
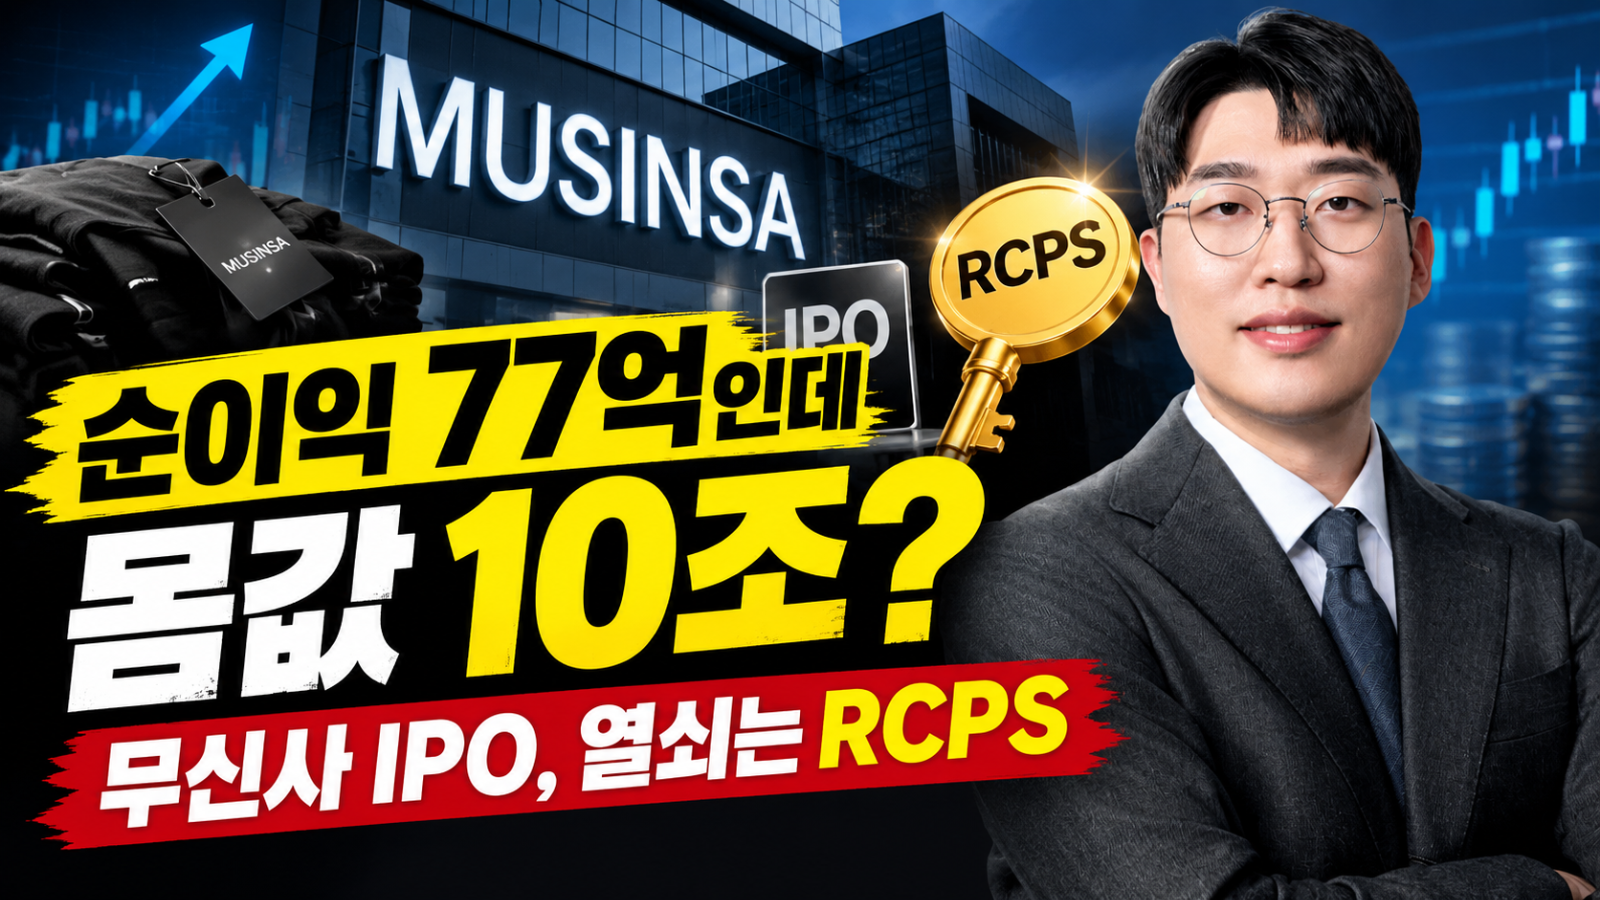
영업이익 1405억원, 순이익 77억원
무신사는 기업가치 10조원을 목표로 상장을 준비하고 있습니다.
지난해 순이익 77억원으로 계산하면 PER은 1299배에 이릅니다.
하지만 같은 해 영업이익은 역대 최대인 1405억원이었습니다.
본업에서 번 돈 가운데 약 1300억원이 어디로 갔는지가 10조원 몸값을 이해하는 열쇠입니다.
이번 칼럼의 핵심 포인트
✔ 1300억원은 금융비용으로 빠져나갔습니다 금융비용은 1446억원입니다. 이 가운데 RCPS(상환전환우선주) 관련 이자비용이 약 870억원, 파생금융부채평가손실이 약 425억원입니다.
✔ 회사가 성장할수록 장부상 이익은 줄어듭니다 회계기준상 RCPS는 부채로 분류됩니다. RCPS에 붙은 전환권은 회사 가치가 오를수록 평가손실을 키웁니다. 현금은 한 푼도 나가지 않았는데 425억원이 손실로 잡혔습니다.
✔ RCPS를 걷어내면 PER은 70배대로 내려갑니다 상장하면 RCPS 대부분이 보통주로 전환되고, 관련 비용도 함께 사라집니다. 2년 만에 매출이 48% 늘고 영업이익이 흑자로 돌아선 성장세를 감안하면 설명이 불가능한 숫자는 아닙니다.
✔ 다만 상장이 늦어진다면 올해 상반기 무신사는 순금융비용이 영업이익을 넘어서며 적자로 돌아섰습니다. 상장이 지연되면 RCPS 상환 부담은 장부상 숫자가 아니라 실제 현금 부담이 될 수 있습니다.
시장이 무신사를 '이익을 내는 유통기업'으로 볼지, '성장이 먼저인 플랫폼'으로 볼지에 따라 최종 몸값은 크게 달라질 것입니다. 숫자 하나하나의 근거와 PER 조정 과정은 칼럼 전문에서 확인하세요.
칼럼 전문 읽기 👇
필자 소개
최인규 공인회계사 | 모두세무회계그룹 대표 회계사. Deloitte 안진회계법인, KPMG 삼정회계법인을 거치며 다양한 업종에서 경험을 쌓았습니다.
TNI 전문가 칼럼은 회계사·세무사 등 각 분야 전문가가 숫자로 시장을 읽어주는 코너입니다. 매주 '이번 주 경제 핵심 이슈'와 함께 TNI 뉴스레터로 찾아갑니다.
의견을 남겨주세요