
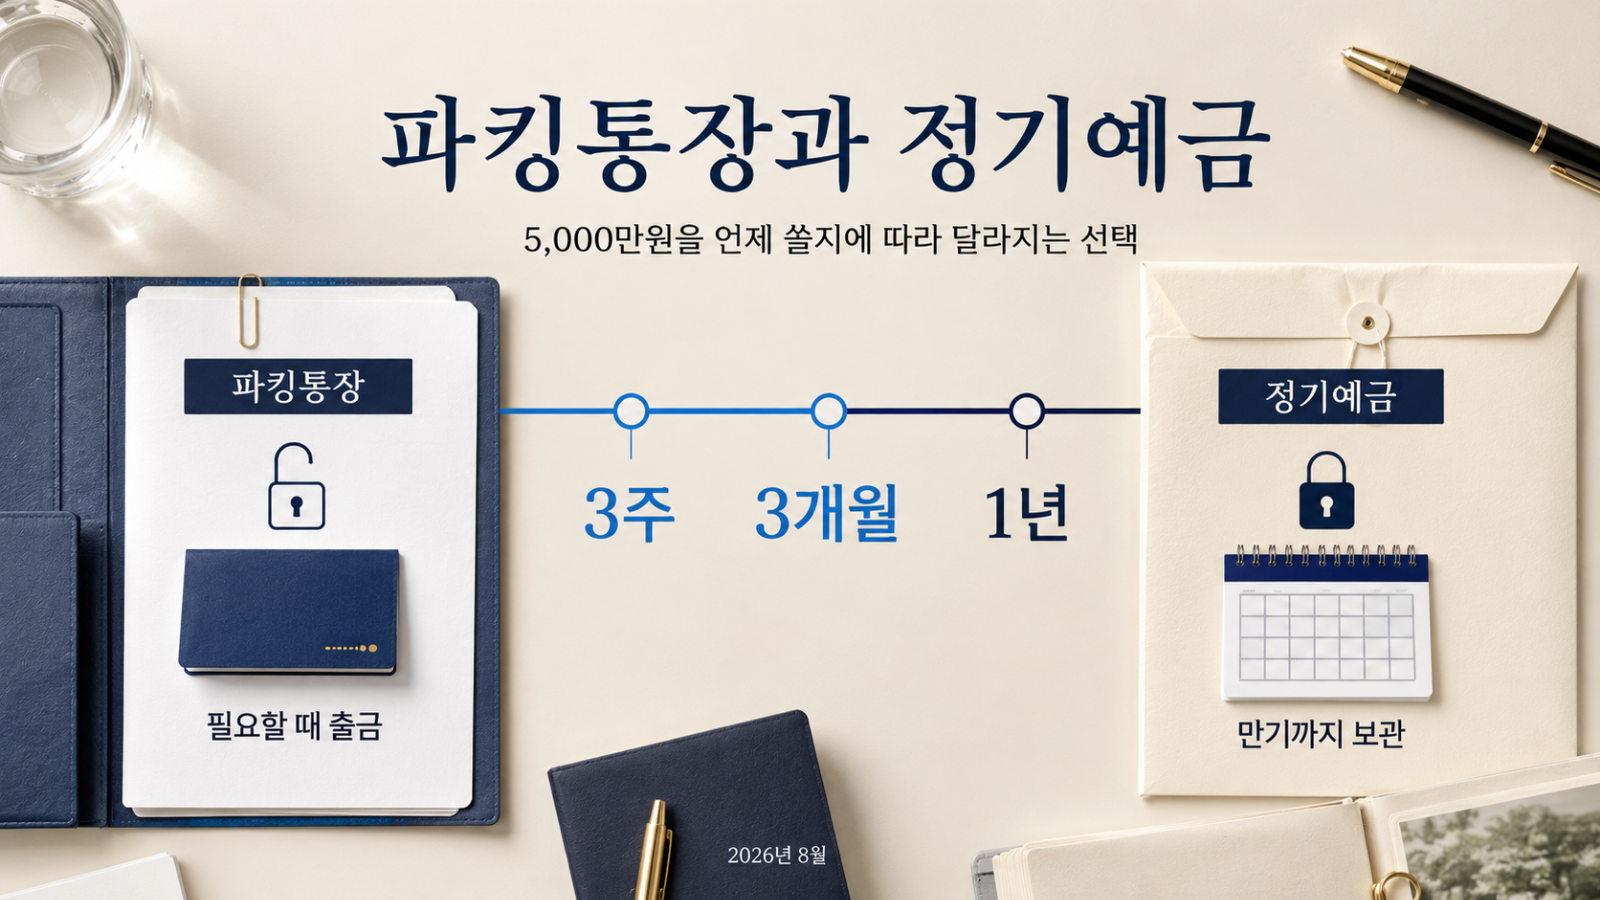
같은 5,000만원이라도 3주 뒤 계약금으로 쓸 돈과 1년 동안 손댈 일이 없는 돈은 보관 방법이 달라집니다. 두 상품의 금리부터 비교하기보다 언제 돈을 꺼낼 가능성이 있는지를 먼저 따져보는 편이 낫습니다.
언제 돈을 쓸지에 따라 달라진다
사용할 날짜를 정하기 어렵고 중간에 꺼낼 가능성이 있다면 자유입출금이 가능한 파킹통장이 편합니다. 반대로 사용할 날짜가 멀고 그때까지 돈을 꺼낼 일이 없다면 정기예금 금리를 비교할 수 있습니다.
기간이 이미 정해져 있더라도 몇 주 정도로 짧다면 이야기가 조금 달라집니다. 이때는 상품 이름보다 실제 보관하는 날수 동안 얼마를 받는지를 계산해 보는 편이 낫습니다.
예치금액이 1,000만원이든 1억원이든 기본적인 비교 방법은 비슷합니다. 먼저 사용할 시점을 보고, 그다음에 금액을 넣어 실제 이자를 계산하면 됩니다.
3주 뒤 쓸 5,000만원이라면
씨드모아(소액우대) 통장에 5,000만원을 21일 동안 두면 우대조건 충족 시 연 4.00%(세전, 2026.7.2 기준)로 세전 115,068원, 세후 97,347원이 계산됩니다. 하루 단위로 이자가 계산되기 때문에 21일을 채운 뒤 돈을 꺼내면 그 기간만큼의 이자를 받을 수 있습니다.
정기예금은 만기까지 유지하는 조건으로 이율을 정합니다. 만기 전에 찾으면 가입할 때 표시된 이율이 아니라 중도해지 이율이 적용됩니다. 이율은 상품과 가입 후 지난 기간에 따라 달라지므로 실제로 가입할 상품의 약관을 따로 확인하면 됩니다.
계약금처럼 3주 뒤 사용할 날짜가 이미 정해져 있다면 만기가 긴 정기예금에 넣기보다는 그 날짜까지 실제 받을 수 있는 이자를 계산하는 것이 낫습니다. 21일이 아니라 35일 뒤 쓸 돈이라면 보관 기간만 35일로 바꿔 계산하면 됩니다.
1년 동안 안 쓸 5,000만원이라면
한국은행이 집계한 2026년 6월 예금은행 정기예금 1년 가중평균 이율은 연 3.26%입니다. 이 이율로 5,000만원을 1년 맡기면 세전 1,630,000원, 세후 1,378,980원입니다.
같은 5,000만원을 씨드모아(소액우대) 통장에 1년 보관한다고 가정하면 계산 방식이 달라집니다. 우대 기간인 92일에는 연 4.00%, 이후 273일에는 기본이율 연 2.00%를 적용한 단순 계산에서 세전 1,252,054원, 세후 1,059,238원입니다.
두 금액의 차이는 세후 319,742원입니다.
이 숫자는 정기예금은 한국은행 평균 이율을, 파킹통장은 단순 계산을 사용한 예시입니다. 실제 정기예금 금리는 은행과 상품별로 차이가 있고, 씨드모아통장 계산에는 매월 지급된 이자가 원금에 더해진 뒤 다시 생기는 이자는 넣지 않았습니다.
1년 동안 꺼낼 일이 없는 돈이라면 정기예금의 실제 가입 금리를 확인해 보는 편이 낫습니다. 반대로 중간에 사용할 가능성이 있다면 정기예금은 중도해지 이율까지 계산해야 제대로 비교할 수 있습니다.
일부만 나눠 둘 수도 있다
5,000만원 중 일부는 당분간 쓸 일이 없고, 일부는 중간에 사용할 가능성이 있다면 두 상품을 나눠 쓰는 방법도 있습니다.
예를 들어 3,000만원은 정기예금에 넣고 2,000만원은 파킹통장에 둔다고 가정해 보겠습니다.
정기예금 3,000만원은 연 3.26% 기준으로 1년 세후 827,388원입니다. 파킹통장 2,000만원은 같은 방식으로 계산하면 1년 세후 423,695원입니다. 두 금액을 합치면 1,251,083원입니다.
전액을 정기예금에 넣었을 때의 1,378,980원보다는 적고, 전액을 파킹통장에 두었을 때의 1,059,238원보다는 많습니다.
이자를 최대한 많이 받는 것만 생각하면 전액 정기예금 쪽이 유리합니다. 대신 2,000만원을 파킹통장에 남겨 두면 정기예금을 깨지 않고도 필요할 때 그 돈을 사용할 수 있습니다.
중간에 사용할 가능성이 있는 금액을 어느 정도 예상할 수 있다면 그만큼만 파킹통장에 남기고 나머지를 정기예금으로 묶는 식으로 나눌 수 있습니다.
두세 달 안에 쓸 돈이라면
돈을 쓸 시점이 두세 달 안이라면 씨드모아통장의 우대 기간과 겹칩니다. 우대이율은 신규 후 3개월 동안 적용되므로 이 기간 안에 사용할 예정인 돈은 처음부터 끝까지 우대 구간에서 계산할 수 있습니다.
5,000만원을 3개월(92일) 동안 보관하면 우대조건 충족 시 세후 426,476원이 계산됩니다. 우대이율은 마케팅 활용 동의, 첫거래, 3개월 보너스 조건을 충족한 만큼 더해집니다.
| 상황 | 두는 곳 | 5,000만원 세후 이자 |
| 3주 뒤 쓸 돈 | 씨드모아(소액우대) | 97,347원(21일) |
| 두세 달 안에 쓸 돈 | 씨드모아(소액우대) | 426,476원(92일) |
| 1년 동안 안 쓸 돈 | 정기예금 | 1,378,980원(1년) |
파킹통장은 우대조건 충족 시 연 4.00%(세전, 2026.7.2 기준), 정기예금은 한국은행이 집계한 2026년 6월 1년 가중평균 이율 연 3.26%를 적용했습니다. 모두 이자소득세 15.4%를 뺀 일반과세 기준입니다. 정기예금 금액은 특정 은행 상품을 추천하기 위한 값이 아니라 평균 이율로 계산한 비교용 수치입니다.
자주 묻는 질문
정기예금 계산은 어느 은행 상품 기준인가요?
특정 은행 상품이 아니라 한국은행이 집계한 1년 정기예금 평균 이율을 사용했습니다. 실제 가입할 때는 은행별 금리를 다시 확인하고, 만기 전에 해지할 가능성이 있다면 중도해지 이율도 함께 보는 것이 좋습니다.
정기예금 금리가 파킹통장보다 항상 높은가요?
항상 그렇지는 않습니다. 금리는 시점과 상품에 따라 달라집니다. 특히 우대 기간이 있는 파킹통장은 처음 몇 달과 이후 금리가 다르기 때문에 표시된 최고 금리만으로 1년 수익을 비교하면 차이가 생길 수 있습니다.
씨드모아통장은 어떤 돈에 맞나요?
언제 사용할지 정해지지 않았거나 비교적 짧은 기간 안에 꺼낼 가능성이 있는 돈을 보관할 때 볼 수 있습니다. 5천만원 이하라면 씨드모아(소액우대) 통장이 대상이고, 5천만원 이상의 목돈을 계속 유지한다면 전액 기준으로 이율이 적용되는 씨드모아(고액우대) 통장 쪽을 보면 됩니다.
출처 및 기준 · 전북은행 공식 기준 2026.7.2, 정기예금 평균 이율은 한국은행 경제통계시스템 2026년 6월 예금은행 정기예금 1년 가중평균, 모든 이율은 세전. 씨드모아통장 2종의 우대이율은 우대조건 충족 시 신규 후 3개월간 고객당 1회 적용되며, 이후에는 기본이율(잔액 구간에 따라 연 1.80~2.00%)이 적용됩니다. 이율은 변경될 수 있으므로 가입 전 전북은행 공식 채널에서 최신 이율을 확인하시기 바랍니다.
씨드모아(소액우대) https://m.jbbank.co.kr/s/KkDY34
씨드모아(고액우대) https://m.jbbank.co.kr/s/9tjRqG
의견을 남겨주세요