직장 7년 차 나배당 씨는 지수가 더 많이 올랐다는 걸 알면서도, 월급날마다 배당 ETF를 사요. 계산을 못 해서가 아니에요. 처음부터 수익률이 아닌 다른 걸 보고 있거든요.
친구 김성장 씨가 "그 돈이면 나스닥이 훨씬 낫다"며 수익률 그래프까지 보여줬을 때도, 나배당 씨는 고개는 끄덕였지만 계좌는 그대로 뒀어요. 머리로는 이해했는데 마음은 하나도 흔들리지 않았거든요. 그리고 며칠 뒤 통장에 배당이 찍히자, 그 대화는 금세 잊혔어요.
배당 vs 지수 논쟁이 매번 결론 없이 끝나는 이유를, 공식 데이터와 논문 세 편으로 뜯어봤습니다.
숫자로는 배당이 졌다
Q. 배당이 정말 지수한테 지나요?
숫자만 보면 그래요. 이유는 세 가지예요.
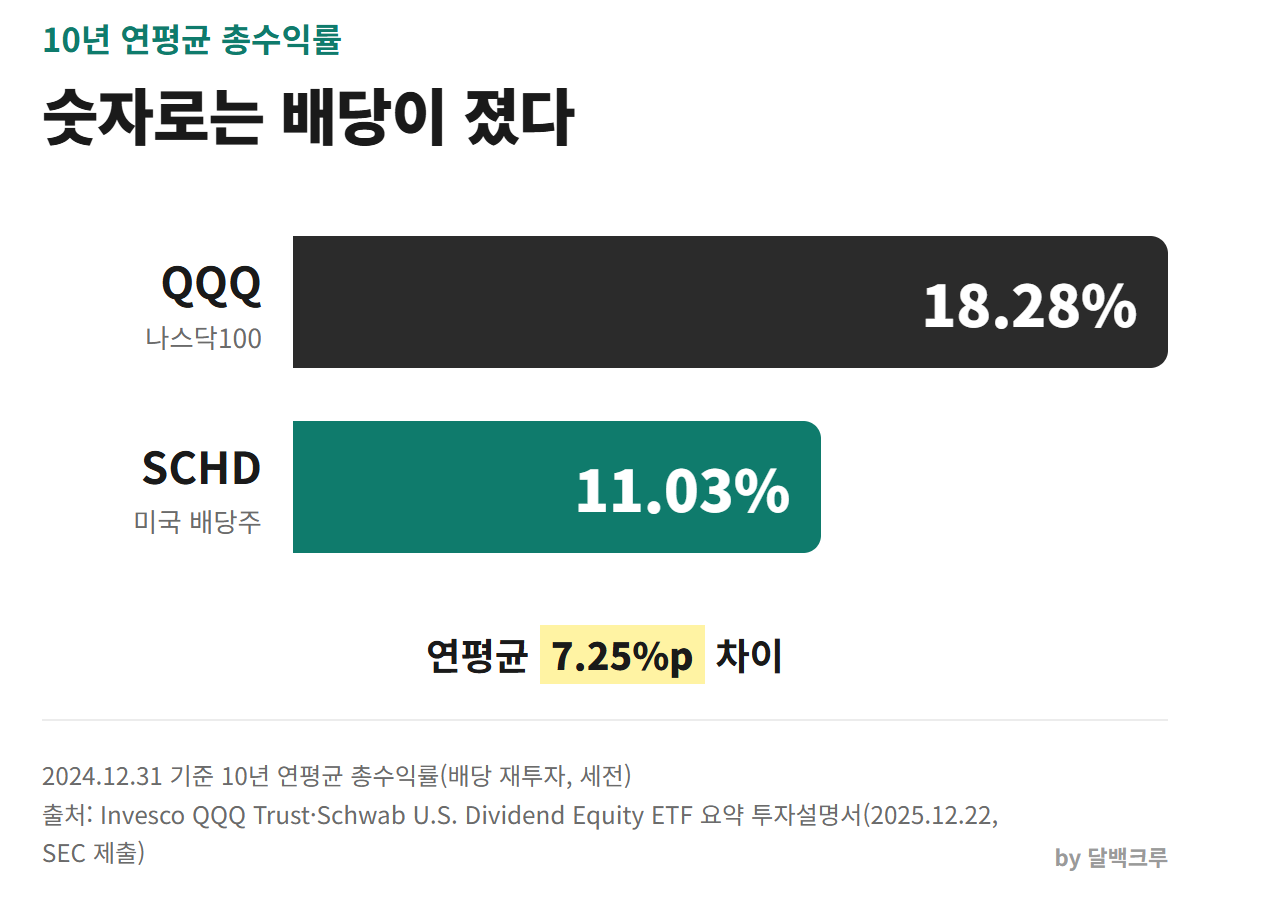
첫 번째는 수익률 자체가 차이 난다는 거예요. 2024년 말까지 10년 연평균으로 나스닥100(QQQ)은 18.28%, SCHD는 11.03%였어요. 배당을 전부 재투자했다고 치고 계산한 숫자인데도 이만큼 벌어져요.
참고로 QQQ는 나스닥100 지수를 그대로 따라가는 ETF이고, SCHD는 미국 배당주 100개를 담은 ETF예요. 지수 투자와 배당 투자를 각각 대표하는 상품이라 나란히 놓고 비교했어요. 나스닥100이 너무 센 상대라면, 미국 대표 지수인 S&P500 지수와 비교해도 같은 기간 연평균 13.10%로 지수가 앞섰어요.
두 번째는 배당이 공짜 돈이 아니라는 거예요. 배당이 나가면 그만큼 주가가 내려가요. 내 돈이 계좌 안에서 주머니만 옮겨가는 셈이죠.
세 번째는 세금이 샌다는 거예요. 배당은 받는 순간 세금이 붙어요. 일반 계좌 기준으로 국내 배당은 14%(지방세 별도, 금융소득 연 2천만 원 이하), 미국 배당은 15%가 먼저 빠져요.
수학으로는 여기서 끝이에요. 그런데 이상하죠. 이걸 다 알아도 배당 투자자는 좀처럼 갈아타지 않아요.
Q. 그럼 배당 투자자는 왜 안 갈아타나요?
숫자를 몰라서가 아니에요. 배당을 고르는 마음이 세 가지 있어요.
첫 번째는 내 자산을 팔기 싫다는 거예요. 배당이 없으면 생활비가 필요할 때마다 주식을 팔아야 해요. 수학으로는 똑같지만, 파는 순간 내 나무를 베는 느낌이 들죠.
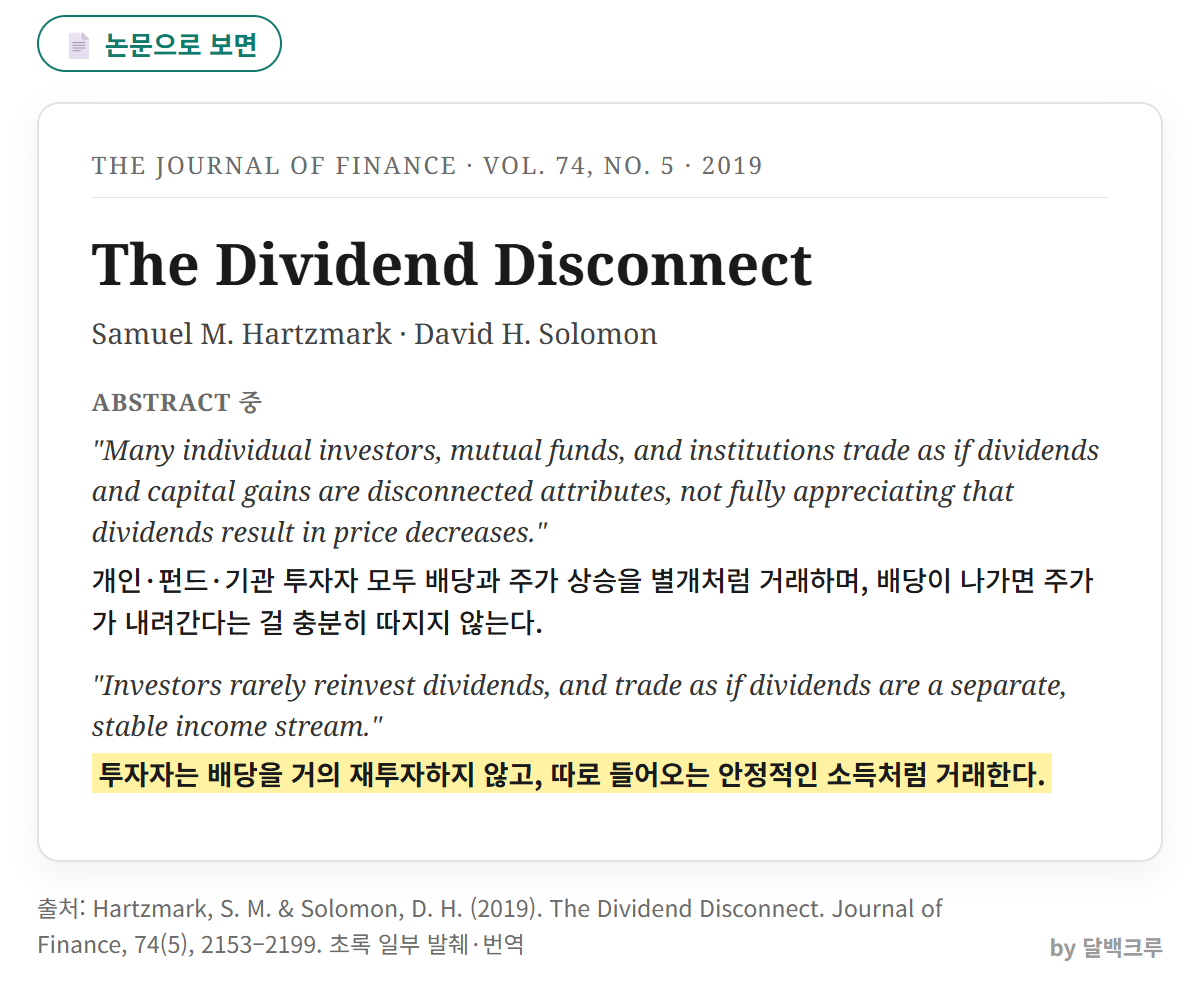
두 번째는 손맛이에요. 투자자들은 배당을 주가와 따로 떨어진, 꼬박꼬박 들어오는 소득처럼 다뤄요. 하츠마크·솔로몬(2019)이 투자자들의 실제 거래를 분석해서 보여준 결과예요. 총수익률은 앱을 열어 계산해야 보이지만, 배당은 알림 한 줄로 '벌었다'를 알려주거든요.
세 번째는 버틸 이유가 필요하다는 거예요. 한 실험에서 사람들은 반반 확률의 내기에서 딸 돈이 잃을 돈의 약 2배는 돼야 응했어요(트버스키·카너먼, 1992). 잃는 게 그만큼 더 아프다는 뜻이에요. 그래서 계좌가 파랗게 물든 하락장에도 배당이 들어오면 "그래도 일하고 있네" 하며 손을 놓지 않게 되죠.
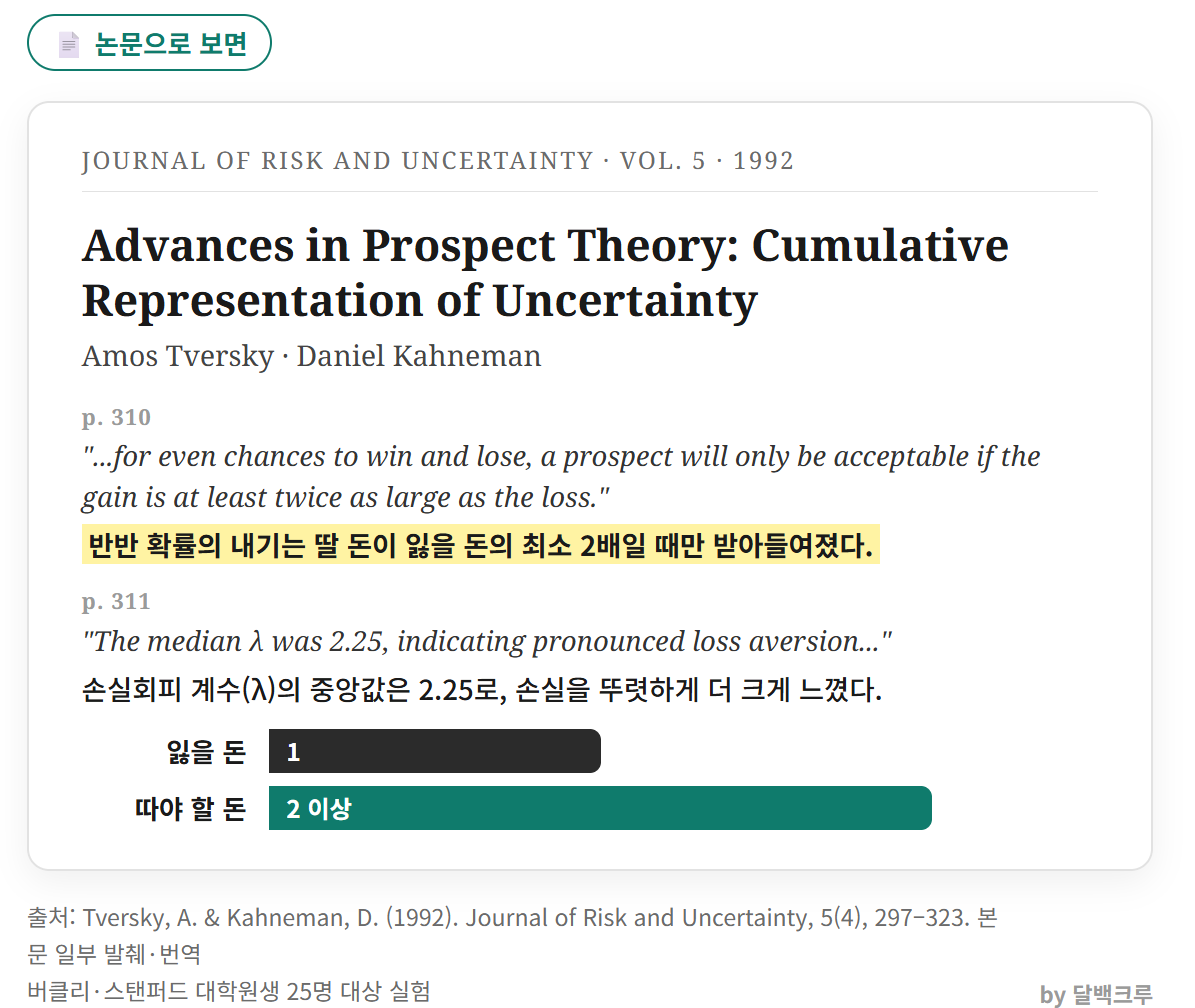
결국 배당 투자자는 수익률이 아니라 마음 편한 구조를 사는 거예요.
Q. 그래도 '젊을 땐 성장, 늙으면 배당'이라잖아요. 솔직히 배당 투자자들은 나이 들면 후회하지 않을까요?
그 생각 충분히 이해해요. 누구나 한 번은 해요.
그런데 배당을 고르는 건 나이보다 성향의 차이예요. 배당으로 받은 100만 원으로 TV를 산 경우와, 주식을 100만 원어치 팔아서 TV를 산 경우를 떠올려 보세요.
그 뒤에 주가가 크게 올랐다면 어느 쪽이 더 후회될까요? 셰프린·스탯먼(1984)은 주식을 판 쪽이 더 큰 후회를 남긴다고 봤어요. 그래서 후회를 싫어하는 사람은 배당으로 쓰는 쪽을 더 편하게 느낄 수 있다고 설명했어요.
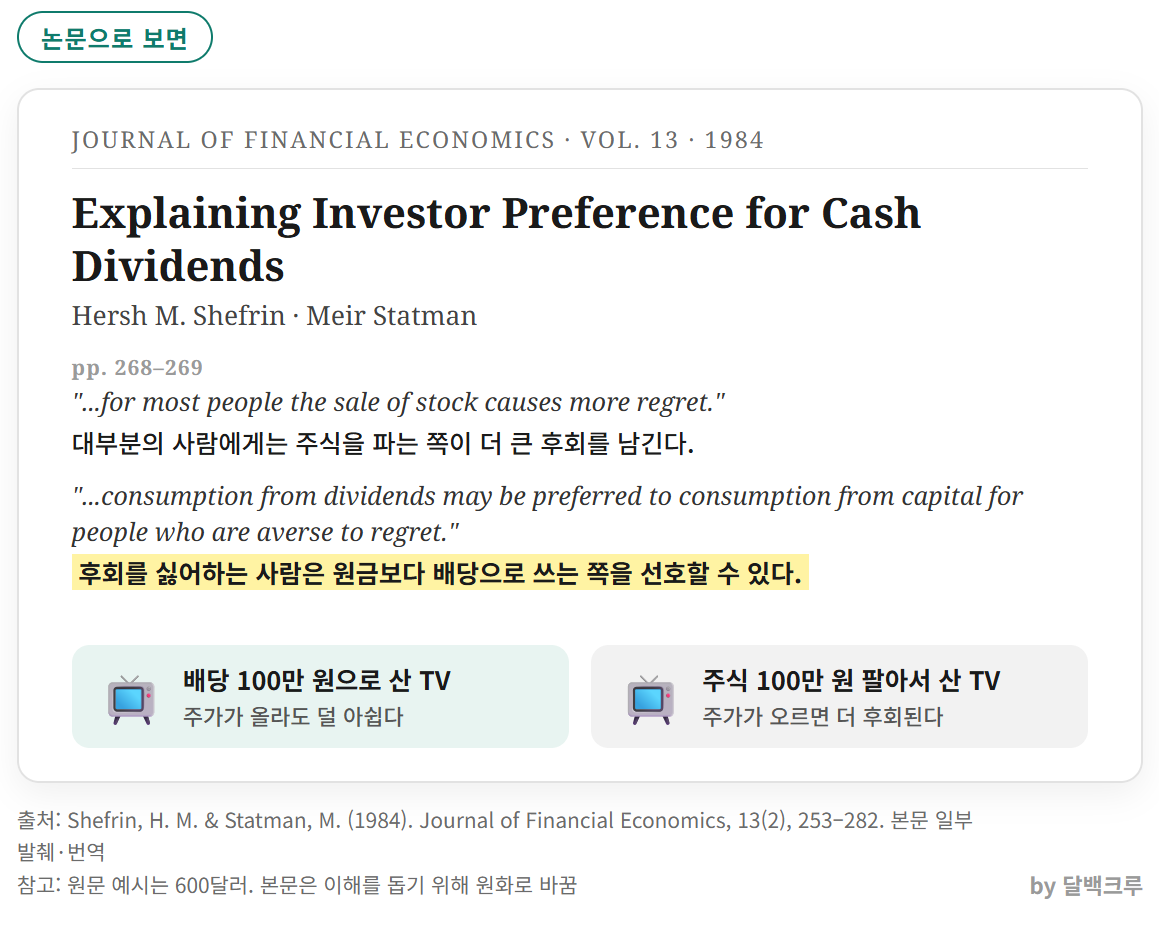
'늙으면 배당'도 같은 얘기예요. 은퇴하면 모아둔 돈을 꺼내 써야 하니까, 이 성향이 더 자주 드러날 뿐이에요.
그러니 20대라도 팔기 싫은 사람은 배당에 끌리고, 은퇴를 앞둬도 팔아서 쓰는 게 편한 사람은 지수에 끌려요. 후회할지 말지는 나이가 아니라 내가 어떤 성향인지에 달려 있어요.
수학이 아니라 언어의 문제
Q. 결국 배당이랑 지수, 뭐가 맞는 건가요?
배당과 지수 중 뭐가 낫냐고 물으면, 저는 질문이 조금 틀렸다고 답하고 싶어요. 둘은 같은 돈을 서로 다른 언어로 말하고 있거든요.
지수 투자자가 "30년 뒤에 몇 배로 불려줄게"라고 말하면, 수학으로는 맞는 말이에요. 그런데 배당 투자자 귀에는 그 약속이 그다지 매력적이지 않아요. 그들이 원하는 건 30년 뒤의 큰 숫자가 아니라, 팔지 않아도 되는 마음과 지금 통장에 찍히는 현금이니까요.
반대로 배당 투자자가 "매달 현금이 들어와서 좋다"고 말하면, 지수 투자자 귀에는 그것도 별로 안 와닿아요. 그 현금은 세금이 먼저 새고, 쓰는 순간 복리로 굴러갈 돈이 줄어드는 거니까요.
서로 틀린 말을 하는 게 아니에요. 각자 자기 언어로 맞는 말을 하고 있을 뿐이에요. 그러니 "나중에 더 불려줄게"에 흔들릴 필요도, 남을 설득할 필요도 없어요.
배당 투자자들이 연평균 7%p씩 10년을 지면서도 갈아타지 않는 건, 계산을 못 해서가 아니에요. 지수는 수학으로 말하고, 배당은 심리로 말하는 것뿐이니까요.
지수는 “30년 뒤에 몇 배로 불려줄게”라고 말하고, 배당은 "지금 통장에 현금이 찍힌다"고 말해요. 여러분은 어떤 언어로 투자하나요?




의견을 남겨주세요