디시 파이어족 갤러리에 2억 원으로 예상 배당 월 170만 원을 찍은 계좌가 올라왔어요. 사람들이 꽂힌 건 금액이 아니라 구조였거든요. 서울 아파트 한 채 값의 4분의 1도 안 되는 돈으로, 숫자만 보면 매달 작은 월급이 하나 더 들어오는 셈이에요.
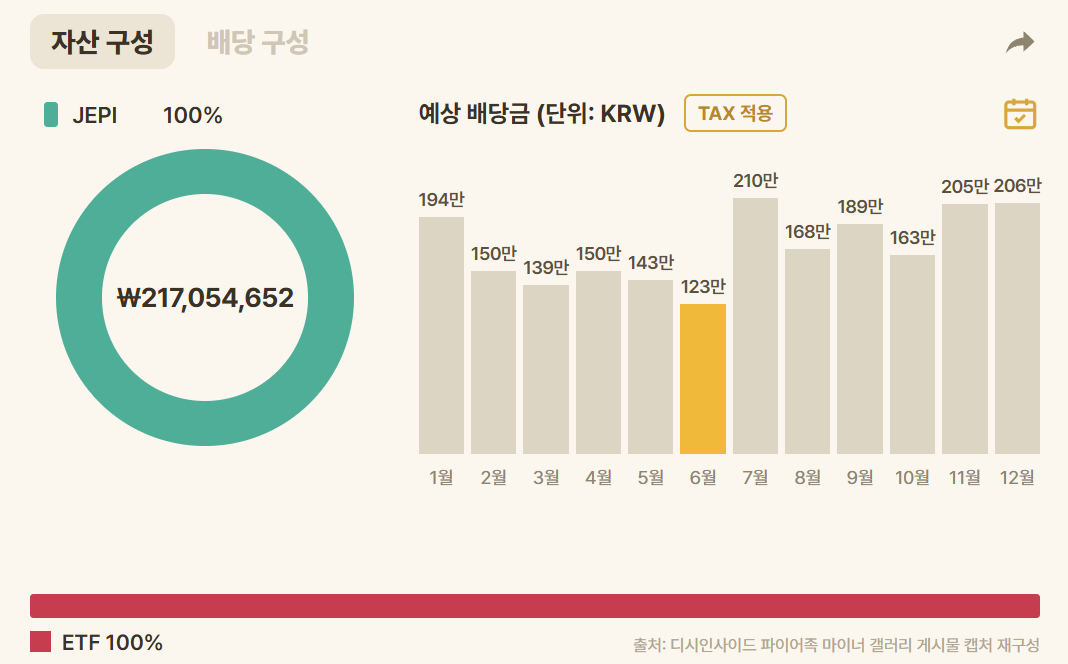
입사 5년 차인 31세 대리 A씨(가상 인물)는 요즘 월급날이 제일 허무해요. 월급은 통장에 들어오자마자 월세와 카드값으로 줄줄이 빠져나가고, 서울 아파트는 이미 인생 계산기에서 지워버린 지 오래예요. 퇴근길 지하철에서 그 캡처를 넘겨보다가 "이거면 회사 안 다녀도 되겠다"며 저장 버튼을 눌렀는데, 앨범엔 이미 비슷한 인증 캡처가 몇 장이나 쌓여 있었거든요.
월배당 인증이 쏟아지는 요즘, 2억 계좌 캡처 한 장을 숫자로 뜯어보고 그 돈이 실제로 뭘 바꿔주는지 정리해봤습니다.
"내 집 마련에서 2억 파이어로 넘어온 이유"
Q. 다들 왜 '2억'이라는 숫자에 꽂히게 됐나요?
원래 목표는 다들 내 집 마련이었어요. 그런데 계산기를 두드리면 세 가지 벽이 나와요.
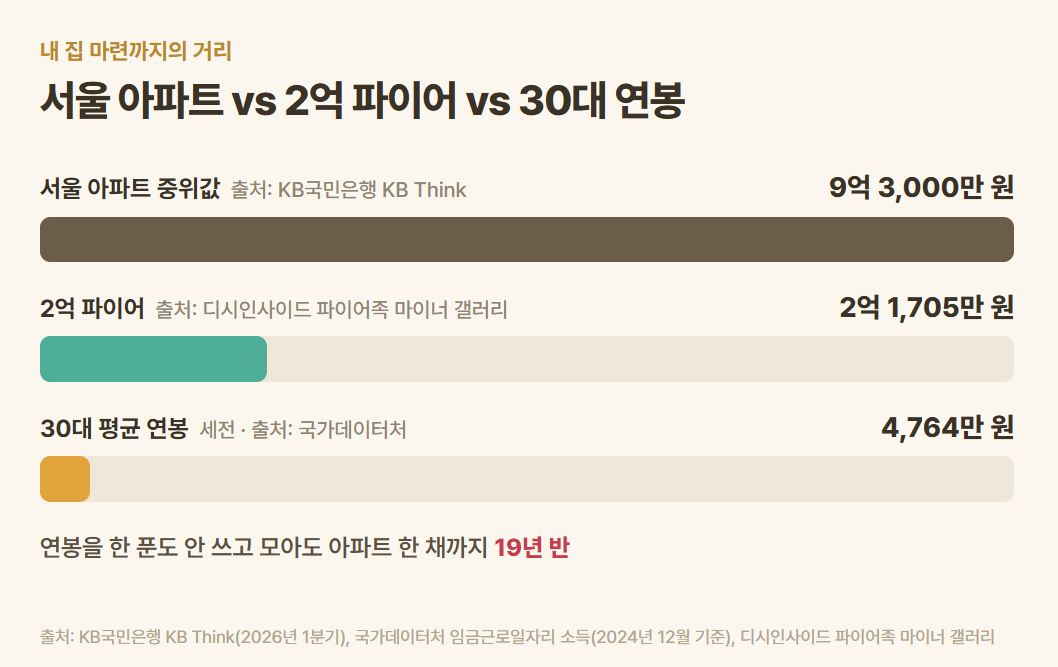
첫 번째는 집값이라는 벽이에요. KB 기준 서울 아파트 중위값은 9억 3천만 원이에요. "이번 생엔 글렀다"는 말이 괜히 나오는 게 아니죠.
두 번째는 월급이에요. 30대 평균 월급은 세전 397만 원, 연봉으론 4,764만 원이에요. 한 푼도 안 쓰고 모아도 아파트 한 채까지 19년 반, 도대체 언제 사라는 건지 모르겠더라고요.
세 번째는 노후에 대한 불안이에요. 국회예산정책처는 개혁 후에도 국민연금 기금이 2065년에 소진된다고 추계했어요.
그래서 다들 계산을 다시 해봐요. 내 집은 오래 깔고 앉아 있기에 든든한 자산인 건 분명 맞아요. 그런데 지금 당장 매달 들어오는 현금흐름을 원한다면, 9억짜리 집보다 2억이라는 숫자가 훨씬 가깝게 느껴지는 거죠.
Q. '2억'이 그 세 가지 벽을 어떻게 넘게 해주나요?
먼저 '집'이 아니라 '월급'을 목표로 잡게 돼요. 내가 일하지 않아도 매달 들어오는 돈 자체를 모으는 거예요. 그러면 결승선 자체가 달라지죠.
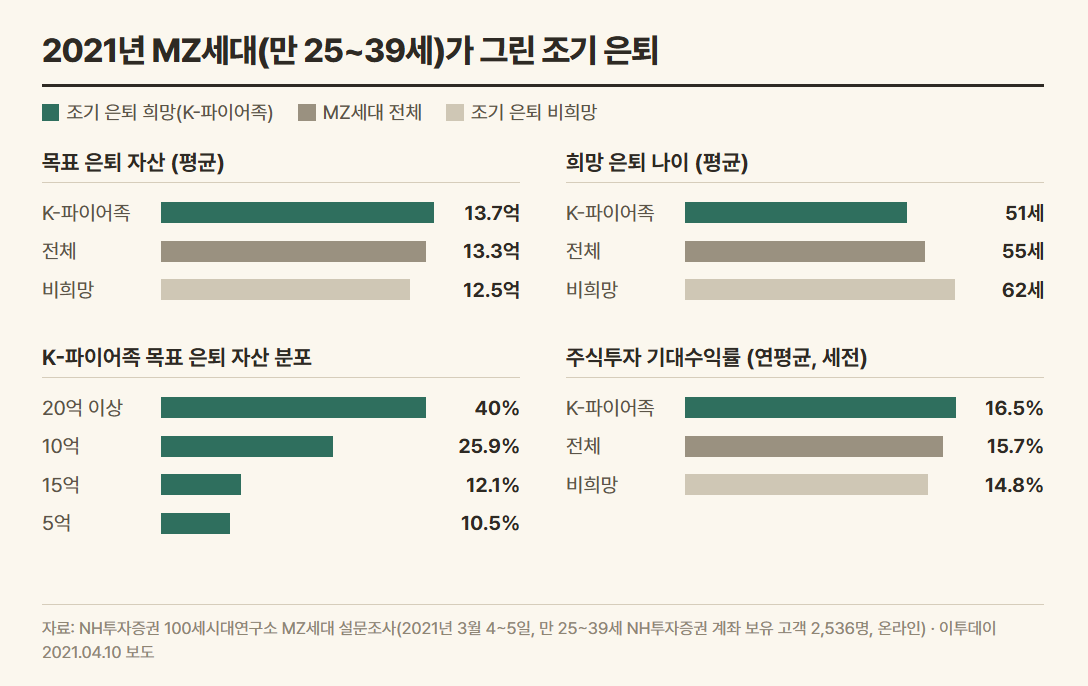
파이어 열풍이던 2021년, NH투자증권 100세시대연구소 조사에서 조기 은퇴를 꿈꾸는 만 25~39세가 꼽은 은퇴 자산은 평균 13.7억 원이었어요. 그중 40%는 20억 원 이상을 꼽았을 정도였는데, 2억은 13.7억의 7분의 1 수준이라 월급을 모아서도 닿아볼 만한 숫자예요.
노후 불안도 달라져요. 기금이 바닥날까 걱정만 하는 대신, 내 손으로 만든 현금흐름이 생긴다는 감각이 드니까요.
Q. 2억까지 모으려면 너무 오래 걸리지 않나요? 솔직히 몇 년 모으다가 중간에 지쳐서 포기할까 봐 걱정되거든요.
그 마음 충분히 이해해요. 그래서 정리해봤어요.
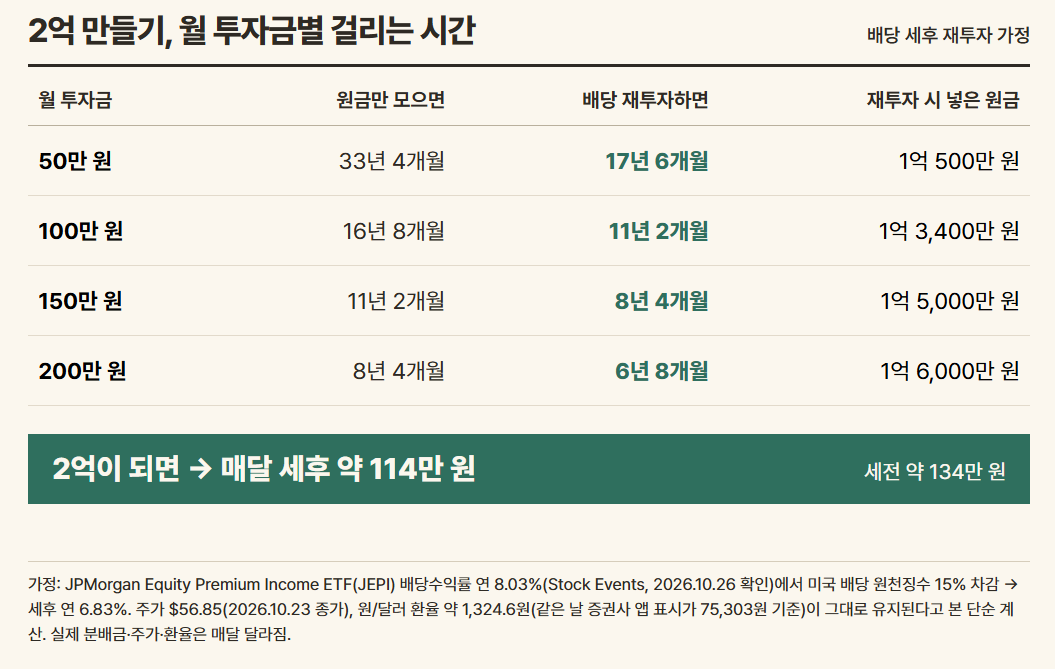
월 100만 원씩 넣고 배당까지 재투자해도, 2억까지는 꼬박 11년이 넘게 걸려요. 숫자만 보면 분명 짧은 시간은 아니에요. 그런데 그 사이에도 배당은 매달 찍혀서, 3년만 지나도 매달 약 23만 원이 들어와요. 당장 꺼내 쓰지 않아도, 그 돈이 나를 받쳐주는 울타리가 되어줘요.
Q. 캡처 속 월 170만 원, 지금도 나오나요?
캡처 속 170만 원은 인증 당시의 분배금과 환율로 계산된 숫자예요. 최근 1년 분배금과 지금 환율로 다시 계산하면, 같은 계좌에서 세후 월 약 123만 원이 나와요. 시점에 따라 달라지는 거죠. 분배금도 환율도 매달 움직이니까요.
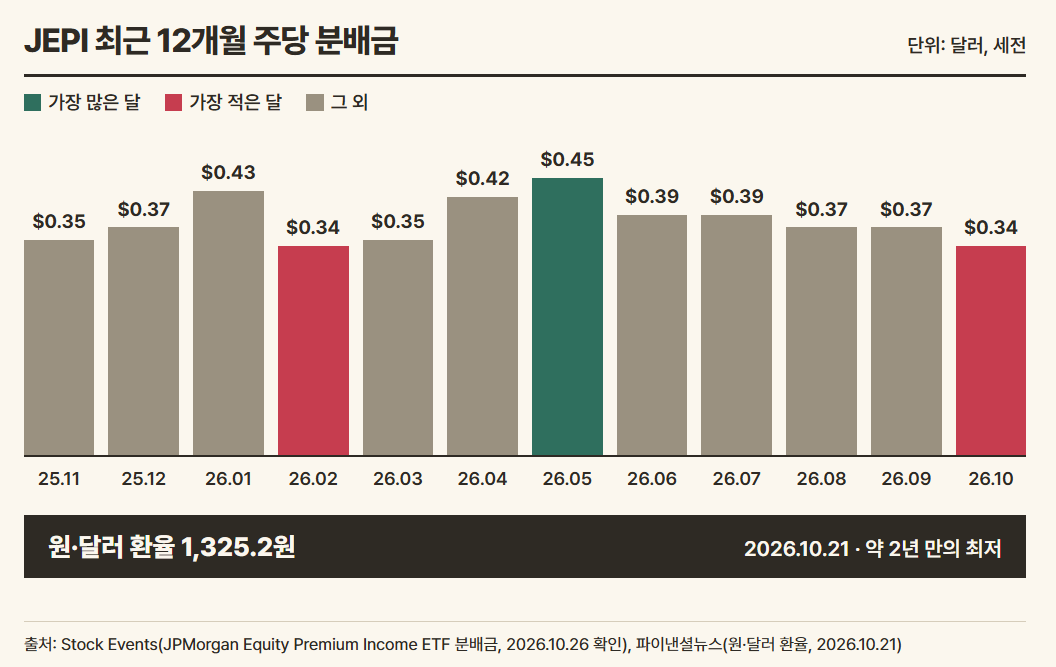
최근 1년 동안 주당 분배금은 0.34~0.45달러 사이에서 오르내렸어요. 원·달러 환율은 2026년 10월 약 2년 만의 최저 수준까지 내려와, 같은 달러 배당도 원화로는 적게 찍혀요.
Q. 커버드콜은 원금이 잘 안 오른다던데요?
네, 맞아요. 커버드콜은 주가가 오를 때의 수익 일부를 포기하고, 그 대가로 매달 분배금을 받는 구조예요. 그래서 시장이 크게 올라도 주가는 덜 오르고, 원금이 옆으로 길 수 있어요. 실제로 JEPI 주가는 2026년 10월 23일 기준 최근 52주 동안 55.10~59.90달러 사이에서만 움직였어요.
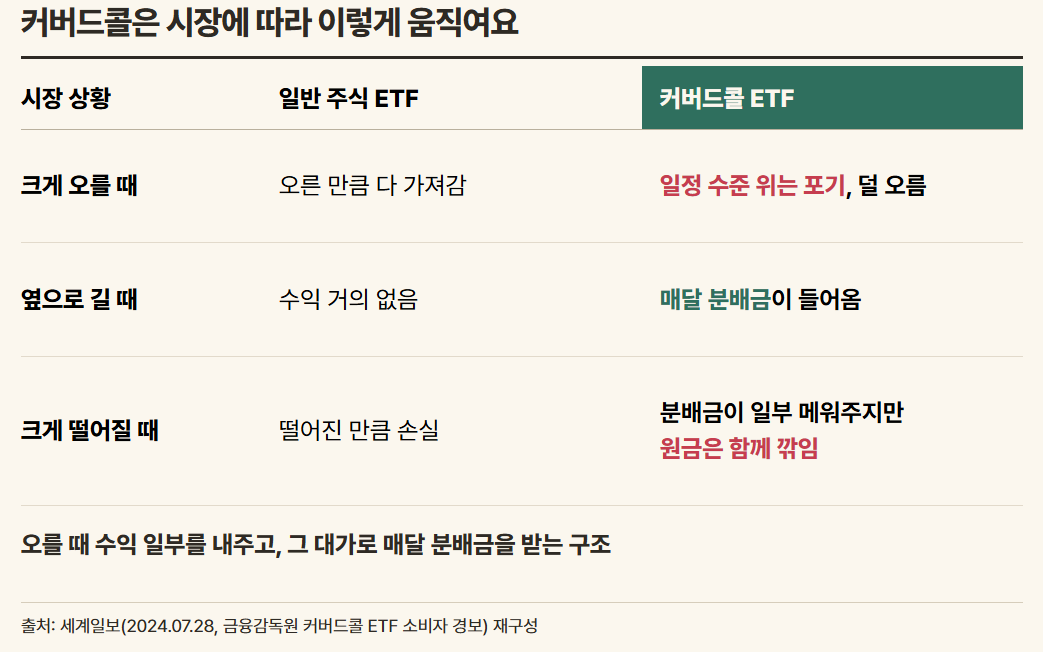
금융감독원도 2024년에 커버드콜 ETF 이름에 붙은 분배율은 확정 수익이 아니고 원금 손실 위험이 있다며 소비자 경보를 냈어요. 하락장에서는 매달 받는 분배금이 손실을 일부 메워주긴 하지만, 기초자산이 크게 떨어지면 원금도 함께 깎일 수 있어요. 약점도 분명히 있는 셈이에요.
Q. 2억 파이어를 달성하면 뭐가 달라지나요?
원금이 깎일 수 있다는 건 앞에서 봤지만, 그래도 2억이 있으면 하루가 달라져요.
김파트 (38세, 파트타임 근무 중 / 가상 인물)
주 3일, 하루 8시간만 일해요. 주휴수당을 빼고 최저시급 10,320원으로만 계산해도 한 달에 약 107만 원을 벌어요. 1인 가구 월평균 소비지출이 168만 9천 원이니, 모자란 약 62만 원만 세후 월 114만 원인 배당에서 꺼내 쓰고 나머지 약 52만 원은 다시 재투자해요. 원금이 옆으로 기어도 주식 수는 계속 늘어나는 거죠. 생활비는 일해서 대부분 막고, 모자란 만큼만 배당에서 꺼내 쓰면서 나머지는 계속 굴리는 방식이에요. 주 5일 출근이 주 3일로 줄어드는 것만으로도, 하루하루의 무게가 확 달라져요.
박휴식 (37세, 휴식 중)
생활비를 확 줄이고 배당만으로 살아요. 세후 월 114만 원은 1인 가구 기준 중위소득 256만 원의 절반이 안 되지만, 생계급여 선정기준 82만 원보단 많아요. 넉넉하진 않아도, 출근하지 않고 버틸 수 있는 바닥은 생기는 거예요.
최취향 (39세, 하고 싶은 일만 하는 중)
일은 계속해요. 다만 생계 때문이 아니라, 오래전부터 해보고 싶던 프로젝트나 배우고 싶던 일을 직접 골라서 하는 거예요. 들어오는 돈이 적어도 배당이 바닥을 받쳐주니, 일을 고르는 기준이 달라져요.대신 회사가 절반 내주던 건강보험료는, 퇴직하면 재산까지 따지는 지역가입자 기준으로 바뀌어요.
Q. 결국 2억이 바꿔주는 건 뭔가요?
2억 파이어는 90년대 튜너카 문화랑 비슷한 구석이 있어요. 계좌를 꾸미고 숫자를 맞추는 게 재미있거든요. 근데 튜닝에만 빠져서 정작 차를 몰지 않으면 의미가 없잖아요. 파이어 인증에 집착하는 사람이 정말 많은데, 2억이든 3억이든 달성했냐 못 했냐보다 그 돈이 지금 이 순간 내 하루에 뭘 해주느냐가 훨씬 중요해요. 파이어 인증은 진짜 목표가 아니에요. 진짜 목표는 그 돈으로 뭘 하느냐예요. 김파트, 박휴식, 최취향 씨를 다시 떠올려보세요. 셋 다 하루가 달라요.
원금이 옆으로 기든 조금 깎이든, 2억이 금융자산으로 굴러가는 동안 생기는 건 하나예요. 바로 내 하루를 스스로 고를 수 있는 선택지가 생긴다는 거예요. 일을 더 해서 재투자할 수도, 파트타임으로 생활비만 막을 수도, 바짝 아껴서 아예 쉴 수도 있어요. 그래서 저는 2억 파이어를 나쁘게 볼 필요가 없다고 봐요. 파이어를 했냐 안 했냐보다, 2억을 금융자산으로 굴렸을 때 내 앞에 유의미한 선택지가 놓인다는 게 더 중요하니까요.
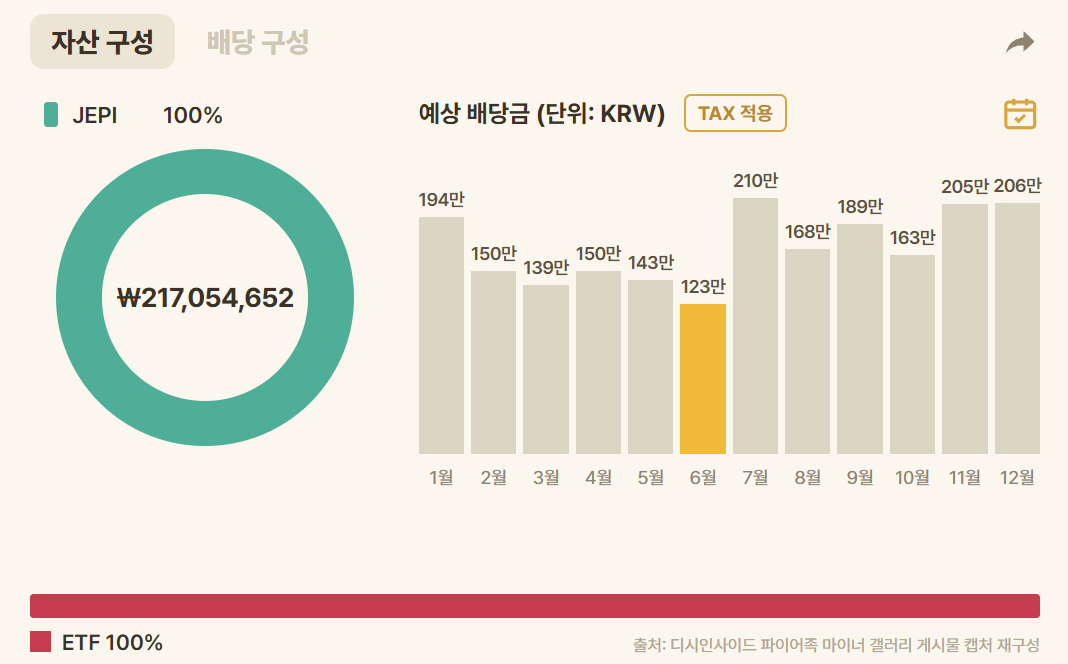
처음에 본 월 170만 원 캡처도 제 눈엔 은퇴 인증이 아니라 선택지 인증으로 보였어요. 결국 2억이 사주는 건 은퇴가 아니라, 내 하루를 스스로 고르는 선택권이에요.
의견을 남겨주세요