성장·물가, 늦춰진 인상
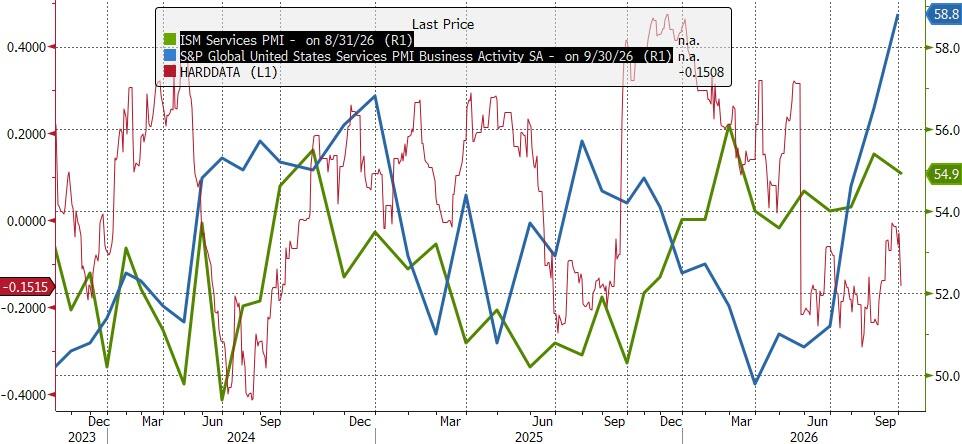
미국 9월 서비스업은 S&P 글로벌 58.8, ISM 54.9로 두 지표 모두 확장 기준선인 50을 웃돌았습니다. 조사 방식에 따라 확장 강도에는 차이가 있었지만 성장세가 이어지고 있다는 점은 같았습니다. S&P 조사에서는 정보통신이 성장을 이끌고 운송·보관업까지 회복하면서 10개월 만에 다섯 개 주요 업종 모두 생산이 늘었습니다. 신규 수요뿐 아니라 수주잔고도 증가했고, 이를 처리하기 위한 고용도 확대됐습니다.
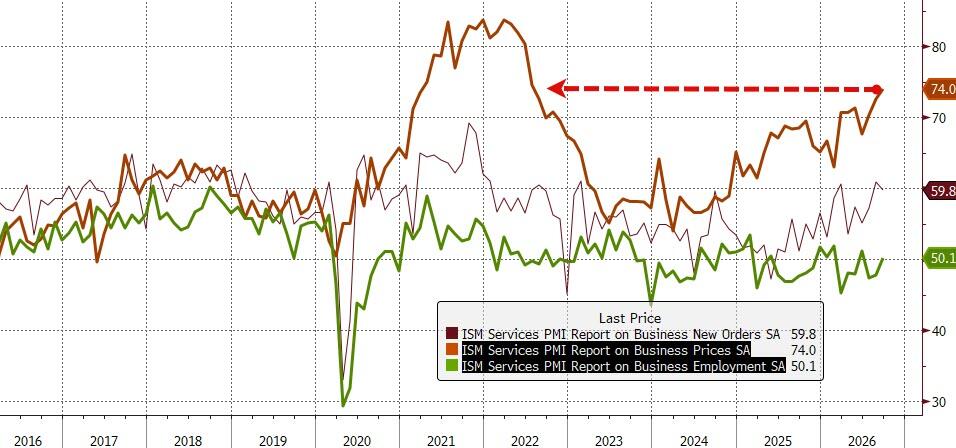
수요가 강한 만큼 기업의 비용 상승도 판매가격에 반영되고 있습니다. 상품과 서비스를 합친 투입비는 약 4년 만에 가장 빠르게 올랐고, 판매가격 인상 속도도 다시 높아졌습니다. 특히 연료비가 비용 상승을 주도하면서 운송과 서비스업 전반으로 가격 압력이 확산됐습니다. 기업들이 높아진 비용을 소비자에게 넘길 수 있을 만큼 수요가 유지되고 있어, 서비스업의 확장이 물가 둔화를 늦추는 요인으로 작용하고 있습니다.
이런 상황에서 공개된 9월 연방공개시장위원회 의사록은 연준이 추가 인상을 고려하는 이유를 보여줬습니다. 참석자 19명 전원이 기준금리 0.25%포인트 인상에 동의했고, 다수는 연말까지 한 차례 더 올리는 방안이 적절하다고 봤습니다. 물가가 다시 오르기 전에 대응해야 한다는 의견과 당시 금리 수준으로는 경제활동을 충분히 억제하기 어렵다는 평가가 함께 나왔습니다. 특히 주가 상승과 회사채 가산금리 축소로 기업의 자금조달 여건이 개선되면서, 높은 정책금리의 긴축 효과가 일부 상쇄되고 있다는 점도 거론됐습니다.
추가 인상에 대한 공감대가 형성됐지만 속도까지 서두를 필요는 없다는 분위기였습니다. 월러 연준 이사는 하반기 성장세가 강해진 만큼 금리를 더 올려야 한다면서도 연속 회의에서 인상할 필요는 없다고 밝혔습니다. 제퍼슨 연준 부의장과 윌리엄스 뉴욕 연은 총재도 물가와 고용을 좀 더 지켜볼 시간이 있다고 봤습니다. 시장은 이러한 발언을 반영해 10월 인상 확률을 약 70%에서 20%로 낮췄고, 2년물 금리도 4.8% 부근까지 내려왔습니다. 추가 긴축에 대한 기대가 사라졌다기보다 인상 시점이 뒤로 밀린 셈입니다.
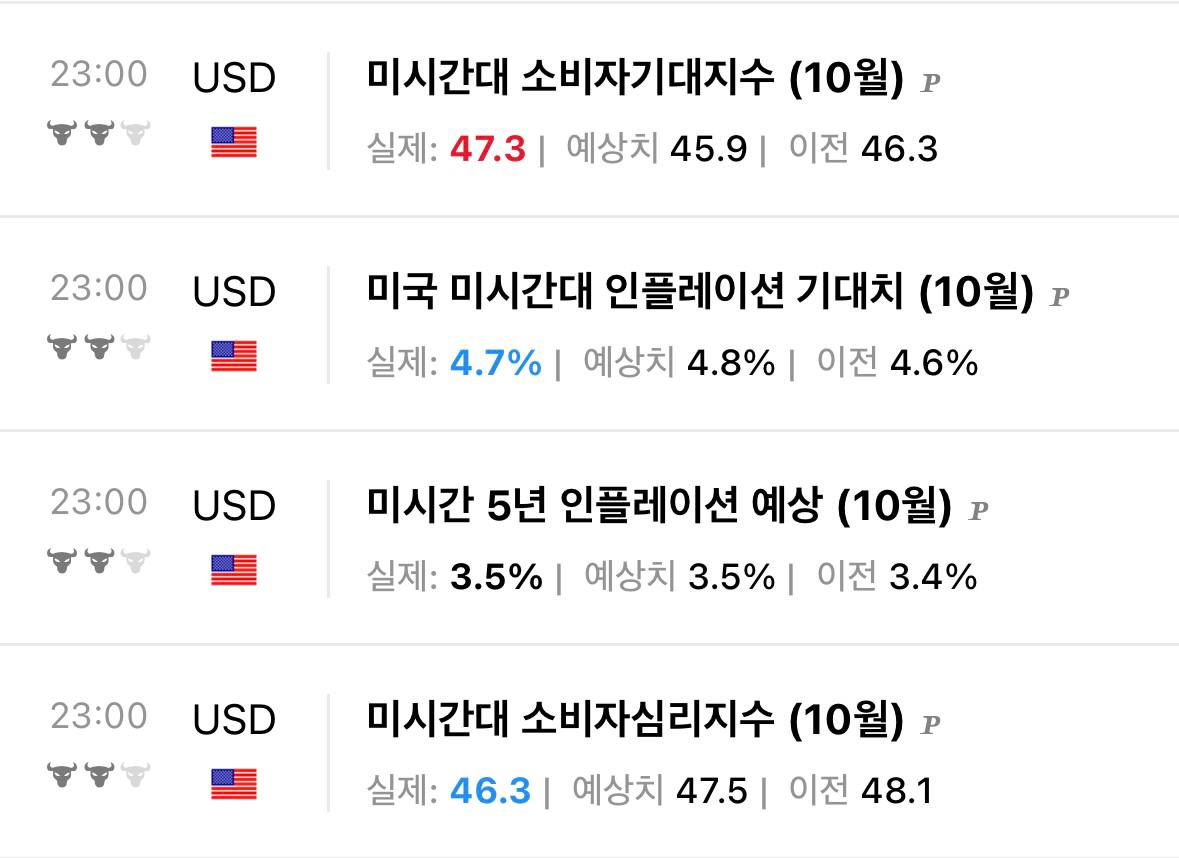
기업 활동은 여전히 활발하지만 가계의 체감경기는 다른 방향으로 움직이고 있습니다. 10월 미시간대 소비자심리지수는 46.3으로 5월 이후 최저였고, 현재 경제상황 평가는 44.7로 조사 사상 최저를 기록했습니다. 단기와 장기 기대인플레이션도 함께 높아지면서 향후 1년간 평소처럼 지출하겠다는 응답은 31%에 그쳤습니다. 절반이 넘는 가계는 생활용품·자동차·외식·여행 지출을 줄이겠다고 답했습니다. 고용과 주가가 전체 소비를 뒷받침하고 있어 서비스업의 성장세는 유지되고 있지만, 높은 생활비와 이자 부담이 이어지면서 가격에 민감한 가계부터 지출을 줄이려는 모습입니다.