5.31%에서도 오른 나스닥
2026년 10월 6일 미국 10년물 국채금리는 5.26% 부근에서 마감했습니다. 전날 5.31%까지 올라 2002년 이후 최고치를 기록한 뒤 소폭 내려왔지만, 여전히 24년 만의 높은 수준입니다. 일주일 전 70%였던 연준의 10월 금리 인상 확률이 24%까지 낮아졌는데도 장기금리가 크게 내려오지 않았다는 점을 보면, 최근 금리 상승에는 통화정책 기대뿐 아니라 국채 공급과 재정 부담, 민간의 자금 수요까지 함께 반영되고 있습니다.
보통 장기금리가 이 정도까지 오르면 성장주의 밸류에이션에는 부담이 커지지만, 이번에는 나스닥이 오히려 사상 최고치를 경신했습니다. 할인율 상승보다 이익 추정치가 더 빠르게 높아지는 기업이 시장을 끌어올렸기 때문입니다. 금리가 내려오기를 기다리는 장세라기보다, 지금의 금리를 감당할 만큼 이익이 빠르게 늘어나는 기업으로 매수가 더 강하게 몰리고 있는 셈입니다.
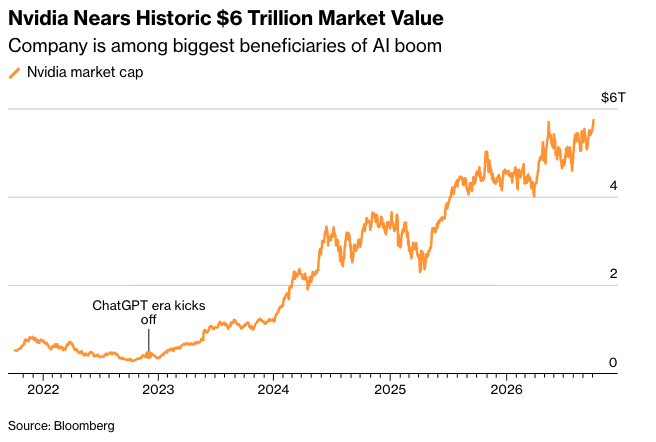
그 흐름을 가장 잘 보여주는 기업이 엔비디아입니다. 시가총액은 2022년 1조 달러 미만에서 2026년 약 6조 달러까지 커졌고, 3월 30일 연초 대비 11% 하락했던 주가도 다시 사상 최고 수준에 올라섰습니다. 시가총액만 빠르게 커진 것이 아니라 매출과 순이익 전망도 함께 높아지면서, 주가 상승을 뒷받침할 이익 규모도 같이 커졌습니다.
주가는 크게 보면 멀티플과 이익의 곱으로 움직입니다. 장기금리가 오르면 미래 현금흐름에 적용되는 할인율이 높아지면서 시장이 허용하는 멀티플은 낮아지는 쪽으로 압력을 받습니다. 하지만 같은 기간 EPS 추정치가 더 빠르게 올라가면 멀티플이 낮아져도 주가는 오를 수 있습니다.
엔비디아가 지금 보여주는 것도 이 구조에 가깝습니다. 높은 금리가 밸류에이션을 누르고 있지만, 매출과 이익 전망이 계속 상향되면서 EPS 증가가 그 부담을 상쇄하고 있습니다. 여기에 외부 차입 의존도가 낮고 현금까지 충분해 자본비용 상승의 영향도 상대적으로 작습니다. 지금 시장이 5%대 장기금리에도 버티고 있는 배경에는 이런 조건을 갖춘 기업에 이익 증가가 집중돼 있다는 점이 있습니다.
반대로 이 범위를 벗어나면 상황이 달라집니다. 이익 증가가 할인율 상승을 따라가지 못하는 기업에는 높은 금리가 그대로 밸류에이션 부담으로 남습니다.