발전자산과 매출 구조
탈렌 에너지는 2015년 PPL의 경쟁발전 사업과 리버스톤의 발전자산을 결합해 출범한 독립 발전사업자입니다. 2022년 Chapter 11을 신청했고, 2023년 5월 회생절차를 마친 뒤 2024년 7월 나스닥에 다시 상장했습니다.
탈렌은 발전소에서 생산한 전력과 발전용량을 PJM 같은 도매시장에 판매해 수익을 냅니다. 실제로 전기를 공급해 버는 매출뿐 아니라, 전력 수요가 급증할 때 바로 공급할 수 있도록 발전설비를 확보해 두는 대가로 받는 용량매출도 있습니다. 여기에 계통 안정에 필요한 보조서비스 매출이 더해집니다.
이런 사업 구조에서는 전력가격과 용량가격이 실적에 직접적인 영향을 줍니다. 발전량이 같더라도 전력 도매가격이 낮아지면 같은 전기를 팔고도 벌어들이는 금액이 줄고, 용량가격이 내려가면 발전설비를 확보해 둔 대가로 받는 수익도 함께 감소합니다. 반대로 두 가격이 오르면 발전소의 수익성은 빠르게 좋아질 수 있습니다.
탈렌도 선도계약과 헤지를 통해 이런 가격 변동을 일부 줄이고 있지만, 2025년 영업매출 25억8,100만달러 가운데 24억7,700만달러가 PJM 부문에서 나왔을 만큼 실적은 여전히 PJM 시장의 가격과 수급에 크게 좌우됩니다.
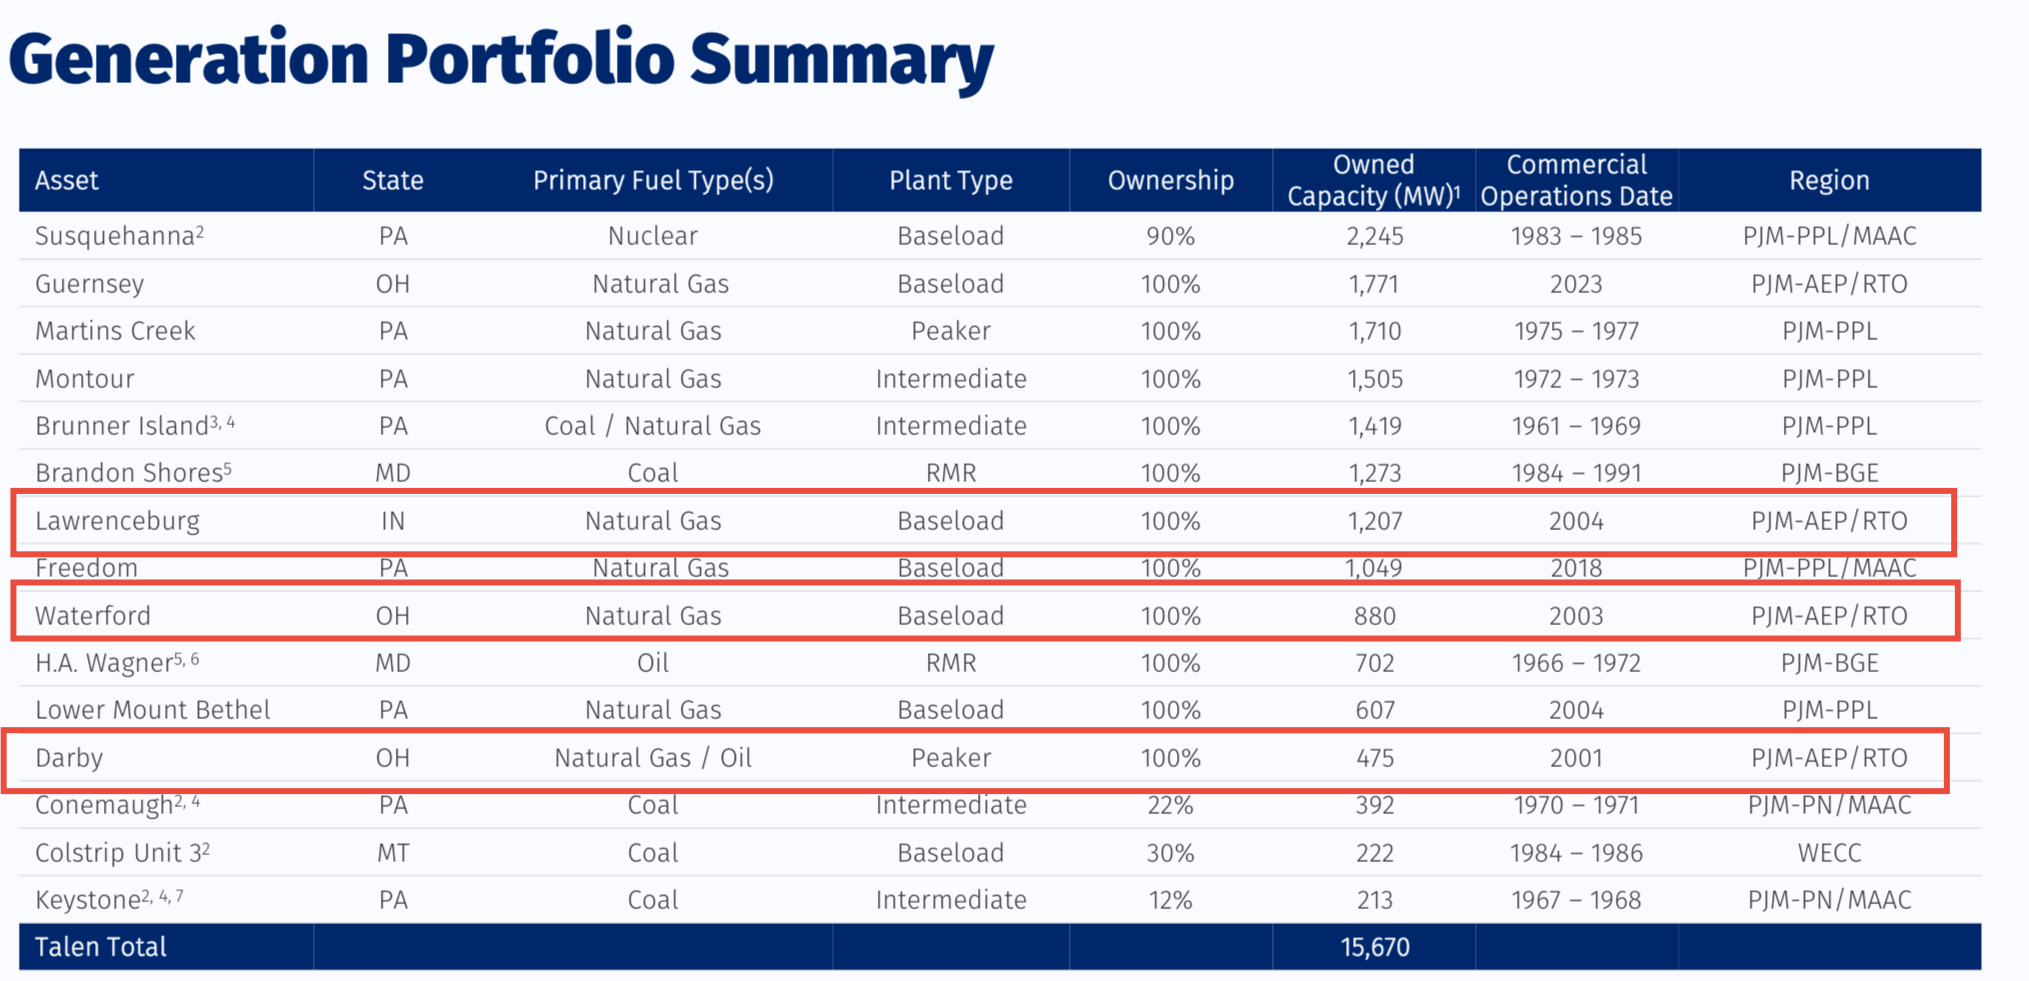
2026년 6월 인수까지 반영하면 탈렌의 발전 포트폴리오는 약 15.7GW입니다. 이 가운데 서스쿼해나 원전 2.2GW가 기저발전을 맡고, 가스·석탄·유류 발전설비는 수요가 빠르게 늘어날 때 추가로 전력을 공급할 수 있는 급전가능 전원으로 구성돼 있습니다.
회생 이후 탈렌이 집중해 온 것은 이 발전자산에서 나오는 매출을 시장가격에 덜 흔들리는 구조로 바꾸는 일이었습니다. 대표적인 것이 서스쿼해나 원전과 AWS의 장기 전력구매계약입니다. 일부 발전소에서는 폐쇄 시점을 늦추는 대신 일정한 보상을 받는 신뢰도유지계약도 체결했고, 2028/29년 PJM 용량경매에서는 10,180MW를 낙찰받아 2029년 5월까지의 용량매출도 상당 부분 미리 확보했습니다.
과거에는 발전량과 시장가격이 움직이는 만큼 실적도 함께 흔들렸다면, 이제는 앞으로 받을 매출이 어느 정도 정해진 계약의 비중이 점차 커지고 있습니다. 탈렌에서 중요한 변화는 발전설비가 늘어난 것 자체보다, 이미 보유한 자산이 만들어 내는 현금흐름의 성격이 바뀌고 있다는 점입니다.