Rubin의 초기 판매와 높아진 성장 전망
엔비디아의 2027회계연도 3분기 실적은 최근 주가 하락과 대조적인 모습을 보였습니다. AI 인프라 투자에 대한 우려와 젠슨 황의 퇴진으로 주가가 크게 하락했지만, 매출은 전년 동기보다 103% 증가한 1,158억 달러를 기록했습니다. 차세대 플랫폼인 Vera Rubin도 첫 생산 출하 분기부터 거의 200억 달러의 매출을 올렸습니다. 데이터센터 투자가 둔화할 수 있다는 우려와 달리, 엔비디아의 GPU 판매는 여전히 빠르게 늘고 있었습니다.
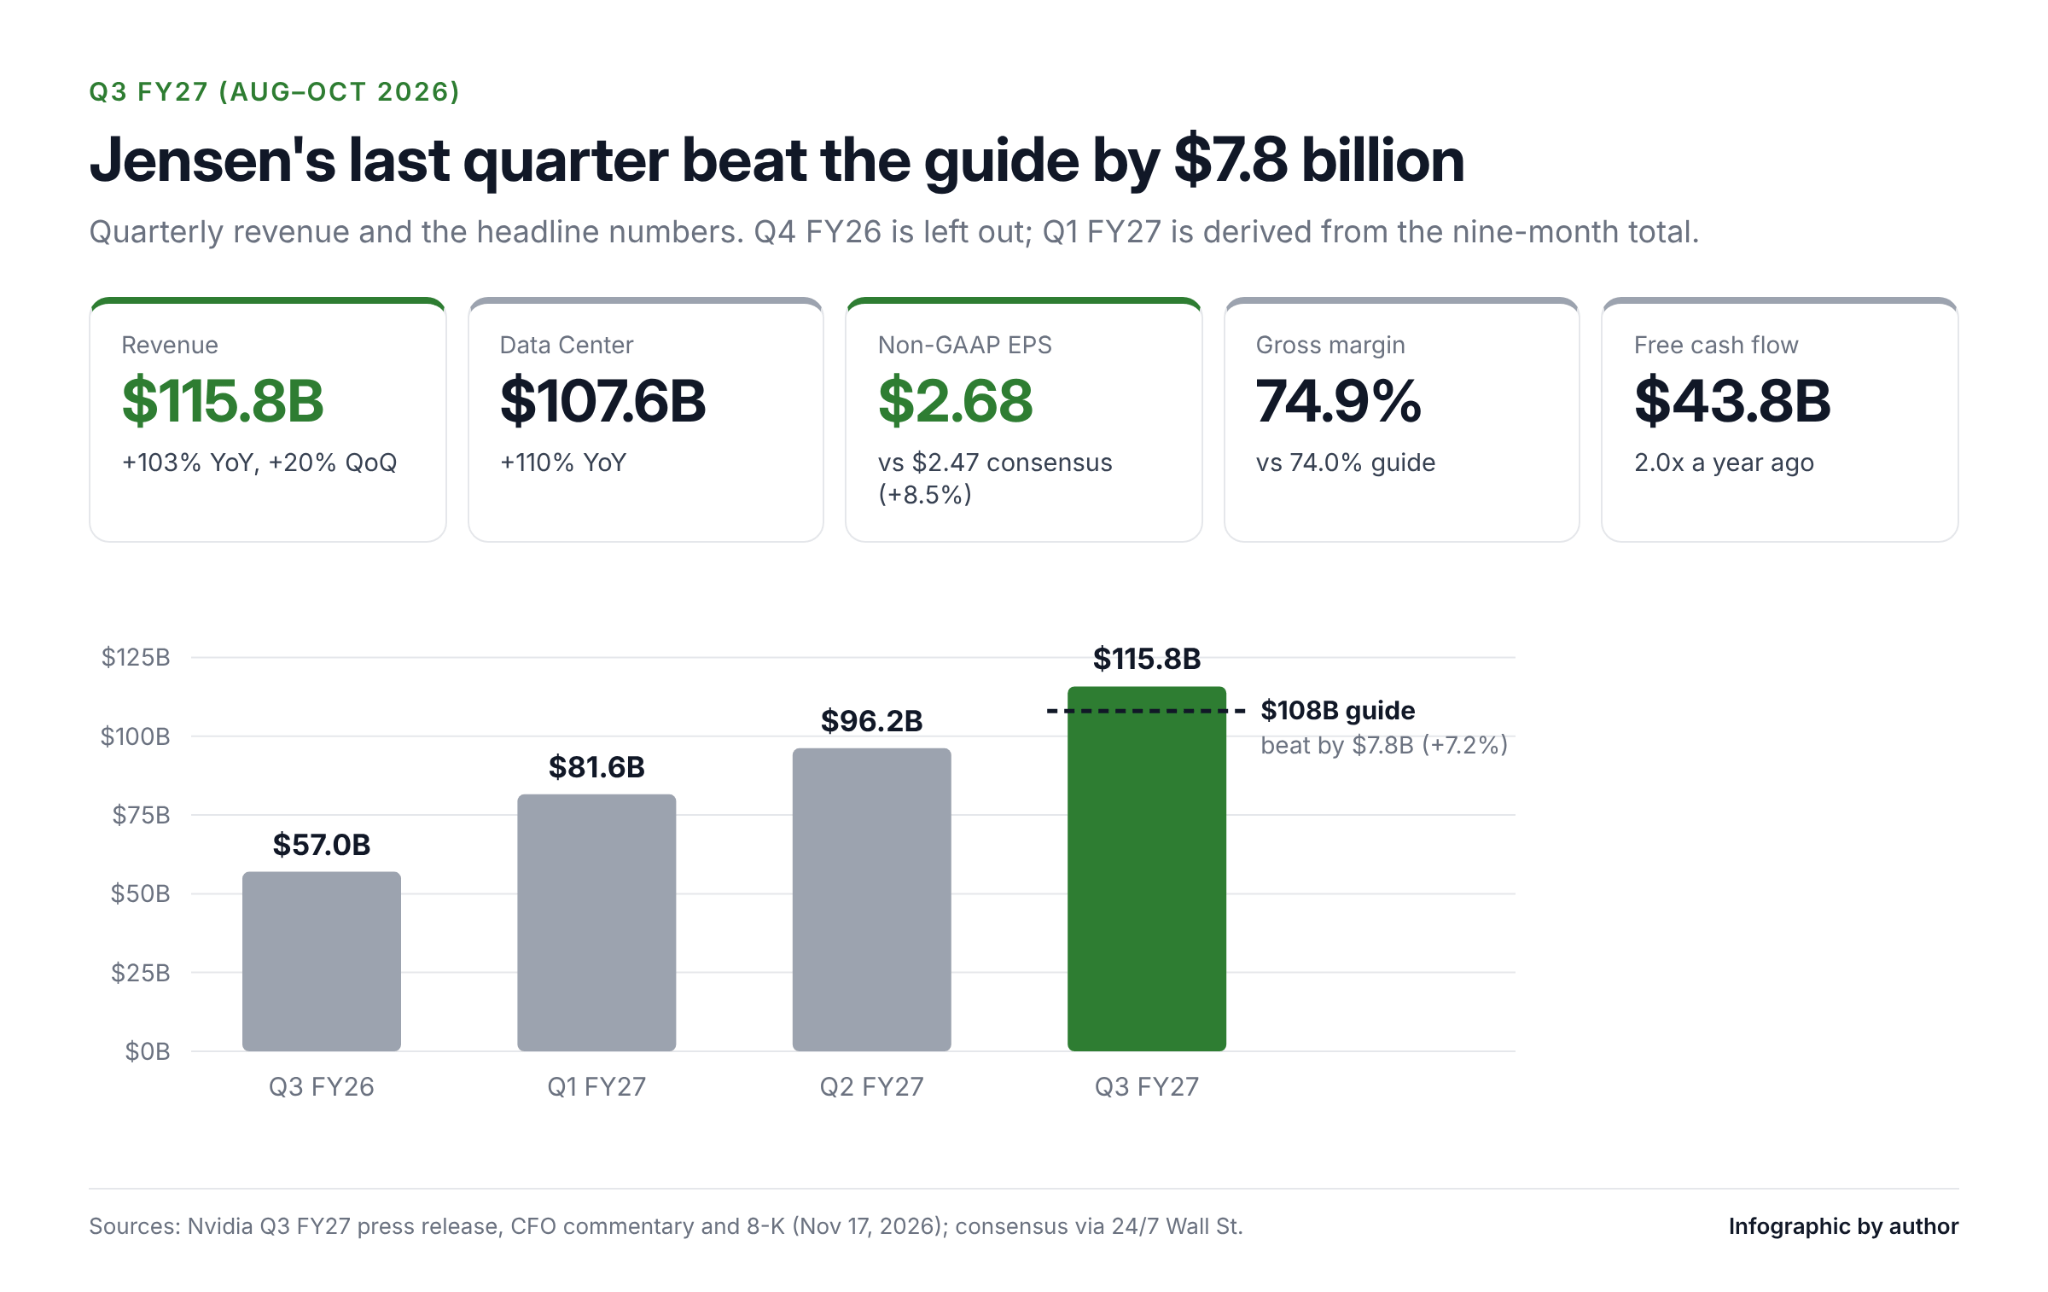
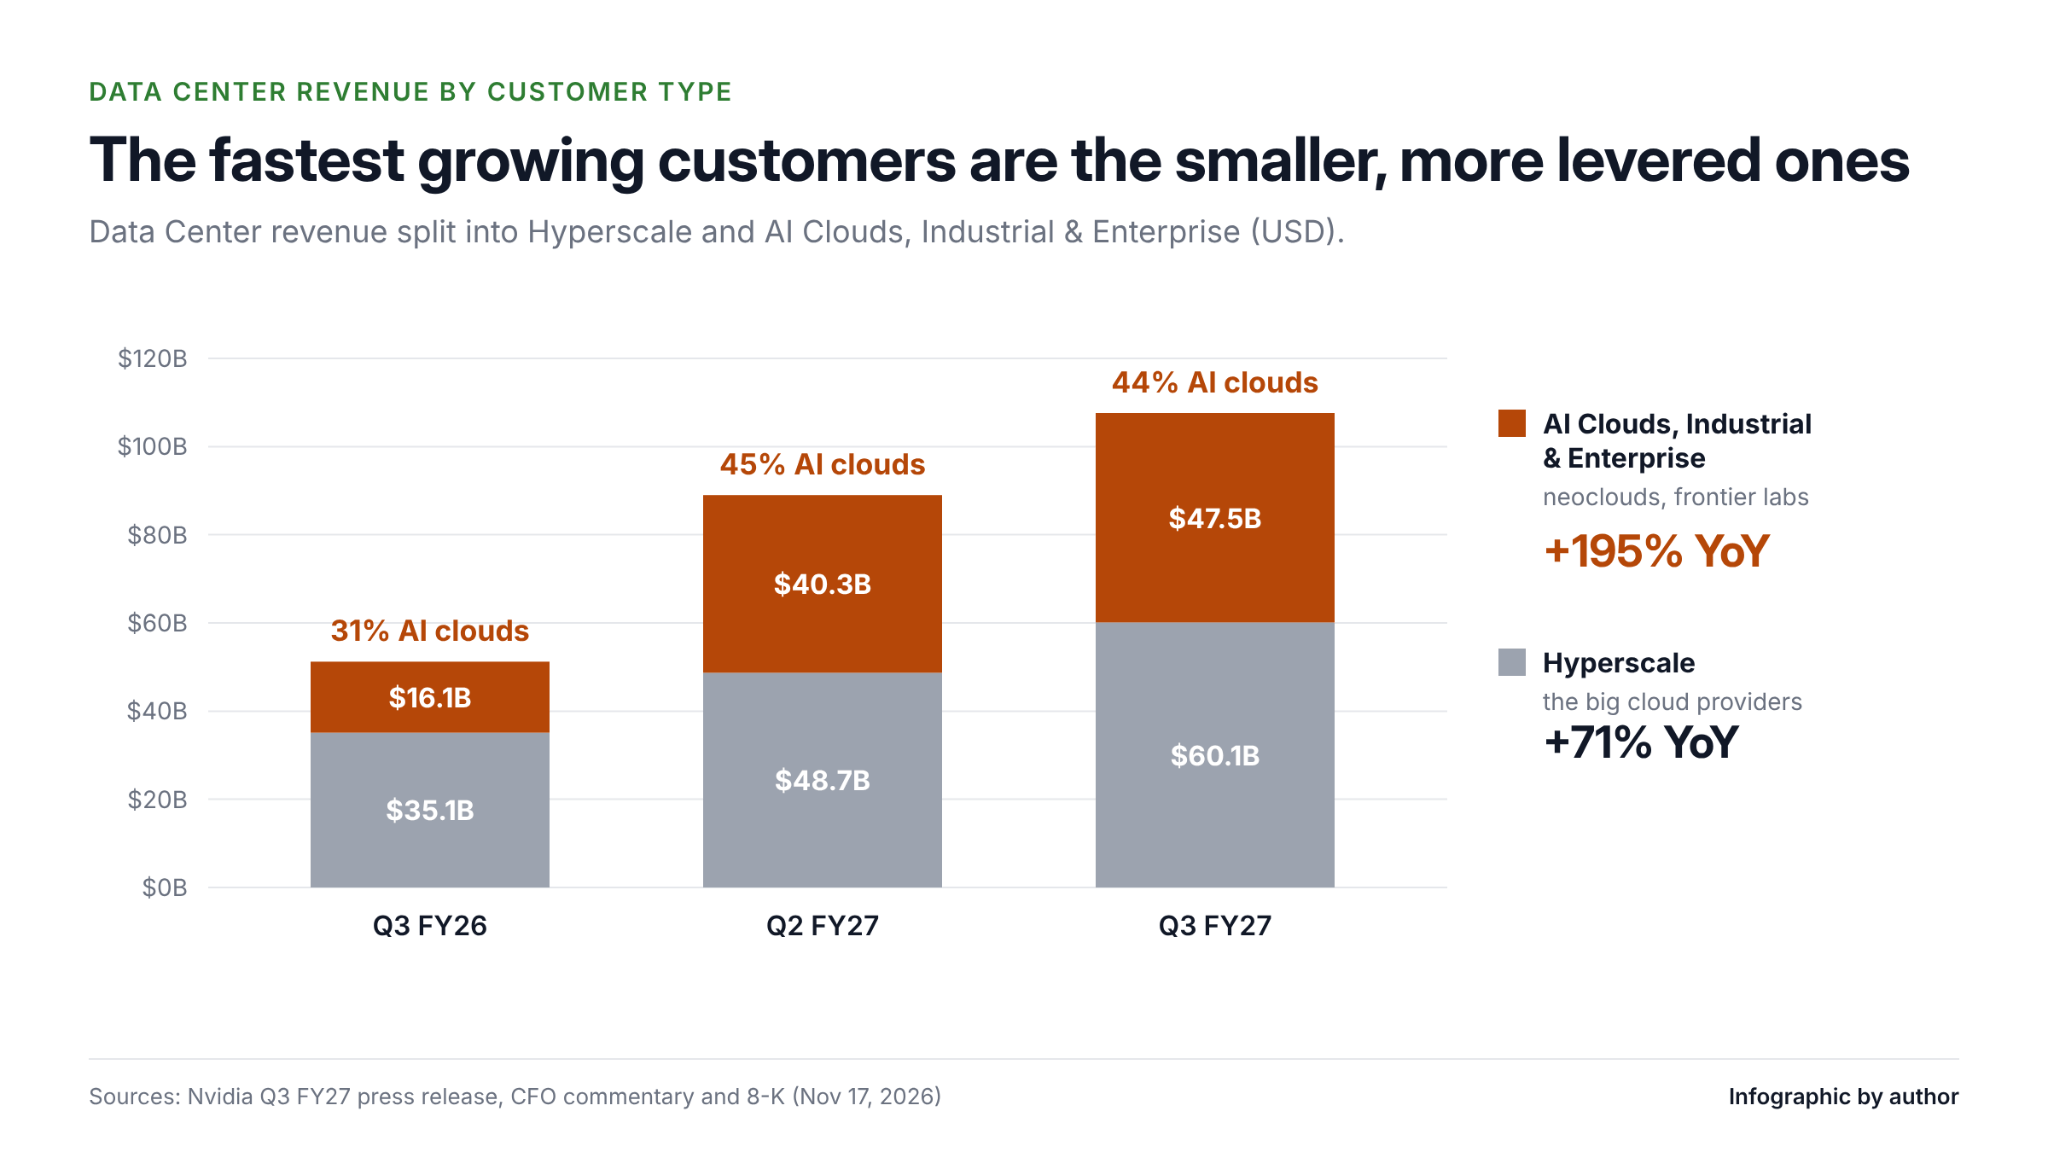
이전 글에서는 Rubin의 매출 비중이 데이터센터 매출의 약 20%에 도달해야 한다고 봤습니다. 이번 실적에서 실제 비중은 18.6%로, 당시 제시했던 기준에 상당히 근접했습니다. 첫 생산 출하 분기부터 데이터센터 매출 1,076억 달러 가운데 이 정도를 차지했다면 초기 판매는 긍정적으로 평가할 만합니다. 기존 Blackwell에서 Rubin으로 제품을 전환하는 과정에서도 매출이 크게 늘었다는 점이 특히 좋았습니다.
Rubin의 출하가 늘어나면서 엔비디아는 내년도 성장 전망도 높였습니다. 2028회계연도 매출 성장률을 기존 약 70%에서 75%로 상향했는데, 단순히 고객 주문이 많다는 이유만으로 전망을 바꾼 것은 아닙니다. 콜레트 크레스 임시 CEO는 수요가 계속 증가하는 가운데 추가 공급 물량까지 확보했다고 설명했습니다. 이전에는 주문을 받아도 생산능력이 부족해 모두 공급하기 어려웠지만, 이번에는 공급 여건이 나아지면서 더 높은 성장률을 제시할 수 있었습니다.
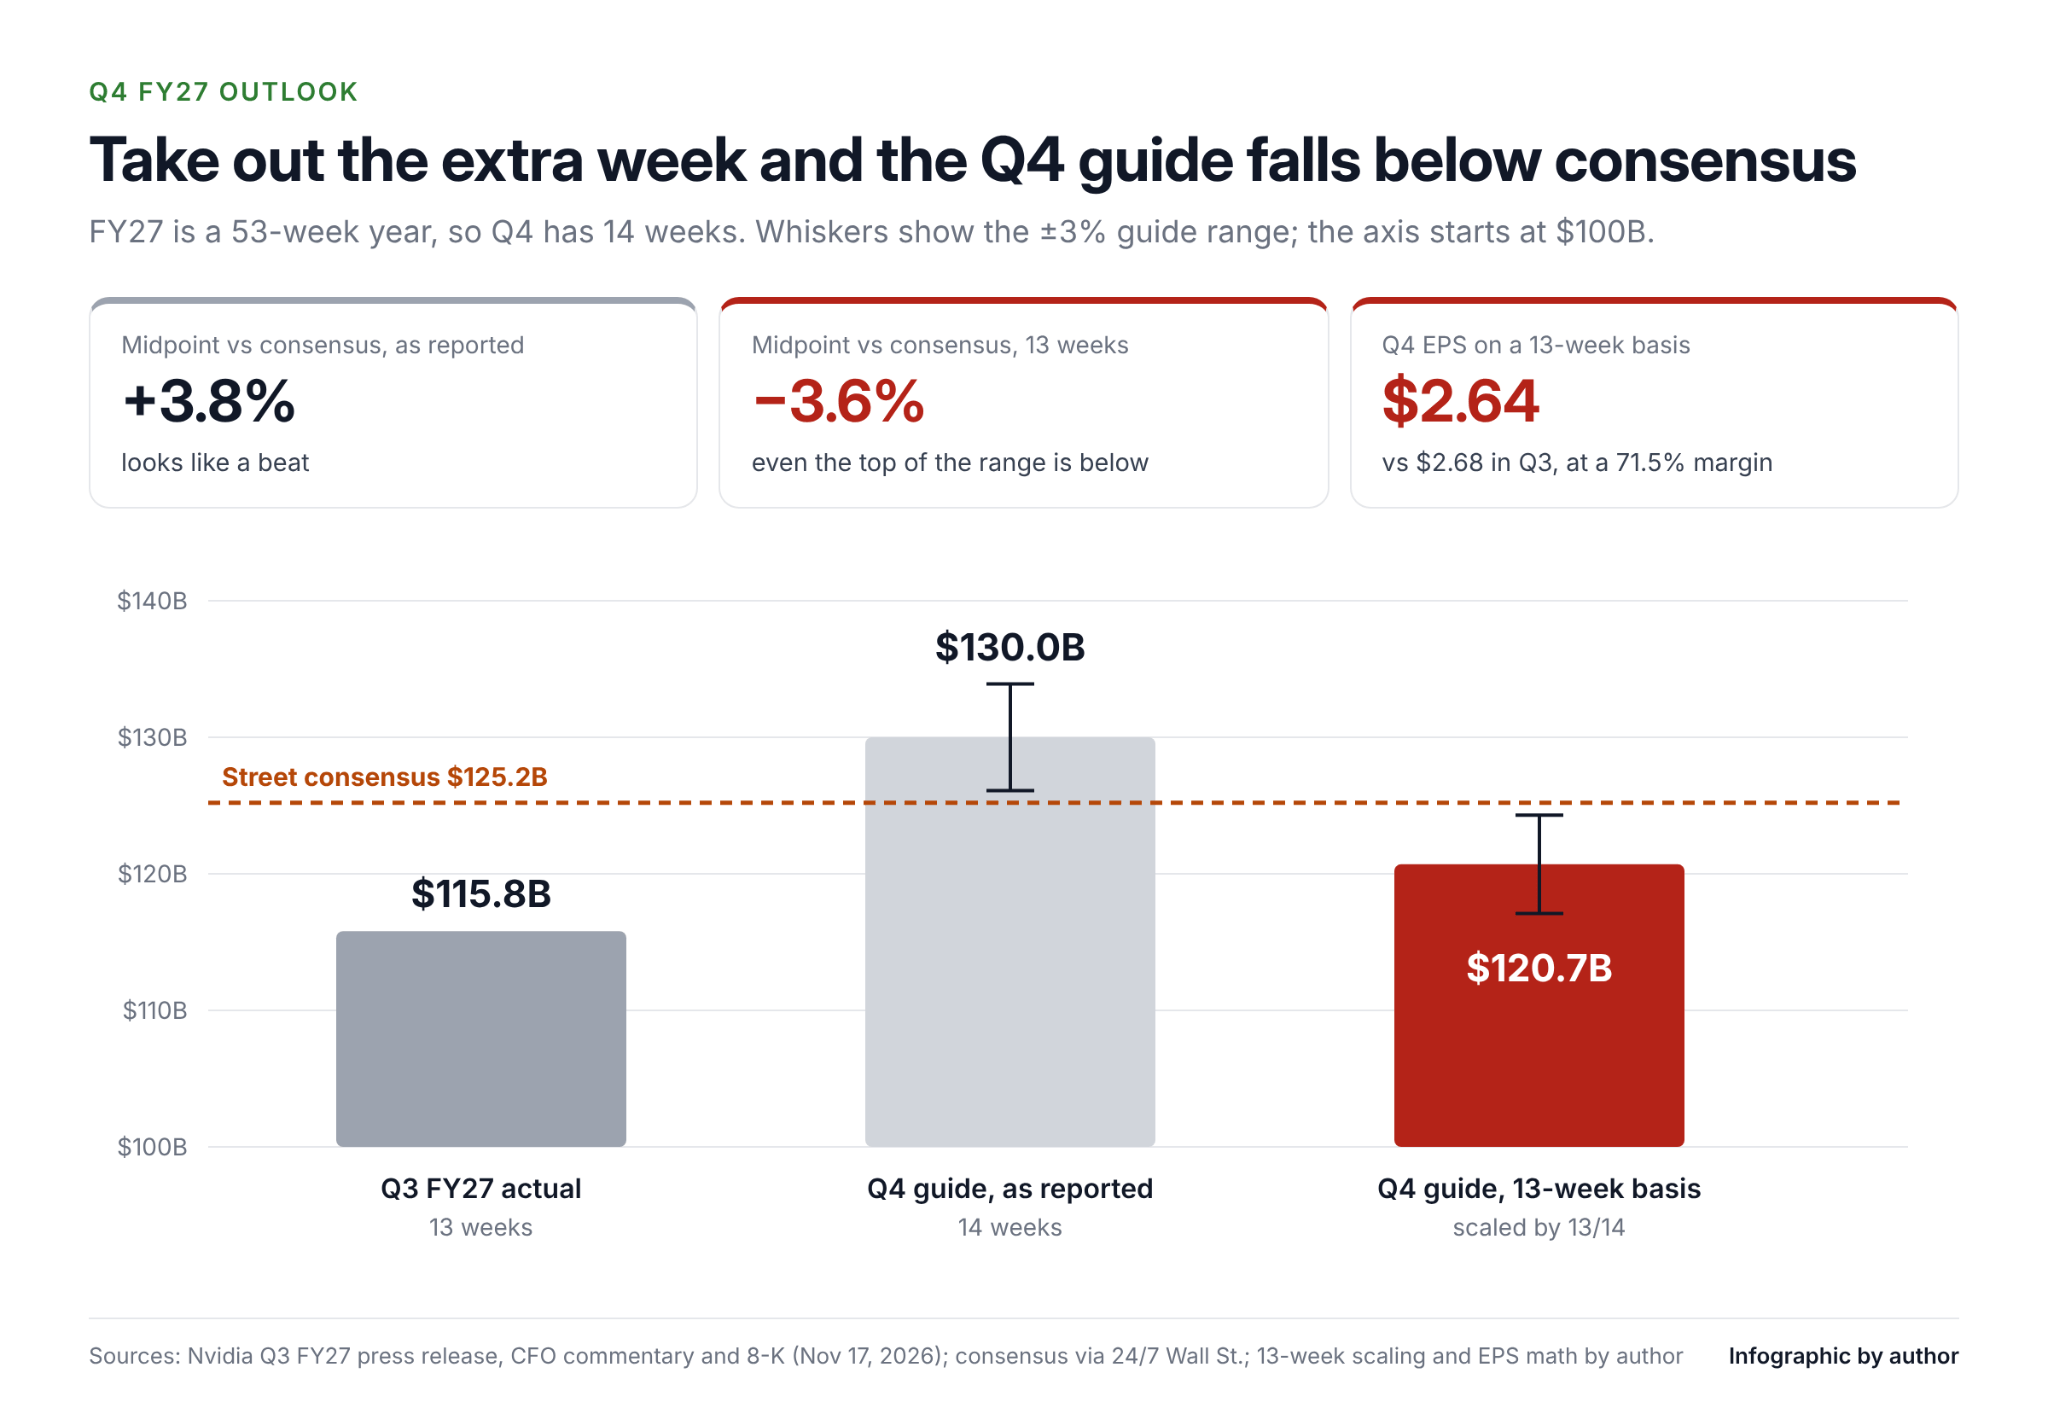
당장 4분기 매출도 시장 예상치 1,253억 달러를 웃도는 1,300억 달러에서 위아래 3%로 전망했습니다. 3분기에 발생했던 중국향 허가 Hopper 매출 24억 달러를 제외하고도 높은 매출을 예상한 겁니다. 다만 이번 4분기는 직전 분기보다 한 주가 많은 14주로 구성돼 있어, 분기 성장률을 그대로 비교하면 성장세가 실제보다 강해 보일 수 있습니다.
젠슨 황의 퇴진 이후에도 기존 공급 확대 계획이 이어지고 있다는 점은 긍정적입니다. 경영진 교체 당시에는 주요 의사결정이 늦어지거나 대형 고객과의 협력에 차질이 생길 수 있다는 우려가 있었지만, 이번 실적에서는 그러한 문제가 드러나지 않았습니다. 임시 경영진 체제에서 오히려 성장 전망을 높였다는 점에서 당장의 사업 운영은 예상보다 안정적인 모습입니다.
이전 글에서 제시했던 Rubin 매출 비중과 성장률 전망은 모두 기대에 가까운 결과가 나왔습니다. 다만 이번 실적을 살펴보면서 한 가지 더 관심이 가는 부분이 있었습니다. 매출 전망은 높아졌지만 4분기에는 영업이익이 매출만큼 빠르게 늘어나지 않을 것으로 예상된다는 점입니다.