
안녕하세요, 구독자님. 천대표의 투자레터입니다.
오늘은 가치주에 대한 정말 재밌는 논문들을 쉽게 설명드려보고자 합니다.
가치주란 근본적으로 기대되는 현금흐름보다 저렴하게 거래되고 있는 종목입니다. 미래의 장기 기대수익률이 높은 주식, 가치 대비 가격이 낮은 주식 등으로 표현이 가능합니다. 한편 '싼게 비지떡'이라는 표현도 있는데요, 시장에서 이러한 가치주 투자의 기회가 잔존한다는 것 자체가 이상하지 않으신가요?
가치주가 장기적으로 초과성과를 내는 이유에 대해 업계에서는 크게 2가지 관점으로 바라보는 면이 있습니다.
한 가지는 가치주가 다른 종목들 대비 실제로 ‘비지떡’이어서, 추가적인 위험을 가지고 있다는 것이죠. 그 추가적인 위험에 대한 보상으로 높은 수익률이 나타난다는 관점입니다. 가치주는 배당, 실적 등에서 높은 이익 불확실성, 높은 부채비율을 지니고 있을 수 있고, 그 위험을 감내해야 하는 만큼 할인되어 있다는 뜻입니다.
두 번째는 시장 참여자들의 반복적인 착오(Mis-pricing) 로 인해 초과수익이 발생한다는 관점입니다. 실적이 약한 종목들에서 시장 참여자들의 과도한 비관으로 인해 적정가격과의 괴리가 발생하고 이 괴리가 좁혀지면서 수익이 발생한다는 관점입니다. 그러므로 '같은 값이면 다홍치마'가 만들어질 가능성도 높습니다.
실제로 사람들은 위험을 과도하게 싫어합니다. 그러니 추가적인 위험에 대해, 과도한 비관이 발생한다는 것은 어찌보면 같은 이야기일 수도 있습니다.
어쨌든 오늘은 가치주의 초과성과를 ‘가격 착오’(Mis-pricing) 관점에서 실험한 논문 2편의 핵심 내용을 소개해 드리고 두물머리 내부에서 유사하게 진행한 실험결과도 같이 살펴보도록 하겠습니다.
첫번째는 ”가치주와 고평가주에서 기대치 오류 포착하기” 라는 제목의 논문입니다.
- Identifying Expectation Errors in Value/Glamour Strategies: A Fundamental Analysis Approach. Piotroski, Joseph D. and So, Eric C. (May 9, 2012). Review of Financial Studies (RFS), 25(9): 2841-2875 , Available at SSRN: https://ssrn.com/abstract=1757025
이 논문의 핵심요지는 'Value(가치주) / glamour(고평가주) 효과' (가치주가 고평가주식에 비해 초과수익이 발생한다 사실) 가 시장의 Mis-pricing 에 의한 것이라면,
'Value(가치주) / glamour(고평가주) 효과', 즉 Value의 Glamour 대비 초과수익이 시장의 기대와 실제 펀더멘털의 괴리가 큰, 즉 착오가 큰 그룹에 집중되어야 한다는 주장입니다.
이를 테스트해본 결과,
실제 대부분의 초과 수익이 시장의 기대치와 펀더멘털간 괴리가 큰 그룹에 집중되었다는 것을 밝히는 논문입니다.
펀더멘털 스코어는 미래 펀더멘털에 예측력이 있다고 알려져 있는 피오트로스키 스코어를 이용했습니다. 아래는 저자가 Mis-pricing이 존재하는 그룹을 어떻게 개념화시켰는지를 나타냅니다.
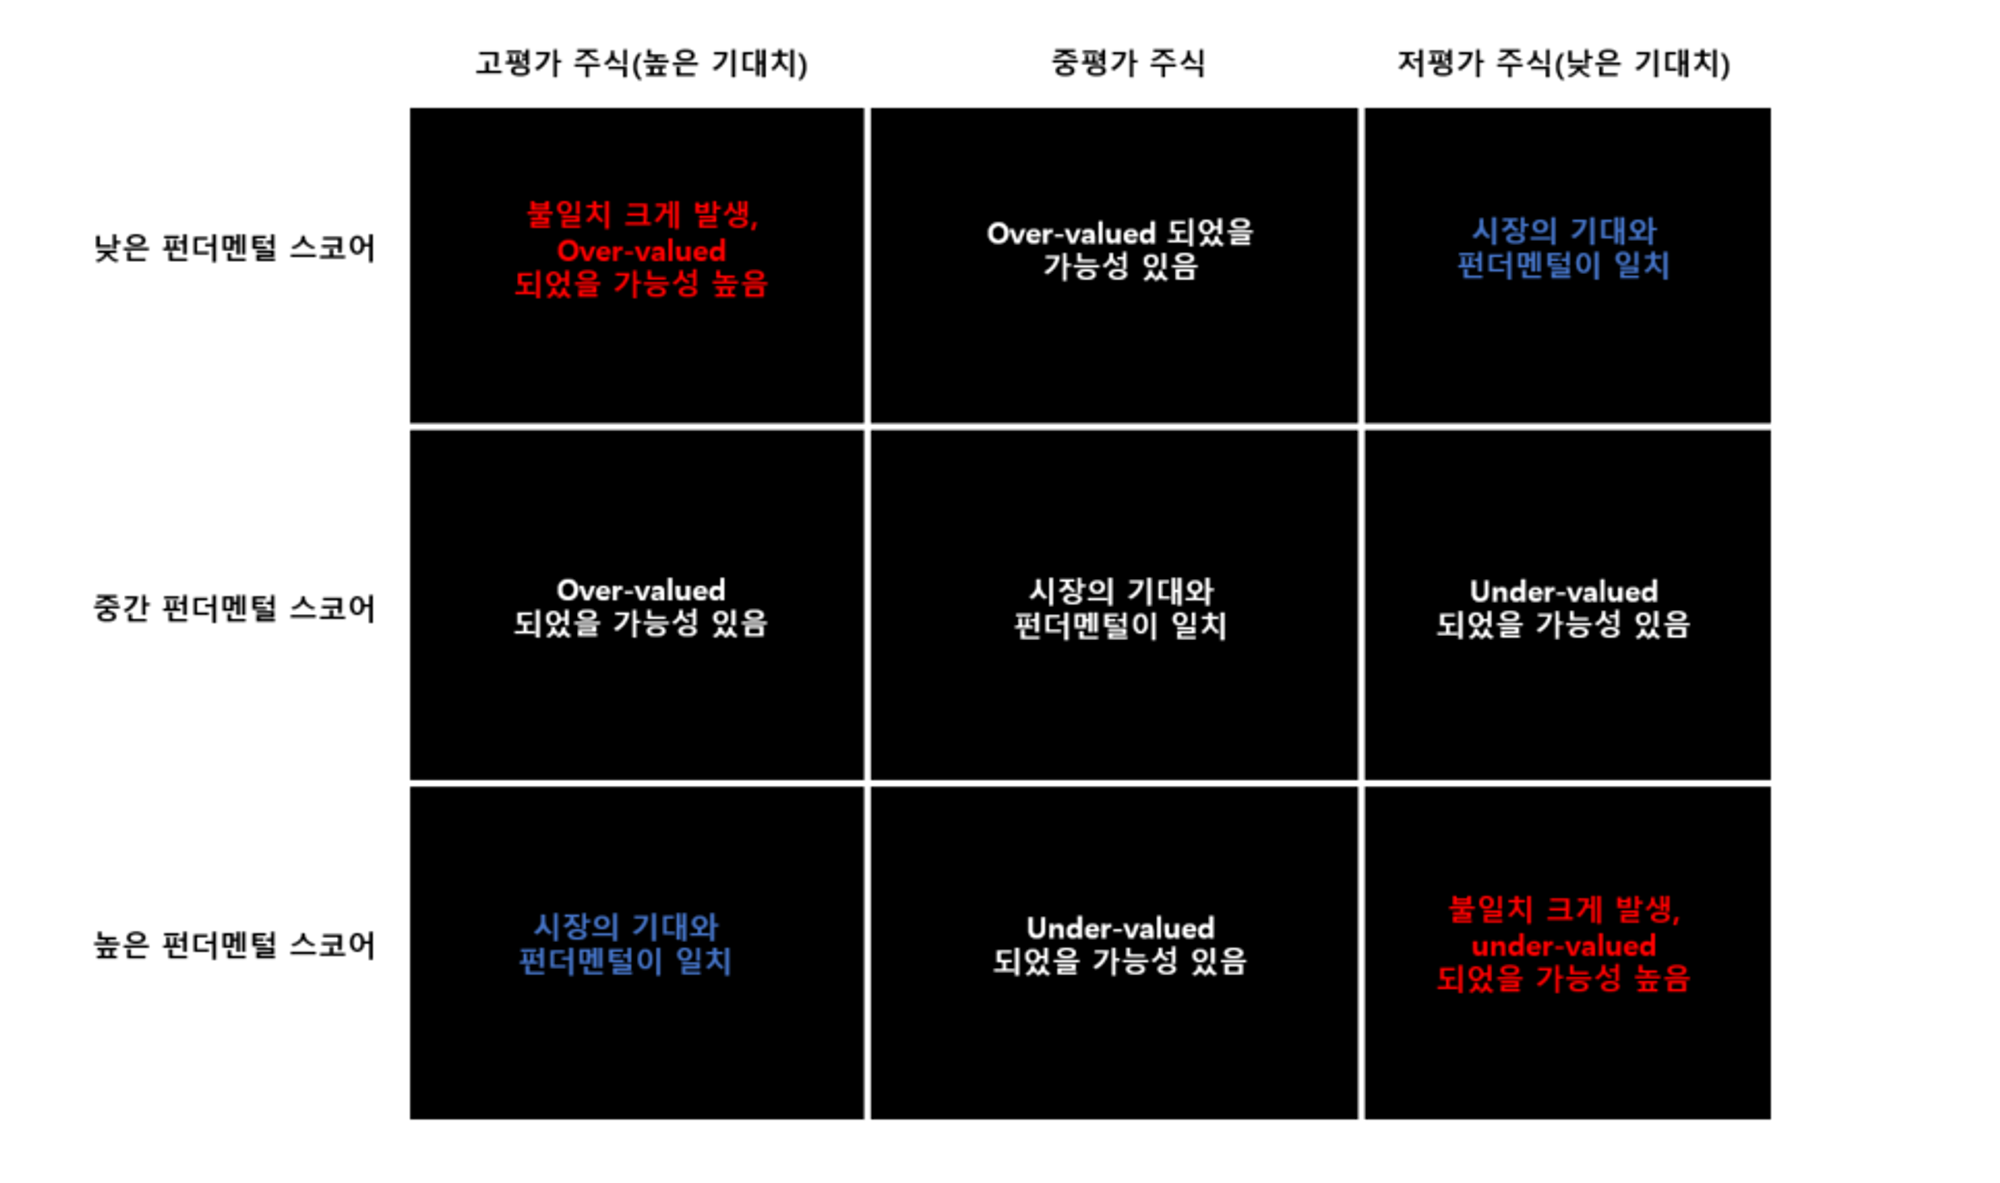
빨간색 글자로 된 부분이 의미하는 것은,
시장의 기대치와 실제 종목의 펀더멘털의 불일치가 크게 일어나는 부분입니다. Under-valued 된 그룹에서 long position 을, Over-valued 된 그룹에 short-position을 취한다고 가정했을때 큰 수익이 발생할 것으로 예상되는 그룹 입니다.
반면, 파란색 글자로 된 부분은 시장의 기대치와 종목의 펀더멘털에 차이가 없는 그룹입니다. 비싼데 비싼 이유가 있는 종목들, 싼데 싼 이유가 있는 종목들이겠죠. 이런 그룹들을 거래한다고 하면 특별한 수익을 기대하기 어려울 것으로 예상이 됩니다.
실제 테스트 결과는 어떨까요.
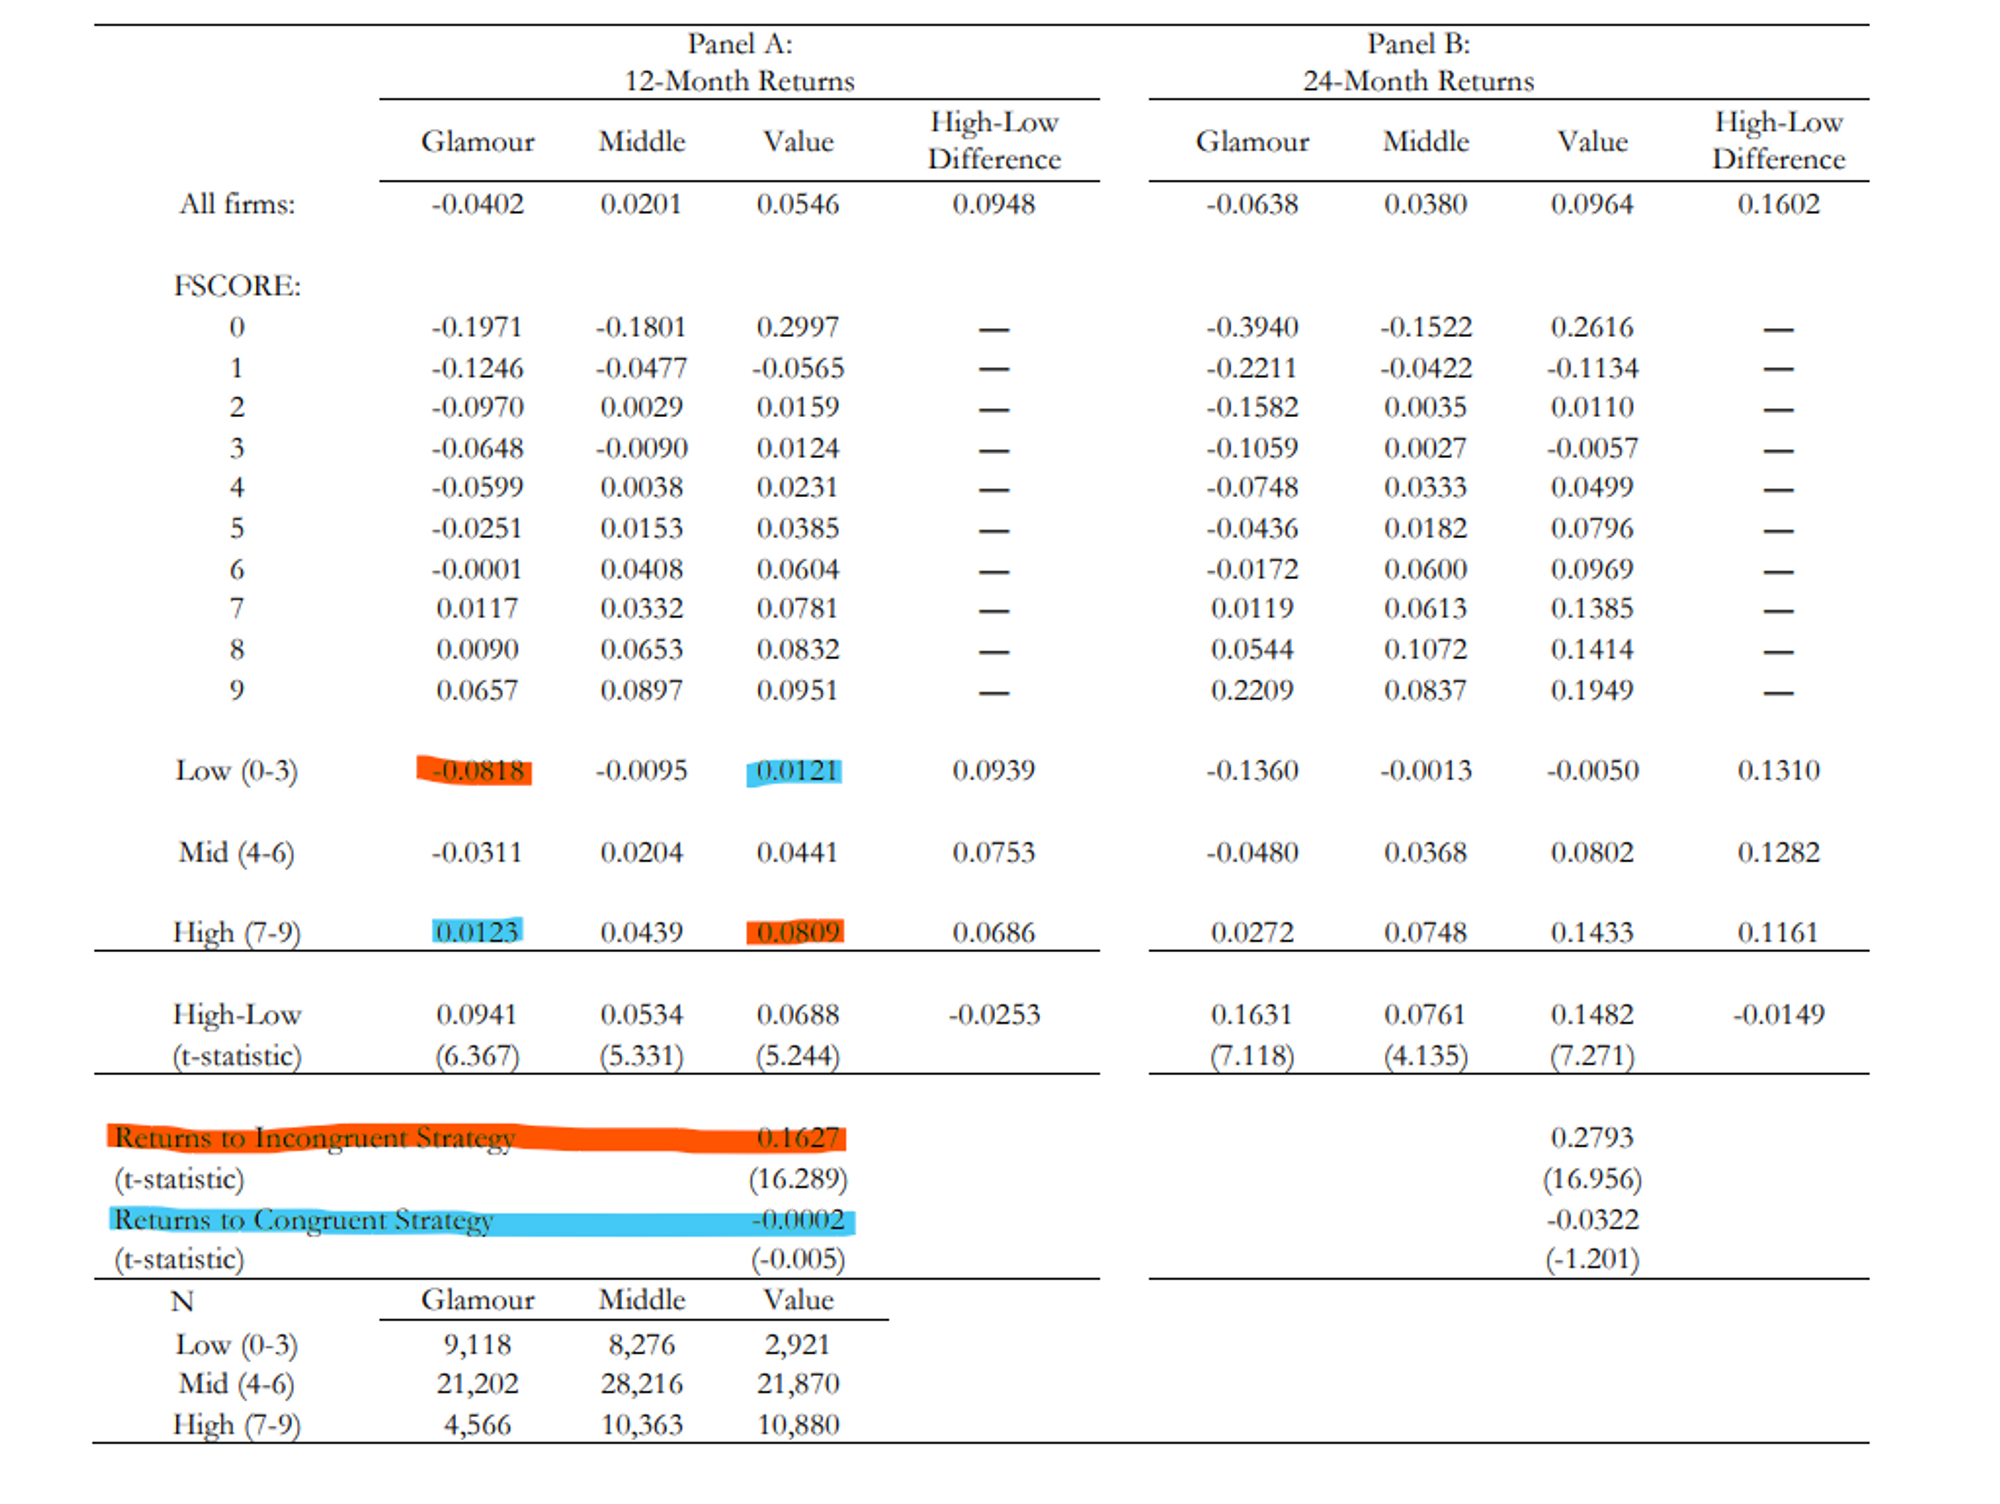
빨간색 그룹의 수익은 빨간색 펜으로, 파란색 그룹의 수익은 파란색으로 표시를 해봤습니다.
Glamour(고평가) 에서 Low(0-3)은 Over-valued 종목들의 1년뒤 수익을 의미하며, Value 에서 High(7-9) 는 Under-valued 된 종목들의 향후 1년뒤 수익을 의미합니다.
반대로,
Glamour(고평가) 에서 High(7-9)는 고평가이면서 펀더멘털이 좋은 종목들의 1년뒤 수익을 의미하며, Value 에서 Low(0-3) 는 저평가이면서 나쁜 펀더멜털을 가진 종목들의 향후 1년뒤 수익을 의미합니다.
최종적으로 Returns to Incongruent Strategy 는 'Value - High'(Under-valued) 그룹 Long position, 'Glamour - Low' ( Over-valued ) 그룹에는 Short-position을 취한다고 했을때 수익을 나타내며,
Returns to Congruent Strategy 는 'Value - low' 그룹 long, 'Glamour - High' short position을 취했을때 수익을 나타냅니다.
Returns to Incongruent Strategy = 0.1627 로 매우 높은 수익을 발생시키는 반면에
Returns to Congruent Strategy = -0.0002로 수익이 거의 발생하지 않는 결과를 나타내었습니다.
이 결과는 'Value(가치주) / glamour(고평가주) 효과'가 Mis-pricing(시장의 실수) 에 의한 것이라는 가설에 힘을 실어주는 동시에,
과거의 재무성과를 통해 가격착오가 크게 존재하는 진짜 가치주를 뽑아낼 수 있다는 의미를 가진 실험입니다.
두번째 논문은, Why Do Enterprise Multiples Predict Expected Stock Returns? https://jpm.pm-research.com/content/46/1/123 으로 앞선 논문과 유사한 결론을 가지고 있습니다. 다만,
앞선 실험과는 다른 Valuation 지표와 펀더멘털 스코어로 테스트 진행했습니다.
이 논문에서는 Valuation 지표로 EV / EBITDA 를 사용하였고, 펀더멘털 스코어는 피오트로스키 F-Score를 조금 개량하여 사용하였습니다.
저자들의 발견은 다음과 같습니다.
- EV / EBITDA 지표는 Mis-pricing 을 잘 포착할 수 있는 지표이다.
- EV / EBITDA 지표는 시장 센티먼트가 좋을때 특히 잘 동작하는데 이는 이 효과가 Mis-pricing 에 의한 것임을 추가적으로 뒷받침하는 증거이다.
- 약 80% 의 알파는 숏포지션에서 발생한다. 만약 숏포지션 구축 비용이 높다면 높은 Mis-pricing 그룹으로 구성된 포트폴리오로 수익을 내는것이 현실적으로는 쉽지 않을 수 있다는 것을 나타낸다.
아래 차트가 이 논문의 핵심이 되는 차트입니다.
시장의 기대치( 저평가 / 고평가 여부 ) 를 EV / EBITDA 멀티플을 사용하여 분류하여 나눈 후,
각 그룹안에서 펀더멘털을 변형한 피오트로스키 스코어를 사용하여 그룹을 추가적으로 분류합니다.
High-Mispricing Combo, 즉 가격 착오가 큰 조합은
저평가인 동시에 높은 펀더멘탈 스코어를 가진 그룹 long 포지션 & 고평가인 동사에 낮은 펀더멘탈 스코어를 가진 그룹 Short 포지션을 의미하며,
Low-Mispricing Combo, 가격 착오가 작은 조합은
저평가인 동시에 낮은 펀더멘탈 스코어를 가진 그룹 long 포지션 & 고평가인 동시에 높은 펀더멘탈 스코어를 가진 그룹 숏 포지션을 나타냅니다.
만약 가설이 맞다면, 앞선 실험과 동일하게 가격착오가 큰 그룹에서는 높은 수익이 발생하고, 가격착오가 작은 그룹에서는 수익이 발생하지 않아야 자연스럽습니다. 결과를 볼까요?
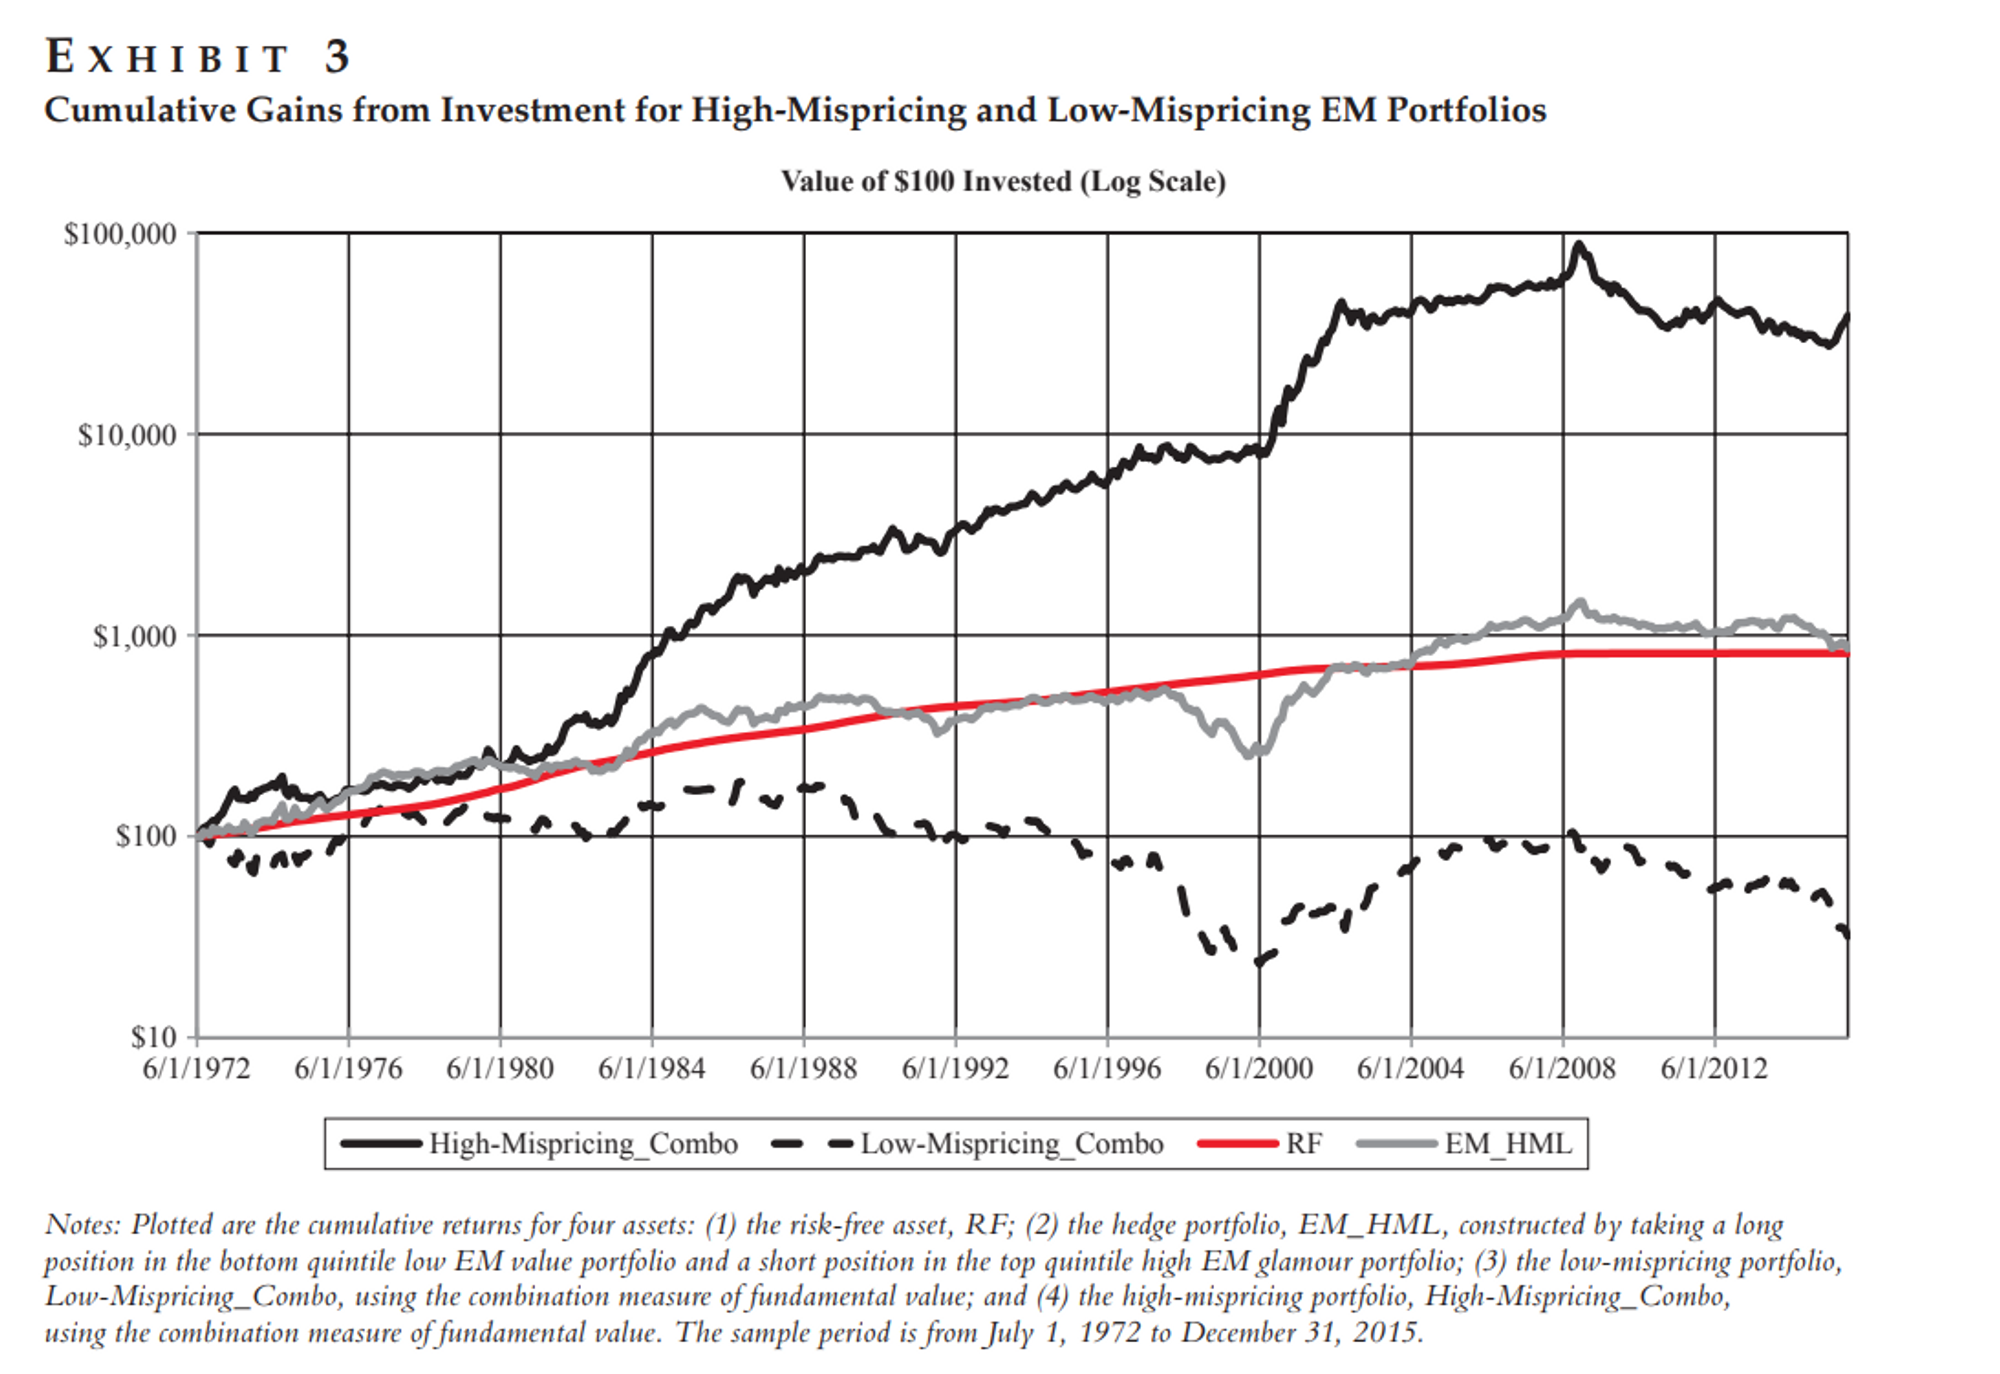
High-Mispricing combo 포트폴리오의 수익률이 장기적으로 좋은 성과를 낸 반면에,
Low-Mispricing Combo 포트폴리오의 수익률은 장기적으로 수익이 없었음을 볼 수 있습니다.
이번 실험에서도 다시 한번, 가치주의 초과성과는 시장에서 반복적으로 발생하는 '과도한 비관'에서 발생한다는 것을 확인시켜주고 있고, 과거 재무성과를 통해 가격착오가 존재하는 가치주만을 선별할 수 있다는 사실을 알려주고 있습니다.
수익의 원천이 시장 참여자들의 반복적인 실수에서 발생하는 요인이라면, 그리고 특별히 참여자들이 다른 특징을 가진 것이 아니라면 다른 국가의 시장에서도 적용될 수 있는 개념일 겁니다.
그래서 두물머리 Quant Team 에서는 앞서와 유사한 실험을 다른 국가들에도 적용을 해봤습니다.
두물머리 내부에서 제작한 Fundamental Score 와 밸류 지표를 기반으로 테스트를 진행했습니다.
한국 시장입니다.
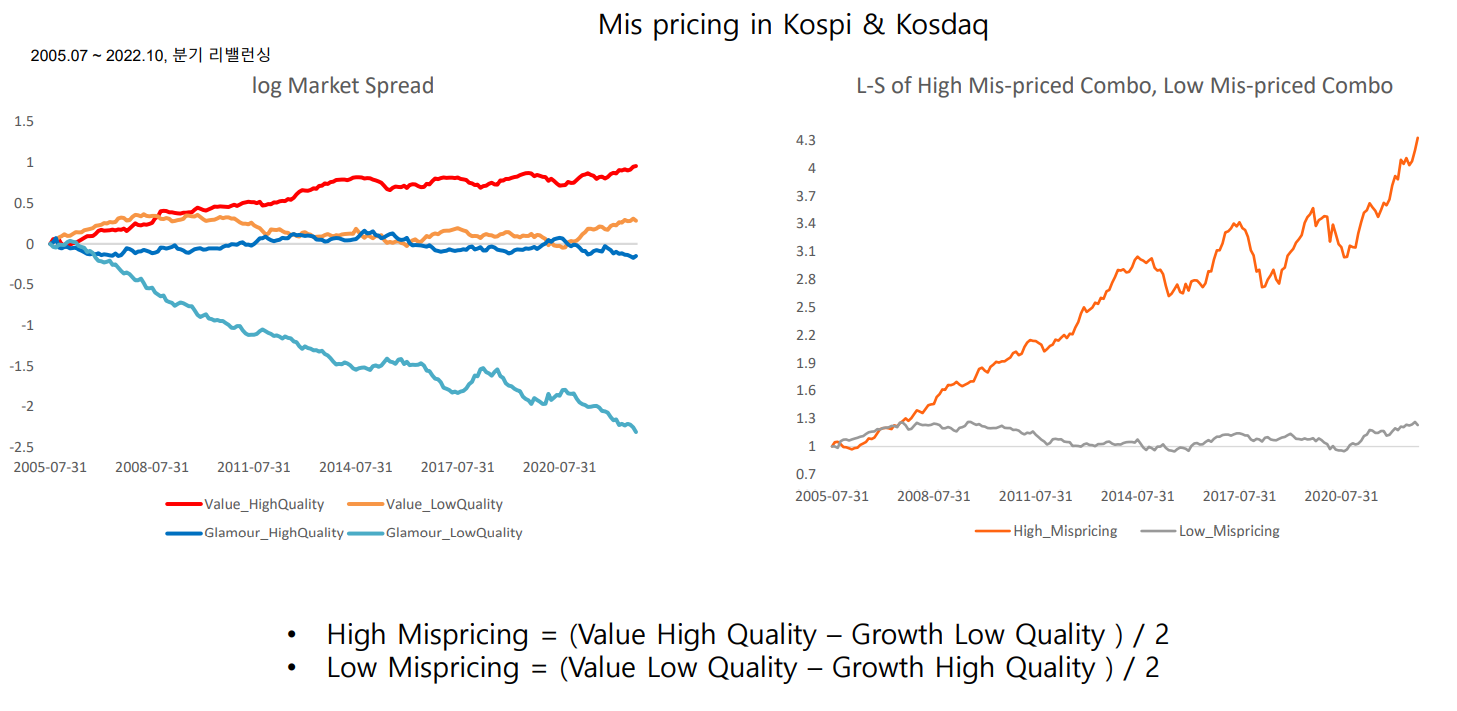
오른쪽 차트의 주황색 선이 가격착오가 큰 그룹을 나타냅니다. 확실히 가격착오가 작은 그룹(회색 선) 이 수익이 거의 발생하지 않았던 것에 비해 큰 가격착오를 지속적으로 포착하는 그룹에서 수익이 월등히 앞서는 것을 볼 수 있습니다.
일본 시장에서의 실험결과 입니다. 일본도 유사한 결과를 나타내고 있습니다.
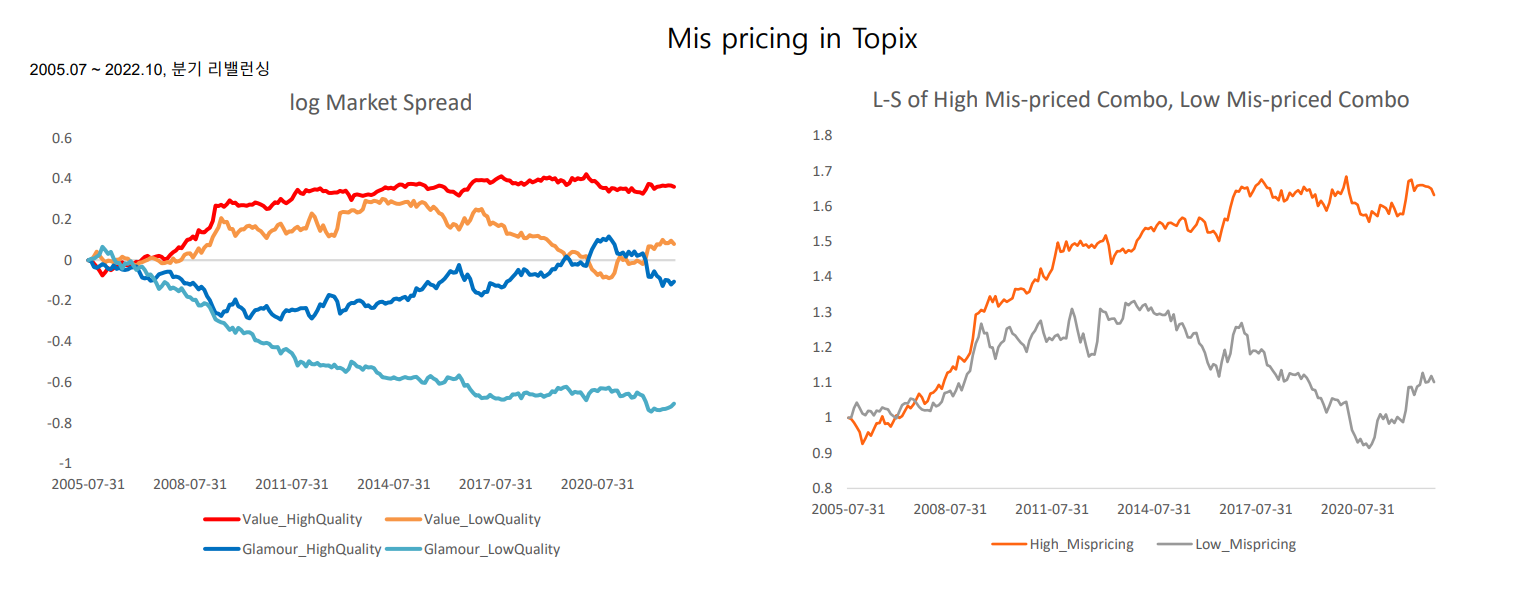
미국 뿐 아니라, 한국과 일본에서도 과거 재무성과를 통해 가격 착오가 큰 (Mis-pricing) 그룹을 구성함으로써 시장의 실수가 담겨있는 진짜 가치주를 뽑아낼 수 있음을 나타내는 결과입니다.
정리하자면, 싼게 비지떡이라는 말, 비싼게 비싼 값을 한다는 말도 모두 사실입니다. 다만 그럼에도 싼데도 좋은 것, 안 좋은데도 비싼 것 역시 존재합니다. 같은 가격의 다홍치마가 존재한다는 것이죠. 그 근원은 군중의 심리일 것입니다. 군중은 투자를 대할 때 때론 소비자와 흡사한 관점으로 접근합니다. 소비적 투자라고 할 수 있겠죠. 그래서 한창 기분이 좋을 때는 아무 주식이나 비싸게 사기도 하고, 때론 생각보다 나쁘지 않은 주식도 매우 저렴하게 매도하기도 합니다. 무조건 싸게 사면 좋다기 보다는, 주식의 품질과 가격 간의 괴리를 밝혀낼 수 있다면 주식 투자에 큰 도움이 될 것 같습니다.
이러한 분석의 틀을 중심으로, 종목 투자에 도움이 될 수 있는 지표를 제공하도록 하겠습니다.
의견을 남겨주세요
hooksso
재미있게 잘 봤습니다. 두 번째 논문의 "약 80% 의 알파는 숏포지션에서 발생한다"는 말은, 개별 주식 숏 포지션을 구축하기 힘든 개인 투자자에게는 논문 결과의 수익을 온전히 취하기 힘들다는 말이겠군요.
의견을 남겨주세요