주가 반등과 높아진 정책금리 경로
많은 투자자들의 체감과는 다르겠지만, 이번 주 미국 증시는 반등했습니다. S&P 500은 2.51%, 나스닥은 2.27%, 러셀 2000은 1.32% 올랐고 VIX는 24.73% 하락한 19.30으로 내려왔습니다. 다만 상승분의 대부분은 11월 9일 하루에 만들어졌습니다. 월요일 S&P 500이 2.35%, 나스닥이 2.74% 급등한 이후에는 상승세가 이어지지 못했습니다.
앞서 살펴봤듯이 주초 반등에는 급락으로 줄였던 포지션을 다시 늘리는 움직임과 옵션 헤지 환매, ETF 리밸런싱이 상당한 영향을 미쳤습니다. 이러한 매수세가 진정된 뒤에는 물가와 금리 문제가 다시 부각됐습니다.
11월 10일 발표된 미국의 10월 소비자물가는 헤드라인이 전월 대비 0.4%, 근원은 0.3%로 모두 시장 예상을 0.1%포인트 웃돌았습니다. 특히 CPI 발표 직전 월러 연준 이사가 근원물가 0.3% 안팎 이상이면 12월 50bp 인상을 검토해야 한다고 밝힌 만큼, 시장의 관심은 12월 인상 여부에서 인상 폭과 내년 1월의 연속 인상 가능성으로 옮겨갔습니다.
13일 발표된 생산자물가는 전월 대비 0.3%로 예상치 0.4%를 밑돌았지만, 전년 대비 상승률은 9월 6.3%에서 6.5%로 높아졌습니다. 생산자물가가 예상보다 낮게 나왔어도 연준의 긴축 전망을 크게 바꾸지는 못했습니다.
채권시장에서는 이러한 변화가 뚜렷하게 나타났습니다. 이번 주 미국 5년물 국채금리는 33bp 오른 4.98%, 10년물은 30bp 오른 5.15%로 마감했습니다. 달러 인덱스도 1.09% 상승한 반면 금은 4.60% 하락했습니다.
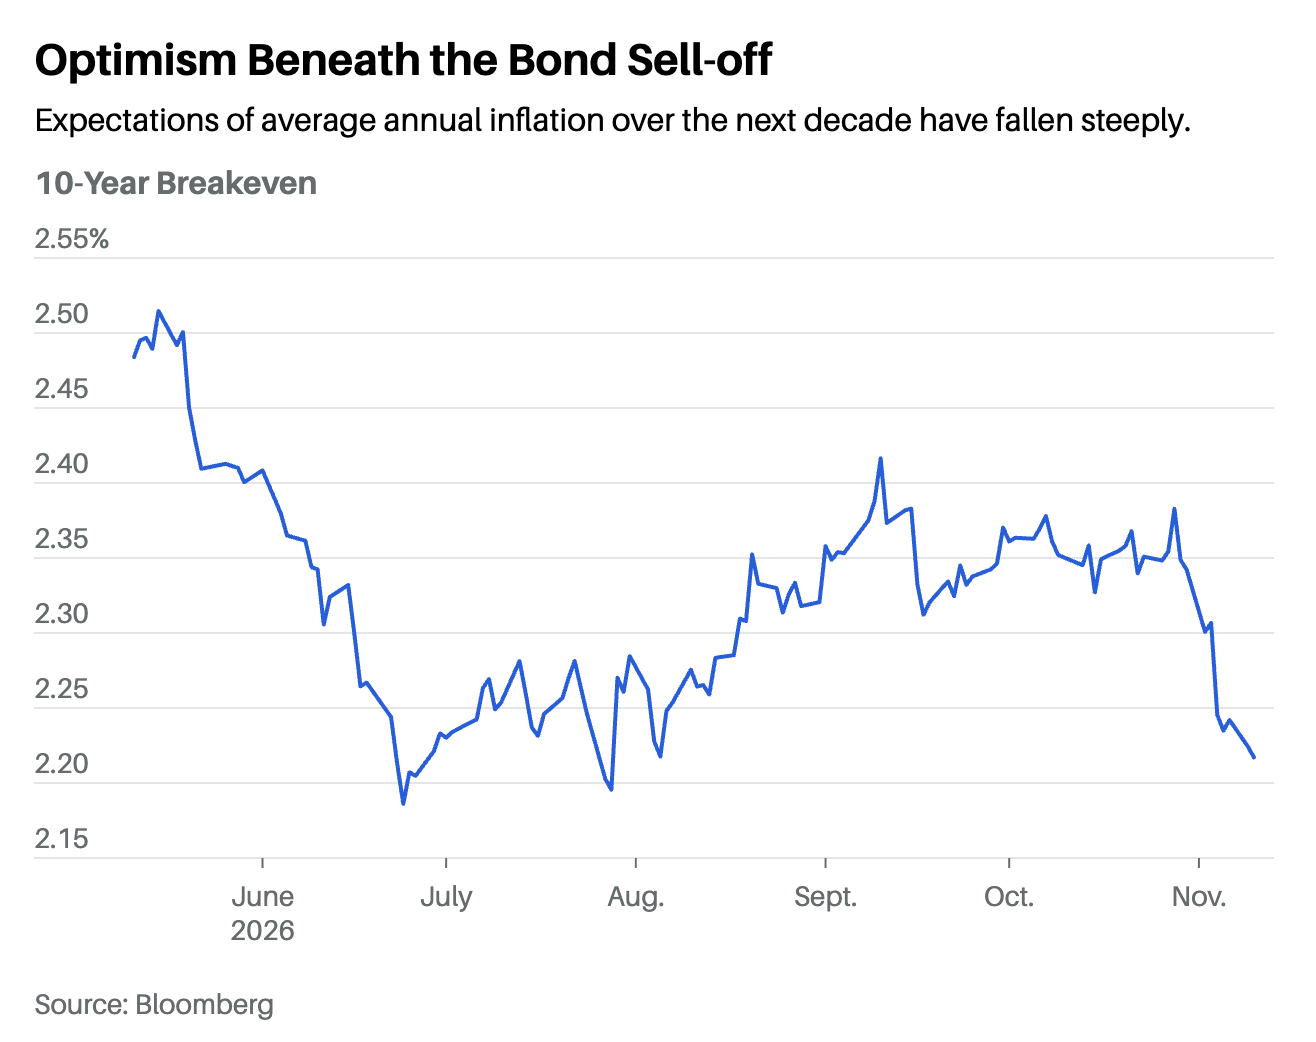
이번주 발행한 다른 글에서 언급한 것처럼 CPI 발표 당일에는 장기 인플레이션 기대보다 실질금리가 상승한 영향이 컸습니다. 10년 브레이크이븐 인플레이션은 11월 10일 2.217%로 7월 28일 이후 가장 낮았고, 명목 국채금리와 물가연동국채 수익률은 거의 같은 폭으로 올랐습니다. 시장이 장기적인 물가 상승보다 연준의 추가 긴축과 높은 금리의 장기화에 더 민감하게 반응한 겁니다.
현재 12월 금리 인상 가능성은 높지만 50bp 인상이나 내년 1월 연속 인상까지 확정된 상황은 아닙니다. 다만 이번 주 주식시장이 반등하는 동안 채권시장에서는 예상 정책금리 경로가 높아졌습니다. 높은 실질금리가 이어진다면 미래 이익에 대한 기대가 주가에 크게 반영된 성장주에는 부담이 커질 수 있습니다.