월러 발언과 CPI가 바꾼 금리 인상 전망
2026년 11월 10일 미국 10년물 국채금리가 장중 5%를 넘어섰고, 12월 연방공개시장위원회(FOMC)에서는 50bp 인상 가능성까지 다시 등장했습니다. 예상보다 높은 소비자물가지수(CPI)가 발표되면서 연준의 추가 긴축 우려가 커졌지만, 시장의 금리 전망을 처음 바꾼 것은 CPI가 아니었습니다. CPI 발표보다 앞서 나온 크리스토퍼 월러 연준 이사의 발언이 먼저 12월 금리 인상 가능성을 높였습니다.
월러 발언 직전만 해도 시장은 12월 금리 동결 확률을 17.6%, 25bp 인상 확률을 82.4%로 보고 있었습니다. 그런데 월러가 근원 CPI가 전월 대비 0.3% 안팎 또는 그 이상으로 나오면 50bp 인상도 검토해야 한다고 밝히면서 상황이 달라졌습니다. CPI가 발표되기도 전에 25bp 인상 확률이 100%에 도달한 겁니다. 월러가 50bp 인상 가능성까지 언급했지만, 시장은 우선 12월 금리 인상을 확실시하는 방향으로 반응했습니다.
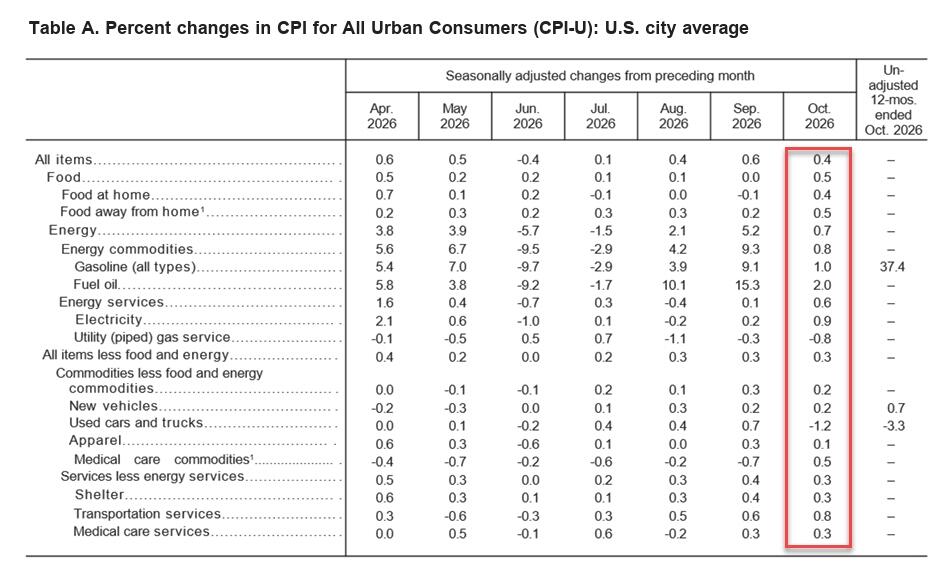
이후 발표된 10월 CPI는 전월 대비 0.4% 상승해 시장 예상치인 0.3%를 웃돌았습니다. 식품과 에너지를 제외한 근원 CPI도 0.3% 올라 예상치 0.2%보다 높았습니다. 특히 월러가 50bp 인상을 검토할 조건으로 제시했던 근원 CPI 0.3%가 실제로 나오면서 시장은 더 큰 폭의 인상 가능성까지 반영하기 시작했습니다. CPI 발표 직후 25bp 인상 확률은 88.7%로 낮아졌고, 대신 50bp 인상 확률이 11.3%로 등장했습니다. 정책금리 변화에 민감한 2년물 국채금리도 장중 최대 17bp 상승했습니다.
이번 CPI에서는 서비스 물가의 강세도 이어졌습니다. 근원서비스 CPI의 월간 상승률은 연율 환산 기준으로 3개월 연속 4%를 웃돌았고, 주거비를 제외한 서비스 가격도 10월에 0.45% 올랐습니다. 서비스 물가가 좀처럼 둔화되지 않는다면 연준으로서도 추가 금리 인상을 검토할 필요가 커집니다. 다만 UBS는 팬데믹 시기 자료가 계절조정에 영향을 미치면서 이번 근원 CPI 상승률이 약 0.05%포인트 높게 측정됐을 가능성을 제기했습니다.
현재 시장이 가장 유력하게 보는 경로는 여전히 12월 25bp 인상입니다. 하지만 월러 발언 이후 금리 동결 가능성이 사라진 데 이어 CPI 발표로 50bp 인상 가능성까지 등장하면서, 연준이 예상보다 강한 긴축에 나설 수 있다는 우려가 커졌습니다. 이러한 변화는 단기 국채뿐 아니라 장기 국채에도 매도 압력으로 이어졌습니다.