2분기 이연과 3분기 검증 기준
앱로빈의 2분기 매출은 19억2,400만 달러로 전년 동기보다 53%, 직전 분기보다 4.4% 늘었지만 시장 예상치에는 못 미쳤습니다. 경영진은 분기 중 광고 모델의 의미 있는 개선이 평소보다 늦어졌고, 다음 단계의 성능 개선도 분기가 끝난 뒤에야 적용되면서 매출 기여가 3분기로 넘어갔다고 설명했습니다.
앱로빈 광고 사업을 이해하려면 AXON과 MAX에 대해 알아야 합니다. AXON은 어떤 이용자에게 어떤 광고를 보여줄지 정하면서 광고 성과를 높이는 추천 모델이고, MAX는 앱 안의 광고 지면을 여러 광고 네트워크가 경쟁해 사들이도록 연결하는 중개 플랫폼입니다. AXON이 광고주의 수익률과 예산 확대에 영향을 준다면, MAX는 실제 광고 지면에 얼마나 많은 수요가 붙고 있는지를 보여주는 역할에 가깝습니다.
AXON의 성능이 좋아지면 광고주는 목표 광고수익률을 유지하면서 입찰가와 예산을 더 높일 수 있고, 늘어난 광고비는 앱로빈 매출로 이어집니다. 회사가 2분기 성장 둔화를 수요 약화보다 모델 업데이트 시점의 문제로 본 것도 이런 구조 때문입니다.
이 설명이 맞다면 3분기에는 다시 성장 속도가 올라와야 합니다. 회사가 제시한 3분기 매출 가이던스는 20억5,500만~20억8,500만 달러이고, 중간값 20억7,000만 달러는 2분기보다 약 7~8% 높은 수준입니다. 직전 분기 성장률이 4.4%였다는 점을 감안하면, 분기 말 이후 적용된 모델 개선이 광고주 예산을 늘리면서 매출 증가율도 다시 끌어올린다는 전제가 깔려 있습니다.
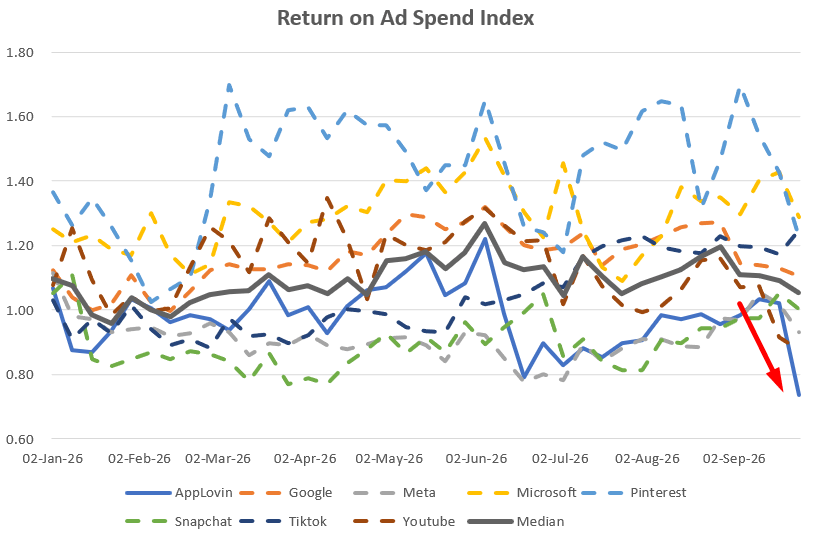
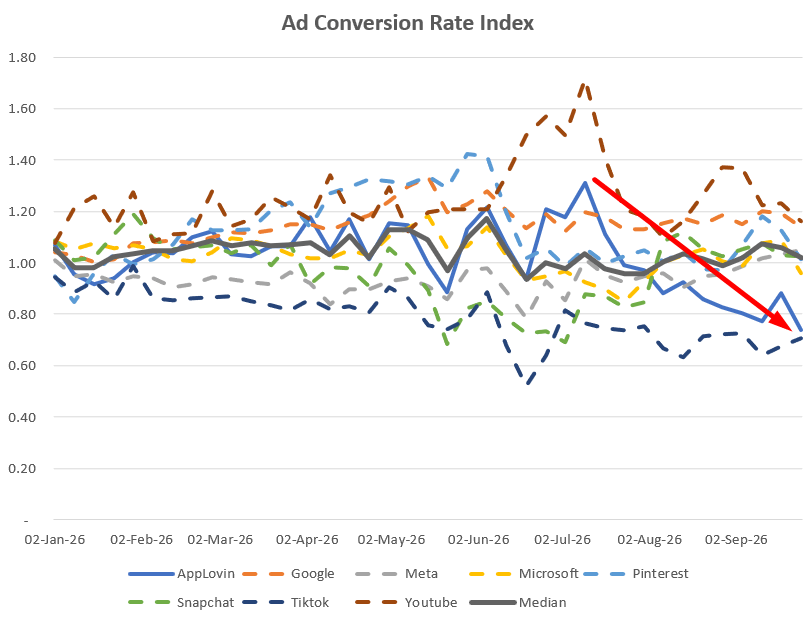
다만 광고 지표에서는 아직 3분기 성장 재가속을 뒷받침할 만한 신호가 뚜렷하지 않습니다. 2026년 1월부터 9월까지 앱로빈의 광고수익률 지수는 약 1.1에서 0.74로, 전환율 지수는 약 1.0에서 0.73으로 낮아졌습니다. 경영진은 3분기 초부터 광고 성과가 좋아지고 있다고 설명했지만, 최근까지 나온 지표에서는 아직 뚜렷한 회복세가 나타나지 않고 있습니다.
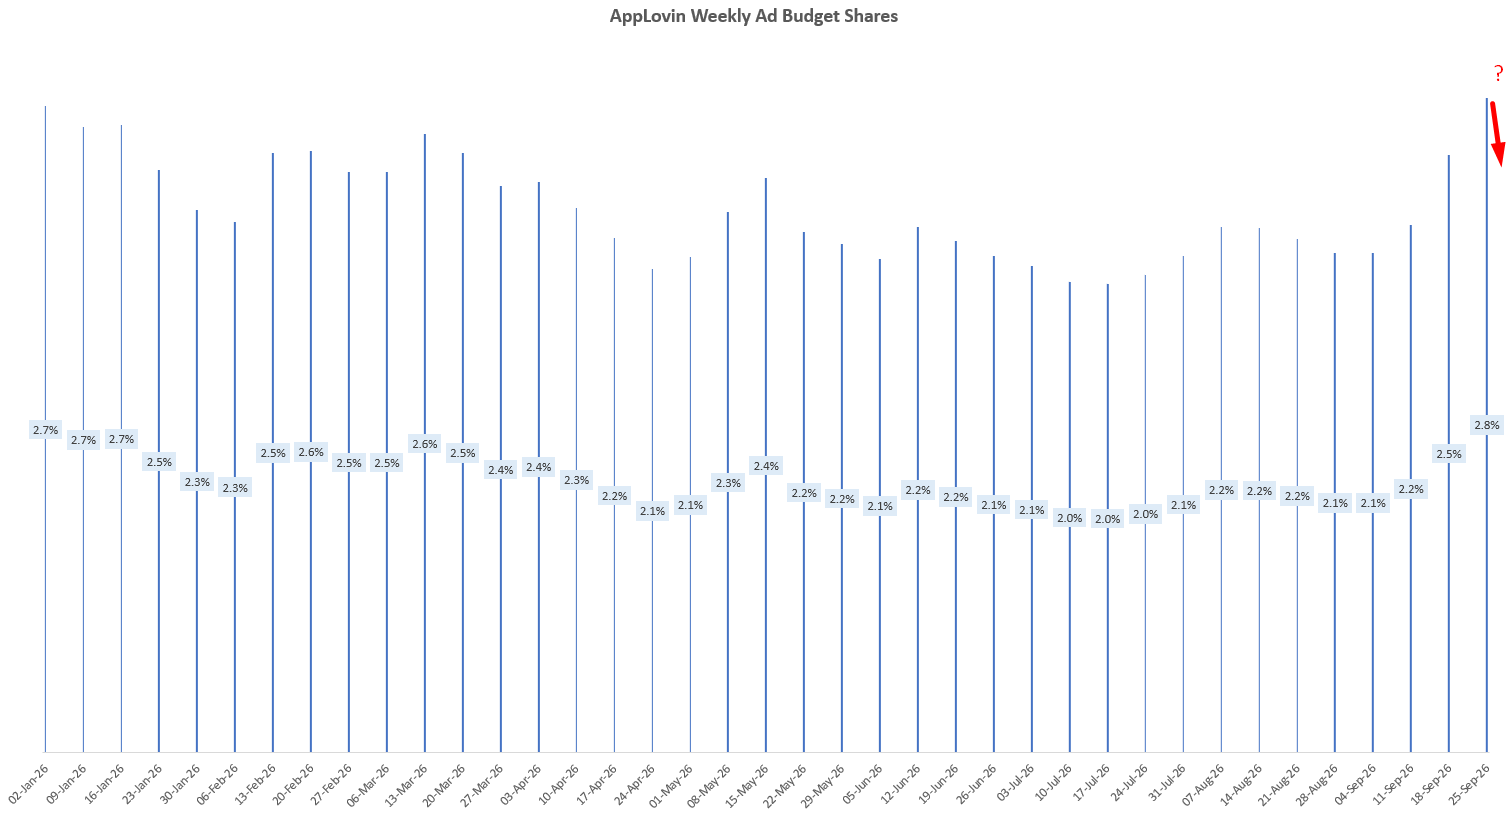
반면 광고 지면에 대한 수요는 비교적 안정적으로 유지되고 있습니다. 앱 안의 광고 지면을 여러 광고 네트워크가 실시간으로 경쟁해 사들이도록 중개하는 MAX의 경우, 2분기 퍼블리셔 수익이 직전 분기보다 10% 이상 늘었고 주간 광고예산 점유율도 9월 25일 2.8%까지 회복했습니다. 광고 수요 자체가 크게 꺾인 모습은 아닙니다.
다만 MAX 지표가 안정적으로 유지되는 것과 광고주의 수익률이 개선되는 것은 별개의 문제입니다. 광고 지면이 계속 소화되더라도 광고주가 원하는 수준의 수익률을 내지 못하면 예산을 더 늘리기 어렵기 때문입니다. 3분기에서 확인해야 할 것은 AXON의 성능 개선이 광고수익률 회복과 실제 예산 증가로 이어졌는지입니다.
광고주 구성도 넓어지고 있습니다. 6월 셀프서비스 플랫폼 AppLovin Ads를 모든 광고주에게 개방하면서 게임사에 집중돼 있던 광고 수요가 전자상거래·구독·보험 등으로 퍼지기 시작했고, 전자상거래 고객이 1만3,000곳을 넘었다는 추정도 나왔습니다. 다만 회사 설명대로 이들 신규 광고주가 당장 매출을 크게 끌어올리는 단계는 아닙니다. 따라서 3분기 매출이 다시 속도를 낸다면 그 출발점은 이커머스 광고주 확대보다 기존 게임 광고에서 AXON의 성능 개선이 예산 증가로 이어진 데서 먼저 나타날 가능성이 높습니다.