
🇺🇸미국 주식 시장 정리
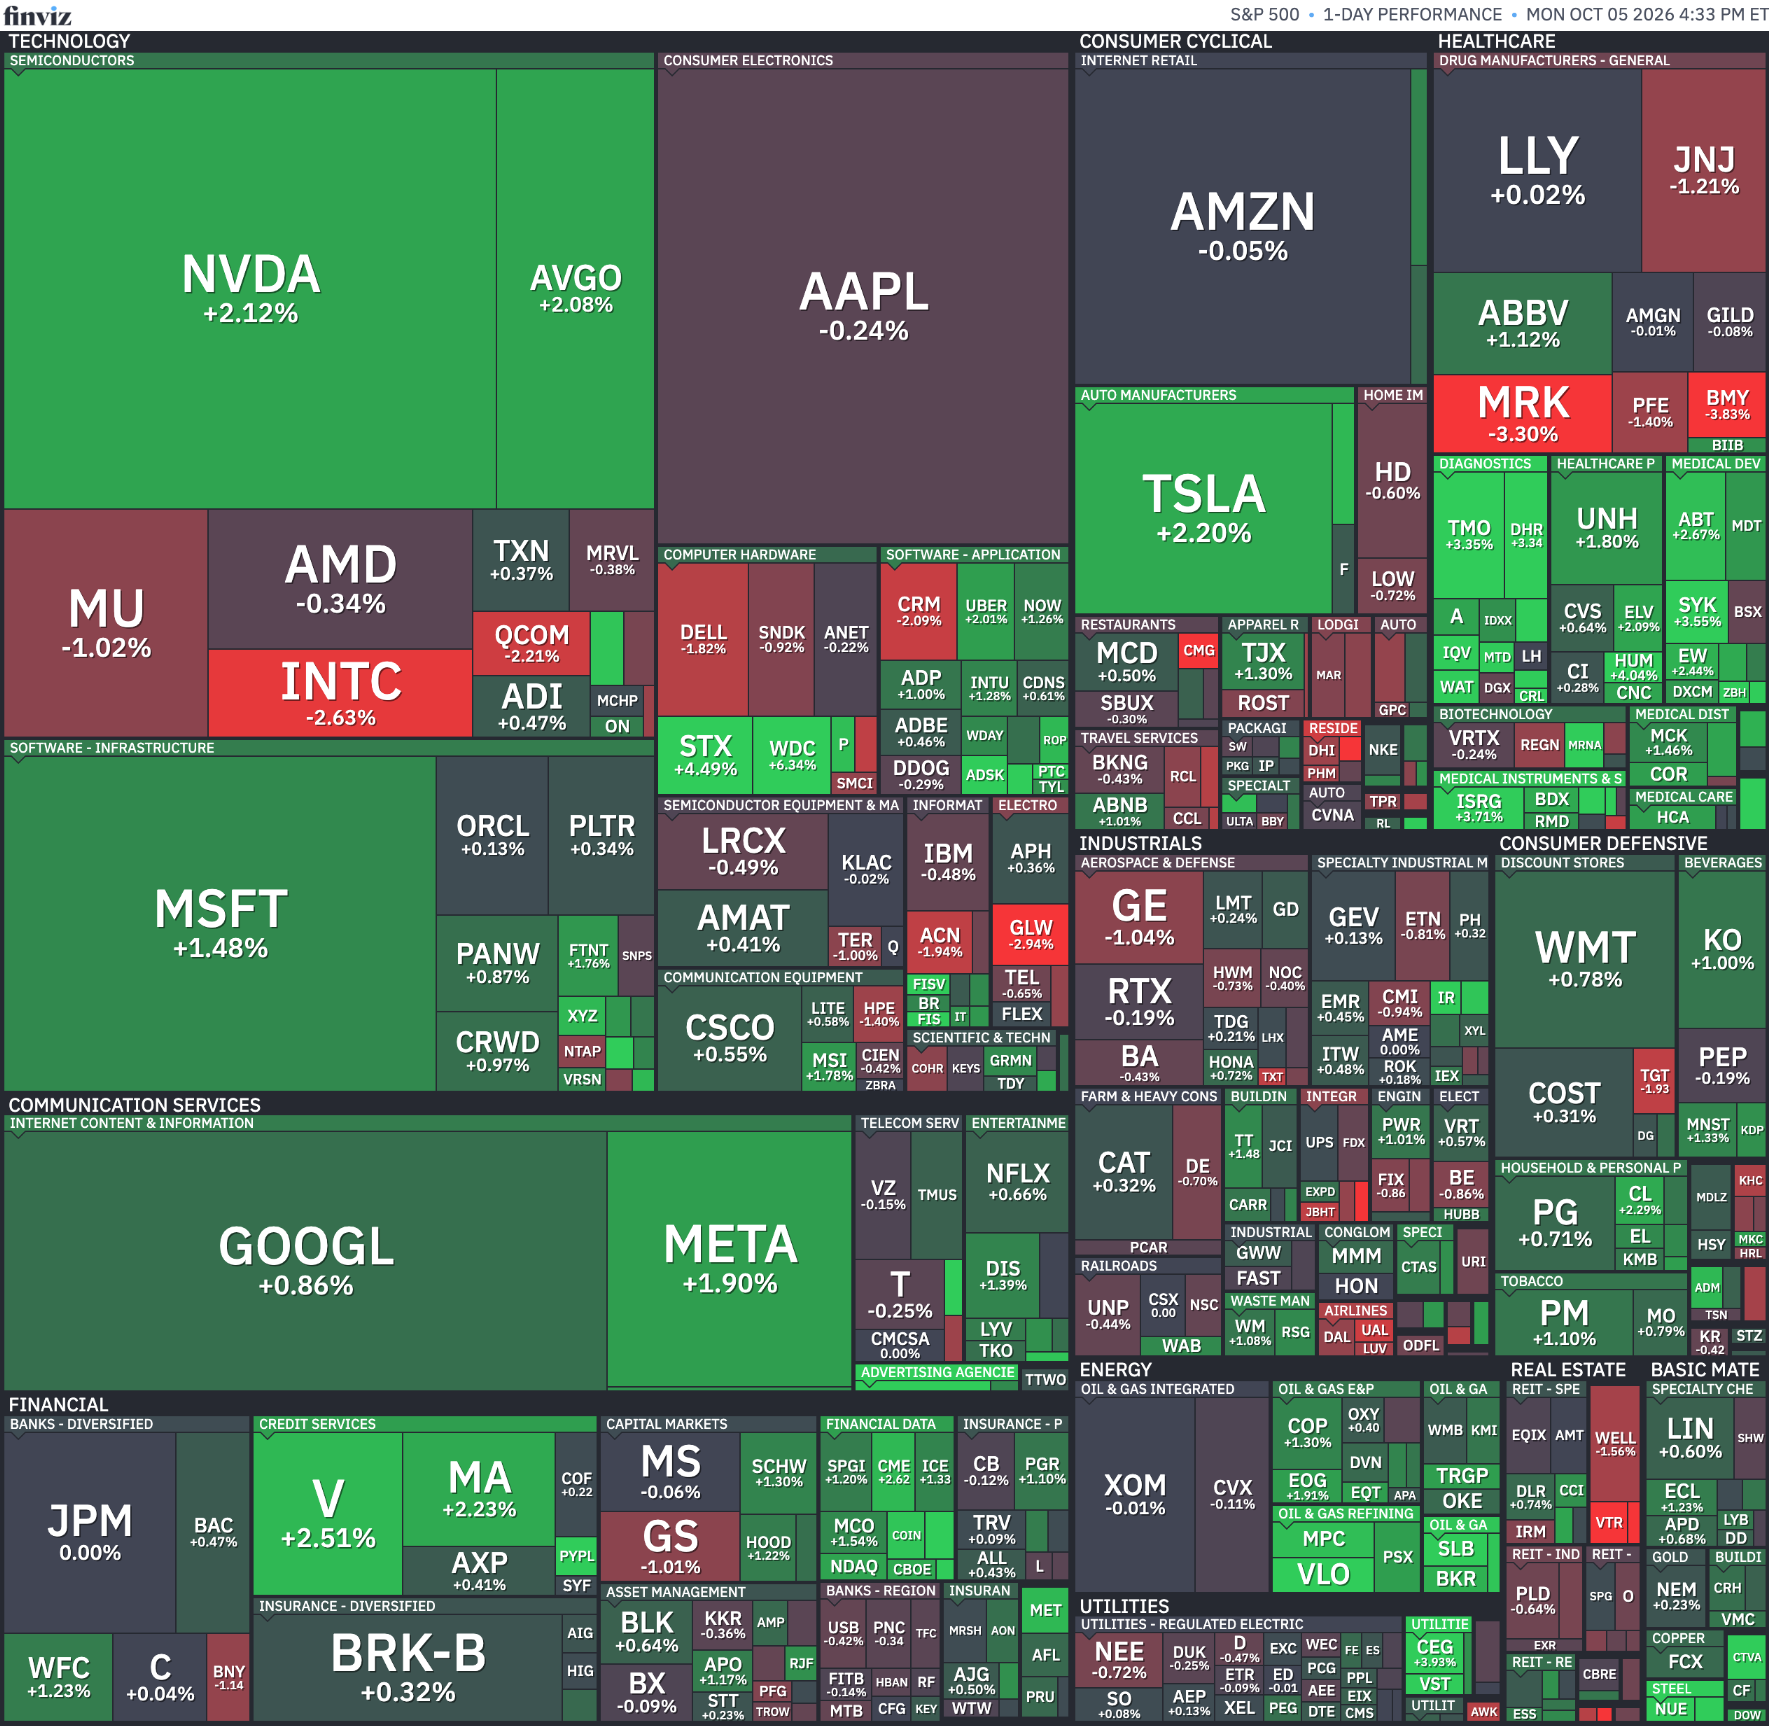
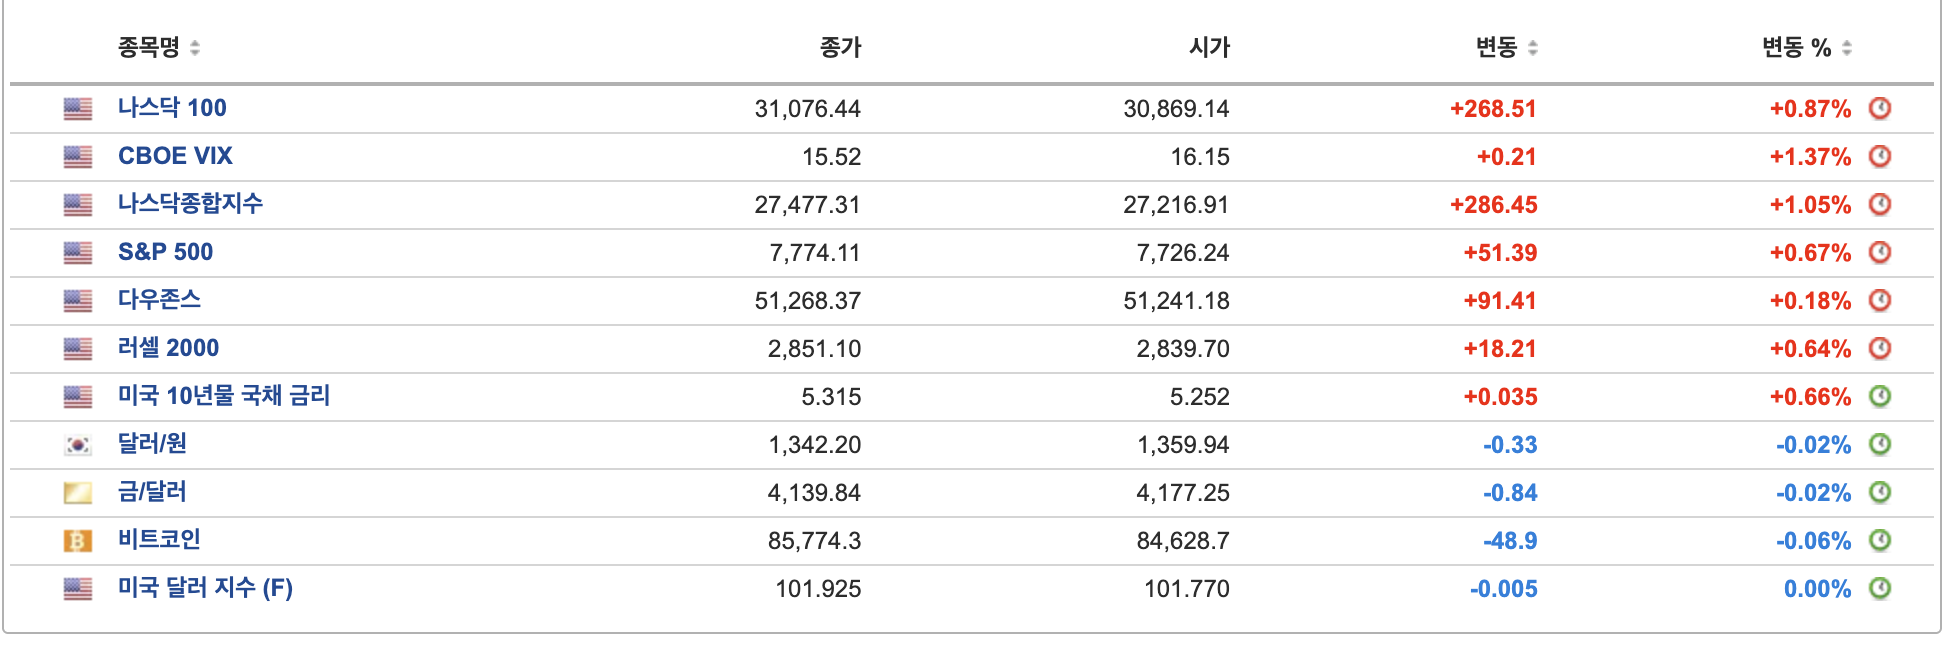
- 미국 증시는 대형 기술주와 AI 관련주 강세가 장기금리 상승 부담을 상쇄하면서 상승 마감했음. S&P 500은 0.66% 오른 7,773.95로 마감해 8월 기록한 사상 최고 종가까지 약 0.3%만 남겨뒀고, 나스닥은 1.05% 상승한 27,477.31로 사상 최고치를 경신했음. 다우지수도 0.18% 오른 51,267.90으로 마감하며 주요 지수가 일제히 상승했음.
- 시장의 중심에는 다시 AI와 대형 기술주가 있었음. 엔비디아가 2.1% 상승하며 사상 최고치를 경신했고 시가총액은 5조7,600억달러까지 확대됐으며, 마이크로소프트는 1.5%, 메타와 테슬라도 약 2%씩 상승했음. 폭스콘이 시장 예상치를 웃도는 분기 매출을 발표하면서 글로벌 AI 인프라 투자가 여전히 높은 수준을 유지하고 있다는 점을 확인시킨 것도 반도체와 AI 관련주의 투자심리를 뒷받침했음.
- 주가 상승에도 장기금리는 다시 올랐음. 미국 10년물 국채금리는 약 4bp 상승한 5.31%, 30년물은 5.66% 부근까지 올라 수십 년 만의 높은 수준을 이어갔음. 다만 최근 금리 상승이 경기 침체 위험보다는 견조한 성장과 AI 투자 확대에 따른 자금 수요를 반영하고 있다는 인식이 커지면서, 높은 금리가 주식시장 전체의 밸류에이션을 즉각 압박하는 모습은 제한됐음.
- 지난주 발표된 고용지표가 연준의 추가 금리 인상 우려를 크게 낮춘 영향도 이어졌음. 9월 고용 증가가 예상보다 약하게 나타난 이후 시장이 반영하는 10월 연준 금리 인상 확률은 일주일 전 약 70%에서 24%까지 낮아졌음. 이날 발표된 9월 ISM 서비스업 PMI는 54.9로 예상에 대체로 부합하면서 서비스업 확장세가 유지되고 있음을 보여줬지만, 전월보다는 둔화돼 추가 긴축 기대를 크게 되살리지는 않았음.
- 이와 함께 유가 하락도 증시에 부담을 덜어줬음. 중동 지역의 원유 수출 증가와 주요국의 공급 확대 움직임이 반영되면서 WTI는 약 2% 하락해 배럴당 89달러대로 내려왔고 브렌트유도 100달러 부근까지 밀렸음. 최근 유가 상승이 물가와 연준 정책 전망을 동시에 자극해왔다는 점에서, 이날 에너지 가격 하락은 장기금리 상승에도 위험자산이 강세를 유지할 수 있었던 요인 중 하나였음.
- 시장 관심은 이제 다음 주부터 시작되는 3분기 실적 시즌으로 이동하고 있음. LSEG에 따르면 S&P 500 기업들의 이익은 전년 동기 대비 30% 이상 증가할 것으로 예상되고 있으며, AI 기업뿐 아니라 나머지 기업들의 이익 개선 폭이 얼마나 확대되는지가 중요해지고 있음. 최근 주가가 높은 금리와 지정학적 위험에도 버틸 수 있었던 배경이 기업 실적이었던 만큼, 실적 성장의 폭이 대형 기술주 밖으로 넓어지는지가 증시의 추가 상승 여부를 가르는 핵심 변수가 될 가능성이 있음.
- 종목별로는 슈나이더 일렉트릭이 PTC를 226억달러에 인수하기로 합의하면서 PTC가 33% 급등했고, C.H. 로빈슨이 물류업체 RXO를 58억달러에 인수하기로 하면서 RXO도 22% 이상 상승했음. 반면 C.H. 로빈슨은 약 11% 하락했으며, 인텔은 TSMC와 일론 머스크의 테라팹 협력 가능성이 전해지면서 약세를 보였음. 오픈AI의 샘 올트먼이 세레브라스를 긴밀한 파트너라고 언급한 이후 세레브라스가 9% 상승한 점도 AI 관련 투자심리가 여전히 강하다는 점을 보여줬음.
- 이날 S&P 500에서는 상승 종목이 하락 종목보다 약 1.7배 많았고 11개 업종 가운데 10개 업종이 상승해 지수 상승이 일부 기술주에만 국한되지는 않았음. 다만 나스닥에서는 57개 종목이 신고가를 기록한 반면 243개 종목이 신저가를 기록해 시장 내부의 온도 차도 여전히 남아 있었으며, 전체 거래량은 168억주로 최근 20거래일 평균 173억주를 밑돌았음. 장기금리와 지정학적 불확실성이 높은 상황에서도 기업 이익과 AI 투자에 대한 기대가 시장을 지지하면서, 투자심리는 경계감을 유지한 채 성장주 중심으로 위험을 감수하는 흐름을 이어갔음.