같은 ‘맥스 숏’ 아래 서로 다른 전환 가격
2026년 11월 17일 씨티의 CTA 모델은 S&P500과 나스닥100, 러셀2000뿐 아니라 미국 국채 전 구간까지 ‘맥스 숏’으로 분류했습니다. 주식과 국채에 동시에 강한 약세 신호가 나타났지만, 그렇다고 두 시장에서 곧바로 대규모 숏커버가 발생하는 것은 아닙니다. 주식은 지수마다, 국채는 만기마다 숏을 줄이기 시작하는 가격이 다르고, 같은 충격에도 두 자산의 가격 방향이 갈릴 수 있기 때문입니다.
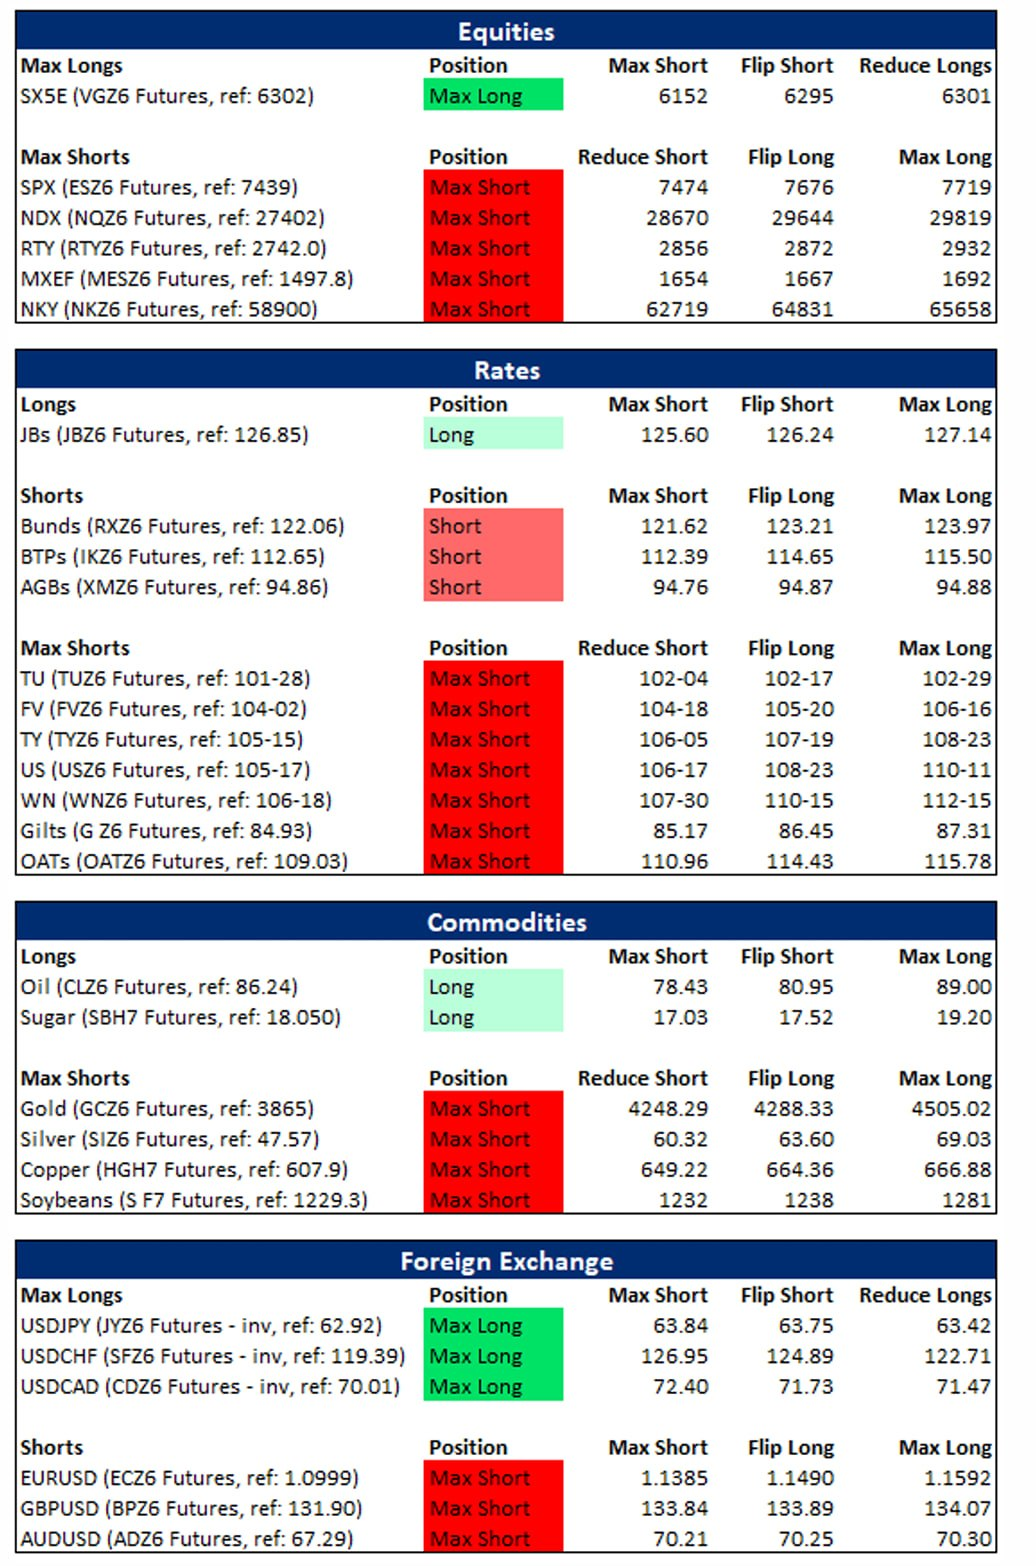
CTA는 가격 추세와 변동성 같은 신호에 따라 주식·채권·원자재·통화 선물의 목표 포지션을 조정하는 시스템 전략입니다. 가격이 모델의 임계치를 넘으면 추세 신호가 바뀌고, 이에 맞춰 매수나 매도가 발생합니다. 씨티가 말하는 ‘맥스’는 모델이 허용하는 포지션 구간의 명칭입니다. 역사상 가장 큰 보유량이나 시장 참여자 전체가 같은 방향으로 몰렸다는 뜻은 아닙니다.
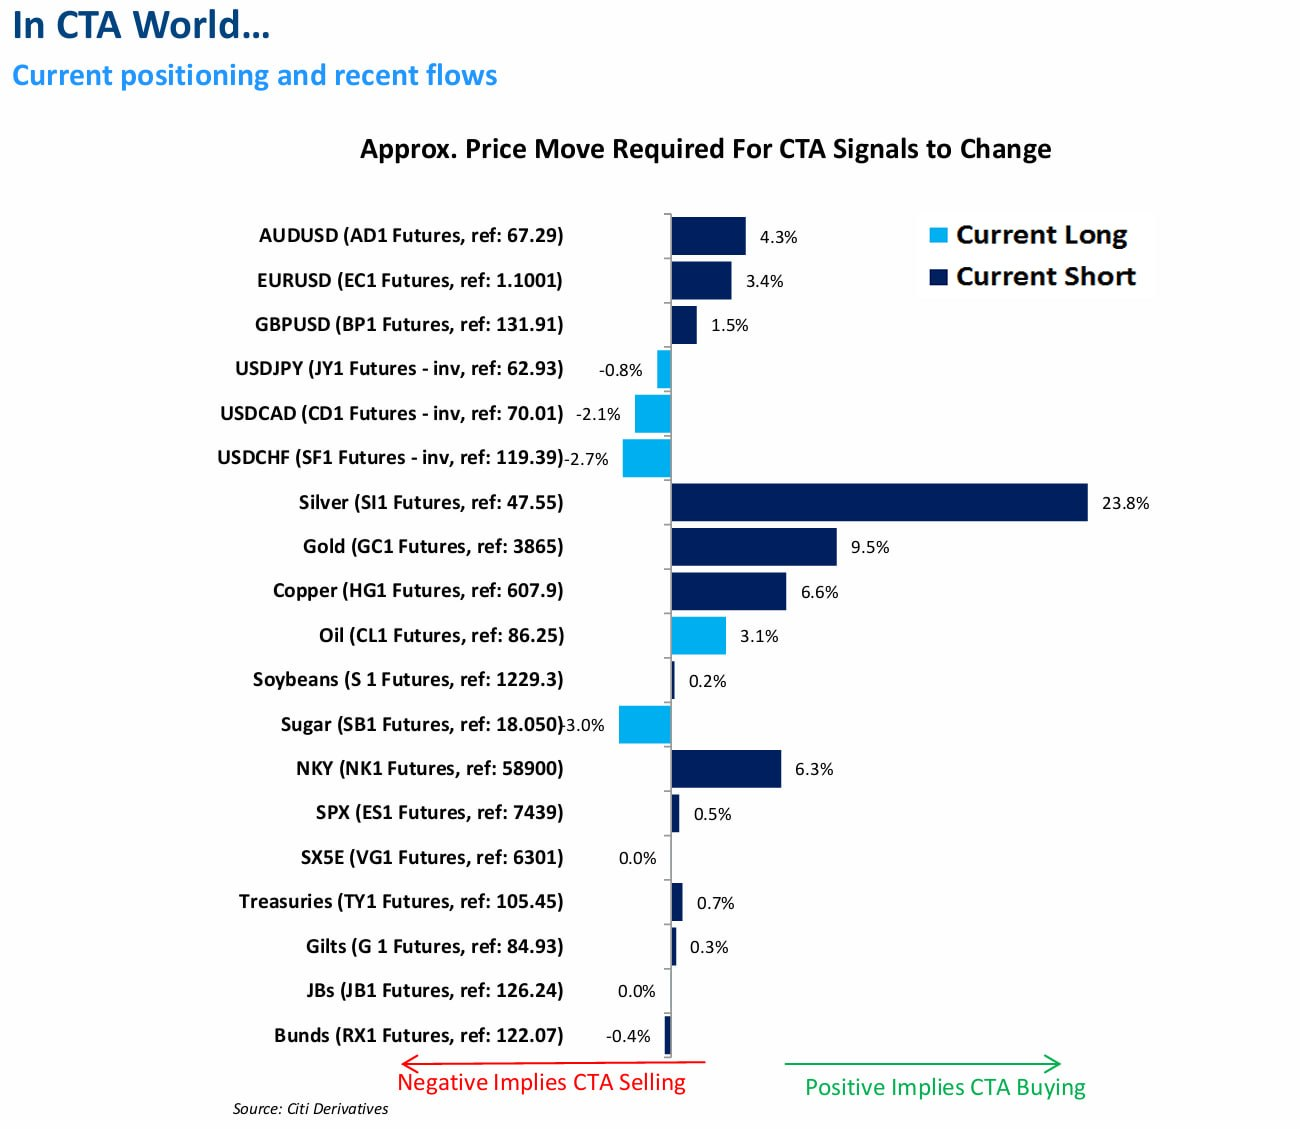
미국 주식 안에서도 전환 지점은 크게 달랐습니다. 씨티 모델에서 SPX는 당시 기준인 7439보다 약 0.5% 높은 7474에 도달하면 맥스 숏에서 모더레이트 숏으로 신호가 완화됩니다. 반면 나스닥100과 러셀2000은 당시 지수 수준에서 각각 4.6%, 4.2% 상승해야 숏커버 구간에 들어갈 수 있었습니다. SPX가 먼저 반등하더라도 미국 주식 전반에서 동시에 숏커버가 발생하지는 않는 이유입니다.
이후 주가가 하락하면서 SPX의 전환 가격도 멀어졌습니다. 11월 18일 S&P500은 7323.63으로 마감해 씨티가 제시한 7474까지 약 2.1% 상승해야 하는 수준이 됐습니다. 17일에는 0.5%만 오르면 도달할 수 있었지만, 하루 사이 필요한 반등 폭이 커진 겁니다. 다만 7474는 17일 모델에서 나온 가격으로, 이후 추세와 변동성에 따라 실제 전환 기준도 달라질 수 있습니다.
국채도 곡선 전체가 한꺼번에 돌아서는 구조는 아닙니다. 씨티는 단기 국채선물 TU가 102-04, 10년물 선물 TY가 106-05, 초장기물 선물 WN이 107-30을 넘으면 각 구간에서 숏커버가 시작될 것으로 추정했습니다. 모두 국채 가격의 반등이 필요하지만 정책금리와 안전자산 수요에 대한 민감도가 달라 어느 만기가 먼저 움직일지는 시장 상황에 따라 달라집니다.