
🇺🇸미국 주식 시장 정리
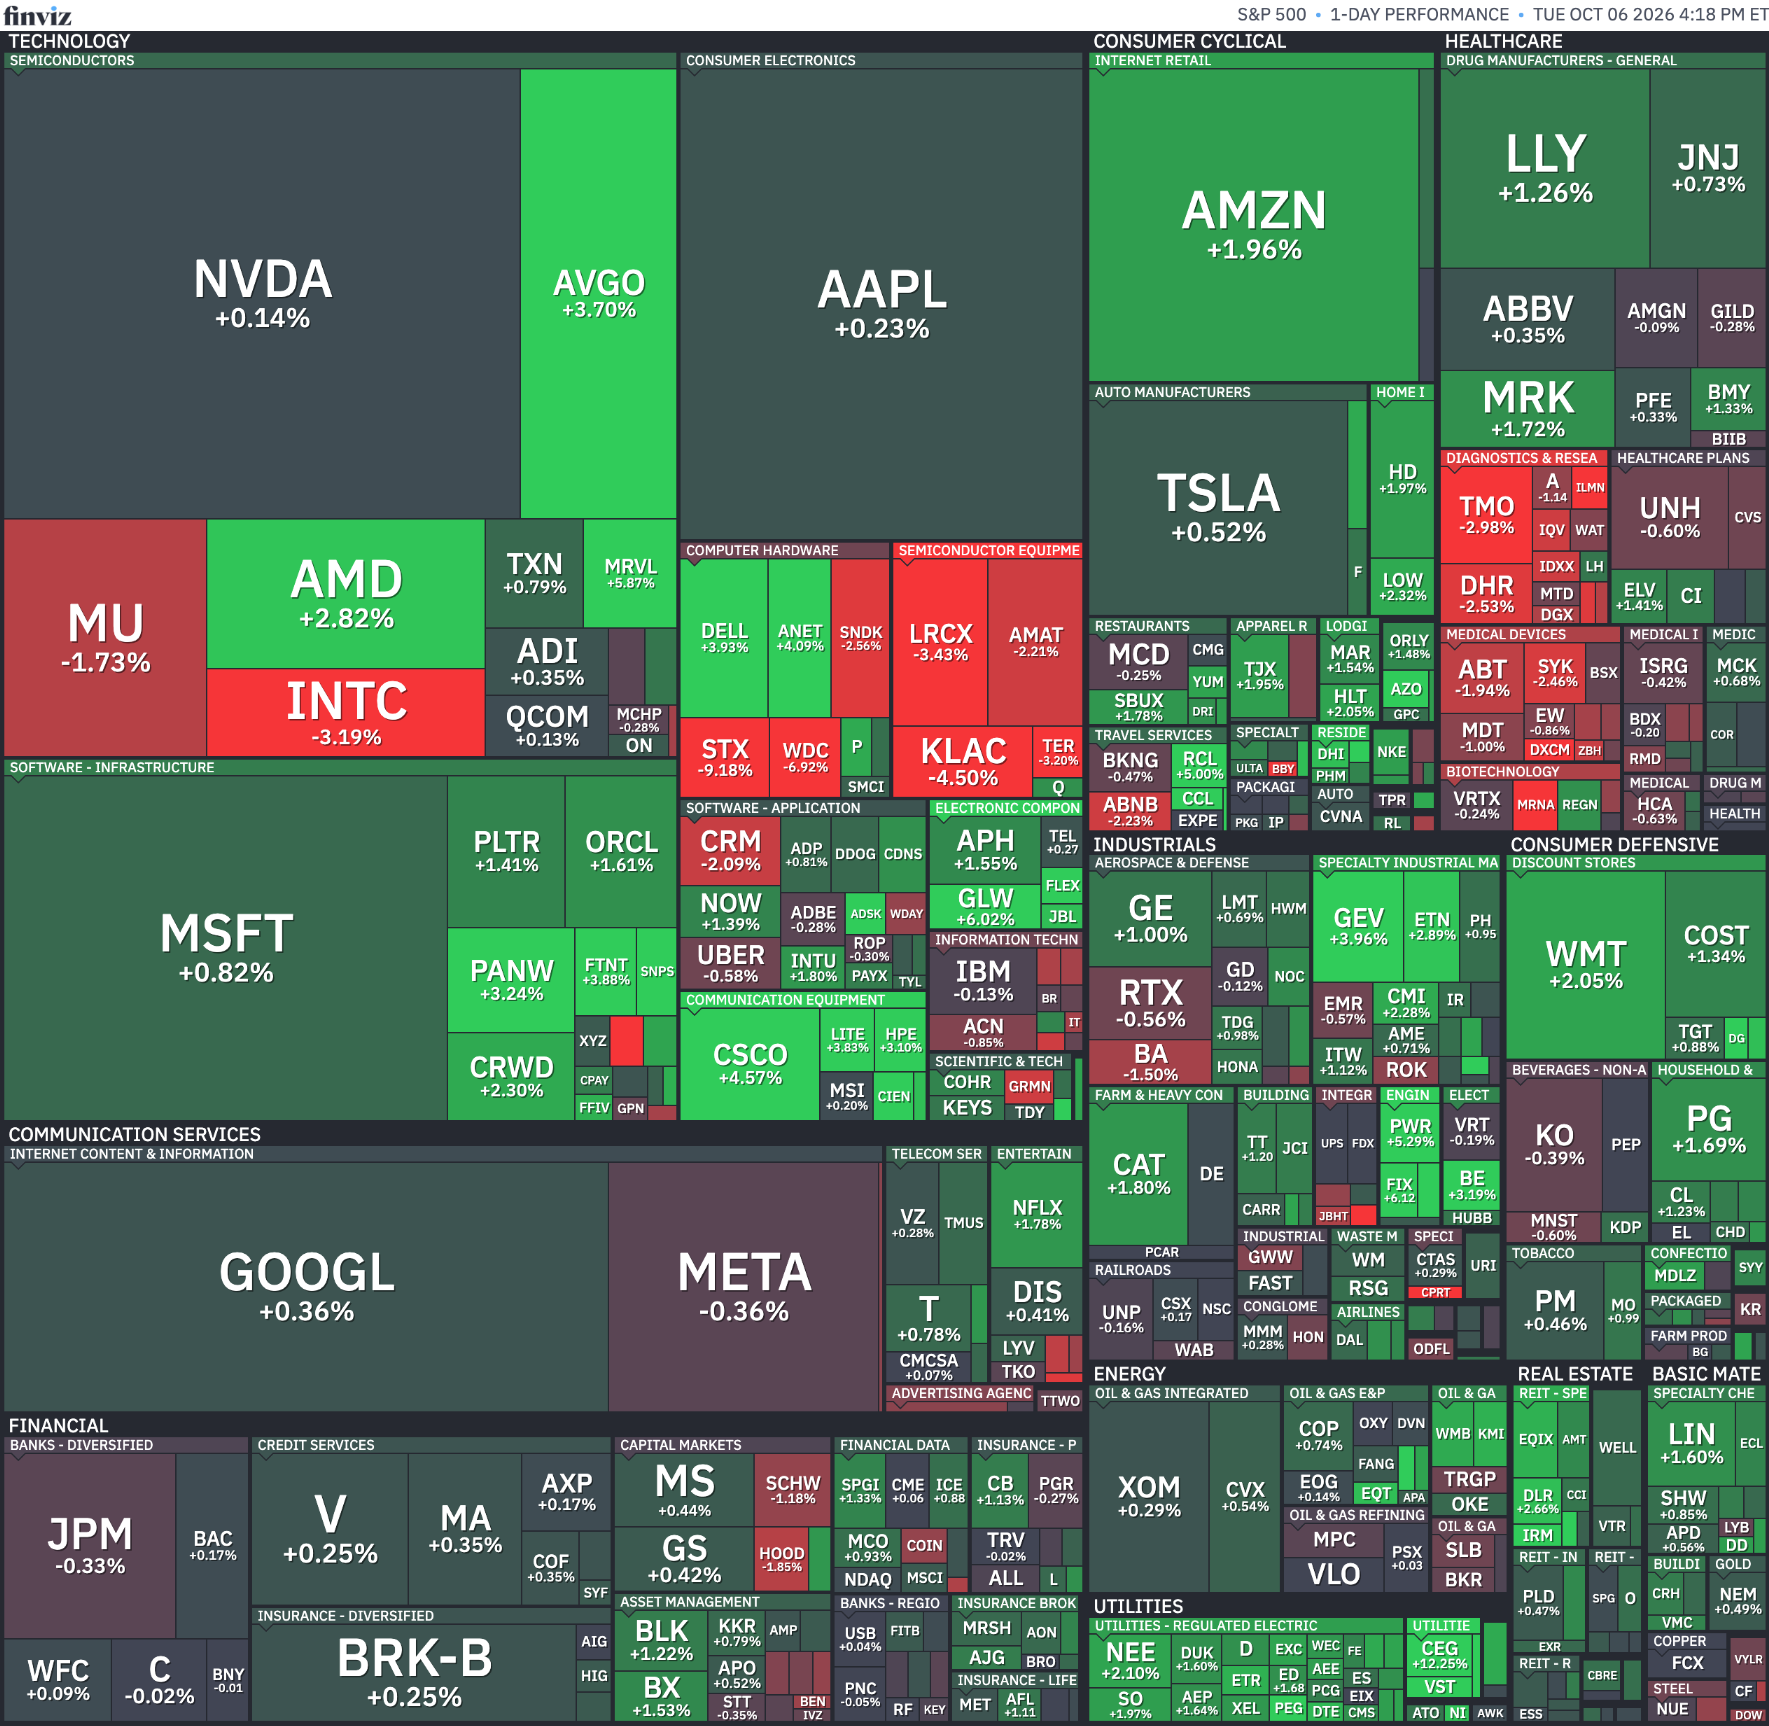
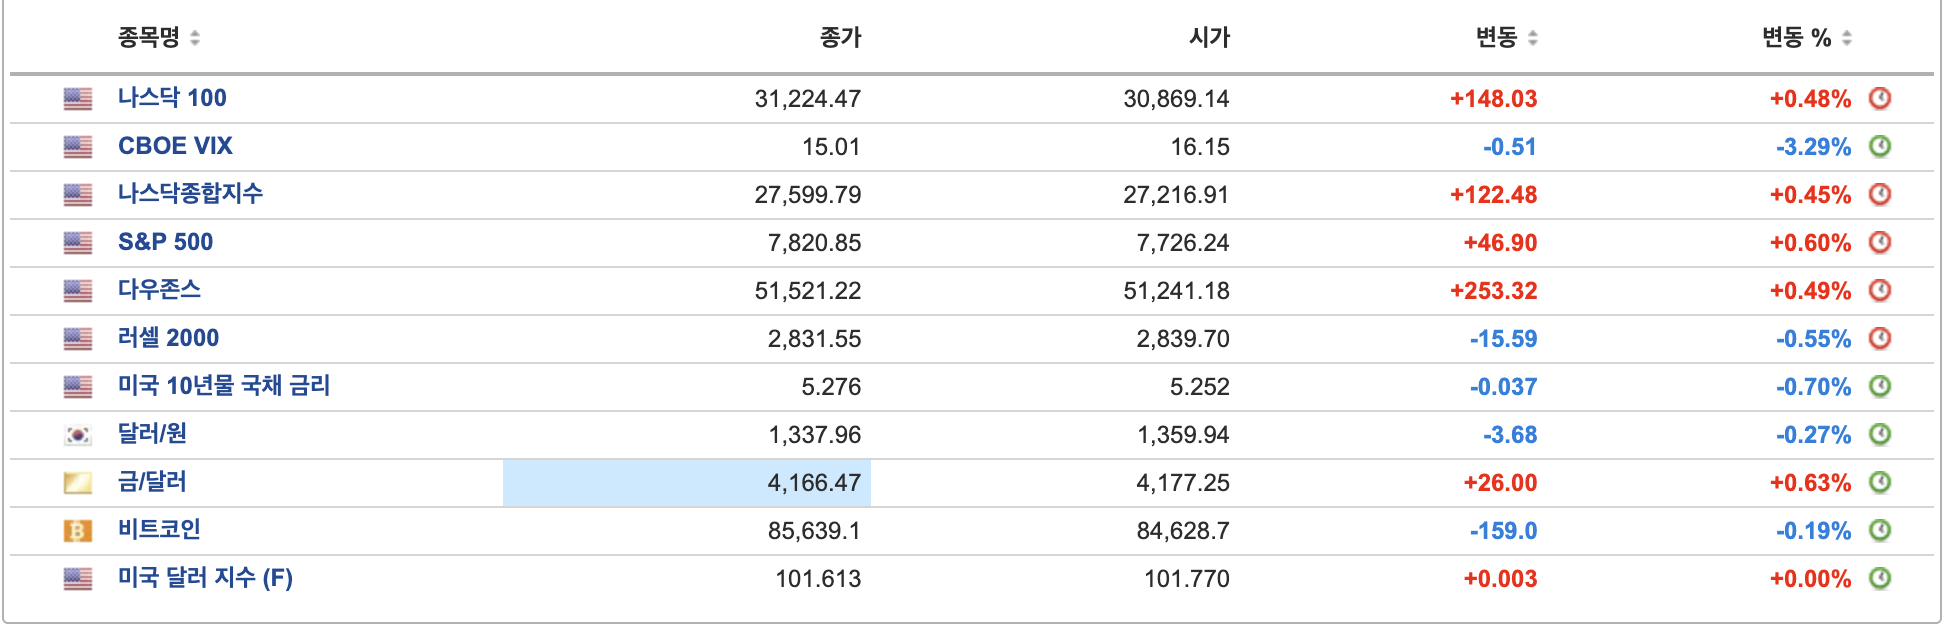
- S&P 500은 기업 실적 기대와 국채금리 하락에 힘입어 사상 최고치를 경신했음. S&P 500은 0.58% 오른 7,818.93으로 처음 7,800선을 넘어 마감했고, 나스닥 종합지수도 0.45% 상승한 27,599.79로 사상 최고치를 기록했으며, 다우지수는 0.49% 오른 51,521.28로 거래를 마쳤음.
- 최근 시장을 압박했던 유가와 장기금리가 진정된 점이 위험자산 선호를 회복시키는 배경이 됐음. 전날 2002년 이후 최고 수준까지 올랐던 미국 10년물 국채금리는 이날 4bp 이상 하락한 5.26% 부근으로 내려왔고, 30년물 금리도 5.63% 수준으로 낮아졌음. 브렌트유는 배럴당 100.58달러, WTI는 89.44달러로 거의 보합권에 머물면서 에너지 가격 상승이 물가와 추가 금리 인상으로 이어질 수 있다는 우려가 일단 확대되지 않았음.
- 이란 전쟁 이후 급등했던 원유 가격에 대한 공급 불안이 일부 완화된 영향도 있었음. G7이 비상 디젤과 원유 비축분 방출에 합의하면서 공급 충격 우려가 낮아졌고, 이에 따라 에너지발 인플레이션이 연준의 연속적인 금리 인상을 자극할 수 있다는 경계도 다소 후퇴했음. 시장에서는 10월 연방공개시장위원회에서 연준이 두 번째 연속 금리 인상에 나설 가능성을 이전보다 낮게 반영하기 시작했음.
- 이와 함께 시장의 관심은 다음 주 시작되는 3분기 실적 시즌으로 빠르게 이동했음. 블룸버그와 LSEG 집계에서는 S&P 500 기업들의 3분기 이익이 전년 대비 약 25~30% 증가할 것으로 전망되고 있으며, 특히 기술과 에너지 업종의 높은 이익 증가율이 예상되고 있음. 미국 경제 성장세가 아직 기업 매출을 지지하고 있고 최근 이익 전망치 상향 종목의 범위도 넓어지면서, 높은 금리에도 실적이 주가를 지탱할 수 있다는 기대가 강화됐음.
- AI 관련주는 이날 상승장의 중심에 있었음. AMD는 리사 수 최고경영자가 AI 수요에 대응하기 위해 2027년 칩 공급을 크게 확대할 계획이라고 밝히면서 약 3% 상승했고, 브로드컴은 3.7%, 마벨 테크놀로지는 데이터센터용 칩 수요를 근거로 2028년 매출 전망을 높인 뒤 5.8% 올랐음. 엔비디아의 시가총액도 6조달러에 가까워지면서 최근 장기금리 급등에도 AI 투자 사이클이 훼손되지 않고 있다는 점이 다시 부각됐음.
- AI 확산은 반도체를 넘어 전력 인프라로도 이어졌음. 알파벳은 콘스텔레이션 에너지와 대규모 전력 공급 계약을 체결했고, 신규 원전 용량 확대 계획까지 포함되면서 콘스텔레이션 에너지 주가가 강세를 보였음. 미국 무역지표에서도 8월 자본재 수입이 전월 대비 4.4% 증가해 AI 데이터센터와 관련된 설비투자가 실물경제 지표에도 반영되고 있음을 보여줬지만, 전체 수입 증가로 무역적자가 13.7% 확대됐다는 점은 향후 수요와 물가 측면에서 확인이 필요한 부분으로 남았음.
- 이날 시장은 장기금리 급등과 고유가라는 부담을 완전히 해소했다기보다, 해당 위험이 당장 기업 실적을 훼손하지 않을 것이라는 쪽에 무게를 둔 거래였음. S&P 500과 나스닥이 사상 최고치를 기록하면서 투자심리는 다시 강해졌고, 상승세 역시 반도체와 AI 인프라를 중심으로 이어졌음. 다만 10년물 금리가 여전히 5%를 크게 웃돌고 유가도 높은 수준에 머물러 있는 만큼, 다음 주 실적 시즌에서 현재의 높은 이익 기대가 실제 숫자로 확인되는지가 향후 시장 분위기를 결정할 핵심 변수로 작용할 전망임.