16% 채권수익률이 보여주는 AI 기업들의 차이
AI 반도체가 급락한 뒤 반등을 시도하고 있지만, 신용시장에서는 여전히 불안한 움직임이 나타나고 있습니다. 2026년 11월 6일 전후 코어위브의 2032년 만기 채권수익률은 16%를 넘어섰습니다. AI 데이터센터에 대한 수요는 여전히 강하지만, 막대한 자금을 빌려 시설을 건설하는 기업들이 예상대로 투자금을 회수할 수 있을지에 대한 우려는 커지고 있습니다.
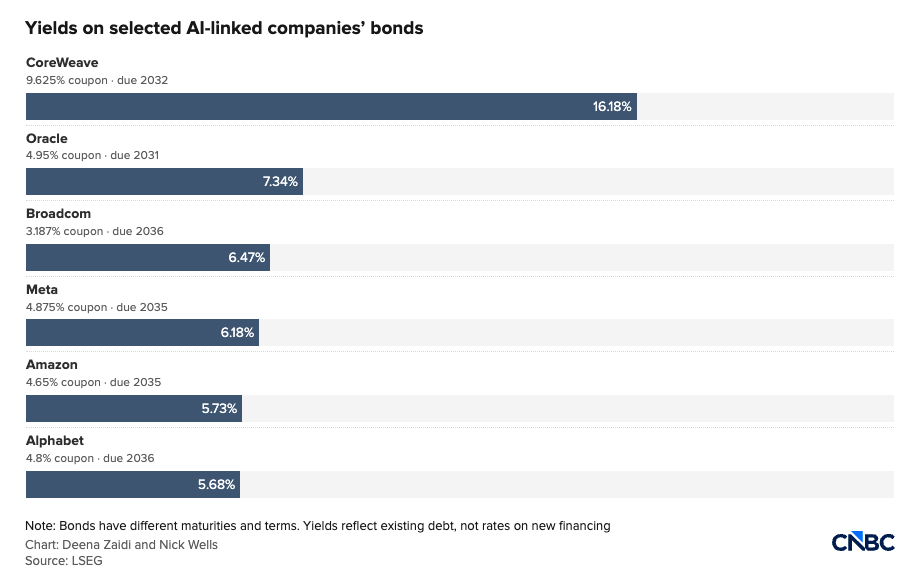
다만 모든 AI 관련 기업이 같은 압박을 받고 있지는 않습니다. 코어위브의 2032년 만기 채권수익률이 16.18%에 달하는 동안 오라클은 7.34%, 브로드컴은 6.47%, 메타는 6.18%, 아마존은 5.73%, 알파벳은 5.68%에 머물렀습니다. 채권마다 만기와 쿠폰이 달라 수익률을 직접 비교하는 데는 한계가 있지만, 코어위브에 훨씬 높은 수익률이 요구된다는 점은 분명합니다. 현재 거래되는 채권의 수익률이므로 회사가 당장 16%의 이자를 지급한다는 뜻은 아닙니다. 그러나 이러한 수준이 지속되면 앞으로 만기가 돌아오는 부채를 차환하거나 신규 자금을 조달할 때 부담이 커질 수 있습니다.
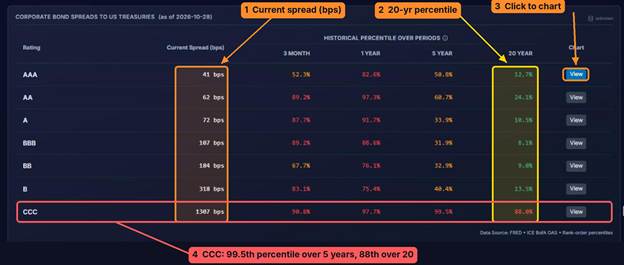
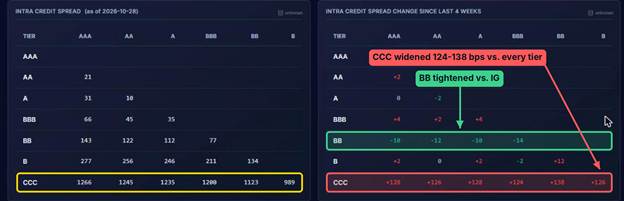
신용시장 전반에서도 비슷한 흐름이 나타났습니다. 10월 28일 기준 BBB 등급 회사채의 신용스프레드는 107bp, BB 등급은 184bp였지만 CCC 등급은 1,307bp에 달했습니다. 최근 4주 동안 CCC와 다른 등급 사이의 격차는 124~138bp 더 벌어진 반면, BB와 투자등급 사이의 격차는 오히려 10~14bp 줄었습니다. 자금조달 여력이 부족한 기업에는 더 높은 위험 프리미엄이 붙고 있지만, 신용도가 높은 기업까지 같은 압박을 받고 있지는 않습니다.
이러한 신용위험은 대규모 차입을 통해 데이터센터를 건설하는 기업에서 특히 중요합니다. 고객과 장기 계약을 맺었더라도 시설을 제때 가동하지 못하면 매출은 늦어지고, 그동안 건설비와 이자는 계속 발생하기 때문입니다. 최근에는 일부 하이퍼스케일러가 기존 계약을 조정하면서 공급업체의 부담도 커지고 있습니다.