AI 투자 우려와 시장 전반으로 확산된 매도
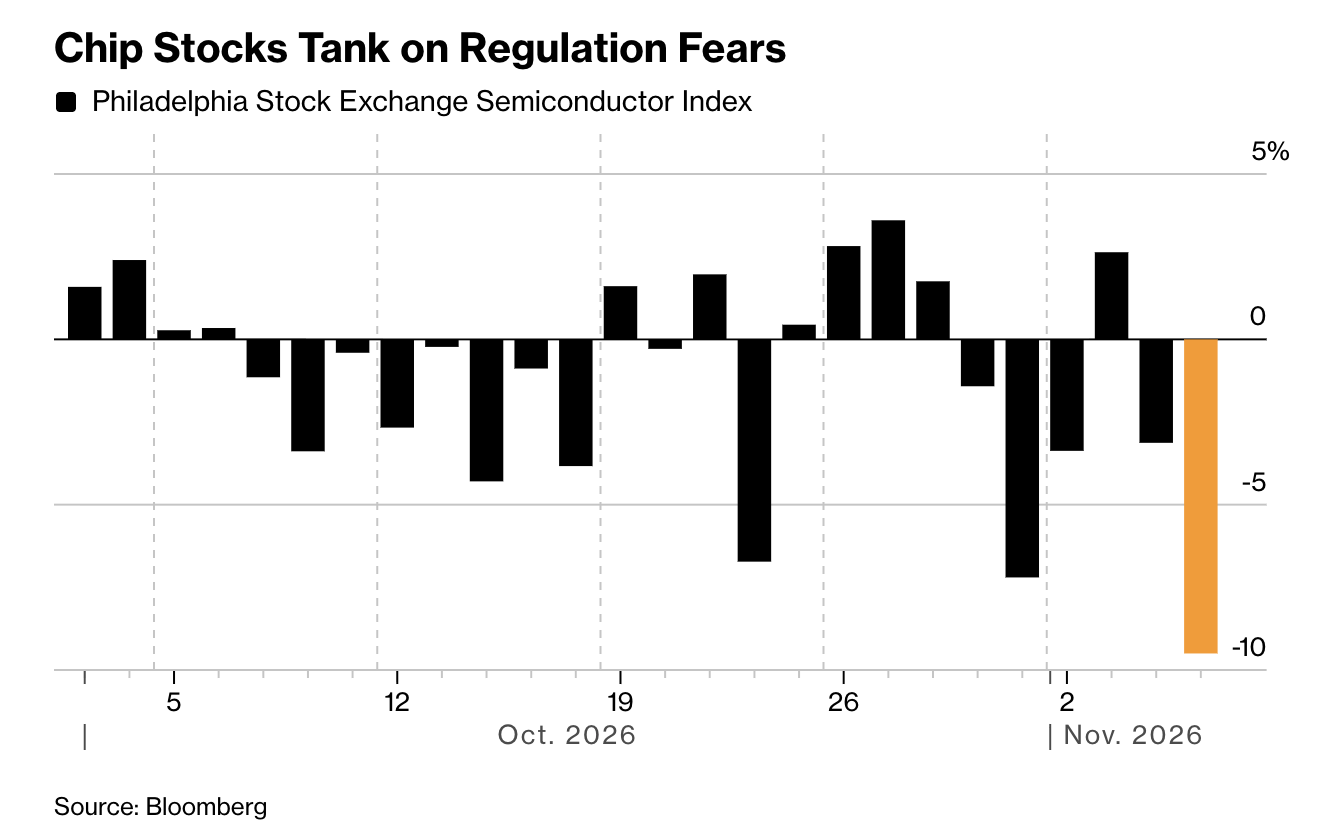
2026년 10월 30일 종가부터 11월 6일까지 S&P500은 2.68%, 나스닥은 3.37%, 러셀2000은 2.05% 하락했습니다. 지수만 보면 전반적인 위험회피처럼 보이지만, 실제 충격은 반도체와 기술주에 집중됐습니다. 반도체 ETF는 한 주 동안 11.20%, 기술 섹터는 8.23% 떨어진 반면 커뮤니케이션 섹터는 4.89% 상승했습니다. 특히 11월 5일에는 나스닥이 5.52%, S&P500이 4.36% 하락했고 VIX도 69.66% 급등했습니다. 국채금리가 내려가는 상황에서도 기술주가 큰 폭으로 하락했다는 점에서, 이번 조정에는 AI 투자에 대한 우려와 수급 충격이 더 크게 작용한 것으로 보입니다.
이번 주 발행한 다른 글에서도 다뤘지만, 미국 중간선거 이후 데이터센터 규제에 대한 불확실성이 커졌습니다. 신규 시설의 인허가와 전력 연결이 지연되면 데이터센터 가동이 늦어지고, 서버와 반도체의 납품 일정도 밀릴 수 있습니다. 특히 2028년 증설 계획에는 아직 착공하지 않은 프로젝트가 많아 규제 강화의 영향을 더 크게 받을 수 있습니다. 반면 이미 전력과 컴퓨팅 설비를 확보한 사업자는 신규 공급이 제한되면서 기존 자산의 가치가 높아질 수 있습니다.
이러한 우려가 AI 관련주에 집중된 가운데, 11월 5일에는 매도세가 시장 전반으로 확산됐습니다. 데이터센터 규제에 직접적인 영향을 받지 않는 업종까지 큰 폭으로 하락하면서 정책 불확실성만으로는 설명하기 어려운 낙폭이 나타났습니다. 이번 주 발행한 헤지펀드 분석 글에서 살펴본 포지션 축소에 더해, 옵션시장의 재헤지와 레버리지 ETF의 기계적 매도가 하락을 키웠을 가능성이 있습니다.
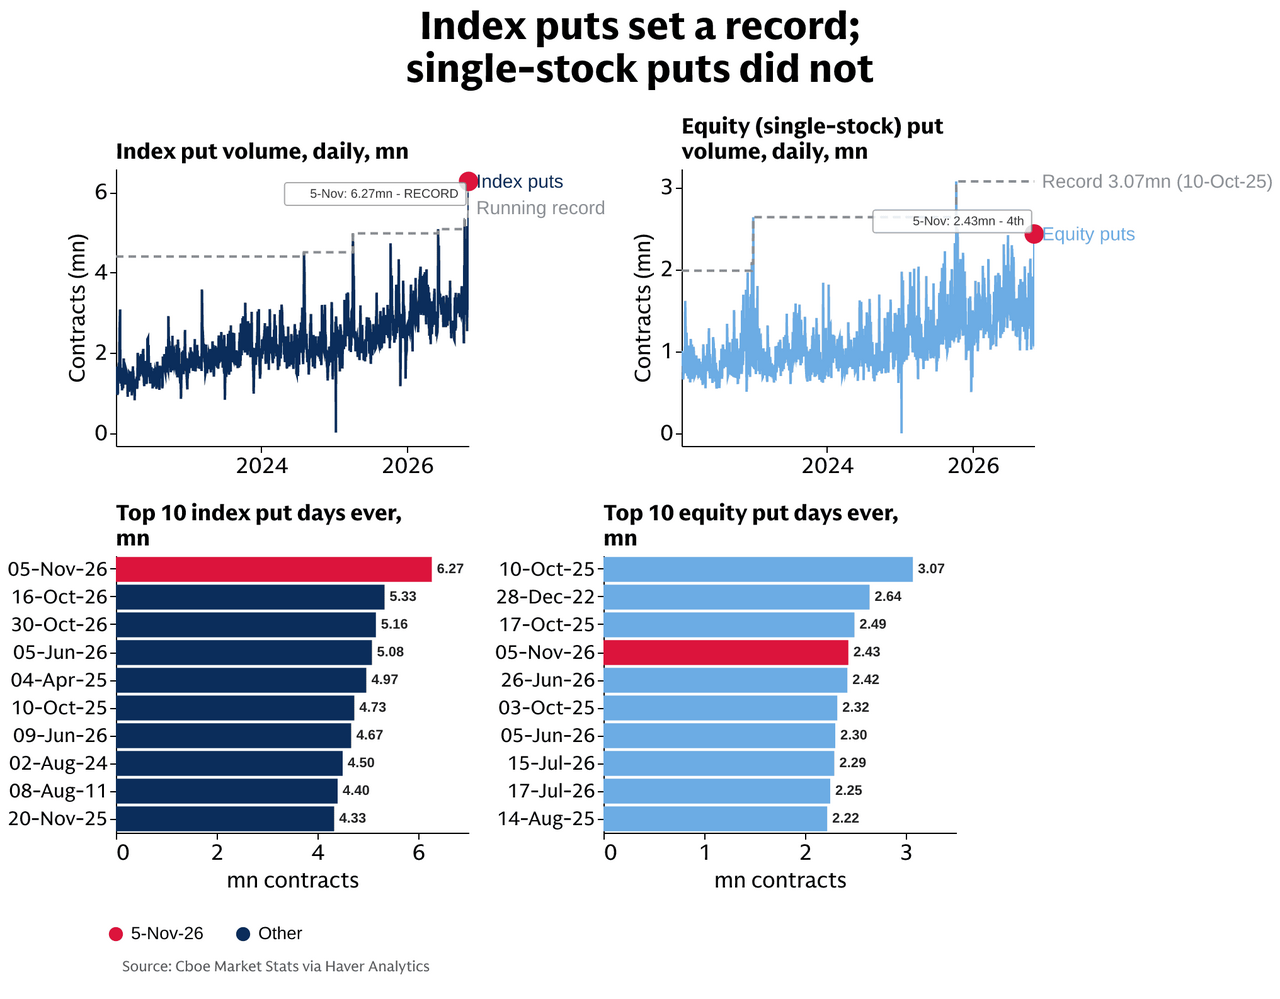
11월 5일 Cboe에서 거래된 풋옵션은 1,123만 계약으로 1995년 이후 사상 최대를 기록했습니다. 이 가운데 지수 풋은 627만 계약으로 역대 최대였지만, 개별 주식 풋은 243만 계약으로 기존 기록에 미치지 못했습니다. 개별 종목보다 지수 차원의 풋 거래가 크게 늘어난 겁니다. 다만 거래량에는 신규 헤지뿐 아니라 방향성 베팅, 기존 계약의 청산과 만기 연장도 포함되므로 실제 보호 포지션이 얼마나 늘었는지는 구분되지 않습니다.
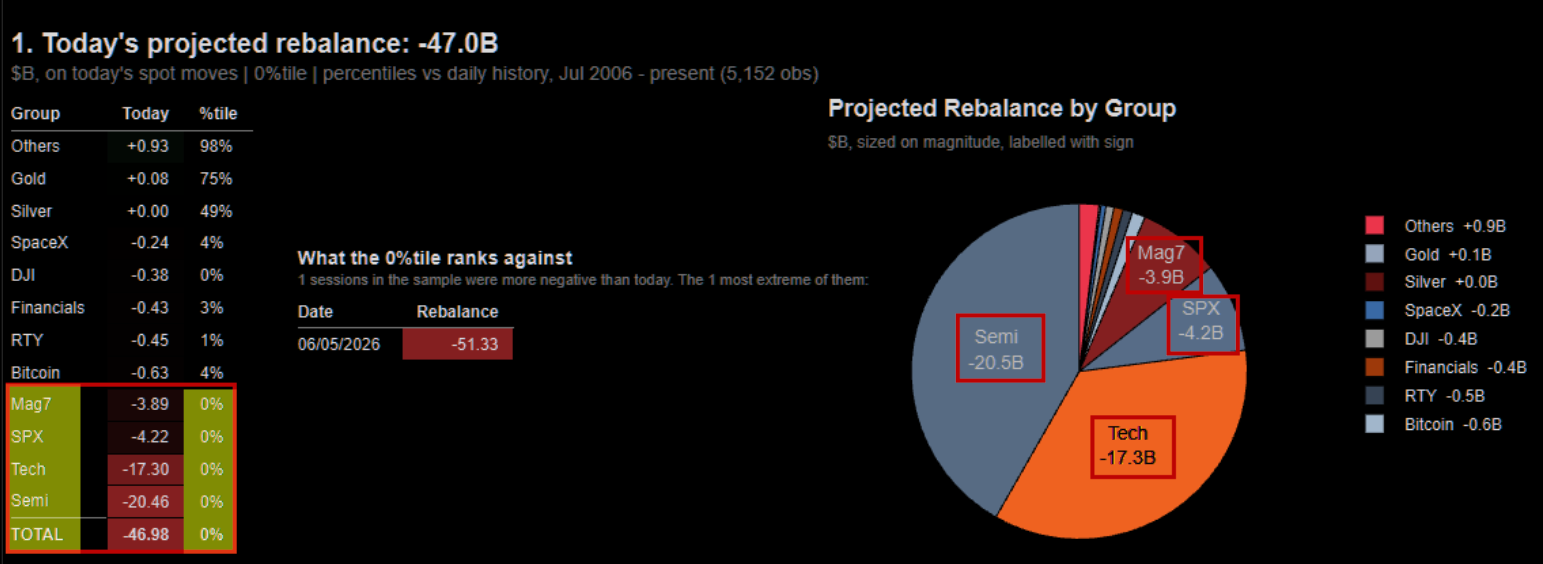
골드만삭스에 따르면 투자자들은 11월 4일 중간선거 이후 안도 랠리에서 기존 헤지를 줄였지만, 다음 날 주가가 급락하자 보호 포지션을 서둘러 다시 매수했습니다. 여기에 주가 하락에 맞춰 투자 비중을 조정하는 레버리지 ETF의 매도까지 겹쳤습니다. 레버리지 ETF는 지수의 일간 수익률을 일정 배수로 추종해야 하기 때문에 주가가 크게 떨어지면 장 마감 무렵 보유 자산을 추가로 매도하게 됩니다. 이날 리밸런싱에 따른 매도 규모는 최종 추정치 기준 486억 달러로 역대 두 번째로 컸으며, 반도체와 기술주에 집중됐습니다.
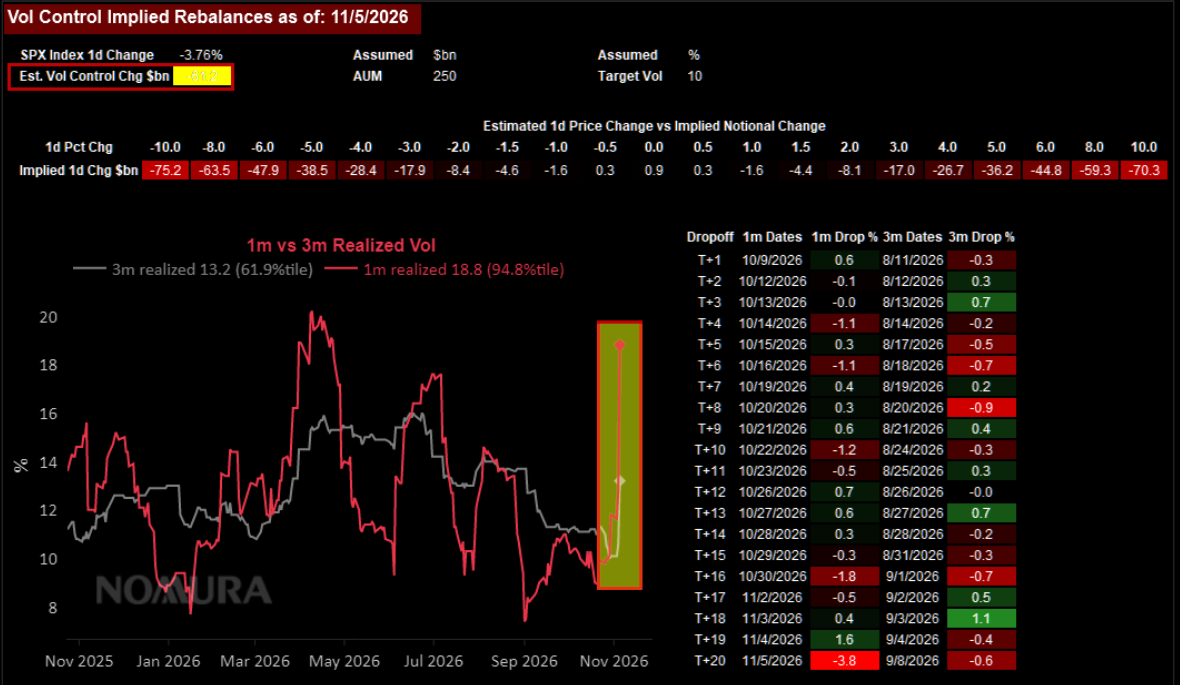
이러한 매도 압력이 다음 거래일에도 이어질 수 있다는 점은 부담입니다. 노무라는 주가 급락으로 변동성이 높아지면서 변동성 통제 전략에서 최대 612억 달러의 추가 매도가 발생할 수 있다고 추정했습니다. 실제 매도 규모는 아니지만, 일부 전략은 높아진 변동성에 맞춰 이후에도 주식 비중을 줄여야 할 수 있습니다.
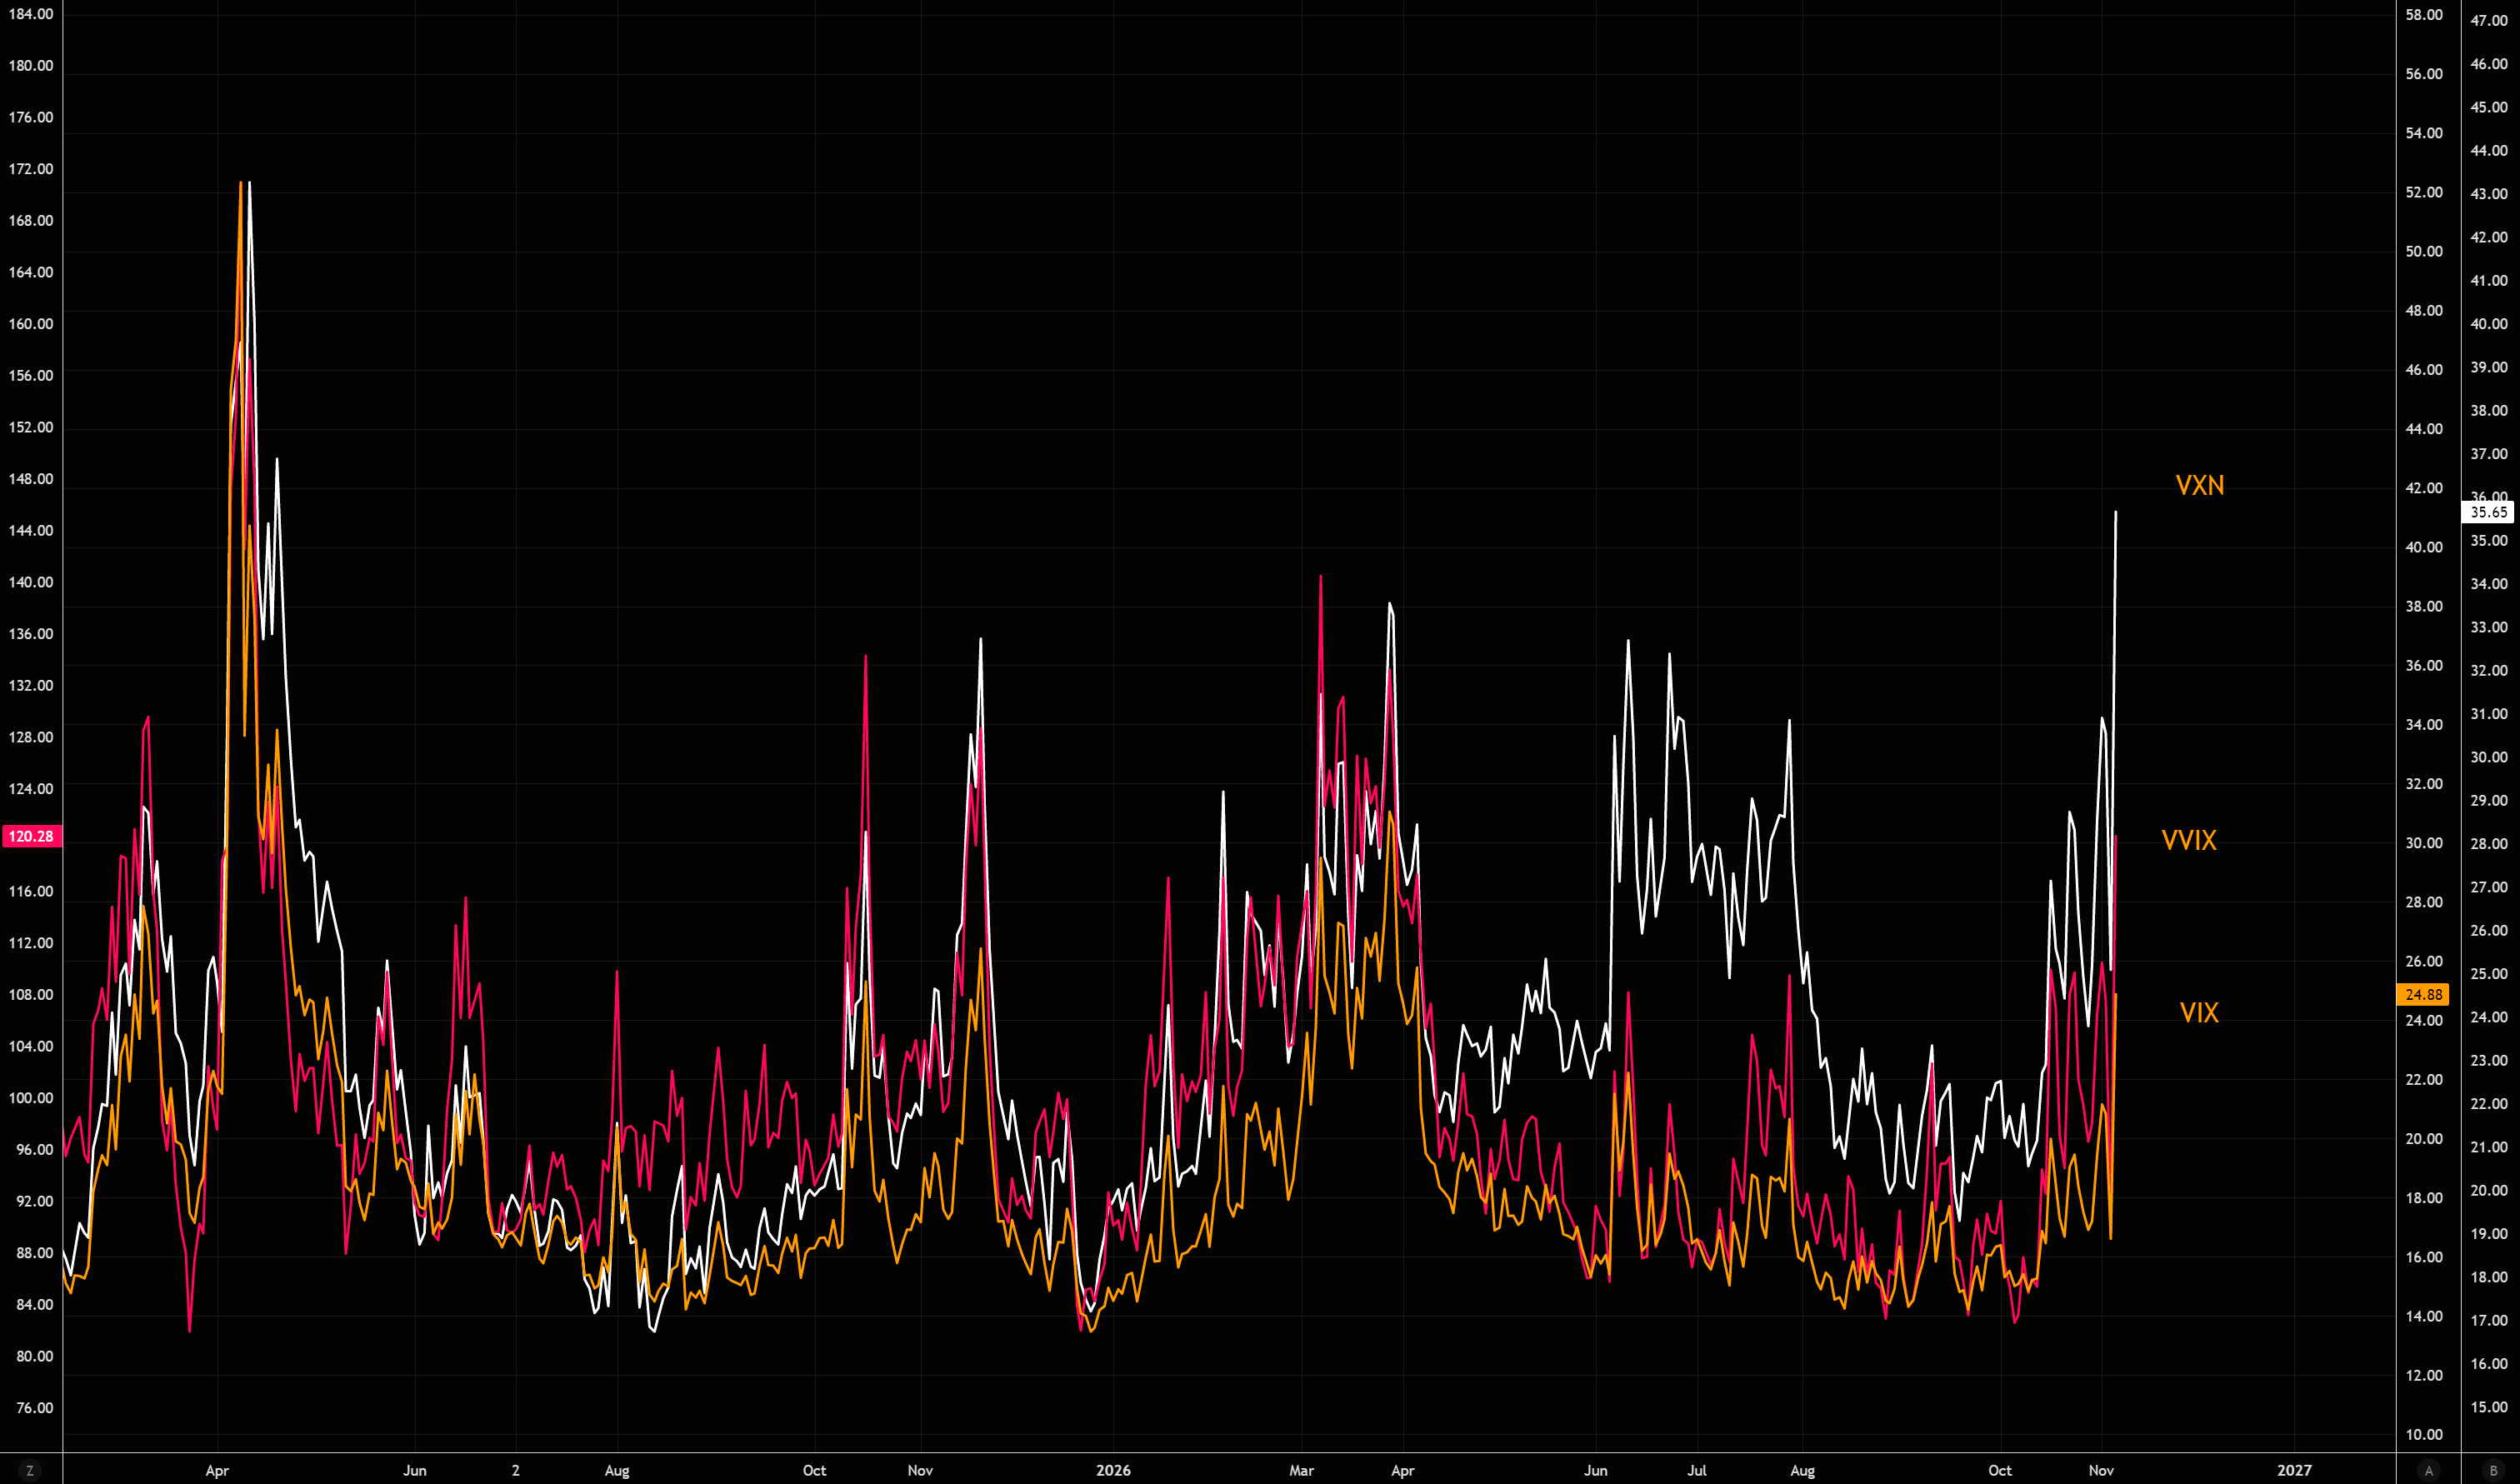
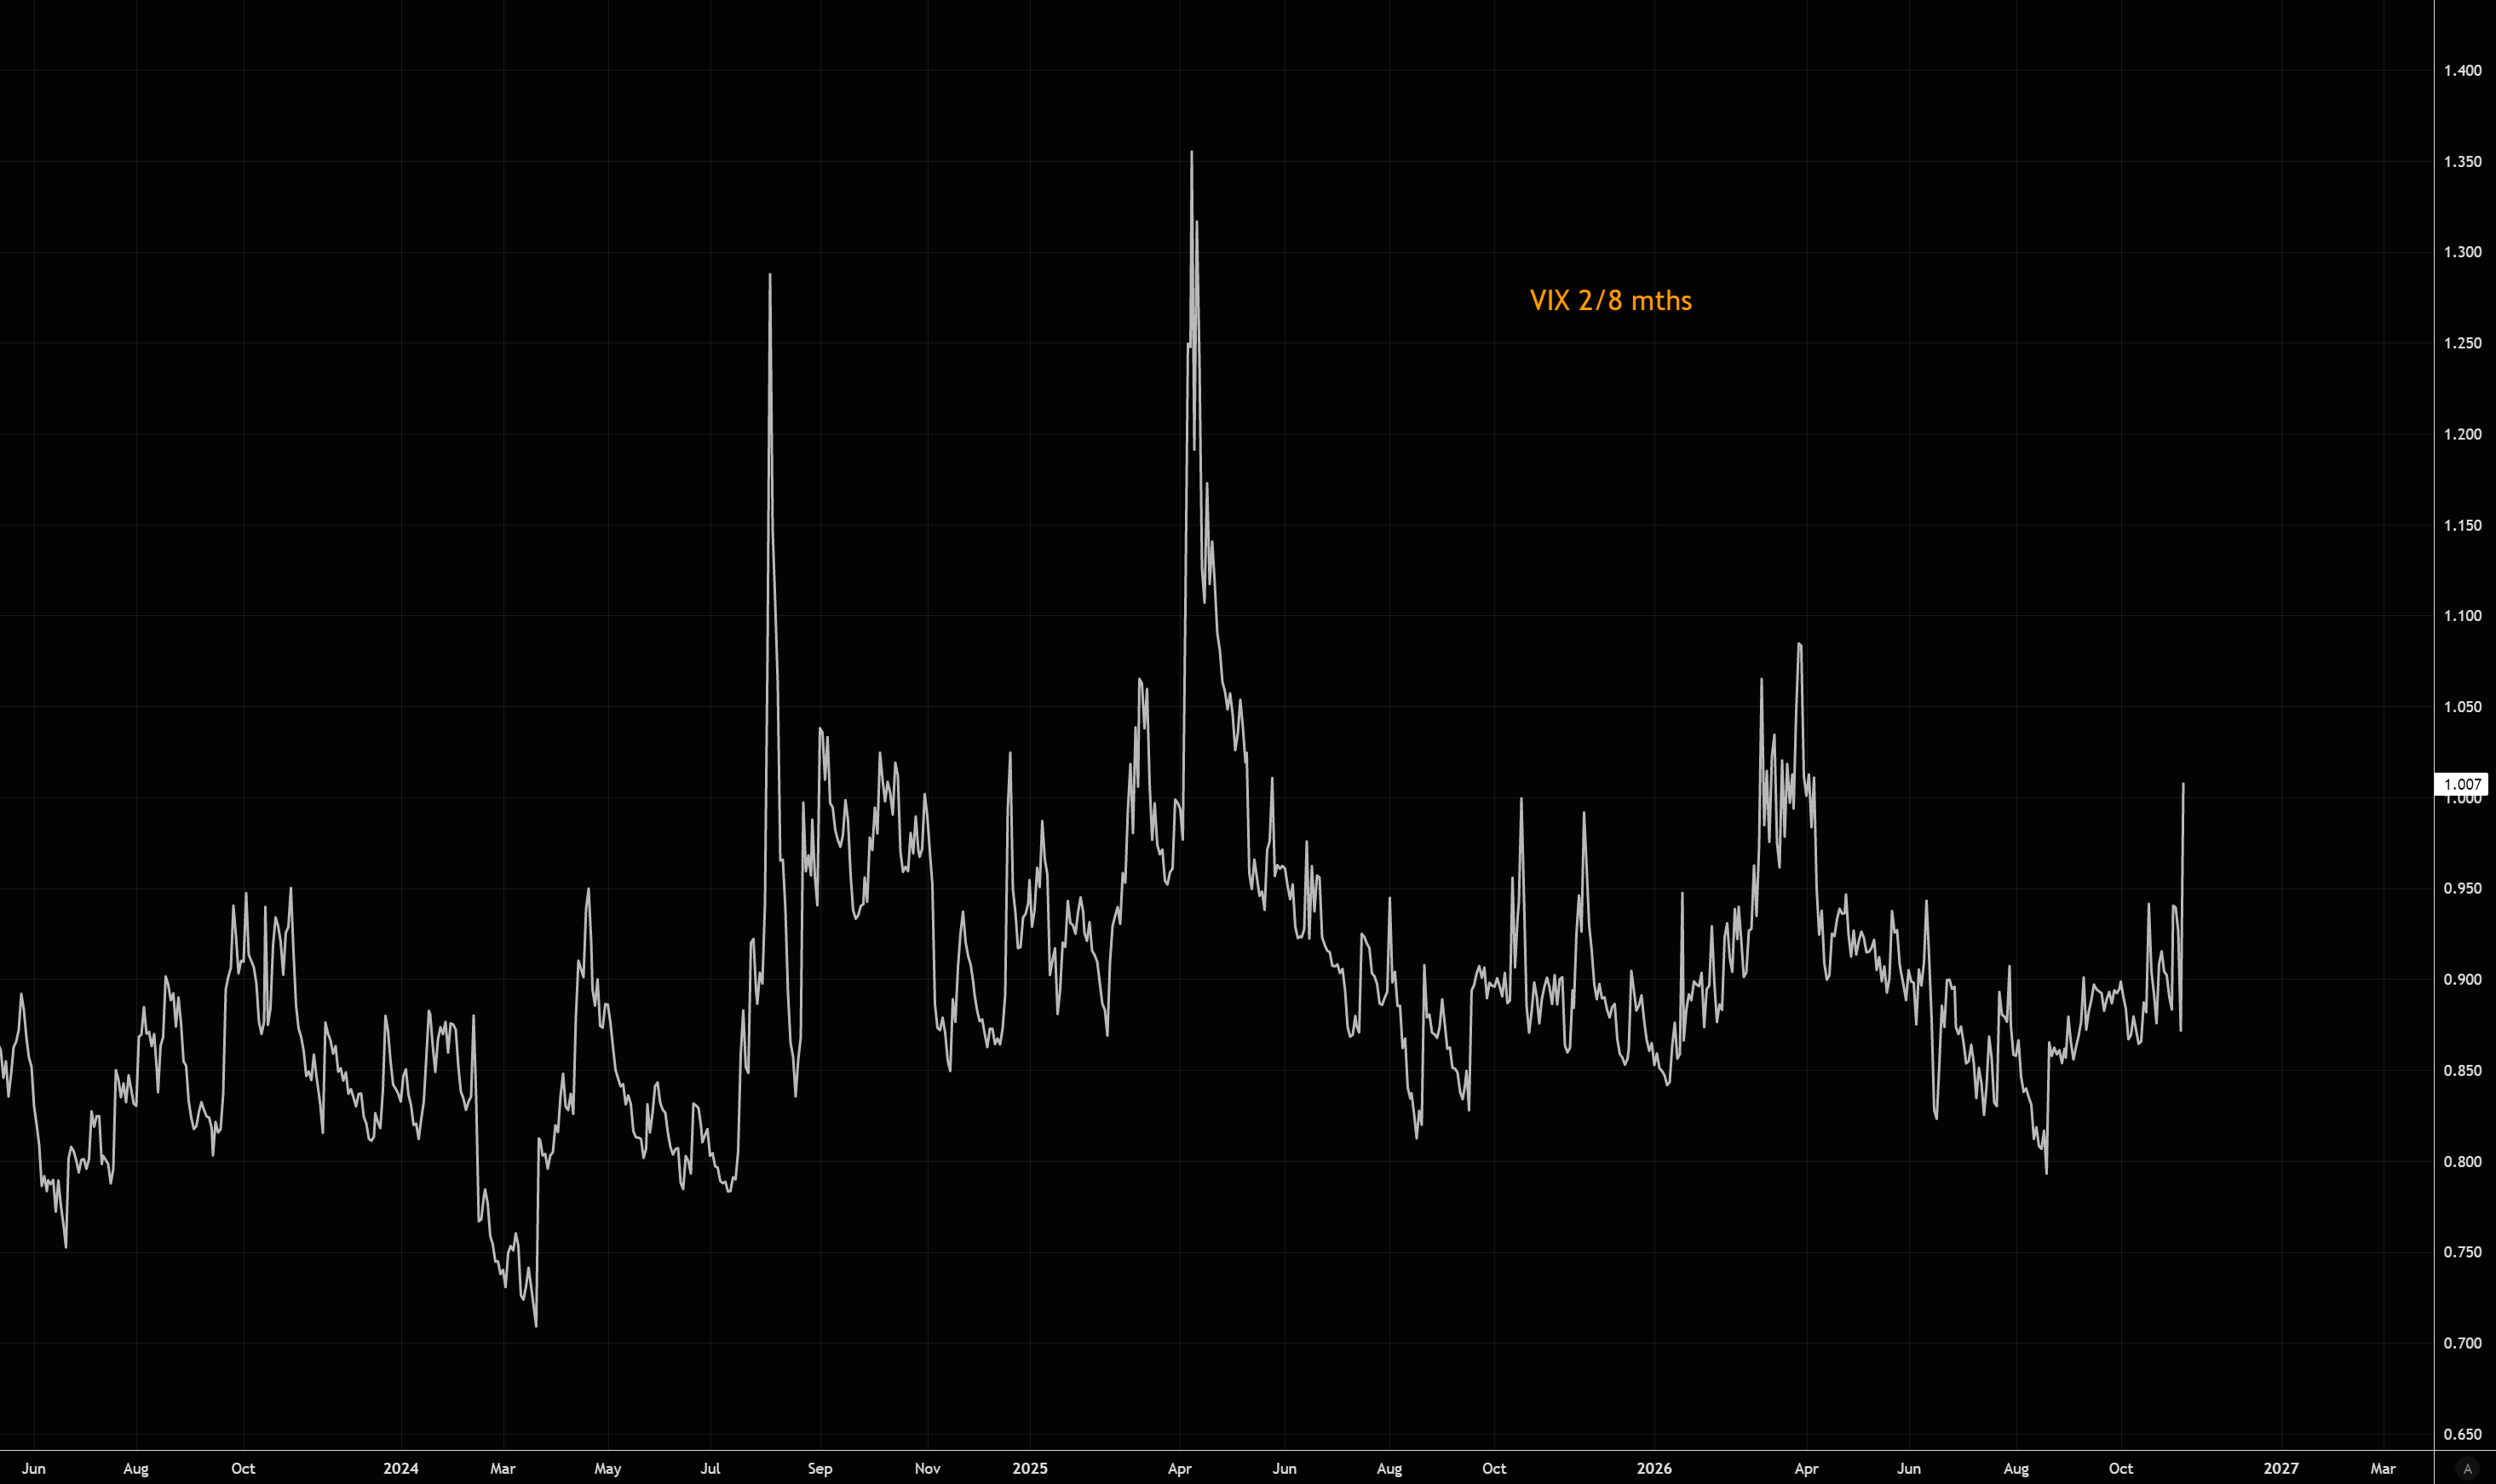
11월 6일에는 반도체주가 반등하고 VIX도 25.64로 내려왔습니다. 그러나 나스닥100의 예상 변동성을 나타내는 VXN은 35.65로 높은 수준을 유지했고, VIX 2개월물과 8개월물의 비율도 1.007로 단기 변동성에 대한 부담이 남아 있었습니다. 반면 하방 스큐와 종목 간 내재 상관은 극단적인 수준까지 높아지지 않았습니다. 변동성 부담이 컸지만, 2018년 볼마게돈 당시처럼 변동성 관련 상품의 붕괴와 강제청산이 연쇄적으로 발생한 상황과는 차이가 있었습니다.
상당한 규모의 포지션 축소가 이미 진행된 만큼 추가 매도 압력은 줄었을 수 있습니다. 다만 헤지펀드의 익스포저 감소는 10월 27일까지 확인된 자료여서, 금요일 반등만으로 청산이 마무리됐다고 보기는 어렵습니다.
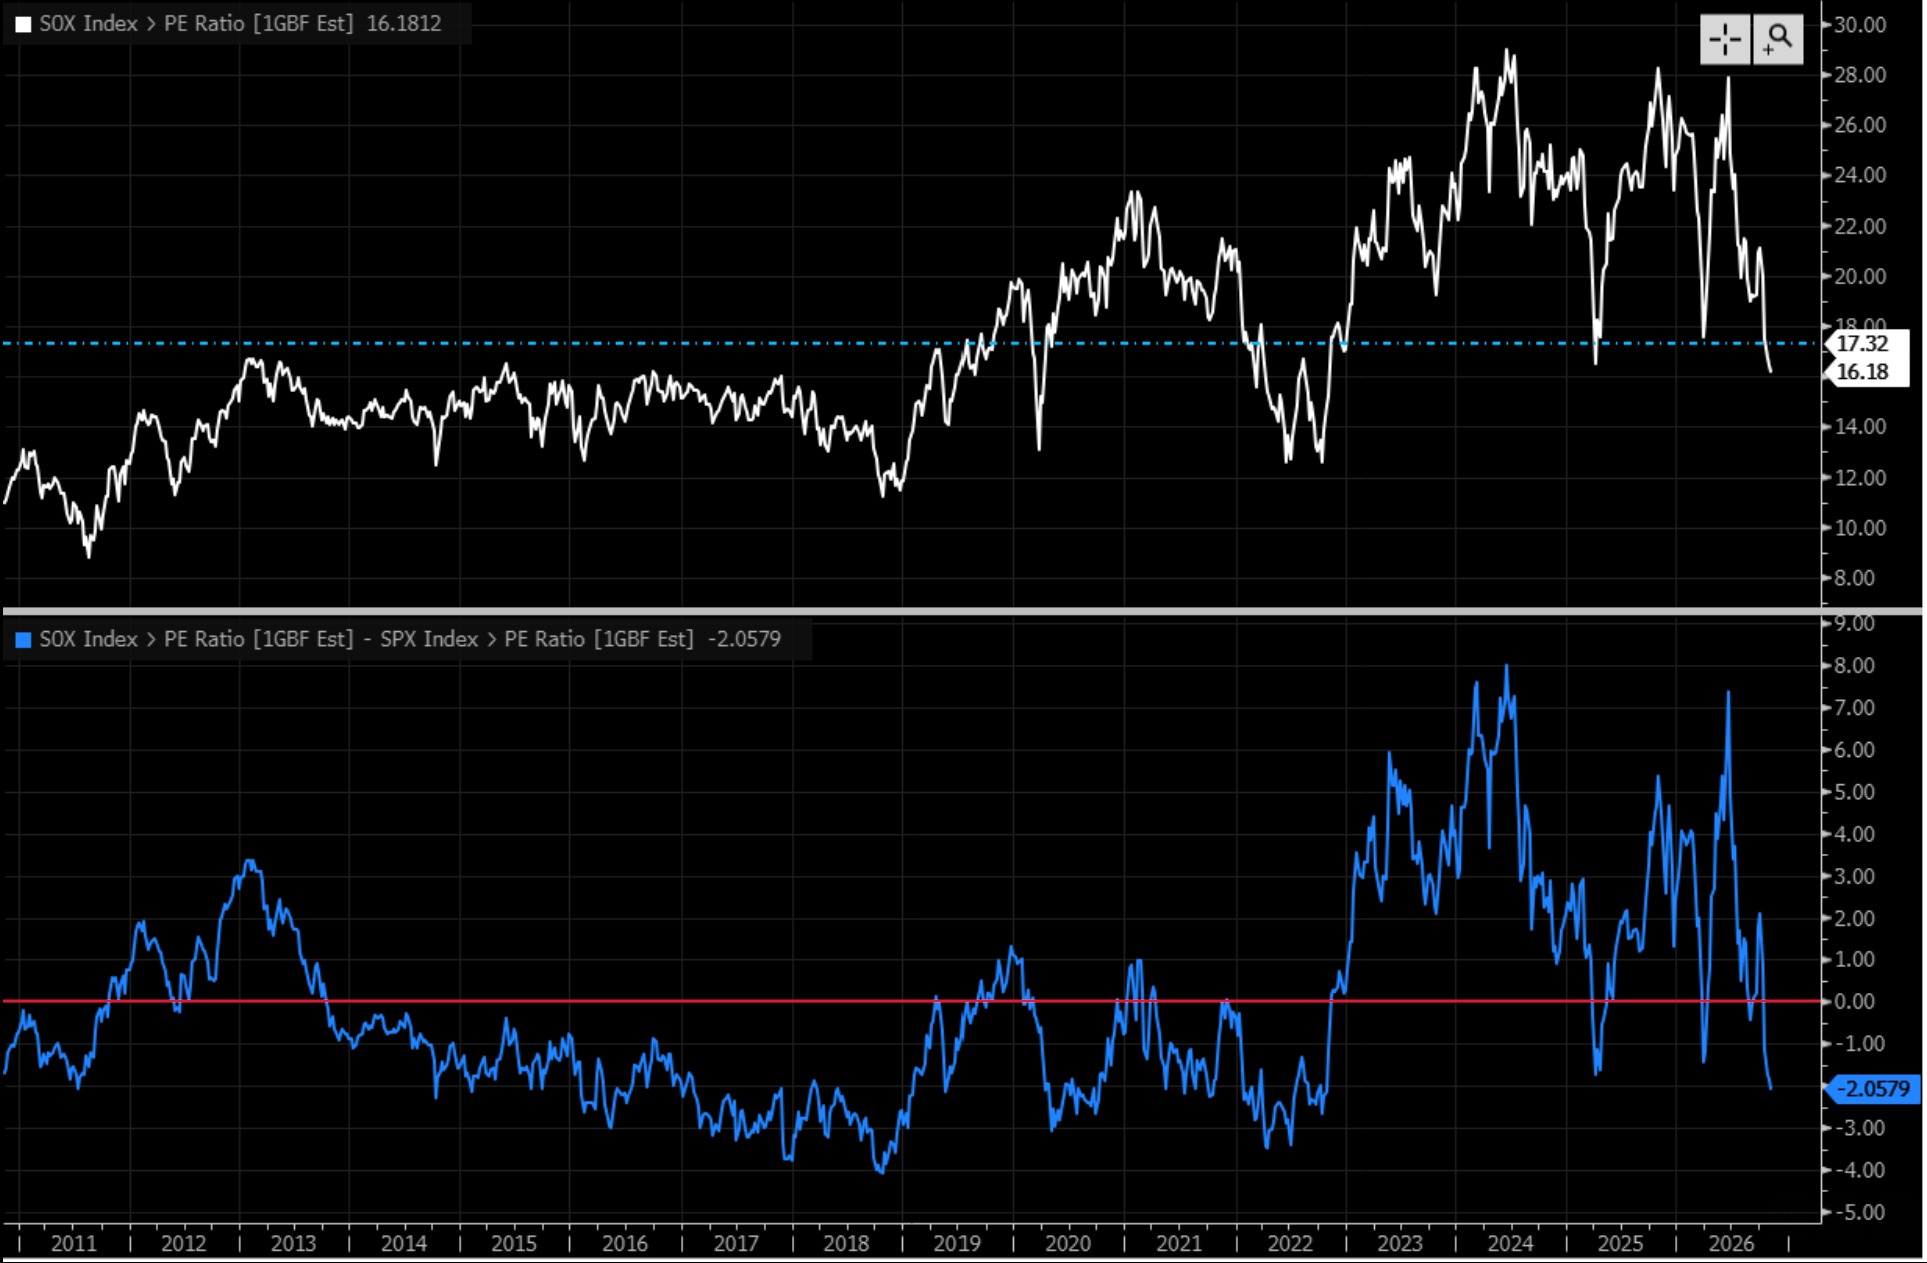
반도체의 밸류에이션 부담도 크게 낮아졌습니다. 11월 5일 기준 필라델피아 반도체지수(SOX)의 선행 PER은 최근 두 달 동안 28배에서 16배로 40% 넘게 하락했습니다. 시장이 미래 이익에 지불하는 가격이 그만큼 낮아진 셈입니다. 다만 데이터센터 규제가 실제 주문 지연이나 이익 전망 하향으로 이어진다면 현재의 밸류에이션도 다시 평가해야 합니다. 반대로 클라우드 수요와 반도체 주문이 유지된다면 수급이 안정되는 과정에서 빠른 반등이 나타날 여지도 있습니다.