15% 채권수익률·바뀐 기준선
코어위브 주가는 2026년 10월 15일 정규장에서 5.94% 오른 69.69달러로 마감했지만, 최근 5거래일 동안에는 14.57% 하락했습니다. 주가가 반등하는 동안에도 채권시장의 우려는 남아 있었습니다. 회사가 2026년 6월 연 9.625%에 발행한 2032년 만기 달러 무담보채의 시장수익률은 최근 15% 부근까지 올랐습니다. 기존 채권에 지급하는 이자는 그대로지만, 앞으로 신규 차입이나 만기가 돌아오는 부채의 차환에는 이전보다 높은 금리가 적용될 가능성이 커졌습니다.
코어위브에는 이러한 변화가 특히 중요합니다. 고객계약을 확보한 뒤에도 GPU 연산 용량을 공급하려면 데이터센터를 짓고 장비를 들여와야 하기 때문입니다. 투자비의 상당 부분을 부채로 조달하는 만큼 차입금리가 높아지면 신규 설비에서 벌어들이는 이익 가운데 이자로 빠져나가는 몫도 커집니다. AI 수요가 계속 늘더라도 그 성장에서 주주에게 얼마나 많은 이익이 남을지는 자금조달 비용에 따라 달라집니다.
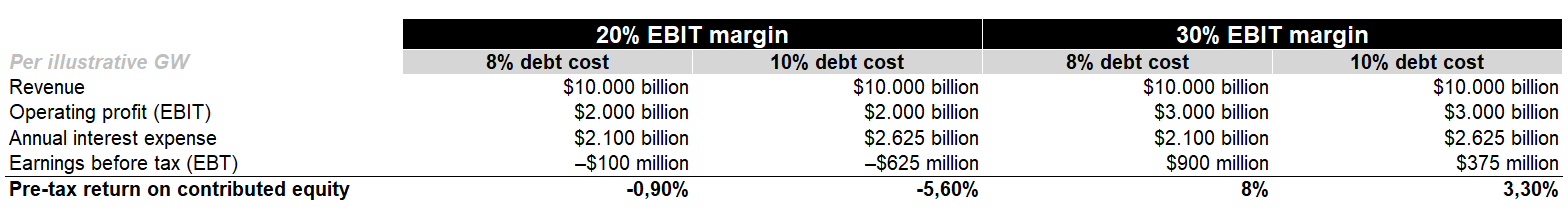
이를 살펴보기 위해 1GW 증설에 375억달러를 투자해 연간 매출 100억달러를 올리는 경우를 가정하겠습니다. 투자비의 70%를 부채로 조달하고 혼합 차입금리를 10%로 두면 차입금은 262억5천만달러, 연간 이자는 26억2천500만달러입니다. EBIT 마진이 30%에 이르더라도 영업이익 30억달러에서 이자를 제외하면 세전이익은 3억7천500만달러에 그칩니다. 투입 자기자본 112억5천만달러에 대한 단순 세전 수익률은 3.3%로, 세금이나 추가 투자 부담을 반영하기 전부터 국채수익률을 밑돕니다.
반면 같은 매출과 투자비, 영업마진에서 차입금리가 8%라면 세전 자기자본 수익률은 8.0%까지 높아집니다. 금리 2%포인트 차이로 주주에게 남는 이익이 절반 이상 줄어드는 구조입니다. 실제 투자 수익률은 설비 가동률과 감가상각, 재투자 비용 등에 따라 달라지지만, 대규모 차입으로 증설을 이어가는 코어위브에서는 조달금리 변화가 주주 수익률에 상당한 영향을 미칩니다.