안녕하세요! 펜을 든 펭귄이 전해주는 경제 뉴스레터 📰 FENguin 🐧입니다.
오늘은 유럽 재무장과 K-방산 열풍 속에서 빠르게 존재감을 키우고 있는 기업, 현대로템 이야기를 들고 왔습니다.
현대로템이라고 하면 지하철과 기차를 만드는 회사를 떠올릴 수도 있고, 최근 뉴스를 자주 봤다면 K2 전차가 먼저 생각날 수도 있습니다.
그런데 지금 현대로템을 이해하기 위해서는 단순히 “K2가 잘 팔린다!”에서 한 걸음 더 들어가야 합니다.
현대로템에는 이미 30조 원이 넘는 수주잔고가 쌓여 있습니다. 이제 중요한 질문은 얼마나 많이 수주했느냐가 아니라, 그 수주가 실제 매출과 이익으로 얼마나 잘 바뀌느냐입니다.
오늘 FENguin에서는 유럽 재무장부터 K2의 경쟁력, 철도사업의 수익성, 그리고 현대로템의 투자포인트까지 차근차근 살펴보겠습니다.
💌 오늘의 목차 💌
1️⃣ 유럽이 다시 무장한다 : 왜 지금 K2인가?
→ 유럽 재무장과 함께 달라지고 있는 방산시장의 경쟁 법칙
2️⃣ 🚆 30조원의 주문서 : 수주가 곧 이익은 아니다
→ 방산은 돈을 버는데 철도는 왜 많이 팔고도 이익이 적을까?
3️⃣ 📈 From Backlog to Profit : 현대로템의 투자포인트와 리스크
→ 30조원 수주잔고가 실제 기업가치로 바뀌기 위한 조건
💭 1. 유럽이 다시 무장한다 : 왜 지금 K2인가?
① 방산시장의 판이 커지고 있다
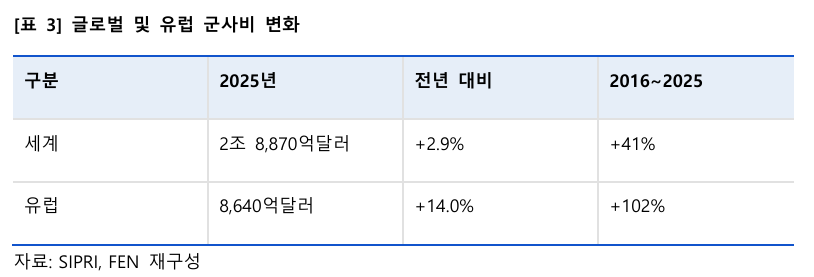
러시아·우크라이나 전쟁 이후 유럽에서는 국방력을 다시 강화하려는 움직임이 본격화되고 있습니다. 2025년 전 세계 군사비는 2조 8,870억 달러로 사상 최고치를 기록하며 11년 연속 증가했습니다. 특히 유럽의 군사비는 8,640억 달러로 전년보다 14% 증가했고, 2016년과 비교하면 102% 확대됐습니다.
하지만 국방비가 늘어난다고 그 돈이 모두 전차 구매에 사용되는 것은 아닙니다. 국방비에는 군인의 인건비와 기존 장비 운영비도 포함되기 때문입니다. 그래서 방산기업에는 전체 국방비보다 실제 무기를 구매하는 장비조달액이 더욱 중요합니다. 2025년 EU 27개국의 국방비는 4,180억 유로였고, 이 가운데 1,150억 유로가 실제 장비조달에 사용됐습니다. 유럽의 재무장이 단순히 예산만 늘리는 단계에서 실제 무기를 사들이는 단계로 넘어가고 있는 것입니다.
② 이제 좋은 전차만 만들어서는 안 된다?
전차를 수출하려면 당연히 성능과 가격이 중요합니다. 그런데 최근 방산시장에서는 또 하나의 경쟁력이 중요해지고 있습니다. 바로 얼마나 빨리 만들어서 보내줄 수 있는가입니다. 전차 한 대에는 엔진, 변속기, 주포, 장갑, 전자장비 등 수많은 부품이 필요합니다. 따라서 주문이 들어왔다고 곧바로 생산량을 늘리기 어렵습니다. 그래서 최근에는 성능과 가격뿐 아니라 납기, 생산능력, 공급망 안정성, 현지생산, MRO와 군수지원까지 수주를 결정하는 중요한 요소가 되고 있습니다.
이 지점에서 현대로템의 K2가 주목받습니다. 2022년 8월 폴란드는 K2 180대를 도입하는 1차 이행계약을 체결했습니다. 최초 10대가 폴란드에 도착한 것은 같은 해 12월이었습니다. 계약 후 약 3개월 만에 실제 전차가 도착한 것입니다. 빠르게 전력을 보강해야 했던 폴란드 입장에서는 상당히 중요한 경쟁력이었습니다.
③ 그런데 왜 노르웨이에서는 K2가 떨어졌을까?
K2는 노르웨이 전차 도입사업에서도 독일의 Leopard 2와 경쟁했습니다. 노르웨이는 실제로 K2와 Leopard를 겨울 환경에서 시험했지만, 최종적으로 선택된 전차는 Leopard였습니다. 그렇다면 K2의 성능이 부족했던 걸까요? 그렇게 단정하기는 어렵습니다. 노르웨이 정부는 두 후보 모두 현대적 주력전차에 요구되는 조건을 충족했다고 밝혔습니다. 대신 최종 선정에서는 주변 동맹국과 같은 계열의 전차를 사용하는 이점과 독일과의 안보·산업협력, 장기 군수지원 등이 함께 고려됐습니다.
즉 방산 수출은 단순한 제품 대 제품의 싸움이 아닙니다. 성능 + 가격 + 납기 + 외교 + 현지생산 + 정비·부품 공급 이 모든 것을 포함하는 장기적인 국가 간 사업에 가깝습니다. 그래서 현대로템도 폴란드 2차 계약에서는 단순히 한국에서 K2를 만들어 보내는 것을 넘어 K2PL의 폴란드 현지 최종조립까지 사업 범위를 확대했습니다.
💭 2. 30조원의 주문서 : 수주가 곧 이익은 아니다
① 현대로템은 사실 세 개의 사업을 하고 있다
현대로템의 사업은 크게 세 부문으로 나뉩니다. AD&RH는 K2 전차를 비롯한 방산·로봇·수소 관련 사업, RS는 철도차량과 철도시스템, EP는 자동차·제철 설비와 스마트물류 등을 담당합니다. 2026년 상반기 현대로템의 매출 3조 635억 원 가운데 AD&RH가 57%, RS가 37%, EP가 6%를 차지했습니다. 방산과 철도가 전체 매출의 약 94%를 차지하는 구조입니다. 그런데 매출이 아니라 영업이익을 보면 이야기가 완전히 달라집니다.
② 현대로템이 버는 돈의 97%는 어디서 올까?
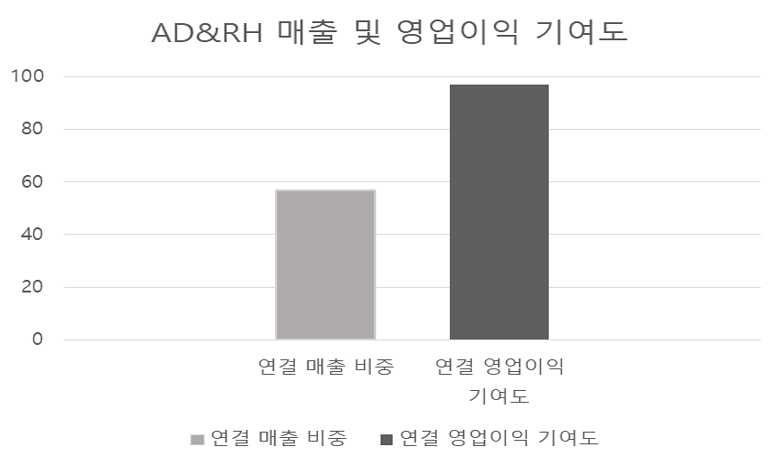
2026년 상반기 AD&RH의 매출은 1조 7,384억 원으로 전체 매출의 약 56.7%였습니다. 그런데 영업이익은 4,448억 원입니다. 현대로템 전체 영업이익이 4,566억 원이었으니, 전체 영업이익의 약 97%를 AD&RH가 만들어낸 셈입니다. 쉽게 말하면 현재 현대로템은 매출만 보면 방산과 철도가 함께 이끌고 있지만, 실제로 돈을 버는 힘은 방산에 압도적으로 집중돼 있습니다.
③ 철도는 많이 파는데 왜 돈을 못 벌까?
반대로 철도사업인 RS를 살펴보겠습니다. 2026년 상반기 RS 매출은 1조 1,280억 원으로 전년 동기보다 약 21.3% 증가했습니다. 그런데 영업이익은 66억 원, 영업이익률은 약 0.6%에 불과했습니다. 왜 이런 일이 발생할까요?
철도사업은 계약을 따내고 열차만 만들어주면 끝나는 사업이 아닙니다. 각 국가와 발주처가 원하는 사양을 맞춰야 하고, 시험과 인증을 거쳐야 하며, 경우에 따라 현지생산과 유지보수까지 담당해야 합니다. 계약에서 최종 인도까지 시간이 길기 때문에 그 사이 원재료비·인건비·물류비가 오르거나 납기가 지연되면 처음 예상했던 이익이 빠르게 줄어들 수 있습니다. 실제로 2025년 기준 현대로템 RS의 영업이익률은 1.4%였습니다. 비교 대상인 CAF 철도부문은 5.2%, Stadler는 4.4%였습니다. 각 기업의 사업구조와 이익지표가 달라 단순 비교는 어렵지만, 현대로템 철도사업의 수익성이 현재 낮다는 점은 확인할 수 있습니다.
④ 그렇다면 30조원의 수주잔고는 무슨 의미일까?
2026년 6월 말 현대로템의 수주잔고는 30조 4,046억 원입니다. 쉽게 말하면 이미 계약은 따냈지만 아직 매출로 잡히지 않은 일감이 30조 원 넘게 남아 있다는 뜻 니다. 방산과 철도는 계약을 따낸 뒤 실제 제작하고 납품하기까지 수년이 걸리는 산업입니다. 따라서 큰 수주잔고를 확보했다는 것은 앞으로 수년간 매출을 만들어낼 기반이 상당 부분 확보돼 있다는 의미입니다.
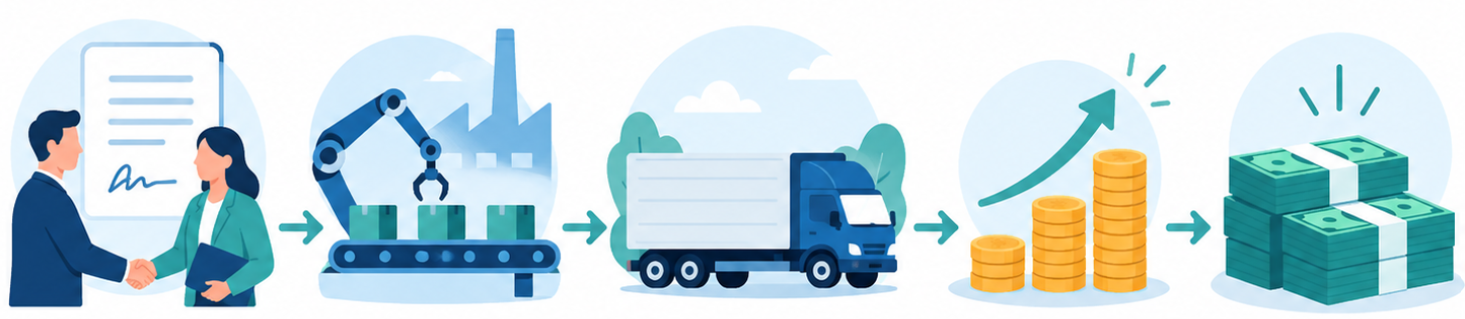
하지만 가장 중요한 점이 있습니다. 수주잔고 = 미래 이익은 아닙니다. 30조 원의 계약을 확보했더라도 생산 과정에서 비용이 예상보다 많이 발생하면 이익은 줄어듭니다. 결국 중요한 것은 수주 → 생산 → 매출 → 이익 → 현금으로 이어지는 전체 과정입니다. 그래서 현대로템을 볼 때는 얼마나 많은 수주를 따냈는가보다 그 수주가 얼마나 높은 수익성을 유지하며 실제 이익으로 전환되는가를 봐야 합니다.
💭 3. From Backlog to Profit : 현대로템의 투자포인트와 리스크
그렇다면 투자자의 입장에서 현대로템을 어떻게 바라봐야 할까요?
현대로템의 투자포인트는 크게 세 가지로 정리할 수 있습니다.
🚀 투자포인트 ① K2가 만들어내는 압도적인 이익
첫 번째는 K2를 중심으로 한 AD&RH의 성장입니다. 2026년 상반기 현대로템 연결 영업이익의 약 97%가 AD&RH에서 발생했습니다. 여기에 유럽의 군사비와 장비조달 확대가 이어지고 있고, 현대로템은 이미 폴란드에서 대규모 K2 수출과 빠른 초기 인도 실적을 확보했습니다. 즉 단순히 “앞으로 방산이 좋아질 것 같다”는 기대가 아니라, 실제 계약이 생산과 납품을 거쳐 이익으로 연결되고 있다는 것이 현대로템의 가장 큰 강점입니다.
🚀 투자포인트 ② 30조원의 수주잔고
두 번째는 30조 4,046억 원의 수주잔고입니다. 대규모 일감을 이미 확보하고 있기 때문에 향후 몇 년 동안 매출을 만들어낼 기반이 있습니다. 따라서 앞으로는 매 분기 신규수주 숫자만 볼 것이 아니라 기존 수주가 얼마나 빠르게 매출과 이익으로 바뀌고 있는지를 보는 것이 더욱 중요합니다.
🚀 투자포인트 ③ 철도가 살아난다면?
세 번째는 철도사업의 수익성 개선 가능성입니다.
현재 RS의 영업이익률은 매우 낮습니다. 그런데 오히려 이것이 개선 여력이 될 수도 있습니다. RS는 이미 연결 매출의 3분의 1 이상을 차지합니다. 작은 사업이 아닙니다. 따라서 저수익 프로젝트가 종료되고 신규 프로젝트의 원가관리가 개선되면서 영업이익률이 조금만 정상화돼도, 지금 방산에 집중돼 있는 현대로템의 이익구조에 두 번째 성장축이 생길 수 있습니다.
⚠️ 하지만 꼭 확인해야 할 세 가지 리스크!
① 방산에 너무 의존하고 있다
AD&RH가 영업이익의 약 97%를 만들어낸다는 것은 강점인 동시에 위험입니다. 방산사업의 이익률이 떨어지면 현대로템 전체 실적도 크게 흔들릴 수 있기 때문입니다. 실제로 AD&RH의 영업이익률은 2026년 1분기 약 26.8%에서 2분기 약 24.5%로 하락했습니다. 이것만으로 K2의 수익성이 악화됐다고 판단할 수는 없지만, 방산 이익률을 지속적으로 확인해야 하는 이유입니다. 특히 앞으로 폴란드 현지생산이 확대되면 신규 시장 접근에는 유리하지만, 현지 공장과 인력교육·기술지원 등에 추가 비용이 발생할 가능성도 있습니다.
② 철도가 계속 많이 팔고도 못 벌 수도 있다
RS에는 약 20조 원에 가까운 수주잔고가 있지만 현재 수익성은 매우 낮습니다. 철도 프로젝트의 원가관리나 납기 문제가 해결되지 않는다면 수주 증가 → 매출 증가 → 이익 정체라는 상황이 계속될 수도 있습니다. 따라서 철도사업에서는 신규 계약 금액보다 영업이익률이 실제로 회복되는가를 보는 것이 더 중요합니다.
③ 이익은 났는데 현금이 없다?
마지막은 현금흐름입니다. 2026년 상반기 현대로템의 영업활동현금흐름은 약 1조 5,445억 원으로 전년 동기보다 크게 증가했습니다. 그런데 분기별로 나눠보면 이야기가 달라집니다. 1분기에는 약 2조 1,561억 원이 유입됐지만, 2분기만 따로 계산하면 약 6,116억 원이 유출됐습니다. 전차와 철도처럼 제작기간이 긴 제품은 회계상 매출을 기록하는 시점과 실제 돈을 받는 시점이 다를 수 있기 때문입니다. 그래서 투자자는 매출과 영업이익뿐 아니라 장부상으로 번 돈이 실제 현금으로 들어오고 있는지도 함께 확인해야 합니다.
💰 그래서 현대로템의 적정 가격은?
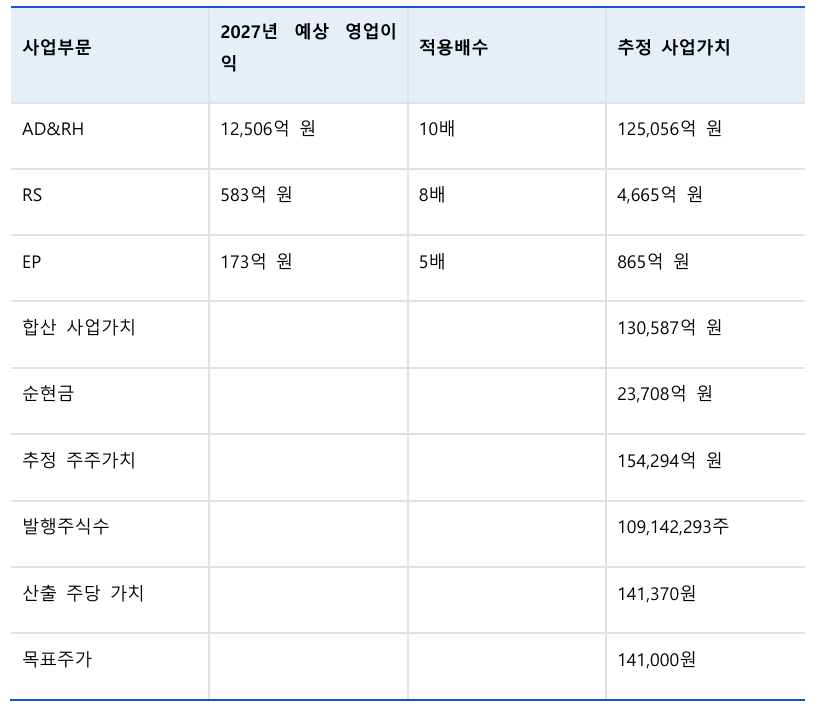
현대로템은 AD&RH·RS·EP 세 사업의 특성과 수익성이 서로 다릅니다. 이를 반영해 사업부문별 가치를 따로 계산하면 AD&RH에는 10배, RS에는 8배, EP에는 5배의 EV/영업이익 배수를 적용할 수 있습니다. 그 결과 세 사업의 합산 사업가치는 약 13조 587억 원으로 계산됩니다. 여기에 순현금 약 2조 3,708억 원을 더하면 추정 주주가치는 약 15조 4,294억 원입니다. 이를 발행주식수로 나누면 주당 약 141,370원이며, 목표주가는 141,000원입니다. 기준주가 118,800원 대비 상승여력은 약 18.7%입니다.
다만 목표주가가 자동으로 실현되는 것은 아닙니다. 현대로템의 사업가치에서 AD&RH가 차지하는 비중이 매우 높기 때문에 결국 방산사업의 수익성이 중요합니다. 2027년 AD&RH 영업이익률을 28%로 가정했지만, 이익률이 25% 수준에 머물 경우 주당가치는 약 12만 9천 원까지 낮아질 수 있습니다. 결국 목표주가를 결정하는 가장 중요한 질문도 K2를 얼마나 많이 파느냐보다 얼마나 높은 이익을 남기며 파느냐입니다.
💭 오늘의 결론! 💡
현대로템의 이야기를 한 문장으로 정리하면 바로 이것입니다. “From Backlog to Profit.” 현대로템에는 이미 30조 원이 넘는 주문서가 쌓여 있습니다. 이제 중요한 것은 더 많은 주문서를 쌓는 것만이 아닙니다. K2 수출의 높은 수익성을 유지하고, 30조원의 수주잔고를 실제 매출과 이익으로 바꾸며, 0%대에 머물러 있는 철도사업의 수익성을 정상화하고, 장부상 이익을 실제 현금으로 회수해야 합니다. 유럽의 재무장과 K2의 빠른 공급능력은 현대로템에 분명한 성장기회를 제공하고 있습니다. 반면 방산에 집중된 이익구조와 현지화 비용, 낮은 철도 수익성, 프로젝트 확대에 따른 현금흐름 변동성은 함께 지켜봐야 할 부분입니다. 결국 앞으로 현대로템을 볼 때 우리가 확인해야 할 숫자는 단순한 수주액 하나가 아닙니다.
K2 추가 수출 → AD&RH 이익률 → RS 이익률 → 영업현금흐름
이 네 가지가 함께 좋아질 때, 30조원의 Backlog가 진짜 Profit으로 바뀌었다고 말할 수 있을 것입니다. 🐧
💌 저희가 준비한 이번 FENguin은 여기까지입니다.
💌 화려한 K-방산 수출 뉴스 뒤에서 실제 기업의 가치를 결정하는 것은 무엇인지 함께 살펴보는 시간이 되었기를 바랍니다!
참고자료 💬
[1] SIPRI, 『Trends in World Military Expenditure, 2025』, 2026.04.27
[2] European Defence Agency, 『EDA Defence Data 2025-2026』, 2026.07.16
[3] European Commission, 『First-ever European Defence Industrial Strategy to Enhance Europe’s Readiness and Security』, 2024.03.05
[4] 현대로템, 『반기보고서 (2026.06)』, 2026.08.14
[5] 현대로템, 『2026년 2분기 실적발표』, 2026.07.24
[6] 현대로템, 『2025년 4분기 실적발표』, 2026.01.30
[7] 현대로템, 『K2 전차』, 조회일 2026.10.14
[8] 폴란드 국방부, 『Real Strengthening of the Polish Deterrence and Defence Potential』, 2022.08.26; 『Koreański sprzęt wojskowy już w Polsce』, 2022.12.06
[9] 폴란드 국방부, 『Umowa podpisana! Potężne wzmocnienie wojsk pancernych – 180 czołgów K2 trafi do armii』, 2025.08.01
[10] 노르웨이 정부, 『Norway Strengthens the Armed Forces through Purchase of New Tanks』, 2023.02.03
[11] KNDS, 『New LEOPARD 2 A8 Fleet for Sweden』, 2025.01.09
[12] General Dynamics Land Systems, 『ABRAMS』, 조회일 2026.10.14
[13] UNIFE, 『World Rail Market Study 2024: 10th Edition – Forecast 2024 to 2029』, 2024.09.25
[14] CAF, 『Full Year 2025 Results』, 2026.02.27
[15] Stadler Rail, 『Annual Report 2025』, 2026.03.18
[16] Siemens AG, 『Siemens Report 2025』, 2025.12.03
[17] 키움증권, 『현대로템: 인내의 시기』, 2026.07.31
[18] MarketScreener, 『Valuation Hyundai Rotem Company』, 조회일 2026.10.14
작성인 : 김윤준, 김혜원, 오준성
편집자 : 오가윤
의견을 남겨주세요