광고 가격 상승과 AI 투자 성과
2026년 10월 22일 오전 발표된 메타의 3분기 실적은 시장 예상을 웃돌았습니다. 매출은 전년 대비 26% 증가한 646억 100만 달러를 기록했고, 4분기 매출 전망도 시장 예상치를 상회했습니다. 특히 눈에 띄는 부분은 AI를 활용한 광고 수익화 개선입니다. 다만 광고 사업의 성장에도 데이터센터 투자 비용이 빠르게 증가하면서 이익률은 오히려 낮아졌습니다.
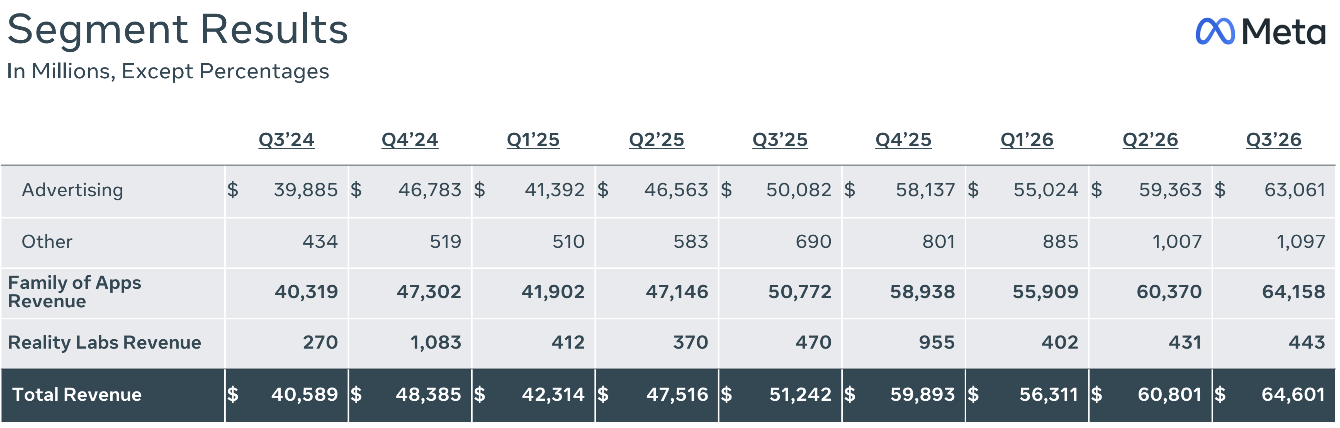
3분기 광고 노출 수는 전년 대비 10% 증가했고, 광고당 평균 가격은 14% 상승했습니다. 2분기에는 노출 수가 14%, 평균 가격이 12% 증가했는데, 이번에는 노출 증가세가 둔화한 반면 가격 상승률은 높아졌습니다. 광고 매출은 630억 6,100만 달러로 전체 매출의 대부분을 차지했습니다.
이러한 변화는 이용자 증가율과 비교하면 더욱 뚜렷합니다. 9월 일간 활성 이용자는 36억 4,000만 명으로 전년 대비 3% 증가하는 데 그쳤고, 시장 예상치인 36억 5,000만 명에도 조금 못 미쳤습니다. 이용자와 광고 노출이 완만하게 증가하는 동안 광고 가격은 두 자릿수 상승률을 유지했습니다. 이용자 확대보다 기존 이용자를 통한 수익화 개선이 매출 성장을 이끌고 있는 셈입니다.
메타는 이러한 개선의 배경으로 AI 추천 모델과 광고 소재 생성·개인화 기능을 꼽았습니다. 광고 가격에는 광고주의 수요와 업종 구성도 영향을 미치지만, AI를 활용한 광고 성과 개선이 매출 성장에 기여하고 있다는 점은 긍정적입니다. 그동안 AI 투자 성과를 신규 서비스의 수익화에서 찾으려는 시각이 많았다면, 메타는 기존 광고 사업에서 먼저 성과를 내고 있습니다.
이러한 흐름은 4분기에도 이어질 전망입니다. 메타가 제시한 매출 가이던스는 730억~760억 달러로, 중간값인 745억 달러는 시장 예상치인 737억 3,000만 달러를 웃돌았습니다. 현재 메타의 AI 투자를 긍정적으로 보는 이유도 여기에 있습니다. 뮤즈와 같은 신규 AI 서비스가 본격적으로 매출을 내기 전부터 기존 광고 사업의 수익화가 개선되고 있기 때문입니다.