매출 인식·공장 조립
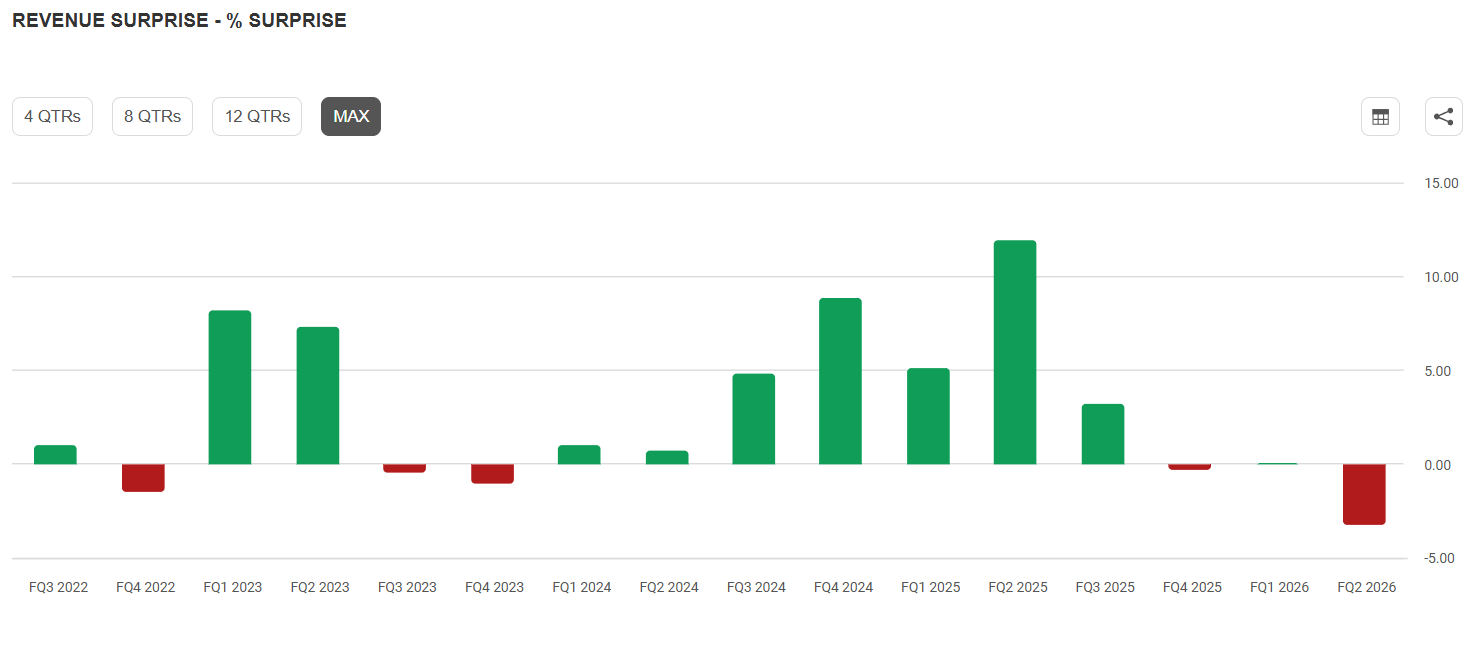
OneCore와 SmartRun은 버티브가 전력·냉각 설비를 공장에서 미리 조립하고 통합해 고객 현장으로 보내는 제품입니다. 지오다노 알베르타치 CEO는 기존에 고객 현장에서 하던 통합 작업을 공장으로 옮기는 것이 이들 제품의 핵심 가치라고 설명했습니다. 고객은 장비를 설치하고 연결하는 데 필요한 인력과 시간을 줄일 수 있지만, 버티브는 출하 전에 더 많은 작업을 마쳐야 합니다. 그만큼 설계와 조립에 시간이 더 걸리고, 일부 물량의 매출 인식도 당초 예상보다 늦어진 것으로 보입니다. 2분기 매출은 전년 대비 약 24% 증가했지만 시장 예상치와의 차이는 최근 16개 분기 중 가장 크게 벌어졌습니다.
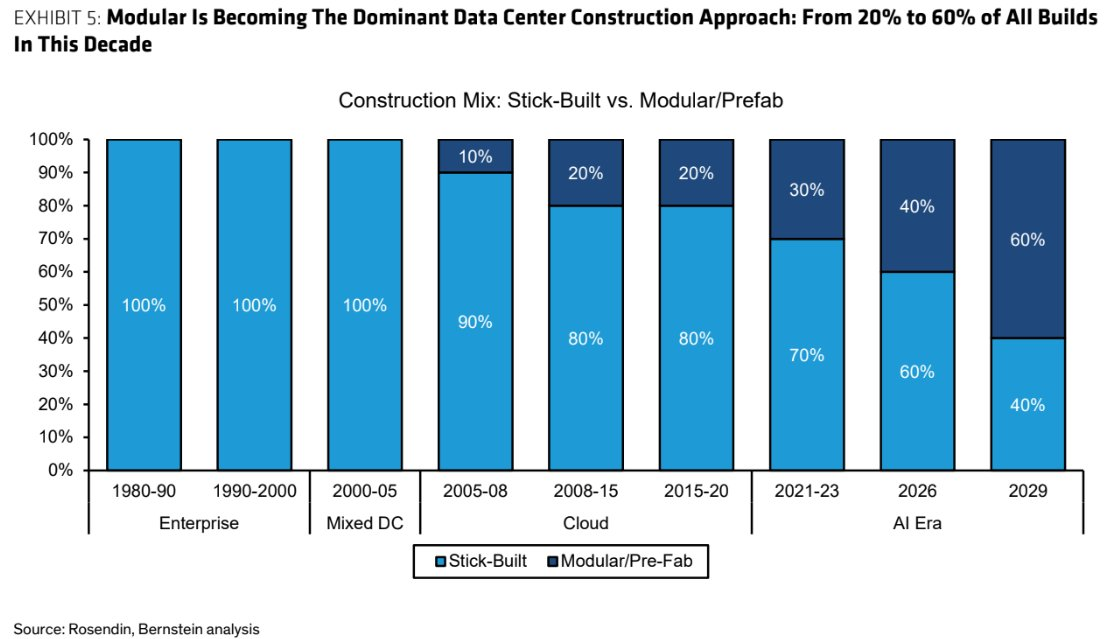
이러한 모듈형 통합 제품의 비중은 2026년 40%에서 2029년 60%로 높아질 전망입니다. 데이터센터를 더 빨리 완공하려는 고객들이 현장 작업을 공장에 맡기면서 버티브가 처리해야 할 공정도 많아지고 있습니다. 제품의 부가가치를 높일 수 있는 기회인 동시에 공장 조립 능력이 그만큼 중요해지는 변화입니다. 버티브가 조립과 통합 작업을 제때 마치지 못하면 고객의 데이터센터 구축 일정도 영향을 받게 됩니다.
2분기 매출이 예상에 못 미친 것도 수요 부족보다는 이런 생산 방식의 변화와 관련이 있습니다. 다만 일시적으로 인도가 늦어진 것인지, 공장 생산능력이 늘어나는 물량을 감당하지 못하고 있는지는 아직 확인이 필요합니다. 현장에서 하던 통합 작업까지 공장에서 마쳐야 제품을 출하할 수 있어, 어느 한 공정에서 지연이 생기면 매출도 함께 밀리기 때문입니다. 모듈형 제품의 비중이 높아질수록 버티브가 주문을 얼마나 많이 받느냐 못지않게 그 주문을 얼마나 빠르게 처리하느냐가 중요해집니다.
최근 발표한 슬로바키아 생산기지 증설도 이와 관련이 있습니다. 버티브는 약 2만 2,000㎡의 전력·열관리 생산공간을 추가해 늘어나는 조립 물량을 처리할 계획입니다. 중장기적으로 생산 여력을 높이는 데 도움이 되겠지만, 새 시설이 가동되기까지는 시간이 필요합니다. 이번 실적에서는 증설 계획보다 기존 공장에서 밀린 물량을 얼마나 처리했는지에 더 관심을 둘 필요가 있습니다.
회사는 3분기 매출 가이던스의 중간값을 37억 5,000만 달러로 제시했고, 10월 6일 기준 시장 예상은 37억 7,000만 달러로 이를 약간 웃돕니다. 유기적 성장률 가이던스 약 35%도 2분기의 17.8%에서 큰 폭의 회복을 전제로 합니다. 10월 21일 실적에서 이 정도 매출이 나온다면 밀린 인도가 정상화되고 있다는 근거가 됩니다. 다만 2분기에서 넘어온 물량을 한꺼번에 처리한 결과라면 이후 성장 속도는 다시 낮아질 수 있습니다. 4분기 출하 전망까지 개선돼야 늘어난 조립 물량을 안정적으로 처리하고 있다고 볼 수 있습니다.