11월 시장은 뚜렷한 변동성을 보였다. 월 초 FOMC 이후 연준 관계자들의 매파적 발언으로 금리 인하 기대가 급속 약화되었고, AI 버블 논쟁의 심화와 비트코인 급락이 겹치며 기술주를 중심으로 광범위한 조정이 발생했다. 그러나 중순 이후 일부 연준 이사들이 금리 인하 가능성을 재언급하면서 시장심리가 빠르게 반전되었고, 연말 성수기 수요 기대와 함께 주요 지수들은 사상 최고가 인근까지 회복되었다.
이러한 변동성 속에서 근본적인 시장 구조의 변화가 진행 중이다. 통화정책 중심의 '신자유주의 시대'가 종료되고, 재정지배와 중앙은행의 정치화가 구체화되고 있다. 이번 보고서는 이러한 구조적 전환의 배경과 메커니즘을 분석한다. 신자유주의의 쇠퇴에서 시작하여 재정지배의 필연성, 중앙은행 정치화의 구체적 형태, 그리고 이를 통해 구현되는 국가자본주의의 구체적 전개 방식을 다루며, 2026년 이후의 시장 변화를 주도할 핵심 요소들을 중점적으로 분석하고자 한다.
1) 재정지배의 구조적 필연성
(1) 통화정책의 한계: 2010년대의 경험과 신자유주의의 쇠퇴
"통화정책 중심의 신자유주의는 저성장과 부의 양극화만 초래했으므로, 미국은 재정정책 중심의 국가자본주의로의 정책 전환을 필연적으로 선택하게 되었다.”
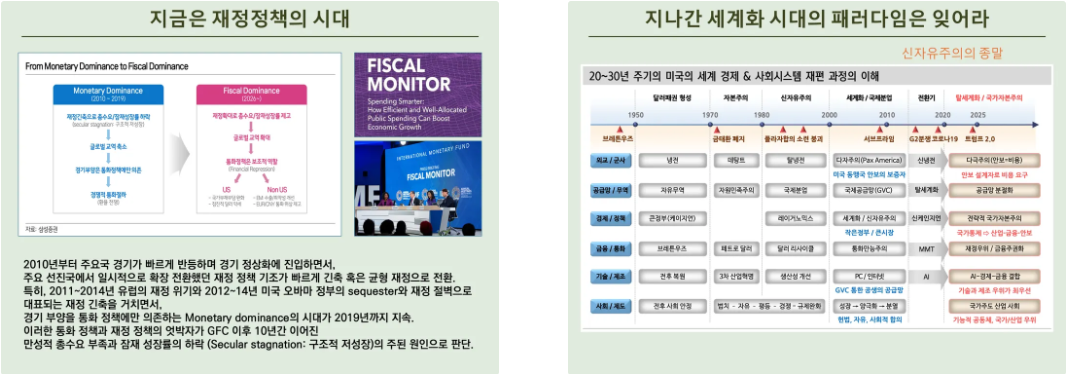
재정지배로의 전환이 일어난 이유는 단순하면서도 근본적이다. 신자유주의라는 경제 체제 자체가 구조적 한계에 도달했고, 통화정책 단독으로는 더 이상 경제를 부양할 수 없다는 깨달음에서 비롯되었기 때문이다.
2010년부터 2019년까지 약 10년간 미국 연준은 모든 통화정책 도구를 동원했다. 금리 인하, QE 1부터 3까지, Operation Twist 등 거의 모든 도구가 시도되었다. 그러나 그 결과는 구조적 저성장(Secular Stagnation)과 부의 양극화였다. 통화정책이 풀어낸 돈이 금융시장으로 흘러가 자산가격만 올렸지, 실물경제의 생산성이나 임금 증가로는 이어지지 않은 것이다.
신자유주의 체제 하에서 2010년대의 '긴축적 재정정책과 완화적 통화정책'의 조합은 오히려 경제에 구조적 재앙을 초래했다. 저성장에 따른 저금리는 값싼 금융비용과 저임금으로 좀비기업들이 생존할 수 있도록 만들었고, 그 결과 기술혁신은 늦어지고 경제 효율성은 악화되었다. 선진국 중앙은행들의 '통화정책 중심(Monetary Dominance)' 패러다임은 10년 이상 실물경제에 실질적 개선을 가져오지 못했다.
반면 코로나19 팬데믹 이후의 정책 실험은 결정적인 변화를 보였다. 정부의 직접적 재정 투입, 즉 가계에 직접 현금을 지급한 정책이 경제에 즉각적 효과를 거두면서, 재정정책의 우월성이 명확히 증명되었다. 미국의 GDP 대비 정부부채 수준을 보면, 팬데믹 이후 140% 수준으로 급등했으며, 이는 신자유주의가 지향했던 '균형재정' 원칙의 완전한 포기를 의미한다.
동시에 미국이 신흥국의 80배에 달하는 과도한 재정 지출을 감행하면서, 개인 가처분 소득이 역사상 최고 수준에 도달했다. 결과적으로 정책 당국은 신자유주의의 '통화정책 중심' 패러다임을 완전히 포기하고, 재정정책을 중심으로 전환하지 않을 수 없게 되었다. 이것이 바로 '재정지배 시대'의 개막이며, 동시에 '국가자본주의 시대'의 시작인 것이다.
(2) 기축통화의 모순: 트리핀 딜레마와 퍼거슨 법칙
"미국의 부채 이자가 국방비를 초과하는 퍼거슨 법칙 상황과 달러 약세 현상(Debasement Trade)은 기축통화국이 기존 정책으로는 더 이상 자신의 지위를 유지할 수 없음을 의미한다.”
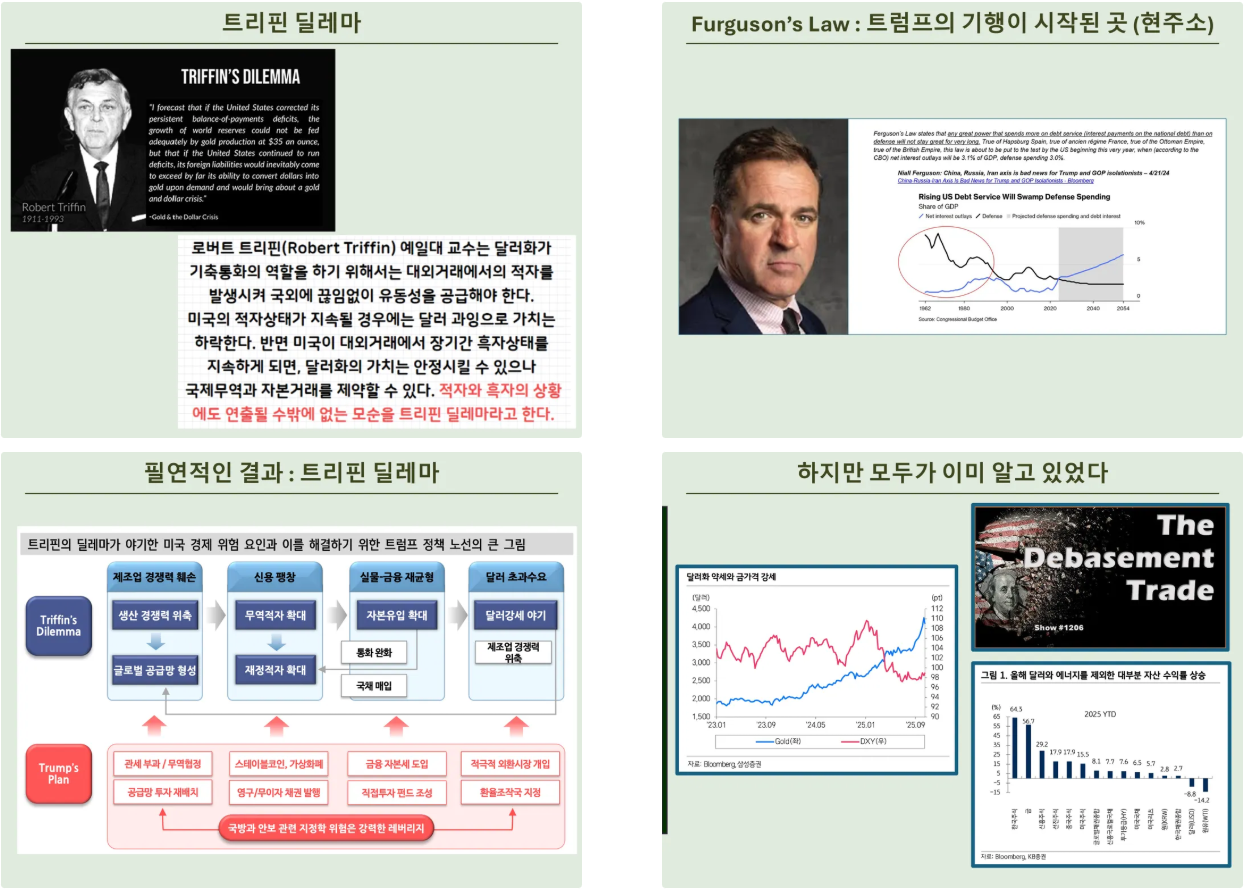
그러나 더 깊은 구조적 이유가 있다. 미국은 기축통화국이라는 지위를 유지해야 하는데, 여기에 내재된 모순이 있다. 이를 트리핀 딜레마(Triffin Dilemma)라고 부른다. 기축통화로서 역할을 제대로 하려면 미국은 계속해서 달러를 공급해야 하고, 이를 통해 전 세계에 달러가 흩어져야 한다. 그러나 이렇게 과도하게 달러가 공급되면 필연적으로 달러의 가치는 하락하게 되는 딜레마인 것이다.
실제로 2025년 1월 기준으로 미국의 국방비는 약 9,000억 달러인데 반해, 정부 부채의 이자는 1조 달러를 넘어섰다. 이것이 의미하는 것은 미국의 부채 이자가 국방비를 초과했다는 뜻이며, 이를 퍼거슨 법칙으로 설명할 수 있다. 패권국가의 부채 이자가 국방비를 초과하면, 그 나라는 패권국가로서의 지위를 잃기 시작한다는 것이다.
그 결과 2025년 상반기에는 50년 만의 최대 규모로 달러가 약세를 기록했다. 2025년 1월부터 7월까지 달러 지수는 112에서 100 이하로 급락했으며, 이에 따라 원유와 달러를 제외한 모든 자산이 상승하는 "Debasement Trade"(화폐 약세 거래)가 나타났다. 이는 시장이 미국의 기축통화 지위에 의문을 제기하기 시작했다는 신호였으며, 이러한 위기 인식이 미국으로 하여금 구조적 변화를 추진하도록 만든 것이다.
2) 국가자본주의의 특징: 중앙은행 정치화
(1) 하셋의 정책 철학과 경력: 국가자본주의의 이론적 기초
"연준 차기 의장으로 유력한 하셋은 연준의 독립성보다 정부정책과의 협력을 우선하고, 금리를 토자 촉진의 도구로 재해석하는 공급주의 경제학자로서 국가자본주의의 이론적 기초를 제공한다."
2025년 12월, 트럼프 대통령이 차기 연방준비제도(Federal Reserve) 의장으로 케빈 하셋(Kevin Hassett)의 지명을 암시했다. 이는 단순한 인사 결정이 아니라, 미국이 재정지배 시대로의 공식적 전환을 선언하는 것과 같다.
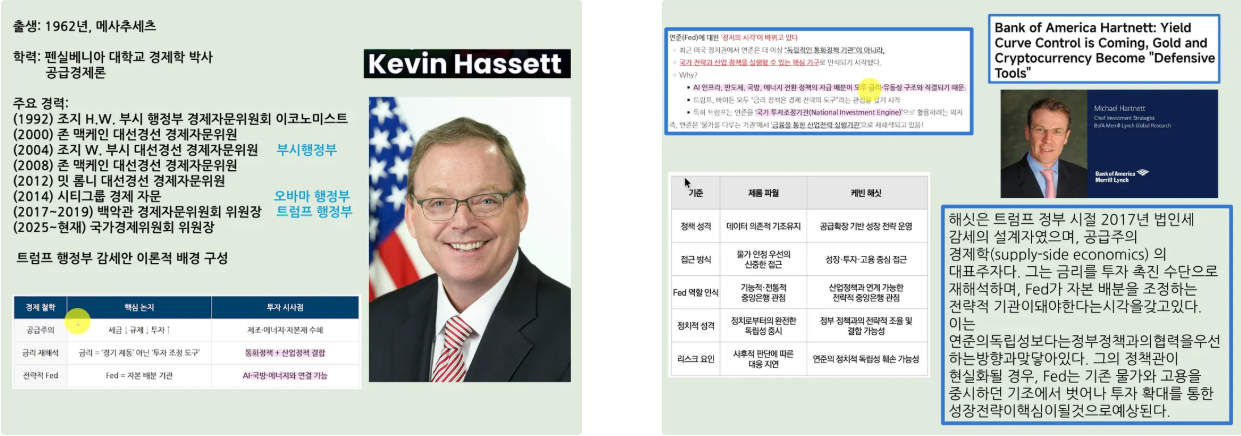
하셋은 1962년 메사추세츠에서 태어났으며, 펜실베니아 대학교에서 경제학 박사학위를 취득했다. 그의 경력을 추적해보면, 지난 30년간 공화당 정부의 핵심 경제정책 설계자로 활동했다. 부시(H.W.) 행정부의 경제자문위원회 이코노미스트(1992), 부시(W.) 행정부의 감세안 이론적 설계자(2004-2008), 그리고 트럼프 1기의 국가경제위원회(NEC) 위원장(2017-2019)을 역임했다. 가장 주목할 점은 트럼프 2기의 국가경제위원회 위원장으로 복귀했다는 사실이다.
하셋의 경제학 철학은 '공급주의 경제론(Supply-side Economics)'에 기반한다. 이는 단순히 감세를 주장하는 것이 아니라, 정부가 전략적으로 자본배분을 조정해야 한다는 더 심화된 입장이다. 그는 금리를 단순한 통화정책의 수단이 아니라, '투자 촉진의 도구'로 재해석한다. 동시에 Fed가 '자본 배분을 조정하는 전략적 기관'이 되어야 한다고 주장한다.
가장 중요한 점은 그의 정책관이 Fed의 독립성보다는 정부정책과의 협력을 우선한다는 것이다. 기존의 연준 의장들은 Fed를 물가안정과 고용목표에 집중하는 순수 통화정책 기관으로 봤다. 그러나 하셋이 의장이 될 경우, Fed는 기존의 물가와 고용을 중시하던 기조에서 벗어나, 투자 확대를 통한 성장전략이 핵심이 될 것으로 예상된다. 이는 단순한 정책 변화가 아니라, 중앙은행이라는 기관의 근본적 정체성 변화를 의미한다.
Bank of America의 수석 투자 전략가 Michael Hartnett는 명확히 언급했다: "Yield Curve Control is Coming. Gold and Cryptocurrency Become 'Defensive Tools'". 이는 하셋이 주도할 연준이 역사적으로 1940년대 미국과 최근 일본의 경로를 따를 것임을 시사한다.
(2) 아베노믹스 모델과 미국의 채택: 1940년대로의 회귀
"맥킨리의 보호주의, 영토 확장, 금융 시스템 강화와 1940년대 루즈벨트의 수익률곡선통제는 패권국가가 생존과 유지를 위해 시장 메커니즘을 의도적으로 정치화하는 역사적 선례다.”
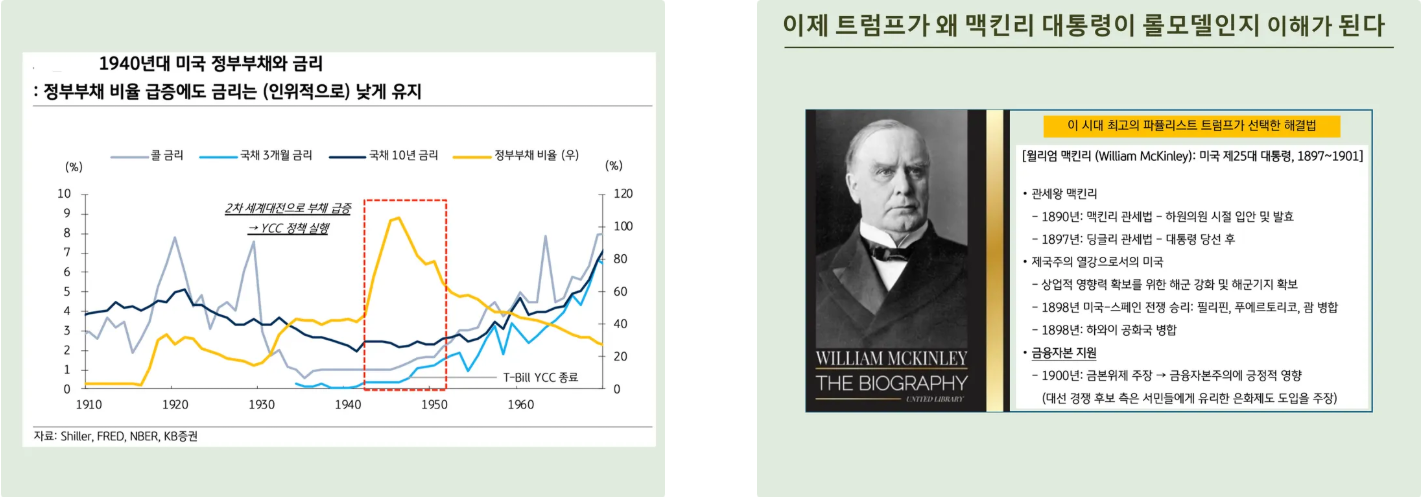
현재 미국은 1940년대 미국과 최근의 일본(아베노믹스) 모델로의 회귀를 하려고 하는 것으로 보인다. 1940년 미국 정부부채와 금리의 역사를 보면, 제2차 세계대전 재정부채 급증 시기에 정부부채 비율이 GDP의 115%를 넘었다. 이때 미국은 수익률곡선통제(YCC)를 통해 10년 국채 금리를 2.5%, 단기 국채 금리를 0.375%로 고정했다. 이 정책은 패권국가가 직면한 생존의 위기 극복을 위해 정상적인 시장 메커니즘을 의도적으로 포기했음을 의미한다.
2012년 아베 신조 일본 총리가 집권한 직후 한 가장 중요한 결정은 일본은행 총재를 교체하는 것이었다. 그 자리에 임명된 구로다 하루히코(Haruhiko Kuroda)는 정부와 중앙은행의 정책적 일체화를 공식화했다.
아베노믹스의 구체적 작동 원리를 보면, 정부는 대규모 재정 지출을 통해 경기를 부양했고, 중앙은행은 무제한적 통화 완화로 이를 뒷받침했다. 구로다 총재는 수익률곡선통제(YCC)를 도입해 10년물 국채 금리를 1% 이내로 고정했으며, 동시에 ETF를 직접 매수해 주식시장을 부양했다. 또한 은행 규제인 Supplementary Leverage Ratio(SLR)를 완화해 은행들의 신용 창출 능력을 높였다.
아베노믹스가 약 13년 이상 지속되고 있다는 사실은 이 체제가 구조적으로 지속 가능하다는 것을 시사한다. 미국도 이제 정확히 같은 경로를 걷고 있다. 트럼프가 롤모델로 삼은 윌리엄 맥킨리(1897-1901) 대통령을 보면 역사의 반복을 명확히 볼 수 있다.
맥킨리 대통령은 먼저 1890년 관세법으로 미국 산업을 강력하게 보호했으며, 1897년 당글리 관세법으로 보호주의를 강화했다. 둘째는 영토 확장으로, 1898년 미국-스페인 전쟁을 통해 필리핀, 푸에르토리코, 괌, 하와이를 확보했다. 셋째는 금융자본의 개혁으로, 1900년 금본위제 도입을 통해 화폐의 신뢰성을 확보했다.
이 세 가지 정책들을 현대화하면, 바로 트럼프의 국가자본주의 정책이 그려진다: 관세와 보호주의를 통한 국내 산업 보호, 전략적 산업에 대한 정부 투자, 그리고 금융 시스템(스테이블 코인, 토큰화)의 재편을 통한 국가 자본의 통제인 것이다.
3) 통화정책 도구와 유동성 공급
(1) YCC, QE, Operation Twist 메커니즘
" YCC, Operation Twist, SLR 완화의 세가지 통화정책 도구는 체계적으로 결합되어 "모든 채널을 통해 자금을 시장으로 흘려보내는" 정부의 재정 팽창을 뒷받침한다.”
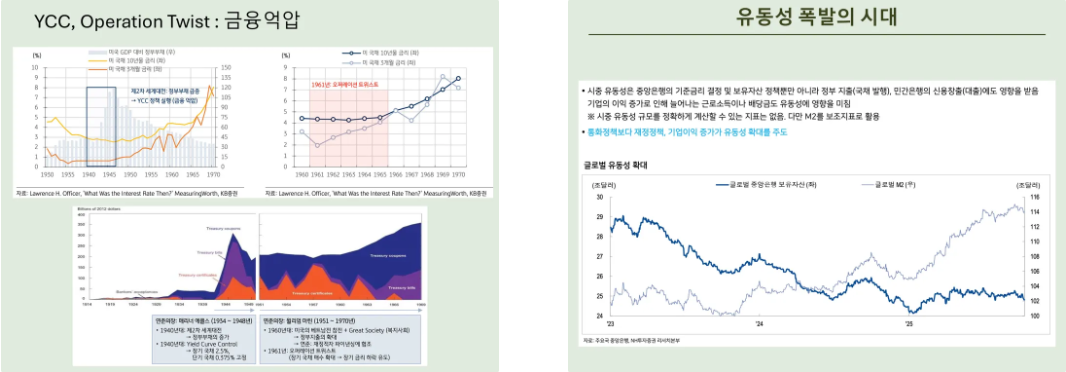
트럼프 정부와 하셋 연준이 협력하면서, 구체적으로 예상되는 통화정책 도구들이 여러 가지가 있다. 먼저 양적 완화(QE)의 재개가 불가피할 것으로 보인다. 현재 연준은 양적 긴축(QT)을 중단한 상태인데, 2026년에는 공식적으로 새로운 양적 완화를 시작할 것으로 예상된다. 이는 통화량이 지속적으로 증가한다는 의미다.
수익률곡선통제(YCC)의 도입이 가장 주목할 통화정책 도구가 될 것이다. BOA의 수석 스트레티지스트는 명확히 언급했다. 수익률곡선통제가 올 것이라고 한 것이다. 이의 작동 원리를 보면, 정부가 10년물 국채를 대량 발행해야 하는 상황에서 중앙은행이 명시적 금리 목표를 설정하고, 그 수준을 초과하려는 시도가 있으면 무제한적 국채 매입에 나선다. 결과적으로 금리가 그 수준에서 고착된다.
Operation Twist도 재개될 것으로 예상된다. 이는 중앙은행이 단기 국채는 매도하고 장기 국채는 매입하는 정책이다. 단기 금리는 높여 저축 선호도를 높이는 동시에, 장기 금리는 낮춰 정부와 기업의 장기 차입 비용을 감소시킨다. 은행 규제 완화, 특히 Supplementary Leverage Ratio(SLR) 규제의 완화도 이루어질 것으로 보인다. 이는 은행들의 신용 창출 능력을 높인다.
(2) 금리 인하 vs 유동성 확대: 2026년의 시장 환경
"2026년의 시장 환경은 금리의 절대 수준이 높더라도 유동성의 절대 규모가 풍부한 역설적 상황이 되며, 이는 자산가격 상승의 구조적 기반이 된다."
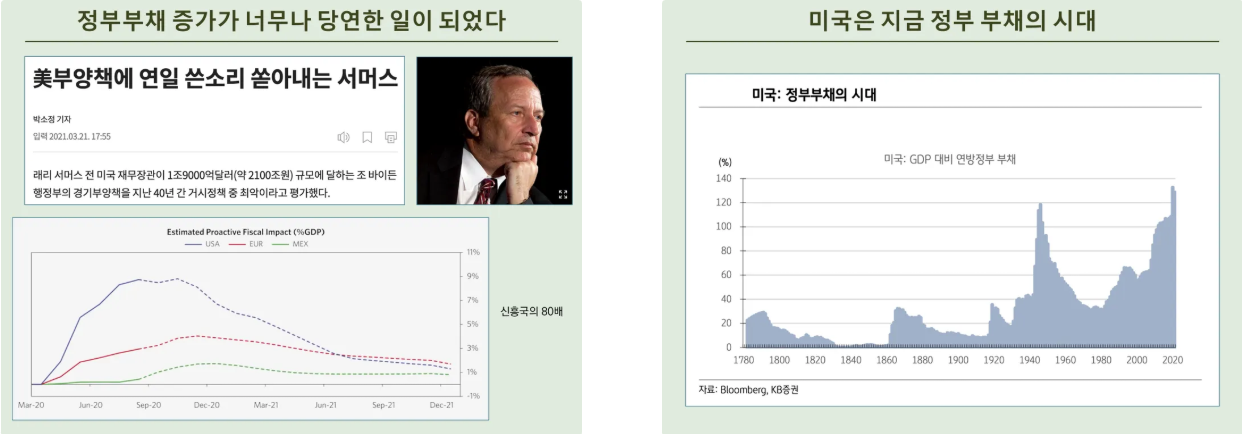
2026년에 예상되는 통화정책을 제대로 이해하려면, 흔한 예상과 실제 정책 사이의 차이를 명확히 해야 한다.
시장의 일반적 예상은 "연준이 금리를 계속 인하할 것"이라는 것이다. 그러나 실제 정책은 금리 인하보다 유동성 확대를 우선한다. 왜 이런 차이가 나는가? 이유는 간단하다. 정부가 국채를 대량 발행하는 상황에서 금리 인하만으로는 장기 금리 상승 압력을 제어할 수 없기 때문이다. 반면 양적 완화와 YCC, 그리고 SLR 완화는 금리 수준과 관계없이 시장에 직접 자금을 공급한다.
따라서 2026년의 시장 환경은 역설적인 상황이 될 것으로 예상된다. 금리는 상대적으로 높을 수 있지만, 시장에 흘러다니는 유동성은 매우 풍부해 질 것이다. 역사적으로 이런 상황이 발생할 때, 자산 가격은 어떻게 움직였는가? 1940년대 미국에서 금리가 고정되고 통화량이 확대되자, 이후 1950년대와 1960년대에 주식, 부동산, 원자재 가격이 동시에 상승했다. 마찬가지로 2010년 이후 일본의 아베노믹스에서도 금리가 낮게 고정되고 통화가 증가하자, 닛케이 지수가 13년 이상 상승 추세를 이어갔다.
2026년 미국도 이와 같은 패턴을 보일 가능성이 높다. 높은 금리에도 불구하고 풍부한 유동성이 자산 시장으로 유입되면, 주식, 원자재, 부동산 등 위험자산의 가격이 상승하는 환경이 조성된다. 이것이 바로 리플레이션 트레이드가 작동하는 메커니즘이며, 통화정책의 정치화가 만드는 현실인 것이다. 이 환경에서 투자자들이 주목해야 할 것은 금리의 절대 수준이 아니라, 유동성의 절대 규모다.
4) 글로벌 재편과 중국 경쟁 구도
(1) G2 시대의 출현: 미국의 전략적 전환
"G2 시대의 출현은 미국이 기술 격차를 극복하기 위해 일극 체제를 포기하고 영향권의 분할을 전략적으로 선택했음을 의미한다."
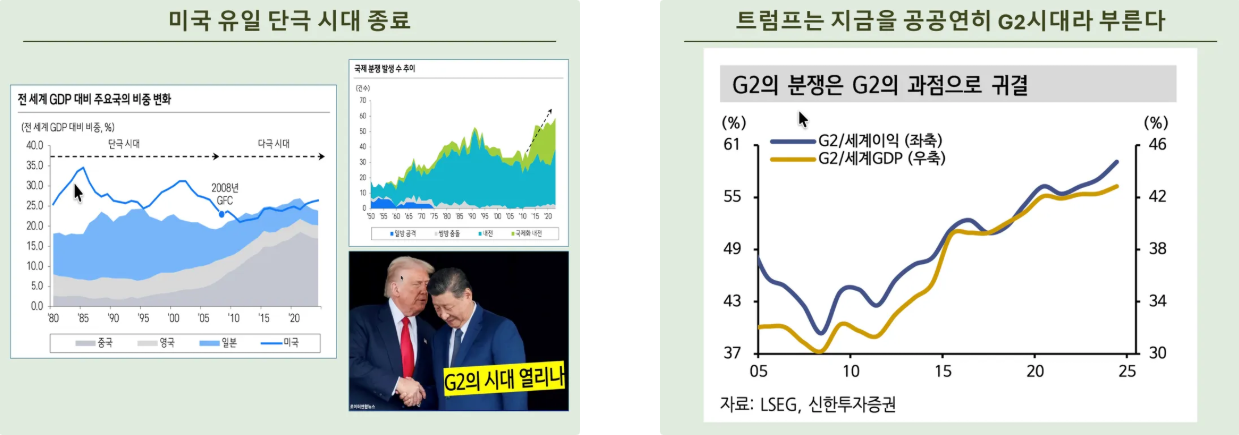
2025년 트럼프 정부의 가장 획기적인 변화는 공개적으로 "G2"라는 표현을 사용하기 시작했다는 점이다. 이는 미국 역사상 처음의 일이다. 지난 수십 년간 미국은 자신을 세계 유일의 초강대국으로 인식했으며, 중국을 자신과 필적할 수 있는 상대로 인정하는 것을 피해왔다. 그러나 트럼프는 현실을 인정하기로 선택했다. 미국이 과거처럼 세계의 모든 문제를 단독으로 관리할 수 없다는 것을 인식한 것이다.
이는 단순한 정책 변화가 아니라, 국제 질서에 대한 근본적인 인식 전환을 의미한다. 미국은 더 이상 일극 체제(Unipolarity)의 유지를 추구하지 않으며, 대신 양극 체제(Bipolarity)에 기반한 "영향권의 분할"을 전략적 선택으로 삼았다. 이는 과거의 냉전 시대처럼 양진영의 대립 구도가 아니라, 특정 영역에서 각각의 영향력을 인정하고 충돌을 최소화하는 구조를 의미한다.
투자자 입장에서 G2의 의미는 매우 명확하다. 과거 미국 중심의 세계에서는 미국 자산에 투자하는 것만으로도 충분했다. 그러나 G2 시대에 진입하면서, 포트폴리오의 구성 방식이 근본적으로 변해야 한다. 미국의 우월성 아래에서 중국은 "위협"으로만 인식되었으나, G2 시대에는 중국이 포트폴리오 배치의 "필수 요소"가 되었다. 이는 투자 전략뿐만 아니라 위험 관리 방식까지 변화시키는 구조적 전환이다.
(2) AI 기술 격차와 기술 패권 경쟁
"중국이 미국의 약 9배 속도로 전력 인프라를 확충하는 상황은 AI 시대의 에너지 격차가 국가 경쟁력을 직접 결정하며, 미국으로 하여금 G2 체제를 받아들이게 한 근본적인 이유다."
G2 시대가 출현한 근본적인 이유는 기술 영역에서의 미국-중국 간 세력 균형의 변화다. 특히 AI 시대의 도래와 함께 에너지와 반도체라는 물리적 인프라의 격차가 국가 경쟁력을 직접 결정하는 요인이 되었다.
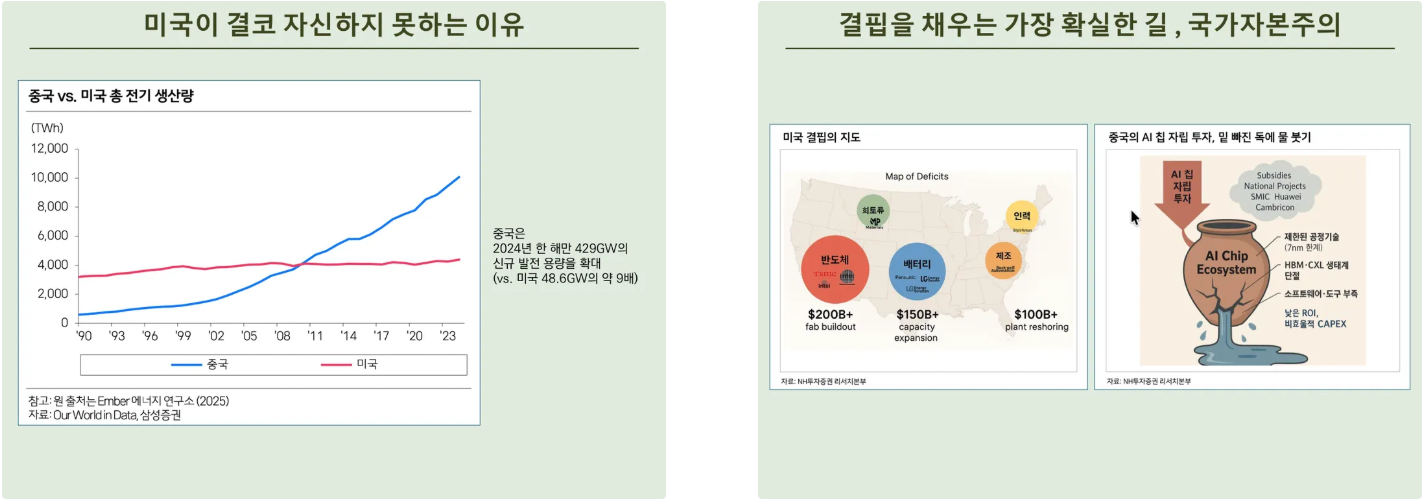
중국의 전력 인프라(발전 용량) 확대 규모를 보면 그 심각성이 명확히 드러난다. 2024년 한 해만 중국은 429GW의 신규 발전용량을 추가했다. 같은 기간 미국의 신규 발전용량은 48.6GW에 불과했다. 이는 중국이 미국의 약 9배에 달하는 속도로 에너지 인프라를 확충하고 있다는 의미다. 이 격차의 의미는 깊다. 데이터센터와 AI 학습에 필수적인 전력을 확보하는 능력에서, 중국이 미국을 물리적으로 압도할 수 있다는 뜻이기 때문이다.
AI 학습 능력은 단순한 알고리즘 우위로만 결정되지 않는다. 막대한 컴퓨팅 파워를 지속적으로 공급할 수 있는 에너지 인프라가 있어야 한다. 중국의 빠른 발전용량 확대는 향후 AI 혁명에서 중국이 더욱 강력한 위치를 확보하겠다는 국가 전략을 명확히 보여준다. 미국은 이 현실을 인정하지 않을 수 없게 되었고, 결과적으로 일극 체제 유지가 불가능하다는 판단에 이르렀다.
동시에 미국이 가장 긴급하게 확보해야 하는 결핍 분야들이 명백히 드러나고 있다. 희토류 80% 이상을 중국이 통제하고 있으며, 첨단 제조 기능이 대부분 외국에 의존되어 있고, 반도체 생산도 TSMC와 삼성에 의존하고 있다. 그러나 이 모든 단편적 문제의 근원은 결국 AI 시대의 에너지 격차 문제로 수렴된다.
바로 이 AI 격차가 미국으로 하여금 G2를 받아들이게 한 근본적인 이유다. 미국은 현재의 기술 격차를 극복하기 위해, 국가자본주의 체제로 전환하고 중앙은행과 정부를 완전히 통합시켜 기술 전쟁에 모든 역량을 집중하기로 결정한 것으로 보인다. 이것이 트럼프 정부가 추구하는 국가자본주의의 실질적인 내용이며, 2026년 시장 변화의 근본 동인인 것이다.
5) 국가자본주의의 구체적 전개
(1) 기술전쟁 준비: Detachment 201과 결핍 분야의 극복
"실리콘밸리 최고 기술 인재들을 미국 육군에 입대시키는 Detachment 201은 기술 전쟁을 국가 생존의 문제로 재 설정한 국가 차원의 강제적 동원을 의미한다."
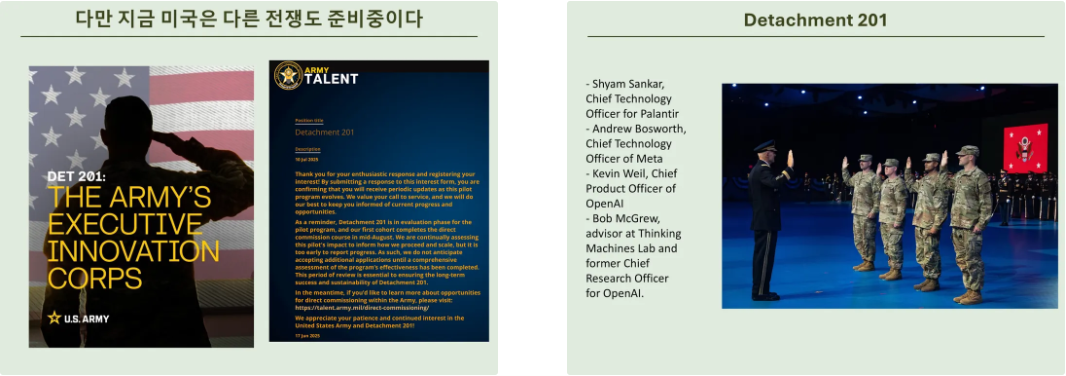
미국이 AI 격차를 극복하기 위해 선택한 방식은 기술을 국가 안보 문제로 재정의하는 것이다. 가장 상징적인 사례가 2025년 실리콘밸리의 최고 기술 인재들을 미국 육군에 입대시키는 움직임이다. 이는 기술 전쟁을 더 이상 기업 차원의 경쟁이 아니라 국가 생존을 걸 수 있는 전쟁으로 격상시켰다는 의미다.
2025년 7월 10일, 미국 육군이 공식 발표한 'Detachment 201(Army Executive Innovation Corps)'은 이러한 전략을 구체화한 프로그램이다. 팔란티어(Palantir)의 최고 기술 책임자 Shyam Sankar, 메타(Meta)의 최고 기술 책임자 Andrew Bosworth, 오픈AI(OpenAI)의 제품 책임자 Kevin Weil, 싱킹머신랩(Thinking Machines Lab)의 연구 책임자 Bob McGrew 등 기술 기업 최고위 인물들이 직접 육군에 입대하여 국방부의 AI 전력 강화라는 명확한 임무를 수행하고 있다.
이들을 군에 입대시키는 것이 의미하는 바는 명확하다. 첫째, 기술이 더 이상 기업의 영역이 아니라 국방의 영역이라는 국가 전략의 선언이다. 둘째, 기술 최고 인재들을 국가 차원에서 강제적으로 동원할 수 있는 구조의 확립이다. 셋째, 기술 전쟁을 국가 생존의 문제로 재설정했다는 의미다. 이는 단순한 기업 경영 차원의 기술 혁신이 아니라, 국가 안보 차원의 기술 확보 경쟁이며, 국가자본주의의 가장 극단적인 형태다.
(2) 금융시스템과 국가자본주의
"스테이블코인 3법과 토큰화·온체인 인프라 정비는 달러·미국 국채를 축으로 한 미국식 금융 국가자본주의의 새 인프라를 깔아 놓는 과정이다."
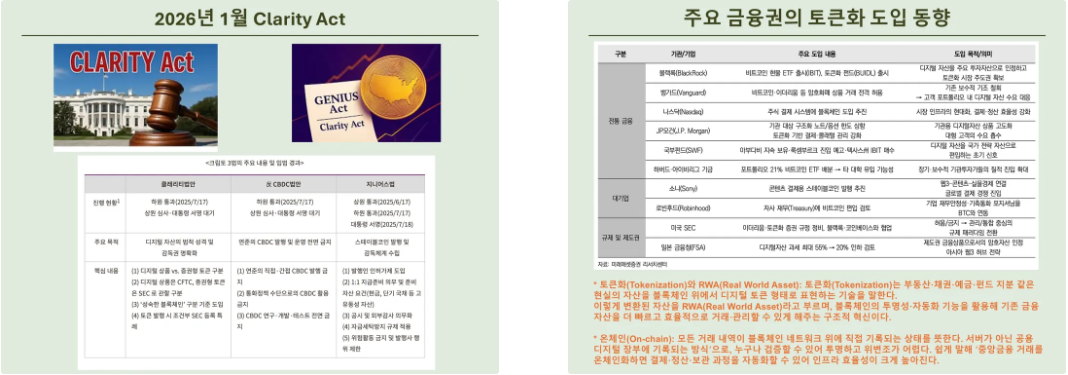
국가자본주의는 실물 산업뿐만 아니라 금융 시스템에도 깊이 스며들고 있다. 최근 트럼프 정부에서 통과·추진되고 있는 이른바 “크립토 3법”이 그 예이다.
여기에는 스테이블 코인 제도에 대한 법(Clarity), CBDC(중앙은행 디지털화폐)를 금지하는 법(anti-CBDC, NT CBDC), 그리고 지니어스 액트(Genius Act)가 포함된다. 이 법들은 단순히 코인을 규제하거나 허용하는 차원이 아니다. 미국 국채의 안정성과 달러 가치에 대한 의심을 관리하고, 민간 부문이 토큰화와 온체인 거래를 통해 새로운 금융 인프라를 구축하도록 설계된 국가 전략의 일부이다.
스테이블 코인 제도는 달러와 미국 국채를 담보로 하는 민간 디지털 달러의 지위를 법적으로 인정하고, 그 운용 규칙을 명확히 하는 역할을 한다. 동시에 “미국 정부가 국채와 달러에 대해 여전히 책임을 지고 있다”는 신호를 시장에 보내는 장치이기도 하다.
반면 NT CBDC 법안은 중앙은행이 직접 디지털 화폐를 발행하지 못하도록 막는다. 이것은 “정부가 모든 금융 데이터를 직접 쥐는” 모델 대신, 민간 영역이 토큰화와 디지털 자산 인프라를 구축하고, 정부는 그 위에 규칙과 안전망을 제공하는 구조를 선택했다는 뜻이다.
지니어스 액트는 온체인 거래, 토큰화(RWA), 디지털 자산 인프라 전반을 뒷받침하는 법이다. 이 세 가지 법안이 함께 움직이면, 미국식 국가자본주의의 금융 인프라가 그려진다. 달러와 미국 국채를 중심에 두되, 민간의 혁신을 통해 모든 자산이 토큰화되고, 거래와 보관, 결제가 디지털 인프라 위에서 이뤄지는 구조이다.
관심을 가져볼 만한 점은, 그동안 비트코인과 디지털 자산에 가장 보수적인 입장을 보였던 자산운용사들까지 이제는 관련 ETF를 허용하고 있다는 사실이다. 이것은 “정부가 이 영역을 전략적으로 지원하고 있다”는 것을 시장이 인정하기 시작했다는 의미다. 한국 역시 관련 법안이 국회를 통과하면서, 온체인 거래와 토큰화, RWA 시장이 제도권 안으로 들어오는 흐름에 올라타고 있다.
6) 2026년 투자 환경과 전략
(1) 재정정책 시대의 투자환경: 성장의 시대 개막
" 2026년은 정부의 직접 재정 투입으로 저성장 시대가 종료되고 경제 성장의 시대가 개막되는 투자 환경이다."
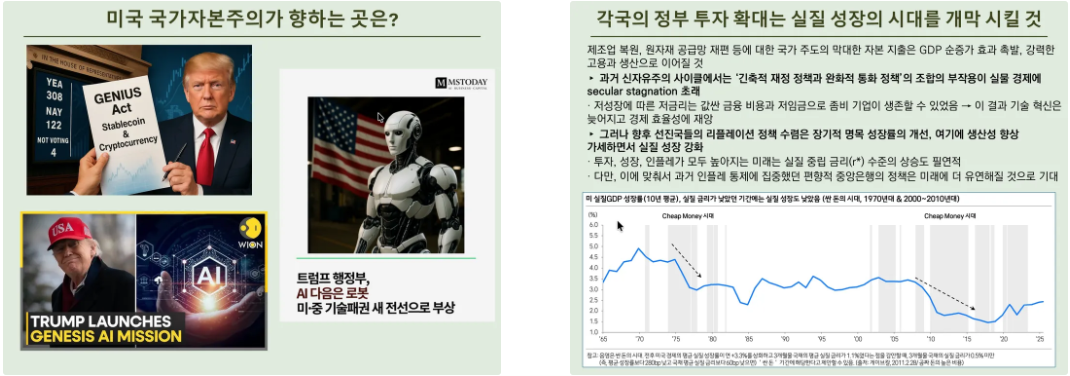
2026년은 지난 50년간의 저성장 시대, 즉 구조적 장기침체(Secular Stagnation) 시대와는 완전히 다른 투자 환경을 맞이한다. 앞서 설명한 재정정책의 시대, 국가자본주의의 전개는 단순한 정책 변화가 아니라 경제 성장 체제 자체의 근본적 재편을 의미한다. 과거 저성장 시대에는 정부가 재정을 적극적으로 쓸 수 없었고, 중앙은행만이 금리를 인하하며 경제를 부양해야 했다. 그 결과 금리는 점점 낮아져야 했고, 유동성은 증가했지만 실물경제에 도달하지 못했다. 2026년부터는 이 체계가 완전히 역전된다. 정부가 직접 재정을 확대하고, 중앙은행이 이를 뒷받침하는 유동성 정책을 펼친다. 이는 정부가 직접 기업과 가계에 돈을 넣는 것을 의미하며, 따라서 실물경제의 성장이 본격화될 수 있는 환경이 조성된다.
2026년은 정부의 투자 의도가 시장을 직접 움직이는 해다. 미국 정부가 반도체, 에너지 인프라, 방위산업, 금융 시스템 등 전략적 산업에 대규모 자본을 투입하기로 결정했다면, 이들 산업의 성장은 경기 사이클과 무관하게 보장된다. Clarity Act가 2026년 1월에 발효되면 토큰화 시장이 본격적으로 열리고, 스테이블 코인 기반의 금융 거래가 확대될 것이다. 정부 정책이 명시적으로 지원하는 산업에서 수익이 창출되고, 그 수익은 곧 주가 상승으로 이어진다. 이것이 2026년 투자의 가장 기본적인 메커니즘이다.
(2) 주도업종 투자와 금융업(거래소)의 전략적 중요성
" 정부가 명시적으로 지원하는 주도업종, 특히 거래소와 금융 중개 기관에 투자하는 것이 2026년 초과 수익의 핵심 전략이다."
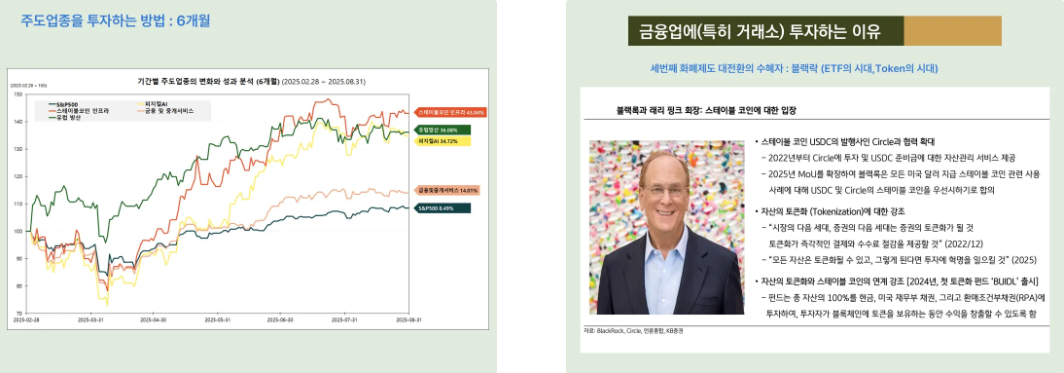
이런 투자 환경에서 성공하는 전략은 명확하다. 바로 주도업종에 투자하는 것이다. 인모스트투자자문은 지난 7년간 주도 업종을 발굴하고, 그 주도 업종을 커버하는 ETF에 투자해왔으며, 이를 통해 일관되게 시장을 상회하는 성과를 창출해왔다. 주도업종이란 정부의 국가자본주의 정책에서 핵심적으로 지원하는 산업을 의미한다. 반도체, 에너지 인프라, 방위산업, AI 인프라 등이 그 대상이며, 특히 금융 시스템의 재편, 즉 거래소와 금융 중개 서비스는 2026년의 가장 중요한 투자 영역이다.
금융업, 특히 거래소 투자가 중요한 이유는 정부의 토큰화 정책과 직결되어 있기 때문이다. 정부가 스테이블 코인과 토큰화를 전략적으로 지원한다는 결정은 거래소와 금융 중개 기관들의 비즈니스 환경을 근본적으로 확대한다는 의미다. 이를 입증하는 것이 바로 대형 금융기관들의 움직임이다. 블랙락은 처음부터 이 시장을 지원해왔고, 가장 보수적이었던 뱅가드조차 최근 암호화폐 투자를 공식 허용했다. JP Morgan, 나스닥, 소니 같은 기업들도 거래소와 토큰화 시장에 속속 진출하고 있다. 이는 정부 정책 지원의 명확한 신호다. 거래소와 금융 중개 기관들은 토큰화된 자산의 거래가 증가할수록 거래 수수료와 관련 수익이 급증하게 된다. 2026년 이후 온체인 거래의 활성화, RWA(Real World Asset) 시장의 확대는 거래소의 수익성 향상을 직접적으로 의미하며, 이것이 우리가 금융업 중 거래소를 주목하는 이유이다.
- 본 내용은 2025년 12월 10일에 진행된 인모스트투자자문의 시황세미나를 토대로 작성되었습니다