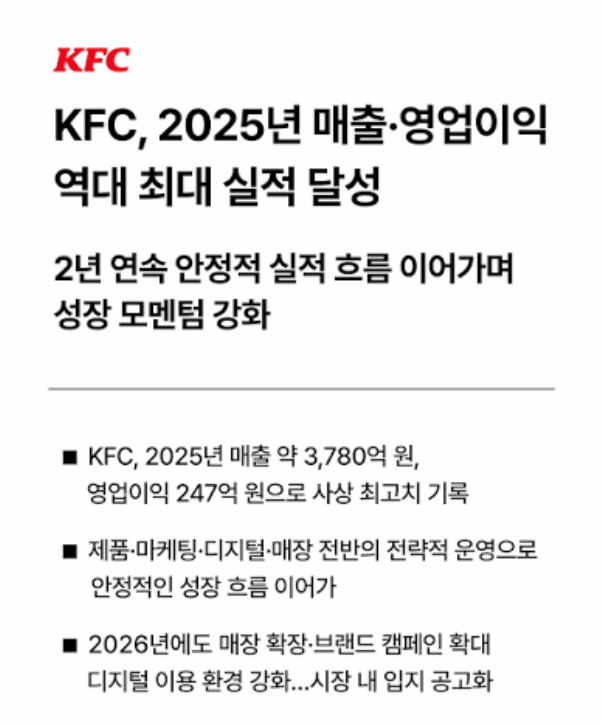
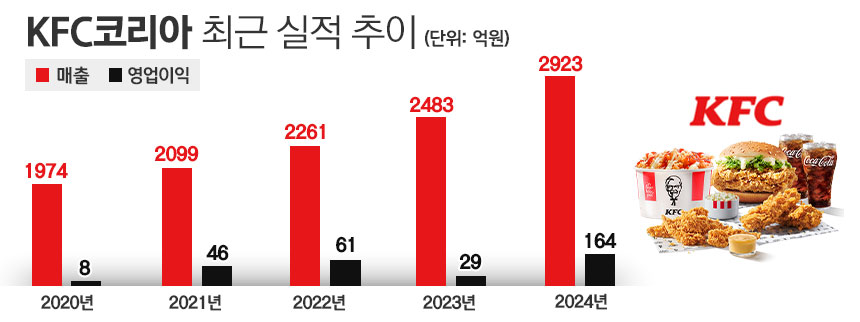
2024년, KFC코리아는 매출 2,923억 원,영업이익 164억 원을 기록했다. 역대 최대 실적이다. 영업이익은 전년 대비 469% 급증했다.
그런데 같은 시기 매장 수는 200개 남짓이었다. 2017년 211개에서 거의 그대로다. 매출은 역대 최고인데, 매장은 늘지 않았다.
이 회사는 지난 40년간 네 번 주인이 바뀌었다. 그때마다 다른 일이 벌어졌다. 무슨 일이 있었는지 순서대로 풀어본다.
1. 팔린 건 KFC 본사가 아니라 '한국 운영권'이다
먼저 개념 정리가 필요하다. 이 글에서 계속 나오는 KFC 매각은 미국 KFC 본사가 팔린다는 뜻이 아니다.
KFC는 미국 얌!브랜즈(Yum! Brands)가 소유한 글로벌 브랜드다. 한국에서는 별도 법인이 마스터 프랜차이즈 계약을 맺고 브랜드를 빌려 쓴다. 얌!브랜즈가 한국에서 KFC를 운영할 권리를 특정 사업자에게 부여하고, 그 사업자가 매장을 열고 운영한다.
(* 마스터 프랜차이즈 :
본사가 특정 국가·지역에서 브랜드를 독점 운영할 권리를 부여하는 계약) (* 서브 프랜차이즈 :
마스터 프랜차이즈 사업자가 다시 개별 가맹점주에게 운영권을 재위임하는 구조)
스타벅스코리아와 비슷하지만 구조는 다르다. 스타벅스코리아는 신세계(이마트)가 미국 본사와 합작법인을 만들어 지분을 나눠 갖는 조인트벤처다. KFC코리아는 그보다 더 독립적이다. 미국 본사와 지분을 나누는 게 아니라, 한국 법인 자체를 사고파는 방식이다.
지금까지 이 한국 법인의 주인이 두산 → CVC캐피탈 → KG그룹 → 오케스트라 PE → 칼라일로 네 번 바뀌었다. 얌!브랜즈는 그때마다 새 파트너를 승인하고 라이선스 조건을 조정하는 역할만 했다. 미국 본사는 그대로고, 한국 운영권만 계속 손을 바꾼 셈이다.
2. 40년, 네 번의 주인
ⓒ 2009년 KFC 광고 사진
한국 첫 KFC는 1984년 4월, 두산 계열 한양식품이 종로 탑골공원 인근에 연 1호점이었다. 이후 두산음료, OB맥주를 거쳐 2004년 두산 외식사업부를 물적분할한 SRS코리아가 KFC와 버거킹을 함께 운영하는 구조로 자리 잡았다.
두산그룹은 1990년대 후반부터 소비재·식음료 사업을 정리하고 중공업 중심 그룹으로 재편하는 장기 구조조정을 진행했다. 코카콜라·OB맥주·김치 사업을 차례로 매각한 뒤, 2014년 KFC 매각으로 식음료 사업에서 완전히 손을 뗐다.
이후 타임라인은 이렇다.
시점
매도자
매수자
거래 금액
2014년
두산
CVC캐피탈파트너스
1,000억 원
2017년
CVC
KG그룹
450억~500억 원(▼)
2023년
KG그룹
오케스트라 PE
(얌!브랜즈 공동투자)
600억~700억 원(▲)
2026년(진행 중)
오케스트라 PE
칼라일 아시아
약 2,000억 원(추정)(▲▲)
40년 동안 네 번, 각각 다른 성격의 매수자가 KFC코리아를 사고팔았다.
3. 반값에 팔린 이유
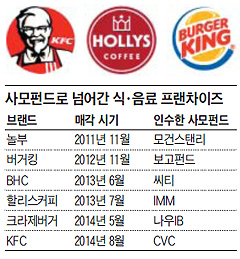
ⓒ 조선Biz
CVC캐피탈은 글로벌 사모펀드다. 2014년 1,000억 원에 KFC코리아를 인수했다.
인수 후 24시간 매장 확대, 메뉴 확장 같은 공격적인 마케팅을 시도했다. 그런데 결과는 반대로 갔다. 영업이익이 2013년 116억 원에서 2014년 69억 원, 2015년 11억 원으로 급락했다.
3년 만에 CVC는 매각을 결정했다. 2017년 KG그룹에 넘긴 가격은 450억~500억 원. 사들인 가격의 절반이었다. 업계에서는 이를 쓴맛 나는 엑시트라고 불렀다.
무엇이 잘못됐나. 마케팅에는 돈을 썼지만, 브랜드 자체의 경쟁력이나 현지화에는 투자가 부족했다는 평가가 많다. 공격적으로 벌였지만 본질적인 체질 개선은 없었던 셈이다.
4. KG의 턴어라운드
ⓒ 2022년 당시 기사
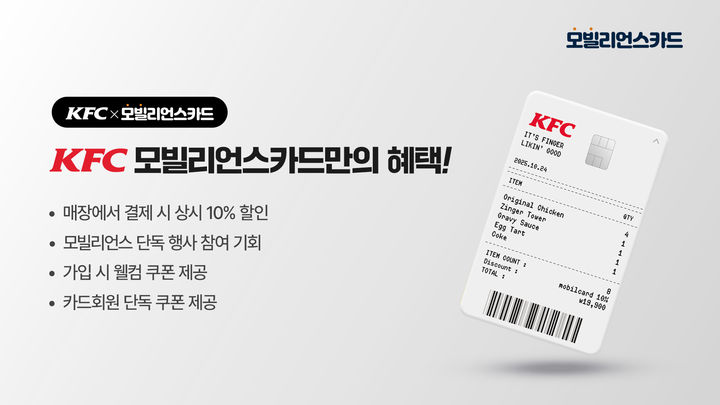
ⓒ KG모빌리언스와 KFC 카드 혜택 출시 사진
KG그룹은 사모펀드가 아니라 비료·화학 중심의 중견 기업집단이다. 2017년 KFC코리아를 인수할 당시 성적표는 나빴다. 인수 첫해인 2017년 173억 원의 영업손실을 냈다.
그런데 2018년 하반기 흑자로 전환했다. 2019년 영업이익 39억 원을 달성했고, 이후 꾸준히 개선됐다. 2021년 매출 2,099억 원·영업이익 46억 원, 2022년 매출 2,261억 원·영업이익 61억 원으로 역대 최대 실적을 기록했다.
이 시기 KFC코리아는 브랜드 리뉴얼을 본격화했다. 2018년 4월 '블랙라벨 치킨'과 '블랙라벨 통다리 버거'를 출시했다. 기존 메뉴보다 고급화된 닭다리살 패티와 브리오슈 번을 썼다. 이후 2020년 트러플치킨, 2021년 블랙라벨더블다운맥스 등 프리미엄 라인을 계속 확장했다. SNS와 커뮤니티에서 미국식 정통 프라이드 감성이라는 호평이 이어졌다.
그런데 KG그룹은 2023년 이 회사를 다시 매각했다. 이유는 미국 본사와의 운영정책·가맹 구조 해석을 둘러싼 갈등, 그리고 KG그룹 자체의 지주회사 체제 편입 때문이었다고 설명된다.
5. 역대 최대 실적의 비밀
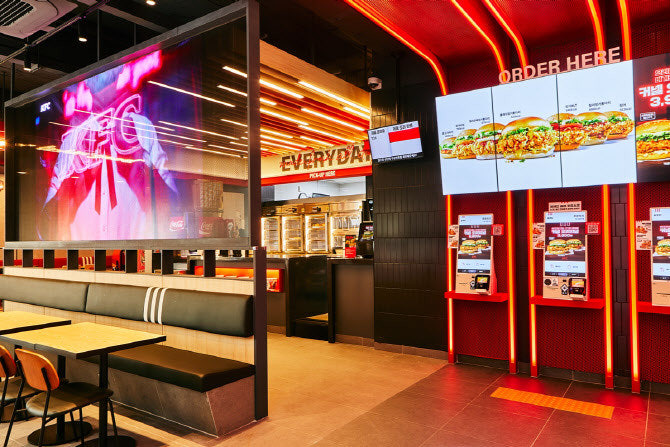
ⓒ 이데일리 기사 사진(새로 생긴 KFC 건대입구역점)
2023년, 오케스트라 프라이빗에쿼티(Orchestra PE)가 KFC코리아를 인수했다. 흥미로운 점은 이 거래에 얌!브랜즈가 공동 투자자로 참여했다는 것이다. 미국 본사가 한국 사업에 직접 지분을 넣은 셈이다.
인수 당시 오케스트라 PE는 전국 200개 직영점, 매출 약 2,500억 원 수준이라고 소개하며, 추가 자본 투입과 서브프랜차이즈(가맹점) 도입을 통해 성장하겠다고 밝혔다.
전략의 핵심은 세 가지였다. 첫째, 모바일 앱·키오스크 기반 디지털 전환. 둘째, 배달 채널 확장. 셋째, 직영 중심에서 가맹점을 섞은 혼합 구조로 전환.
결과는 숫자로 나타났다. 2024년 매출 2,923억 원, 영업이익 164억 원. 전년 대비 매출 18%,영업이익 469% 증가였다. 오케스트라 PE는 투자 기간 동안 연평균 매출 23% 성장, 일일 평균 매출 55% 증가를 기록했다고 밝혔다. 공급망 재편, 브랜드 재정립, 배달 채널 확장이 핵심 요인으로 꼽혔다.
6. 홈플러스와는 달랐다
ⓒ 인베스트조선
앞서 다룬 MBK-홈플러스 사례와 비교하면 흥미로운 대조가 보인다.
MBK는 2015년 홈플러스를 인수한 뒤, 매장 부동산을 팔고 다시 임대하는 세일앤리스백을 통해 현금을 확보했다. 팔린 부동산은 이후 고정 임대료 부담으로 돌아왔고, 결국 회사 전체가 재무 위기에 빠졌다.
(* 세일앤리스백 : 보유 자산(부동산 등)을 매각한 뒤 다시 임대해 사용하는 거래 구조)
KFC코리아에서는 이런 부동산 매각 사례가 확인되지 않는다. 오케스트라 PE의 전략은 점포 포트폴리오 최적화, 가맹점 확대, 디지털 투자에 집중돼 있었다.
MBK-홈플러스가 자산매각형이라면, 오케스트라-KFC는 브랜드투자형에 가깝다. 같은 사모펀드라도 어디에 돈을 쓰느냐에 따라 결과가 완전히 갈린다. 홈플러스는 자산을 팔아 단기 현금을 만들고 그 대가로 장기 임대료 부담을 짊어졌다. KFC코리아는 메뉴와 디지털 인프라에 재투자하며 매출 자체를 키우는 쪽을 택했다.
7. 그런데 왜 매장은 200개뿐인가
ⓒ 뉴스워치
실적은 역대 최대인데, 매장 수는 여전히 작다. 국내 치킨 시장과 비교하면 격차가 뚜렷하다.
브랜드
2024년 매출
매장 수
bhc
약 615억 원
2,228개
BBQ
약 528억 원
2,316개
교촌치킨
약 517억 원
1,361개
KFC코리아
2,923억 원
약 203~205개
이상하게 보일 수 있다. KFC 매출이 가장 크다. 그런데 매장 수는 압도적으로 적다. 이유는 사업 모델 차이다. bhc·BBQ·교촌은 대부분 가맹점 중심으로, 본사는 로열티와 물류 마진으로 수익을 낸다. KFC코리아는 오랫동안 100% 직영 체제였다. 직영은 매장 하나하나에 본사 자본이 들어가야 하니 확장 속도가 느릴 수밖에 없다.
글로벌로 보면 격차가 더 두드러진다. 얌!브랜즈 발표에 따르면 2023년 말 기준 KFC 글로벌 매장 수는 2만 9,900개다. 한국은 약 200개로, 전체의 0.7% 수준이다. 일본만 해도 1,100개가 넘는다.
업계에서는 KFC가 한국에서 상대적으로 약세인 이유로 미국 본사 승인에 의존하는 의사결정 구조, 직영 위주 운영으로 인한 확장 속도 부족, 메뉴 로컬라이징의 한계를 꼽는다. 맥도날드·버거킹은 일찍부터 가맹점과 드라이브스루를 적극 도입해 출점 속도에서 앞섰다.
2017년 KG그룹은 500개 점포로 확대하겠다고 발표했지만, 실제로는 그 목표에 한참 못 미쳤다.
8. 다음 주인은 칼라일
ⓒ EBN
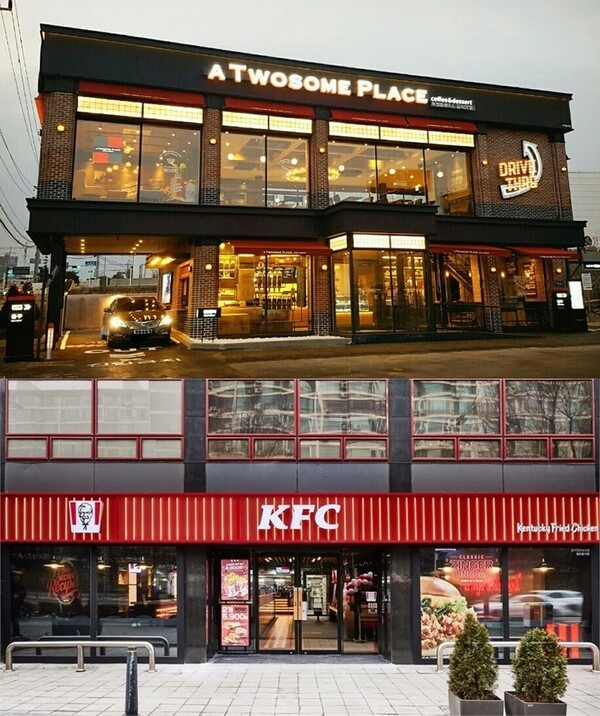
2026년 4월 매각절차가 마무리되었다. 이번 거래는 (* 최근 투썸을 인수한것으로도 유명했던) 칼라일 아시아 파트너스 계열사가 오케스트라프라이빗에쿼티로부터 KFC 코리아 지분 100%를 인수하는 방식으로 진행됐으며, 지난해 12월 주식매매계약(SPA) 체결 이후 절차를 거쳐 지난 17일 마무리됐다. 거래 규모는 약 2,000억 원으로 알려져 있다. 2023년 인수가(600억~700억 원)의 세 배 가까운 금액이다. 오케스트라 PE는 내부수익률(IRR) 50%대의 높은 수익을 거둔 것으로 알려졌다.
(* 내부수익률(IRR) :
Internal Rate of Return. 투자 기간 동안의 연평균 수익률을 나타내는 지표)
칼라일은 이미 일본 KFC 홀딩스 재팬 지분을 보유하고 있다. 한국 KFC를 인수하면 아시아 KFC 포트폴리오 간 시너지를 낼 수 있다는 게 업계 관측이다. 얌!브랜즈와의 파트너십은 계속 유지될 전망이다.
칼라일이 밝힌 중장기 전략은 점포 확대, 마케팅 강화, 한국 소비자 맞춤 메뉴 혁신이다. 오케스트라 PE가 추진하던 디지털·배달·가맹점 확대 전략을 이어받을 것으로 보인다.
관건은 하나다. 매출은 이미 역대 최대를 찍었다. 이제는 매장 수를 늘릴 수 있느냐다. 직영 중심 구조에서 가맹을 얼마나 확대하느냐가, 칼라일 체제에서 KFC코리아가 진짜 도약할 수 있을지를 가를 것이다.
40년간 네 번 팔린 이 회사는, 팔릴 때마다 다른 전략을 시험받았다. 공격적 마케팅만으로는 반값에 팔렸고, 메뉴와 디지털에 투자하니 역대 최대 실적을 냈다. 그런데도 여전히 매장 수는 경쟁사의 10분의 1도 안 된다. 다음 주인이 될 가능성이 큰 칼라일이 이 마지막 퍼즐을 풀 수 있을지는, 아직 열린 질문이다.
본 글의 수치는 KFC코리아·SRS코리아 관련 공정거래위원회 자료, 한국농식품진흥원 ATFIS 기업현황, 오케스트라 프라이빗에쿼티·얌!브랜즈 공식 보도자료, 연합뉴스·한국경제·매일경제·아시아경제·코리아헤럴드 등 주요 언론 보도(2014~2026년 기준)를 바탕으로 작성했습니다. 개별 거래의 정확한 금액과 2026년 칼라일 인수 관련 세부 조건은 비공개로 일부 추정치를 포함합니다.
의견을 남겨주세요
두덤두
비공개 댓글 입니다. (메일러와 댓글을 남긴이만 볼 수 있어요)
브랜드의 속사정
비공개 댓글 입니다. (메일러와 댓글을 남긴이만 볼 수 있어요)
의견을 남겨주세요
두덤두
비공개 댓글 입니다. (메일러와 댓글을 남긴이만 볼 수 있어요)
브랜드의 속사정
비공개 댓글 입니다. (메일러와 댓글을 남긴이만 볼 수 있어요)
의견을 남겨주세요