조정대상지역에 집을 사 두고 직접 살지 못한 분들께는 꼭 챙겨야 할 소식입니다.
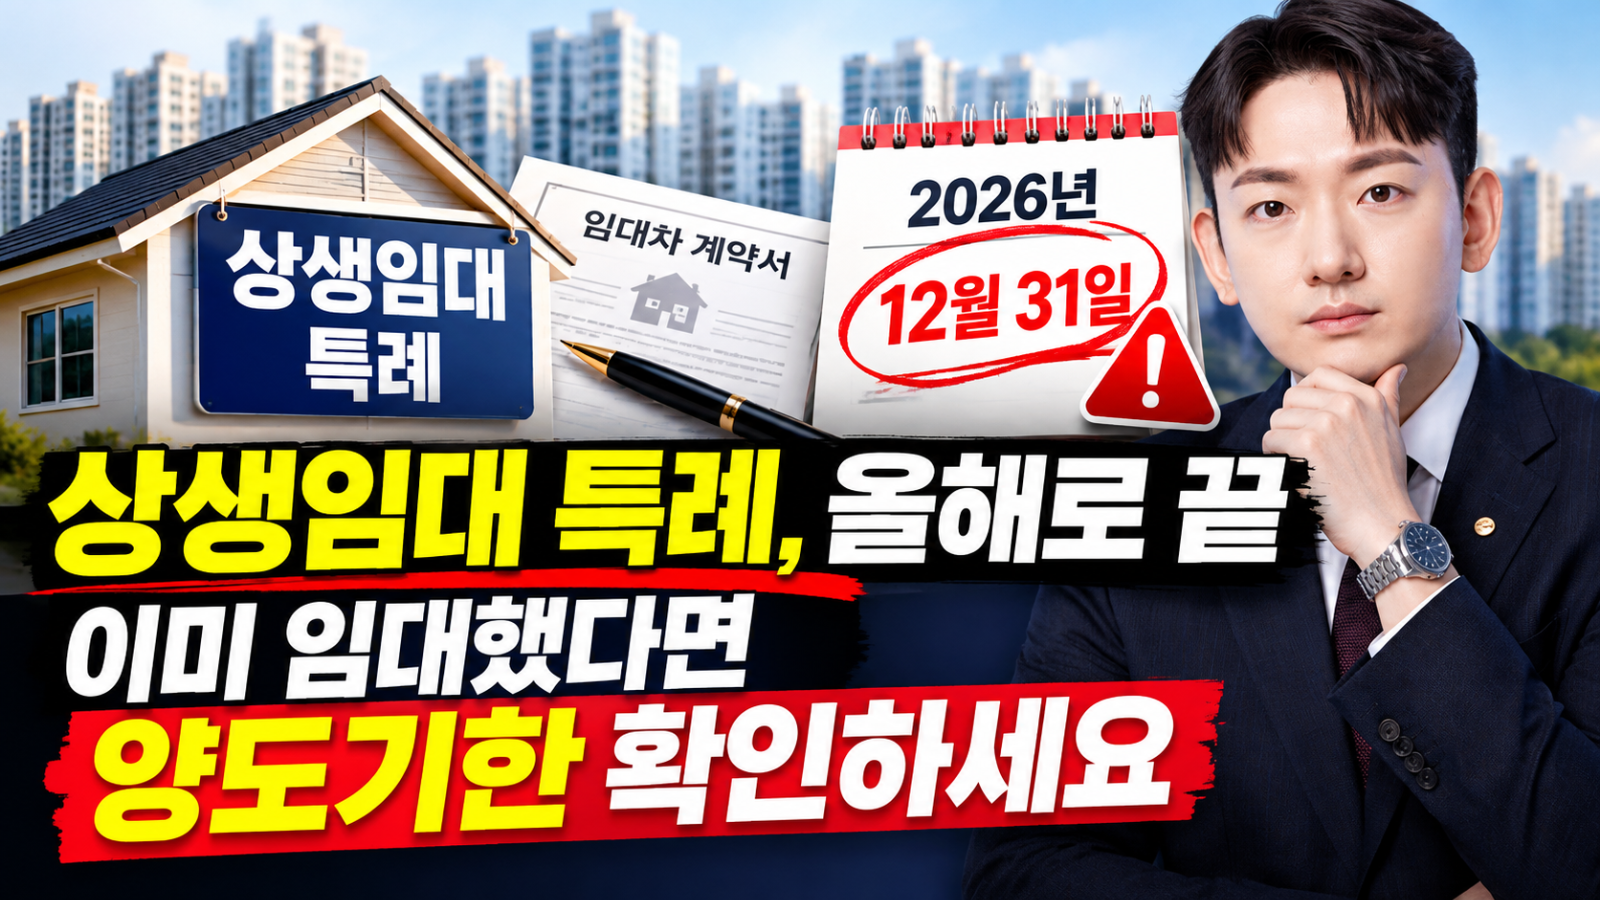
전세나 월세를 주면서도 1세대 1주택 비과세를 받을 수 있게 해 주던 상생임대주택 특례가 올해 12월 31일로 끝납니다.
이미 상생임대를 한 분들도 정해진 기한 안에 집을 팔아야 혜택을 받을 수 있게 바뀌었습니다.
이번 호에서는 비스타 세무회계 고하은 대표 세무사가 특례의 요건과 새로 생긴 양도기한을 정리한 칼럼을 소개합니다.
📌 이번 칼럼의 핵심 세 가지
① 계약은 올해 안에 해야 합니다 상생임대차계약은 2026년 12월 31일까지 체결해야 하고, 계약금을 받은 증빙이 있어야 인정됩니다. 직전 계약보다 보증금이나 월세를 5% 넘게 올리면 안 됩니다.
② 이미 했다면 '언제까지 팔지'가 관건입니다 지난달 시행령 개정으로 양도기한이 새로 생겼습니다.
- 임대기간이 올해 안에 끝나면 → 2027년 12월 31일까지 양도
- 임대기간이 내년 이후에 끝나면 → 임대 종료 후 1년과 2029년 12월 31일 중 빠른 날까지 양도
③ 놓치기 쉬운 함정이 있습니다
- 매도인의 전세를 끼고 산 경우, 승계한 계약은 '직전 임대차계약'으로 인정되지 않습니다.
- 잔금 전에 미리 맺은 전세계약도 인정되지 않습니다.
- 세입자가 일찍 나가 새 세입자를 들일 때 임대료를 조금이라도 올리면 기간을 합산할 수 없습니다.
칼럼 전문에는 묵시적 갱신은 인정되는지, 장기보유특별공제는 어떻게 달라지는지, 그리고 양도 전에 꼭 점검할 7가지 체크리스트가 담겨 있습니다.
칼럼 전문 읽기 👇
🧮 내 양도세는 얼마일까? 보유·거주기간과 양도가액을 넣으면 비과세와 장기보유특별공제까지 반영한 세액을 바로 확인할 수 있습니다.
TNI 양도소득세 계산기 👇
필자 소개 | 고하은 세무사 비스타 세무회계 대표 세무사. 딜로이트 안진회계법인과 세무법인 삼익을 거치며 법인·개인 사업자의 기장, 법인세, 종합소득세, 양도소득세, 세무조사 대응 업무를 수행해 왔습니다. ▶ 비스타 세무회계 https://www.vistatax.co.kr/
※ 이 칼럼은 필자 개인의 의견이며, 개별 사안에 대한 세무 자문이 아닙니다. 실제 적용 여부는 사실관계에 따라 달라질 수 있으니 전문가와 상담하시기 바랍니다.
의견을 남겨주세요