💡 Today's Comments
- F&F가 디스커버리의 모든 상표권을 구매했다는 기사를 봤습니다. 쉽게 결정할 사안이 아니었을 것 같은데 왜 그걸 구매했을까 궁금해졌습니다.
- 자연스럽게 라이선싱 사업을 디깅할 수밖에 없었는데 최근의 라이선싱 사업은 하나하나 쪼개서 파는 모델을 추구하더라고요. 아무래도 그게 더 돈이 되니깐 그렇겠죠?
- 원래는 이번 추석 기간에 잠시 휴식을 취하려고 했습니다. 그런데 생각만 하고 휴재 공지를 까먹은 바람에 휴재 일정을 다시 잡았습니다. 다음 회차는 쉬고 26년 11월 3일 화요일에 돌아오도록 하겠습니다.
비패션 브랜드 라이선스 사업?
비패션 브랜드 라이선스 사업이라고 브랜드만 빌려서 옷을 파는 사업이 있습니다.
비패션 IP를 가지고 패션 브랜드 사업을 성공적으로 안착시킨 기업을 꼽아보자면 에프엔에프(이하 F&F)라는 회사가 대표적일 겁니다.
MLB와 디스커버리 익스페디션(이하 디스커버리)의 패션 라이선스를 확보한 회사거든요.
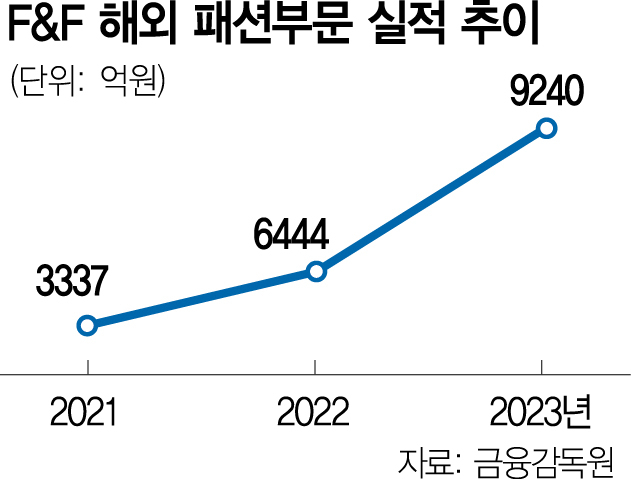
MLB의 의류 라이선스를 1997년에 확보하면서 자리를 잡았고 2012년에 디스커버리 판권을 가져오면서 엄청난 성공을 만들었습니다. 2012년에 약 50억이었던 디스커버리 매출이 22년에는 4,915억 원으로 첫 해와 비교했을 때 약 90배 이상 상승했고요.
그랬던 에프앤에프(F&F)가 26년 8월에 디스커버리의 글로벌 상표권과 IP를 8천만달러에 인수했다고 합니다. 인수 대상은 의류·신발·가방과 안경·선글라스, 화장품, 소매·온라인 소매 서비스 등 패션 관련 상표권을 포함해서 도메인, SNS 계정, 마케팅 저작물, 계약상 권리와 영업권이 전부 포함되어 있다고 합니다.
사실상 패션 권리 관련해서 가져올 수 있는 건 다 챙겨온 거나 다를 바 없죠?
아예 상표 권리를 사겠다
사업 구조만 놓고 보면 브랜드 라이선스 사업은 임대업과 꽤 유사합니다.
IP 소유자는 따로 존재하고 IP를 특정 기간 동안 빌려주는 점에서 그렇죠. 그리고 계약에 따라 주기적으로 지급해야 하는 로열티까지 고려하면 월세 계약과 크게 다르지 않고요.
그래서 잘 생각해보면 임차인이 장사가 잘 된다는 이유 하나만으로 건물을 구매하는 일은 그리 흔치 않을 겁니다.
그런데 브랜드 라이선스 시장에서는 이런 일이 가끔 발생합니다.
왜 그러냐면 라이선시가 단순히 브랜드를 빌려온 게 아니라 수년간 제품을 만들고, 매장은 늘리고, 마케팅에 돈을 쓰면서 브랜드를 키우다 보면 어느 순간부터 로열티를 내고 브랜드를 사용하는 것보다 브랜드 자체를 소유하는 편이 더 유리한 상황이 만들어지기 때문이죠.
로열티는 통상적으로 매출을 기준으로 산정되기 때문에 매출이 커질수록 매년 지급해야 하는 로열티도 같이 커집니다. 게다가 계약기간이 끝난 뒤에서 계속 사업을 이어갈 수 있다는 보장도 없죠. 계약 갱신 여부에 따라 그동안 투자한 돈과 시간을 모두 날릴 수도 있고요.
그렇기 때문에 상표 권리를 사온다는 건 쉽게 결정한 일은 아니긴 합니다.
F&F도 마찬가지로 갑자기 모든 상표 권리를 사온 건 아닙니다.
24년에 중국, 일본, 태국 등 주로 아시아 11개국 대상의 사업권을 먼저 취득한 바가 있습니다. 기존 사업자의 영업권과 자산을 인수한 뒤 본계약을 체결하는 방식이었죠. 이미 그 국가에서 사업하던 사업자 자리를 매입한 구조였는데요.
F&F는 2012년에 국내 라이선스를 시작으로 2024년 아시아 11개국 독점 사업권, 2026년에는 글로벌 상표권으로 단계적으로 권리를 확대해 나갔다고 보시면 좋습니다.
우리가 직접 장사할게요
F&F와는 반대로 브랜드가 직접 나선 경우도 있습니다.
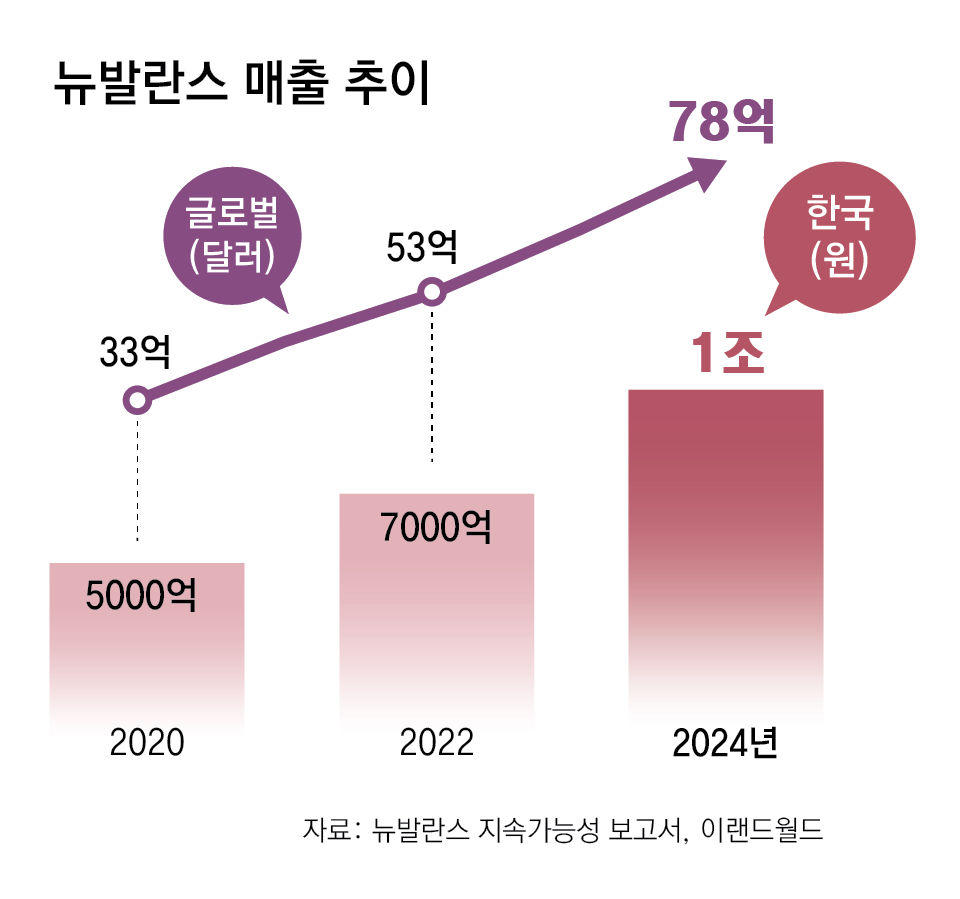
2008년에 이랜드월드가 뉴발란스의 국내 사업권을 확보했는데 당시 뉴발란스 한국 매출은 250억 원 규모였습니다. 하지만 2025년에는 약 1조 2천 억까지 상승했습니다.
16년 만에 매출이 약 48배 커진 셈이죠.
그런 이유인지는 몰라도 뉴발란스는 한국법인을 설립하고 인력 채용에 들어갔습니다. 27년 1월부터 직접 운영하기로 결정한거죠.
다만 한 가지 문제가 있다면 25년에 이랜드와 뉴발란스가 라이선스 계약을 2030년까지 5년 연장한 이력이 있습니다. 그래서 뉴발란스가 직접 한국 사업에 참여한다고 해서 이랜드가 뉴발란스 사업에서 바로 빠지지는 않을 겁니다.
당분간은 협력 관계를 유지할 수 밖에 없는 구조입니다.
왜냐면 뉴발란스 한국 매출 중 의류가 차지하는 비중이 약 45%에 달하기 때문이죠. 신발은 본사에서 수입해서 판매하는 방식으로 운영할 수 있다고 하더라도 이 의류만큼은 이랜드가 만들어왔다고 해도 과언이 아닙니다.
국내 소비자의 취향을 분석하고 상품을 기획하는 것은 물론이고 본사에 국내 시장을 위한 제품을 역제안하는 일도 이랜드가 주도했습니다.
뉴발란스가 직접 운영한다고 가정했을 때 과연 이랜드가 그동안 만들어온 현지화 역량을 이어갈 수 있을까요?
근데 이건 뉴발란스에게 감수할 만한 문제였을지도 모릅니다.
왜냐하면 24년 뉴발란스 글로벌 매출은 약 78억 달러였고, 한국에서만 1조원 이상의 매출이 발생했습니다.
한국 매출이 글로벌 매출의 약 10%에 육박하는 규모인데 욕심이 안 날까요?
장사가 너무 잘 될 때 임차인과 건물주 사이에서 분쟁이 벌어지는 경우가 있습니다.
임차인을 내쫓고 건물주가 대신 가게를 운영하는 사례는 제법 숱하게 나타나죠. 아니면 임차인이 가게를 구매하는 방법도 있겠죠.
마치 F&F와 뉴발란스 사례처럼 말입니다.
그리고 이런 인수 사례는 최근 들어 자주 등장하고 있는 것으로 확인됐습니다. 그래서 오늘은 이 비교하기 좋은 사례들을 바탕으로 라이선싱 사업에 대해 한 번 이야기해볼까 합니다.
한국에는 라이선싱 브랜드가 많다?
발달한 의류 OEM, ODE
한 뉴스에 따르면 한국 패션업계에는 600개가 넘은 해외 기업 라이선스가 있다고 합니다.
이 중에는 National Geographic, 디스커버리, MLB처럼 원래 패션회사가 아닌 기업이나 IP에서 출발해 한국 의류 브랜드로 자리 잡은 사례도 상당수 존재합니다. 한국 패션업계에서 라이선스 브랜드가 하나의 중요한 사업 형태로 자리 잡았다는 거죠.
그렇다고 해서 한국 기업들이 자기 브랜드 없이 해외 브랜드만 빌려온다고 해석하면 안 되는데요. 같은 회사가 자체 브랜드와 라이선스 브랜드를 동시에 운영하는 경우가 많습니다.
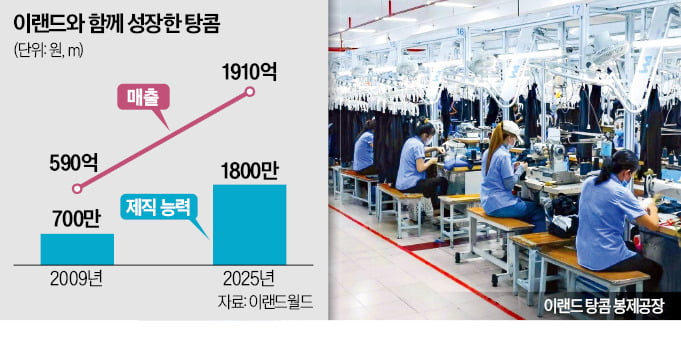
앞서 언급한 이랜드 또한 뉴발란스를 운영했던 것과 동시에 스파오(SPAO)와 미쏘(MIXXO)를 따로 운영하고 있습니다. 그게 가능한 요인 중 하나로는 베트남에 있는 탕콤의 생산 역량이 있습니다.
탕콤은 이랜드의 주요 생산기지 중 하나로 원단 생산부터 봉제까지 수직계열화된 생산체계를 갖추고 있다고 합니다. 의류 주문이 들어오면 2~3일 만에 5000장이나 제작할 수 있으며 5일 이내 한국에 공급할 수 있다고 하니 생산 능력이 얼마나 뛰어난 지 가늠할 수 있겠죠?
사실 한국은 과거부터 의류 OEM/ODM 산업이 상당히 발달했다고 합니다.
국내 의류 OEM 산업은 1조원 이상 매출을 내는 대형 4개사와 다수의 중소업체로 구성되어 있는데 대표 업체 4개를 소개하면 다음과 같습니다.
- 글로벌세아, 영원무역, 한세실업, 한솔섬유
이 중 영원무역이 익숙할 수 있을 것 같다는 생각이 들었는데요.
영원무역은 해외에서 노스페이스를 비롯한 글로벌 브랜드의 의류를 OEM 방식으로 생산해왔습니다. 한 기사에 따르면 영원무역이 세계시장에서 판매되는 ‘노스페이스’ 의류의 40%를 만들었다고 하네요.
이 외에도 한세실업은 세계적인 속옷 브랜드인 ‘빅토리아 시크릿’을 만드는 미국 리미티드, 캐주얼 브랜드 갭과 20년 넘게 거래를 이어가고 있습니다.
그리고 영원무역홀딩스 산하의 영원아웃도어가 노스페이스의 국내 라이선스 및 판매 사업을 맡고 있습니다.
다른 시각으로 보자면 단순히 옷을 대신 만들어주는 수준을 넘어 글로벌 브랜드가 요구하는 디자인과 품질, 생산량에 맞춰 제품을 만들어 전 세계에 공급할 수 있는 제조 인프라가 오랫동안 축적돼 있었다고 볼 수도 있겠죠.
비패션 브랜드의 패션이 익숙한
그렇다고 해서 꼭 의류 OEM/ODM 제조사가 브랜드 라이선싱 사업을 하는 건 아닙니다.
F&F나 더네이쳐홀딩스, 한세엠케이와 같은 회사들은 브랜드 라이선시 사업자이면서 상품 생산은 외주화로 해결한 기업들입니다. 실제로 한세엠케이는 제품을 전량 외주생산하고 있다고 공시하고 있고요.
아마 F&F의 MLB로 설명하는 것이 가장 적절한 것 같은데요.
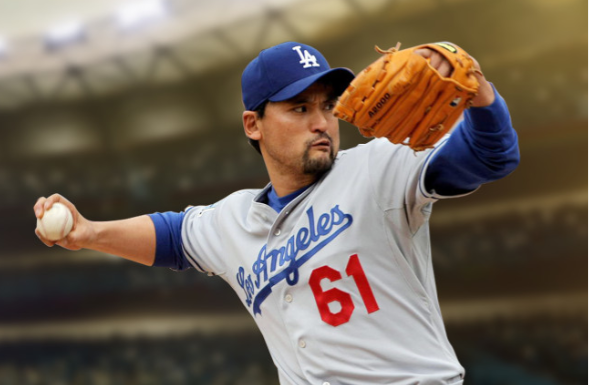
F&F는 MLB 라이선스를 확보한 뒤 한국에서 상품을 기획하고 OEM 방식으로 생산해서 판매했습니다. 당시 박찬호의 메이저리그 활약으로 한국에서 MLB에 대한 관심을 높아지던 시기였다는 업계 분석도 있었습니다.
F&F가 이런 흐름을 읽고 MLB 의류 판권을 확보했다는 것이죠.
그래서 한국에서는 꽤 옛날부터 패션 브랜드가 아닌 해외 IP를 패션 브랜드로 받아들이는 일이 낯설지 않았던 겁니다.
2011년 패션비즈 자료를 보면 당시에도 패션 브랜드뿐 아니라 바비, 지포, 오드리 햅번, 미쉐린, 페리에, 펩시, 지프 같은 비패션 브랜드들이 국내에서 라이선스로 패션 상품화됐다고 합니다.
특히 흥미로운 건 당시에도 라이선스 사업을 단순히 유명한 이름을 가져와 상품에 붙이는 사업으로만 보지는 않았다는 점입니다.
이름을 대여하는 단계에서 벗어나 브랜드 매니지먼트, 컨설팅 그리고 그걸 바탕으로 한 패션 상품화까지 가능한 하나의 산업이 구축됐다고 보는 분석들도 많았습니다.
패션 라이선스 업계 관계자들의 이야기를 종합해봐도 비슷한 이야기가 나옵니다.
단순히 상표권을 확보하는 것보다 현지에서 브랜드 인지도를 높이고, 최신 트렌드에 맞춰 SNS나 미디어를 활용하면서 브랜드가 가진 고유한 오리지널리티를 한국 소비자에게 어떻게 전달하느냐가 더 중요하다는 것이죠.
보편화된 브랜드 라이선싱 사업
장난감, 엔터, 스포츠 등등
요즘 시대에서 브랜드 라이선싱은 매우 흔한 사업입니다.
당장 떠오르는 것만 하더라도 아이들 푸쉬카가 생각나는데요. BMW, 미니쿠퍼, 아우디, 포르쉐, 폭스바겐 등 다수의 글로벌 자동차를 타고 다니는 아이들을 한 번쯤 공원에서 보셨을 거라 생각됩니다.
이것 또한 자동차 브랜드의 상표와 디자인 등을 활용한 라이선싱 사업 중 하나겠죠?
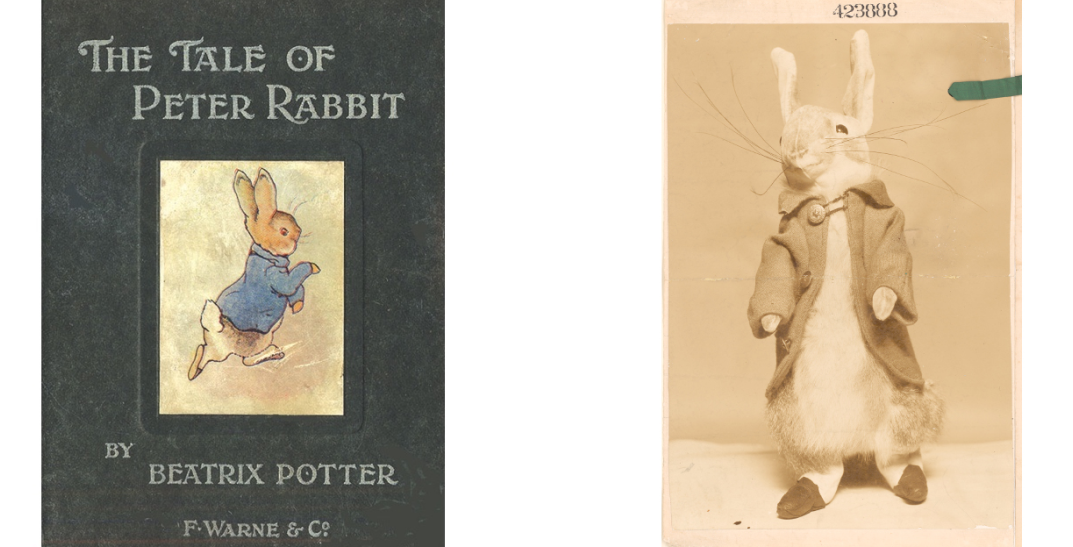
그러다 문득 최초의 라이선스 사업은 언제부터 시작됐는지 궁금해서 찾아봤는데 피터 래빗이라고 합니다. 1902년에 피터 래빗 이야기가 출판됐고 1년이 지난 1903년에 최초의 피터 래빗 인형이 만들어졌다고 합니다.
피터 래빗 공식 홈페이지에서 이 인형을 첫 번째 공식 상품의 출발점으로 설명하고 있었습니다. 물론 이걸 세계 최초의 라이선스 사업이라고 단정하기는 어렵습니다.
다른 회사에 캐릭터 사용권을 주고 상품을 만들게 한 형태와는 조금 다르니까요.
이후 스포츠 프로 리그에서 우리가 아는 그 방식의 라이선스 사업이 발전하기 시작했는데요.
1963년에 NFL(미국의 프로 미식축구 협회)는 라이선스 전담 조직으로 NFL 프로퍼티스(NFLP)를 만들었습니다. 팀들의 로고 상품화 권한을 모아 설립된 이 법인은 상표를 라이선스하고 마케팅하는 곳으로 알려졌는데요.
정확하지 않지만 NFL 프로퍼티스 이후 팀 IP를 공동 법인이 관리하는 이 구조가 이후 스포츠 라이선스의 전형이 됐다고 합니다.
지금의 라이선싱 사업은 이런 과정을 거치면서 크게 성장했는데요.
Licensing International의 2026년 글로벌 라이선싱 산업 조사에 따르면 2025년 전 세계 라이선스 상품과 서비스의 매출은 약 3,898억 달러에 달했다고 합니다.
이 중 기업 브랜드 사업이 전 세계 매출의 25.2%를 차지하며, 캐릭터/엔터테인먼트(41.5%)에 이어 두 번째로 큰 자산 유형이 될 것으로 보인다는 겁니다.
그 중 의류가 전 세계 매출액의 13.6%를 차지하며 큰 제품 카테고리가 될 것으로 예상된다고 하고요.
브랜드에서 사고가 날 수도
그렇기에 판매할 자신만 있다면 브랜드 라이선싱 사업은 효과적인 방법일 겁니다.
하지만 아쉽게도 모든 기업이 그런 행운을 맞이하기는 어렵겠죠?
7년째 적자를 내며 상장폐지 요건에 몰린 한세엠케이가 있습니다. 한세엠케이는 그 유명한 NBA의 라이선싱을 보유한 곳인데요. 25년에는 영업이익 -121억을 기록하면서 순이익 -379억을 기록했습니다.
NBA라는 유명 브랜드를 보유했는데 왜 이렇게 된 걸까요?
여기에는 브랜드의 원천 소유자인 NBA에서 발생한 악재가 있었는데요. 2019년 휴스턴 로키츠의 단장이 홍콩 지지 SNS 글을 올리는 바람에 중국 내 NBA 불매 운동이 일어났습니다.
마침 중국에 진출했던 한세엠케이의 중국 법인도 같은 피해를 입었고요.
한세엠케이는 당초 중국 내 NBA 사업을 바로 접은 것은 아니었습니다. 중국에서 매출이 다시 회복되기를 기대하면서 사업을 유지했고, 중국 법인에 운영자금까지 지원했습니다.
하지만 매출 회복은 기대만큼 이뤄지지 않았습니다.
결국 2023년 NBA CHINA와 협의를 거쳐 중국·홍콩·마카오에서 판매하던 NBA STYLE의 라이선스 계약을 종료하기로 결정했고 2024년 3월 31일까지 재고를 소진한 뒤 NBA STYLE 사업을 종료했습니다.
다행인지는 몰라도 국내 NBA 사업은 여전히 유지하고 있으며 국내 NBA 라이선스를 2030년까지 재계약했다고 합니다.
하지만 한때 중국에서 국내보다 두 배 가까운 매장을 운영했던 사업을 잃었다는 것은 결코 작은 일이 아니었겠죠. 그래서 한세엠케이의 구조조정이 시작됐습니다.
최근에는 키즈 브랜드에 집중한다고 하는데 앞으로 어떤 성과를 거둘지는 지켜봐야 할 것 같고요.
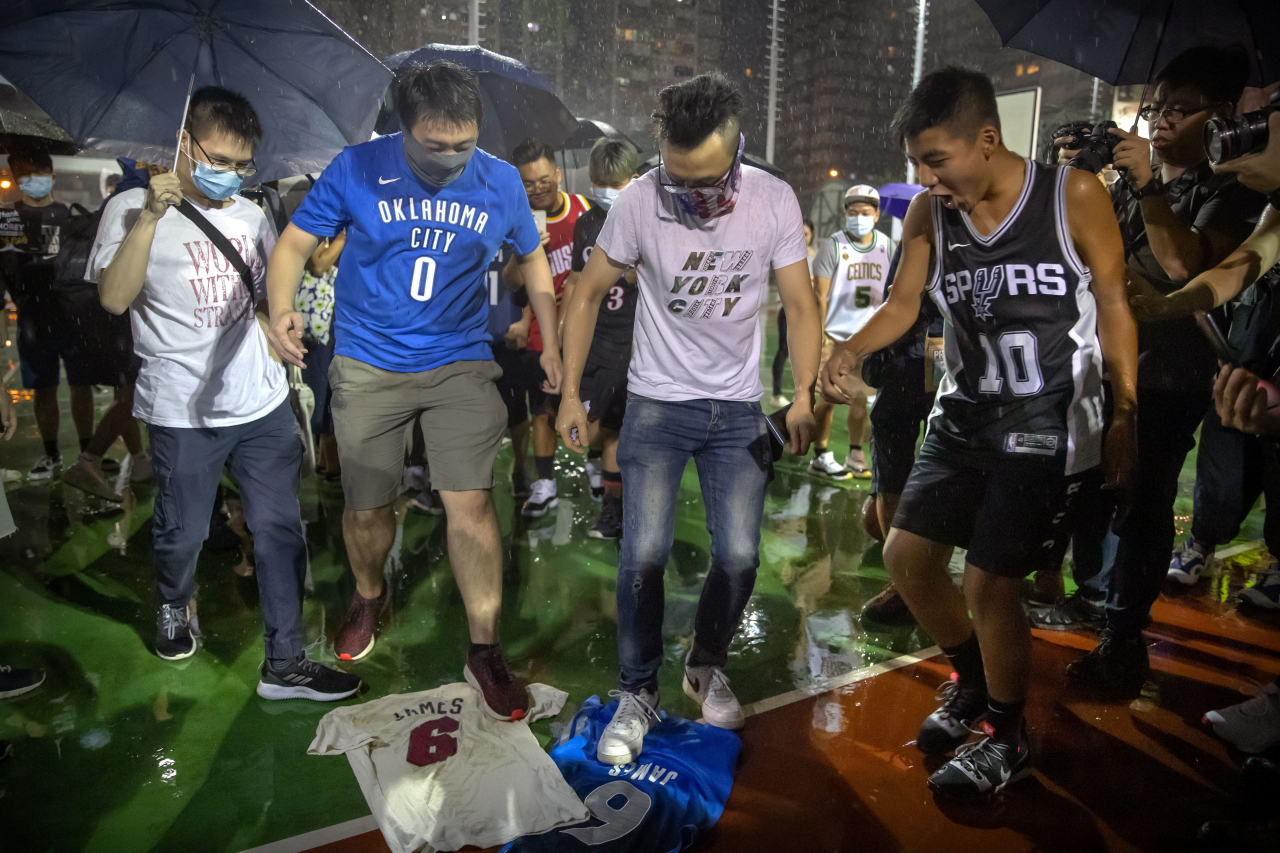
더 쪼개지는 라이선싱 사업
알면 알수록 복잡해요
브랜드 라이선스를 조사하면서 알게 됐는데 브랜드를 인수하고, 브랜드를 직접 인수한 다음 여러 사업자에게 다시 라이선스를 주는 회사도 있었습니다.
Authentic Brands Group (ABG)이라는 회사인데요. 여기는 브랜드를 인수·관리·라이선싱하는 글로벌 브랜드 관리 회사라고 본인들을 소개했습니다. 자체적으로 브랜드 제품을 만드는 것보다는 라이선스 파트너와 협력하는 사업 모델을 선호한다고 하는데요.
우리한테 가장 익숙한 브랜드를 얘기해보자면 GUESS가 있겠네요.
ABG는 2026년 GUESS의 지식재산을 보유하는 법인의 지분 51%를 인수했습니다.
그렇다고 ABG가 GUESS라는 회사를 통째로 사들인 것은 아닙니다.
거래 이후 GUESS의 실제 운영회사와 자회사는 기존 경영진이 소유하고, ABG가 과반 지분을 가진 별도의 법인이 GUESS의 주요 지식재산을 소유하고 라이선스를 관리하는 구조가 됐습니다.
26년 9월에는 WHP와 G-III가 Marc Jacobs를 같이 인수했는데요. Marc Jacobs IP를 WHP/G-III가 공동 소유하고 G-III는 실제 의류·소매·전자상거래 사업을 운영하며, WHP는 글로벌 라이선싱을 담당한다고 합니다.
브랜드를 하나의 회사에서 사들이지 않고 원하는 분야에 맞게끔 쪼개서 인수하는 등 브랜드 라이선싱 사업이 보다 복잡한 구조로 발전하고 있다는 겁니다.
실제 라이선싱 계약도 잘 들여다보면 지역, 제품, 유통채널, 기간 별 상이하다는 걸 알 수 있는데요.
아시아 판매는 A사, 신발은 B사, 의류와 가방은 C사, 온라인은 D사 등 쪼갤 수 있는 만큼 세세하게 쪼개고 있다는 거죠.
그래서 F&F가 디스커버리의 판권을 소유한 것도 이런 불편한 문제를 피하기 위함도 있을 것 같다는 생각이 들었습니다. 최근 글로벌 브랜드 관리회사들의 사업 방향을 보면 여러 국가와 카테고리의 전문 사업자에게 권리를 나눠주는 구조를 선호하고 있거든요.
적응 못 하는 외국 기업들
앞으로의 전망을 고려해봤을 때 이런 쪼개기 라이선싱은 더 확대될 것 같다는 생각이 들었습니다.
왜냐하면 어떤 사업이든 비슷하겠지만 다른 국가에 진출한다는 건 그 국가에 맞는 문화를 이해해야 한다는 뜻이기도 하니까요.
1996년에 한국에 진출했다가 10년만에 철수한 세계적인 유통기업이 있습니다.
바로 까르푸인데요.
까르푸의 철수를 두고 공통적으로 지적된 사항이 현지 소비자에 대한 이해 부족과 현지화 실패였습니다. 높은 선반에 상품을 빽빽하게 진열하거나 가공식품 중심의 상품 구성이 주요 원인으로 지목됐는데요.
그것보다 더 이슈로 언급된 것은 현지 파트너가 없었다는 것이었습니다.
까르푸가 한국에서 자국의 성공 방식을 표준화해서 가져왔을 뿐 한국 소비자의 소비 트렌드를 제대로 파악하지 못 했다는 겁니다. 그리고 파리 본사와 한국 법인 사이의 의사소통 문제 때문에 주요 의사결정도 느렸다고 지적됐고요.
현지화 부족으로 윌마트도 언급되긴 했습니다.
윌마트도 까르푸처럼 1998년에 한국에 진출했다가 2006년에 철수했으니까요.
반면 이랜드의 한국식 뉴발란스 구축은 흥미로운 지점이 많습니다.
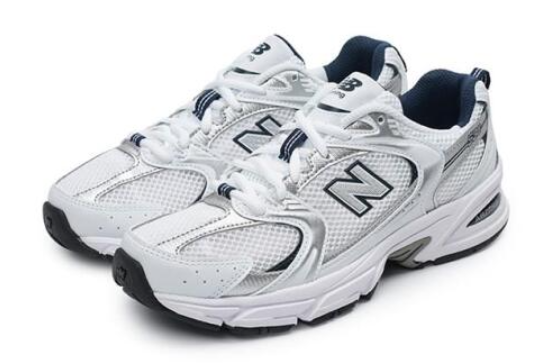
뉴발란스 530이 대표적인데요.
이랜드가 530을 한국 시장에 출시하자고 제안했을 때 뉴발란스 본사는 글로벌 트렌드와 맞지 않는다는 이유로 거절했습니다. 하지만 이랜드는 계속 제안했고 2020년에 출시된 뒤 한국에서 200만 켤레 이상 팔리는 상품이 됐습니다.
이후 530은 미국, 유럽, 아시아 등으로 확산됐고요.
530말고도 327, 2002, 601 등 이랜드가 본사가 제안한 제품으로 보도됐다고 합니다.
미국에서 뉴발란스를 안 신는다는 이야기도 있었는데 그걸 보면 현지에서 현지 소비자에게 맞게 잘 해석해서 적용하는 것이 정말 중요하지 않을까요?
다사다난한 이랜드
여담이지만 이랜드는 푸마에게 통수를 맞은 적이 있었습니다.
뉴발란스 사례처럼 브랜드가 직접 진출하기로 결정한 경우인데요. 이랜드는 푸마를 국내로 들여와 2000억원대 브랜드로 성장시켰지만 2008년 푸마가 직진출을 선언하면서 일반적으로 계약이 종료됐습니다.
계약 종료 이후 푸마는 꾸준한 하락세를 겪고 있고요.
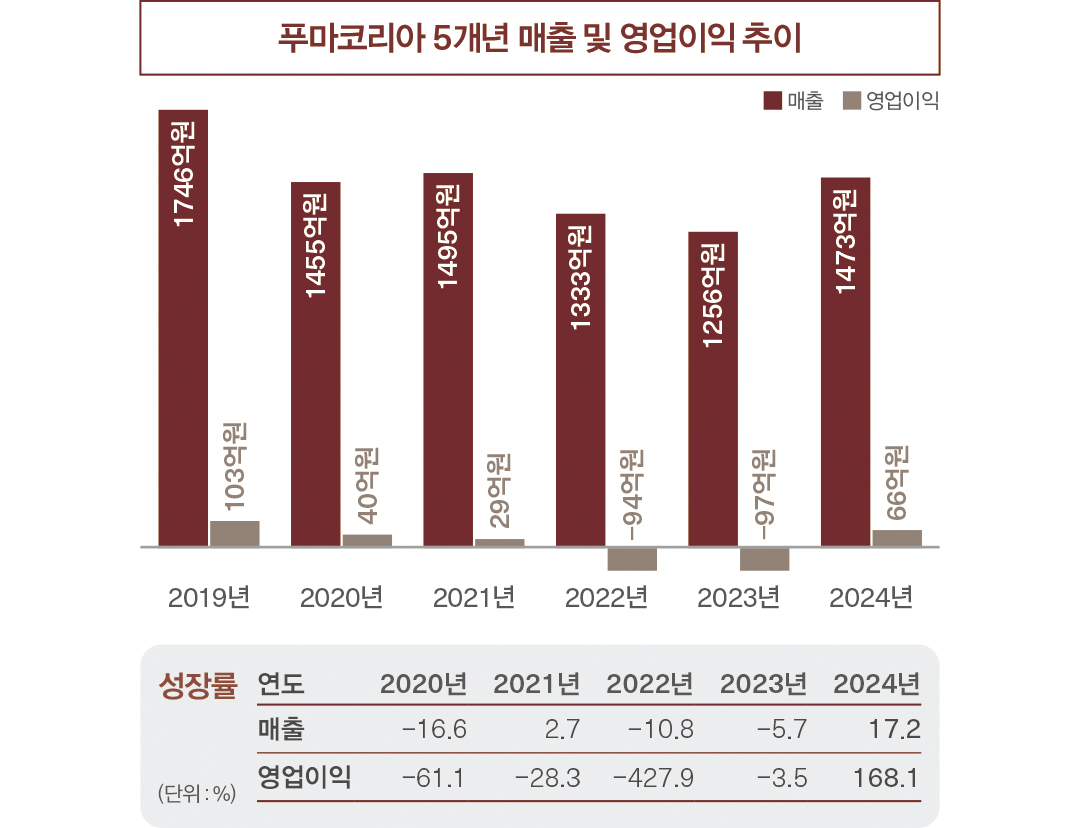
푸마코리아 사업보고서에 따르면 지난 2023년 기준 매출은 전년대비 5.8% 감소했다고 합니다.
라이선시가 브랜드를 잘 키울수록, 오히려 브랜드 소유자가 직접 진출하고 싶어질 가능성이 커집니다. 맛집으로 소문난 가게가 건물주한테 쫓겨나는 것도 비슷한 맥락이겠죠?
그렇기 때문에 F&F가 디스커버리의 상표권을 인수한 것도 잘한 선택일지 아니면 과투자일지는 시간이 지나봐야 알 수 있을 것 같다는 생각이 들었습니다.
그래도 기왕 구매한 김에 다시 한 번 대박 나기를 바라며 오늘의 이야기도 여기서 마무리하겠습니다.
Appendix
영상 버전은 아래 버튼을 통해 만나보세요 :D
의견을 남겨주세요