들어가며 — 48억이라는 숫자
지난해 국립중앙박물관은 650만 명이 다녀가 세계 3위에 올랐습니다. Vol.7에서 쓴 숫자입니다. 오늘은 그 옆에 다른 숫자를 놓으며 시작하려 합니다.
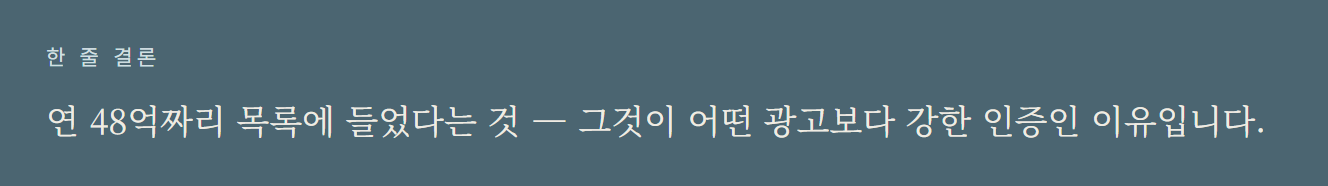
48억 원. 그 나라 국립현대미술관이 1년에 그림 사는 데 쓸 수 있는 돈의 전부입니다.
김환기 〈우주〉 한 점이 132억 원에 팔린 시대입니다. 국립미술관의 1년 예산으로 그 한 점의 3분의 1을 살 수 있습니다. 그런데 이상한 일이 있습니다. 그 미술관의 소장품은 11,800여 점까지 자랐고, 지금도 자라고 있습니다.
돈이 없는데 컬렉션이 자란다 — 이번 호는 이 미스터리에서 시작합니다. 그리고 미리 말해두자면, 그 답은 우리 같은 개인 컬렉터의 조건과 정확히 같습니다. 미술관이야말로 세계에서 가장 예산이 부족한 큰손이기 때문입니다.
01 · 어느 미술관도 시장을 이길 수 없다
각 기관이 공개한 최신 결산 기준으로, 세계 주요 미술관이 1년에 작품 구입에 실제로 쓴 돈입니다.
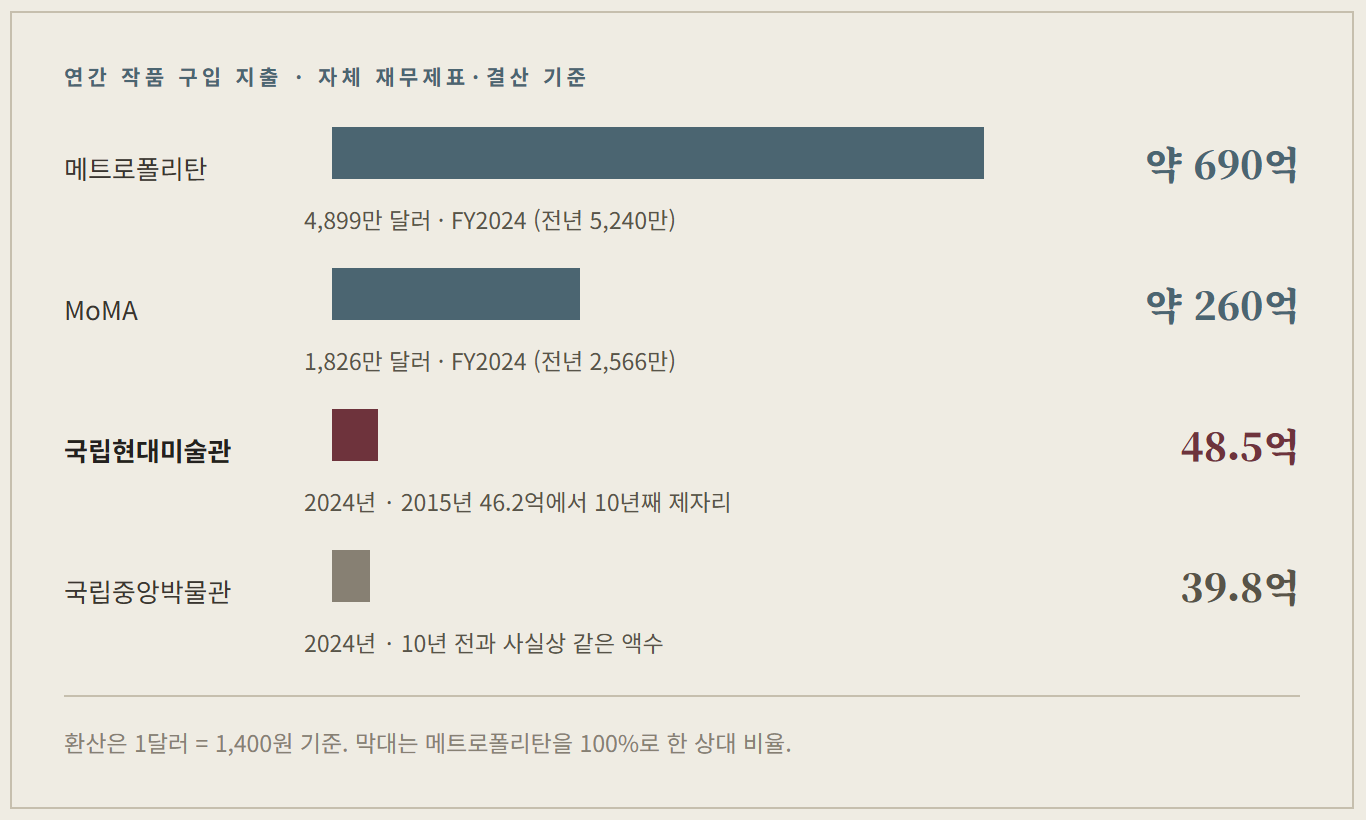
메트로폴리탄과 국립현대미술관의 차이는 약 14배. 그런데 이 표에서 정말 봐야 할 것은 그 격차가 아닙니다.
가장 부유한 미술관조차 시장 기준으로는 가난하다는 사실입니다. 메트로폴리탄의 1년 구입비 690억 원은 2017년 바스키아 한 점 값(1억 1,050만 달러)의 절반이 안 됩니다. 순자산 54억 달러를 가진 기관이 그렇습니다. MoMA의 구입 지출은 한 해 1,670만 → 2,570만 → 1,830만 달러로 널뜁니다 — 이것이 예산이 아니라 그해 모금과 기부에 따라 출렁이는 돈이라는 뜻입니다.
한국 쪽 사정은 구조가 다르지만 결론이 같습니다. 국립현대미술관의 구입 예산은 2015년 46억에서 2024년 48억으로, 10년간 사실상 제자리입니다. 같은 기간 소비자물가는 20% 올랐으니 실질 구매력은 오히려 줄었습니다.
02 · 돈 없는 미술관의 세 가지 생존 전략
전략 ① 기증이 본체입니다
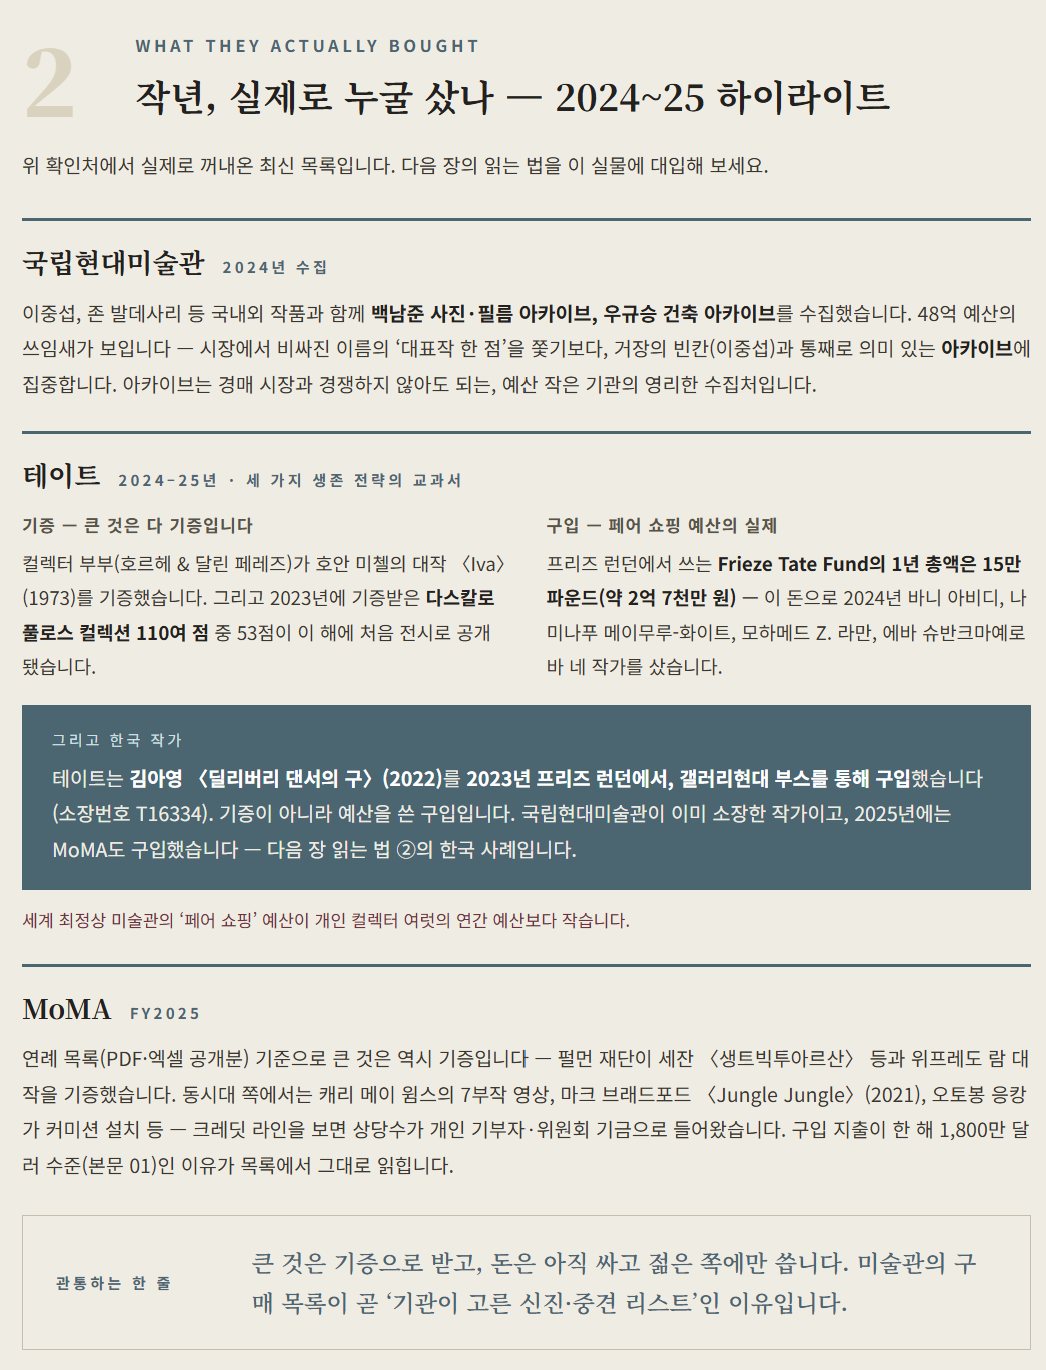
테이트는 자기 수집 재원을 이렇게 공식적으로 설명합니다 — 정부 구입 교부금의 시대는 끝났고, 이제 수집은 "거의 전적으로 필란트로피와 자체 수입"으로 이뤄진다고. 그 말을 실행하는 장치가 촘촘합니다. 후원자 그룹(Patrons), 지역·매체별 어퀴지션 커미티, 미국 기부자를 위한 별도 재단까지 — '사는 돈'을 모금으로 조직화하는 기술입니다. 2024-25년 테이트에 들어온 호안 미첼의 대작 〈Iva〉도 구입이 아니라 컬렉터 부부(호르헤 & 달린 페레즈)의 기증이었습니다.
기증은 원로 작가나 거장의 이야기만도 아닙니다. 2020년 MoMA에 들어온 브라질 작가 달턴 파울라(1982년생)의 초상 연작 6점이 그렇습니다. 브라질 흑인 역사 속 인물들 — 줌비, 루이자 마힌, 리베라타 — 을 남은 기록 없이 되살린 그림들인데, 여섯 점 전부가 후원자 기증입니다. 네 점은 MoMA 명예 이사장 부부(마리-조제 & 헨리 크라비스)가, 두 점은 또 다른 후원자가 넣었습니다. 크라비스 부부는 네 점을 각각 다른 MoMA 직원의 이름으로 헌정했습니다. 기증이 얼마나 정교하게 조직되는지 보여주는 디테일입니다.
그리고 이듬해 미술관은 그 여섯 점 중 다섯 점을 모아 컬렉션 갤러리에 걸었습니다. 《Critical Fabulations》(2021 가을~2023 겨울) — 공식 기록이 지워진 자리를 이야기로 메운다는 주제의 전시였습니다. 후원자가 통째로 사서 넣어주고, 미술관은 그것으로 전시를 만듭니다. 48억으로는 할 수 없는 일이, 이 경로로는 됩니다.
영국에는 제도도 있습니다. 상속세를 현금 대신 작품으로 내는 Acceptance in Lieu. 그리고 한국이 이 대열에 합류했습니다 — 이건희 기증이 계기가 되어 2023년 1월 미술품 물납제가 시행됐고, 2024년 10월 첫 사례가 나왔습니다. 신청 열 점 가운데 네 점이 허가됐습니다 — 쩡판즈 〈초상〉 2점, 이만익 〈일출도〉, 전광영 〈집합〉. 상속세 대신 국립현대미술관 수장고로 들어갔습니다.
국립현대미술관 소장품의 성장 자체가 이 전략의 증명입니다. 이건희 기증 1,488점은 이 미술관 구입 예산 수십 년치에 해당합니다. Vol.7에서 본 '컬렉션의 출구'가, 미술관 입장에서는 '컬렉션의 입구'였던 셈입니다.
이건 특별한 해의 이야기만도 아닙니다. 국립현대미술관 소장품 검색에서 2022~2025년 수집분 898점을 수집 방법으로 갈라보면 이렇습니다.
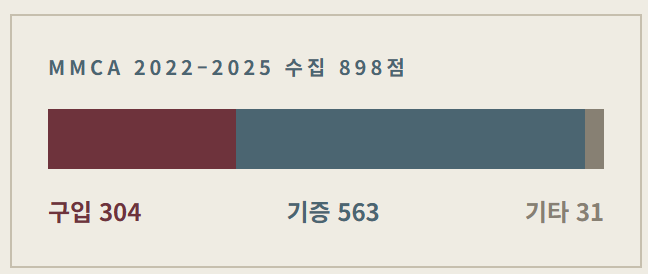
기증이 구입의 1.9배입니다. 48억이라는 예산으로 산 것보다, 받은 것이 두 배 가까이 많습니다. 앞서 본 테이트의 "거의 전적으로 필란트로피"가 영국만의 사정이 아니라는 뜻입니다.
전략 ② 오르기 전에 삽니다
예산이 작다는 건, 유명해진 다음에는 못 산다는 뜻입니다. 그래서 미술관은 구조적으로 루벨 부부와 같은 처지입니다(Vol.8). 시장이 가격을 매기기 전에 움직여야 합니다.
1995년 12월, MoMA는 신디 셔먼의 〈Untitled Film Stills〉 69점 전 연작을 확보했습니다. 지난 호 별지에서 "정전이 된 순간"으로 쓴 그 사건입니다. 취득가는 공개되지 않았습니다. 다만 20년 뒤 그중 21점만 경매에 나와 677만 달러(2014년 11월, 크리스티 뉴욕)에 팔렸습니다. 미술관의 초기 확보가 얼마나 큰 차익을 만드는지 보여주는 동시에, 뒤집으면 이런 뜻입니다. 미술관은 그 가격이 되기 전에만 살 수 있습니다.
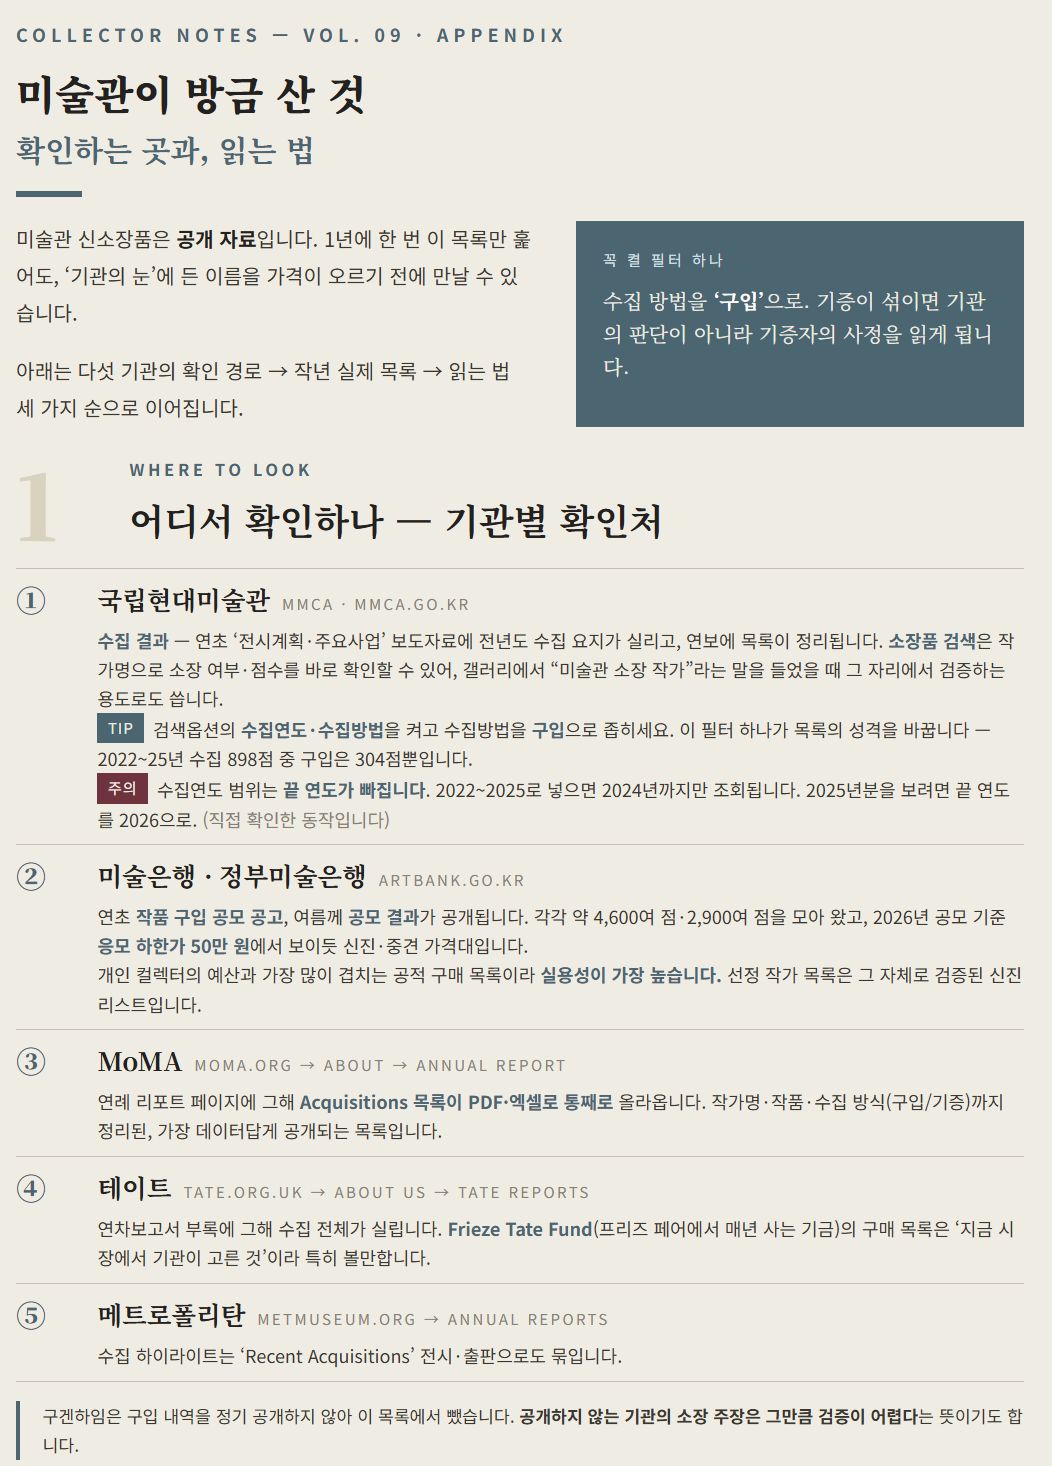
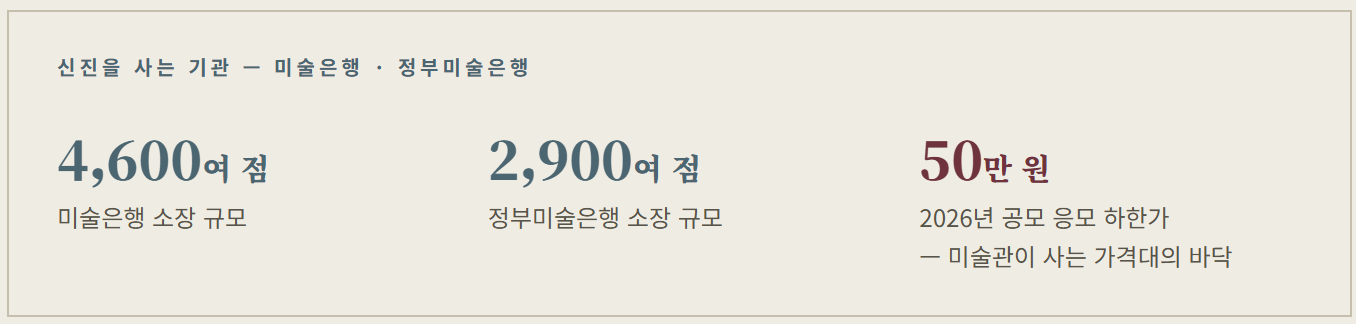
한국에는 이 전략이 별도 기관으로 존재합니다. 국립현대미술관이 운영하는 미술은행·정부미술은행 — 지금까지 각각 4,600여 점, 2,900여 점을 모았습니다. 추천제·공모제·현장구입제로 사고, 2026년 공모의 응모 하한가가 50만 원인 데서 보이듯 철저히 신진·중견 가격대입니다. 작가에게는 공적 이력의 시작이고, 우리에게는 뒤에서 다룰 공개 시그널입니다.
전략 ③ 심사가 브랜드입니다
돈이 없을수록 기준은 깐깐해집니다. 한 점 한 점이 위원회를 거치고, 가치평가와 소장 심의를 통과해야 합니다. 물납제 첫 사례도 심의위원회가 여러 달을 들여 평가했습니다.
그래서 역설이 성립합니다. 미술관 소장품이 되는 문이 좁은 것은 예산이 작기 때문이고, 그 좁은 문이 '미술관 소장'이라는 말의 가치를 만듭니다.
03 · '뮤지엄 퀄리티'의 실체
갤러리에서 자주 듣는 말이 있습니다. "이 작품은 뮤지엄 퀄리티예요." 이 말의 실체를 02의 구조 위에서 해부해 보면, 미술관 소장 이력이 가격을 만드는 메커니즘은 세 가지입니다.
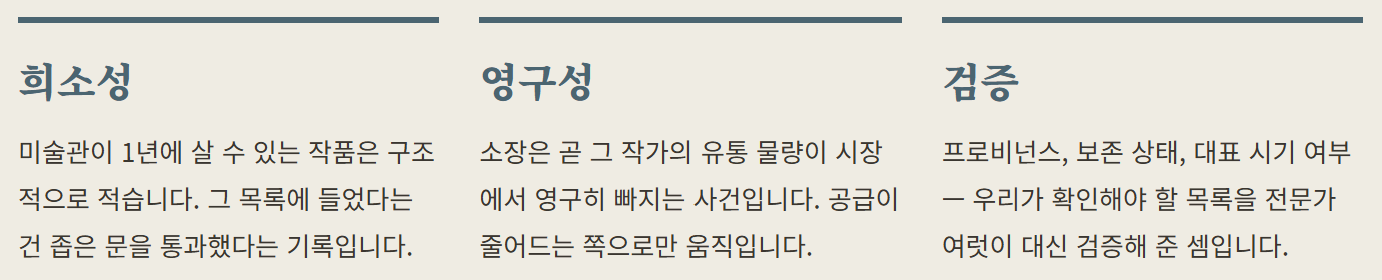
영구성. 미술관은 원칙적으로 되팔지 않습니다. 미국미술관장협회(AAMD) 규범은 소장품 매각 대금의 용처를 새 작품 구입, 또는 소장품의 직접적 보존·관리(direct care) 로 묶어둡니다(2022년 9월 개정. 그전에는 작품 구입만 허용했습니다). 어느 쪽이든 운영비로는 쓸 수 없다는 뜻이라, 팔아서 살림에 보태는 길이 막혀 있습니다 — 메트로폴리탄의 구입 재원 명세에 '작품 매각 대금'이 등장하는 것도 이 구조 때문입니다.
다만 이 '영구성'에도 예외가 있습니다. 앞서 달턴 파울라와 같은 갤러리에 걸렸던 미국 작가 캐머런 롤런드의 작품은, MoMA 소장품 기록에 이렇게 적혀 있습니다 — "원가 임대(Rental at cost)". 사들인 게 아니라 빌린 겁니다. 소유권 자체를 작업의 주제로 삼는 작가라 미술관에 작품을 팔지 않기 때문입니다. 미술관 벽에 걸려 있다고 해서 그 미술관 것이 아닐 수도 있다는 뜻이고, '소장'이라는 말이 늘 같은 무게는 아니라는 뜻이기도 합니다.
그러니 '뮤지엄 퀄리티'라는 말을 들으면 이렇게 되물으면 됩니다. "미술관 심사가 보는 것을 갖췄는가" — 출처가 깨끗한가, 상태 기록이 있는가, 이 작가의 대표 시기인가. 가격을 정당화하는 수사가 아니라 체크리스트로 쓰는 겁니다.
한 가지 균형을 잡아두면, 미술관 소장이 곧 시장 상승은 아닙니다. 소장돼도 시장이 형성되지 않는 작가가 다수입니다. 신호의 강도는 '소장 여부'가 아니라 어느 관에, 어떤 깊이로 들어갔는가에서 나옵니다 — 한 점 소장과, 연작 전체 확보(셔먼의 사례)는 전혀 다른 사건입니다.
04 · 한국의 컬렉터 — 그래서, 우리는
- 신소장품 목록을 1년에 한 번 읽습니다. 미술관들이 방금 무엇을 샀는지는 공개 자료입니다. 국립현대미술관의 수집 결과, 미술은행 공모 결과, MoMA·테이트의 연례 소장 목록 — 가격이 오르기 전의 이름이 거기 먼저 나옵니다. 확인하는 곳과 읽는 법은 별지에 정리했습니다.
- '뮤지엄 퀄리티'는 가격표가 아니라 체크리스트로 씁니다. 프로비넌스가 깨끗한가, 상태 기록이 있는가, 그 작가의 대표 시기인가. 미술관 심의가 보는 것을 우리 구매 전 질문으로 가져옵니다.
- 미술관이 못 하는 것을 우리는 할 수 있습니다. 위원회도, 회계연도도, 모금 일정도 없는 개인은 빠릅니다. 루벨이 늘 기관보다 먼저였던 이유가 이것입니다. 개인 컬렉터의 유일한 구조적 우위는 속도입니다 — 그 속도를 쓰려면 기준이 미리 서 있어야 합니다.
- 출구에 제도가 생겼습니다. 물납제(2023~)와 기증. '이 컬렉션이 결국 어디로 갔으면 하는가'라는 Vol.7의 질문이, 이제 한국의 세제 위에서도 성립합니다. 첫 물납 사례의 네 작품이 간 곳이 어디였는지 기억해 둘 만합니다 — 국립현대미술관 수장고였습니다.
컬렉터의 시선
이번 호를 준비하며 오래 남은 건 격차가 아니라 역설이었습니다.
돈이 가장 없는 큰손이 미술관입니다. 그래서 미술관은 세계에서 가장 눈이 좋아야 하는 컬렉터가 됐습니다. 시장가를 따라갈 수 없으니 오르기 전에 사야 하고, 살 수 없으면 받아야 하고, 받으려면 신뢰가 있어야 하고, 그 신뢰는 깐깐한 기준에서 나옵니다. 예산이 작을수록 기준이 벼려지는 구조입니다.
세 호에 걸쳐 컬렉션의 세 얼굴을 봤습니다. 이건희는 끝(기증)을, 루벨은 시작(무명)을, 미술관은 그 사이의 제도를 보여줬습니다. 셋이 다른 이야기가 아니었습니다 — 이건희의 기증은 미술관의 전략 ①이었고, 루벨의 선구매는 미술관의 전략 ②였습니다. 그리고 셋의 결론이 하나로 모입니다.
컬렉션의 크기는 예산이 아니라 기준이 정합니다.
48억으로 세계적 컬렉션을 지키는 곳이 있습니다. 우리의 예산이 작다는 건, 변명이 못 됩니다.