
🇺🇸미국 증시, 유가 급등에 하락…기술주 매도세는 진정
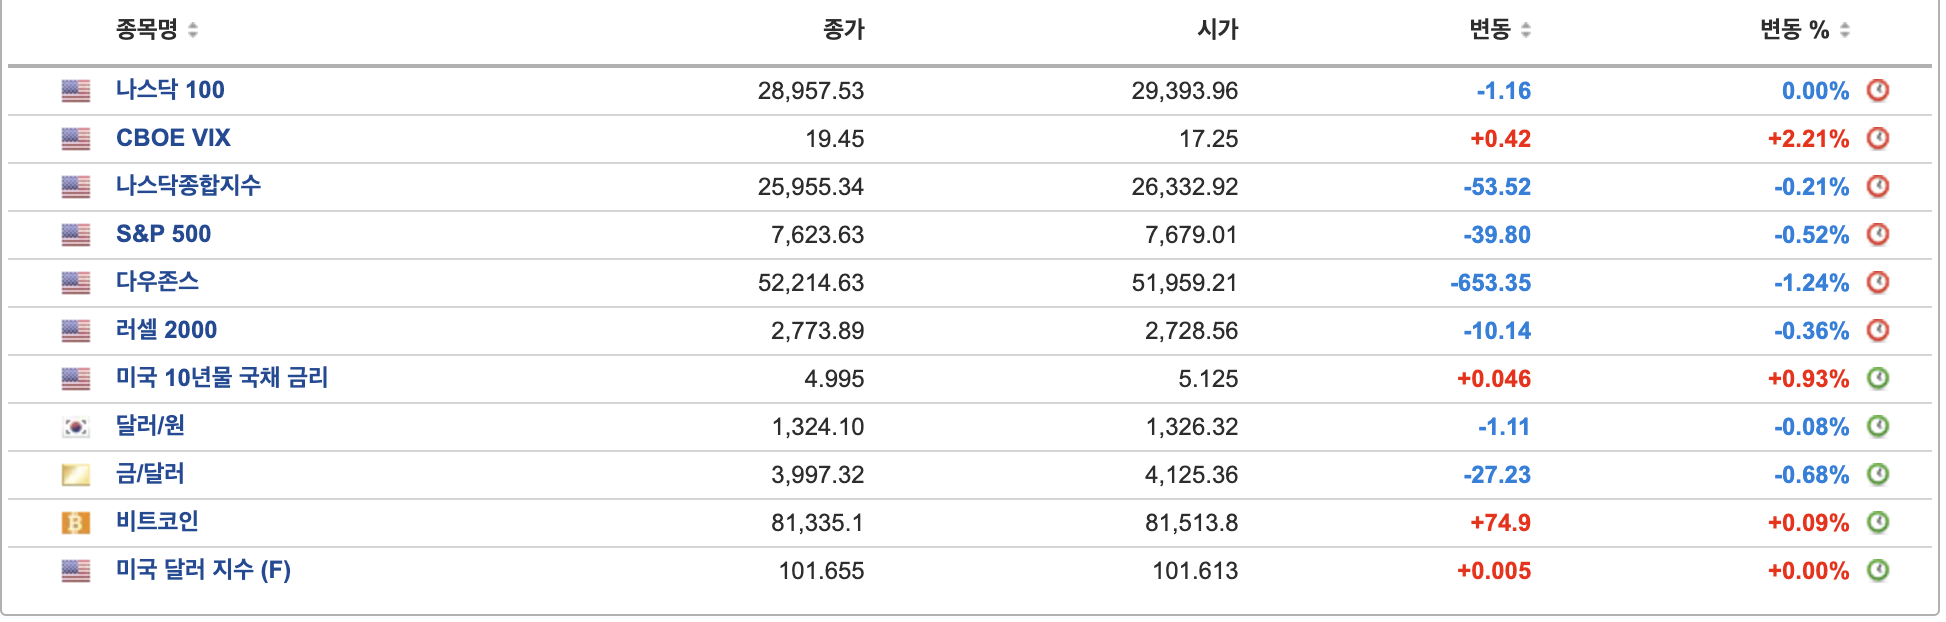
- 미국 증시는 국제유가 급등에 따른 인플레이션 우려가 커지면서 하락 마감했음. 다우존스 산업평균지수는 1.25% 하락한 52,209.16포인트, S&P 500 지수는 0.52% 내린 7,623.86포인트, 나스닥 종합지수는 0.21% 하락한 25,955.34포인트를 기록했음. 전날까지 이어졌던 기술주 매도세는 다소 진정됐지만, 에너지 가격 상승이 다른 업종에 부담을 주면서 시장 전반의 약세가 이어졌음.
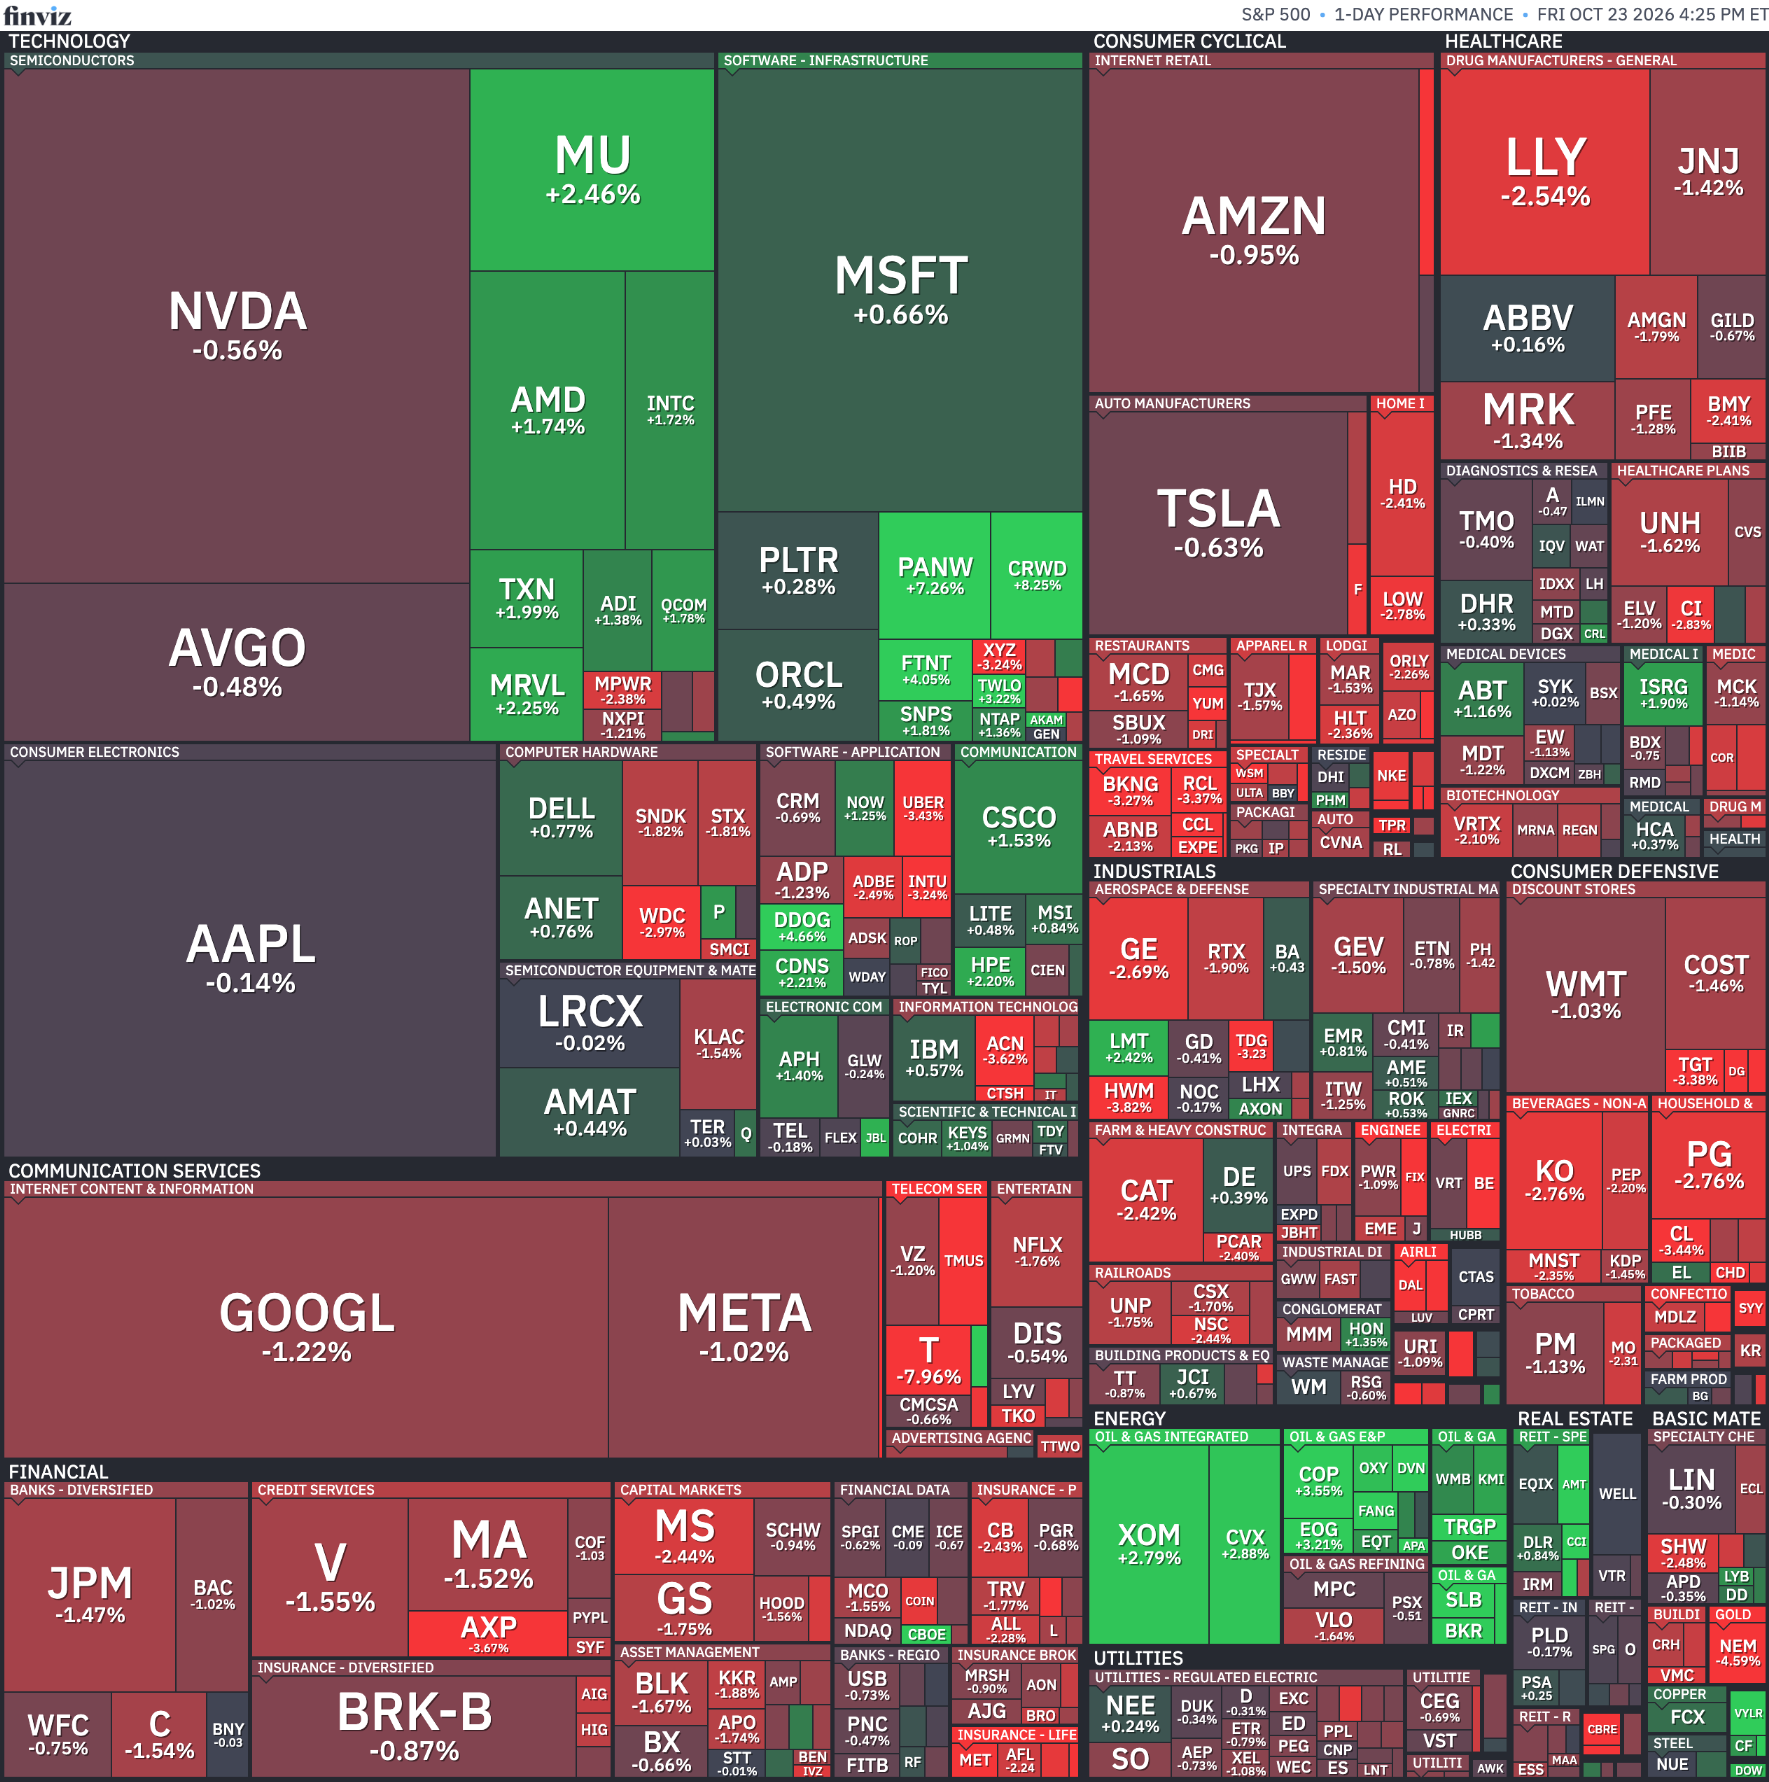
- 이날 시장을 압박한 가장 큰 요인은 중동 지역의 군사적 긴장과 국제유가 상승이었음. 사우디아라비아에 대한 후티 반군의 공격으로 원유 공급 차질 우려가 커지면서 브렌트유는 배럴당 117달러에 근접했고, 서부텍사스산원유(WTI)는 4.2% 상승한 103.63달러를 기록했음. 이에 따라 에너지 업종은 상승하며 사상 최고치를 기록했지만, 유가 상승이 기업 비용과 소비자 물가를 자극할 수 있다는 우려로 필수소비재와 금융, 유틸리티 등 대부분의 업종은 하락했음.
- 유가 상승은 채권시장에도 영향을 미쳤음. 전날 안전자산 선호로 하락했던 미국 10년물 국채금리는 이날 5bp 상승한 5.00%를 기록하며 다시 주요 심리적 기준선에 도달했음. 연방준비제도(Fed)의 금리 결정을 앞두고 에너지 가격 상승이 인플레이션을 장기화할 수 있다는 우려가 반영된 것으로, 높은 국채금리는 주식의 상대적인 투자 매력을 낮추는 요인으로 작용했음. 특히 다음 주 10월 27~28일 연방공개시장위원회(FOMC)에서는 금리 동결이 예상되고 있지만, 시장은 12월 추가 인상 가능성에 대한 연준의 입장을 주목하고 있음.
- 반면 최근 급락했던 기술주에서는 매도 압력이 다소 완화됐음. 마이크론은 약 3%, AMD는 약 2% 상승했고, 마이크로소프트도 소폭 오르면서 반도체 업종 전반이 반등했음. 다만 반도체 지수는 주간 기준 지난해 11월 이후 가장 긴 하락세를 기록했으며, AI 데이터센터 투자 확대에 필요한 막대한 자금과 차입 비용에 대한 우려도 여전히 남아 있음. 시장에서는 내년 AI 인프라 투자 규모가 기존 예상보다 줄어들 가능성을 경계하고 있지만, 일부 기업들의 양호한 실적이 기술주 하락을 제한하는 요인으로 작용했음.
- 기업별로는 스페이스X가 미국 전역에서 최소 8만 개의 이동통신 기지국을 확보해 자체 무선통신 사업을 확대하는 방안을 추진한다는 소식이 전해졌음. 기존 통신사업자들과 경쟁이 심화될 수 있다는 우려로 통신주가 하락하면서 커뮤니케이션 서비스 업종에 부담을 줬음. 아메리칸 익스프레스는 비용 절감과 AI 도입에 대응하기 위해 전 세계 인력의 약 5%를 감축한다고 발표한 뒤 주가가 3% 넘게 하락했으며, 캐터필러와 골드만삭스도 약세를 보이면서 다우지수의 낙폭을 키웠음.
- 경제지표에서도 인플레이션에 대한 부담이 확인됐음. 미시간대학교가 발표한 10월 소비자심리지수는 역대 최저 수준에 근접했으며, 중동 분쟁 이후 높아진 물가가 가계의 경제 전망을 악화시키고 있는 것으로 나타났음. 다만 기업 실적은 상대적으로 견조한 흐름을 유지하고 있으며, LSEG에 따르면 S&P 500 기업들의 3분기 이익은 전년 대비 32% 이상 증가할 것으로 예상됨. 다음 주에는 S&P 500 기업의 약 3분의 1이 실적을 발표할 예정이며, 특히 알파벳과 마이크로소프트, 아마존의 실적과 AI 투자 전망이 시장의 관심을 받을 것으로 보임.
- 이번 주 미국 증시는 AI 투자에 대한 우려가 지속되는 가운데 국제유가 상승이라는 추가적인 부담까지 맞이했음. 뱅크오브아메리카의 마이클 하트넷은 AI 관련 불확실성과 11월 3일 중간선거를 고려해 11월 중순까지 위험자산에 신중한 접근이 필요하다는 견해를 제시했음. 다만 기술주의 매도세가 완화되고 기업 실적이 양호한 흐름을 유지하고 있다는 점에서 시장 내부의 움직임은 엇갈리고 있음. 이날 하락은 특정 업종에 집중됐던 매도세가 시장 전반으로 확산된 것이 특징이며, 다음 주에는 연준의 통화정책과 대형 기술주의 실적이 투자심리의 방향을 결정할 주요 변수로 작용할 전망임.
📰 주요 뉴스 정리