예산 좌절과 프랑스 국채 급락
2026년 10월 22일, 프랑스 의회는 정부가 제시한 지출 감축안 가운데 약 100억 유로의 적자 축소 조치를 사실상 배제했습니다. 시장은 의원들이 반발하더라도 예산안의 핵심 조치는 유지될 것으로 예상했지만, 실제 표결은 달랐습니다. 2027년 대선을 앞둔 마지막 본예산에서부터 재정 감축에 제동이 걸리면서 프랑스 정부가 재정적자를 줄일 수 있을지 의구심이 커졌습니다.
의회의 반대에 더해 사회적 갈등도 깊어지고 있습니다. 프랑스 정부는 10월 17일 시위 당시 경찰 배치와 정보 수집에 실패했다고 인정했고, 24일 예정된 시위에는 군 병력이 주요 시설의 경계를 맡도록 할 계획입니다. 경찰력을 거리 대응에 집중하려는 조치지만, 그만큼 시위 대응에 부담이 커졌다는 의미이기도 합니다. 연금과 복지 지출 감축에 대한 반발이 거센 상황에서 의회의 협조까지 얻기 어려워지면서 재정 개혁의 실현 가능성은 더욱 낮아졌습니다.
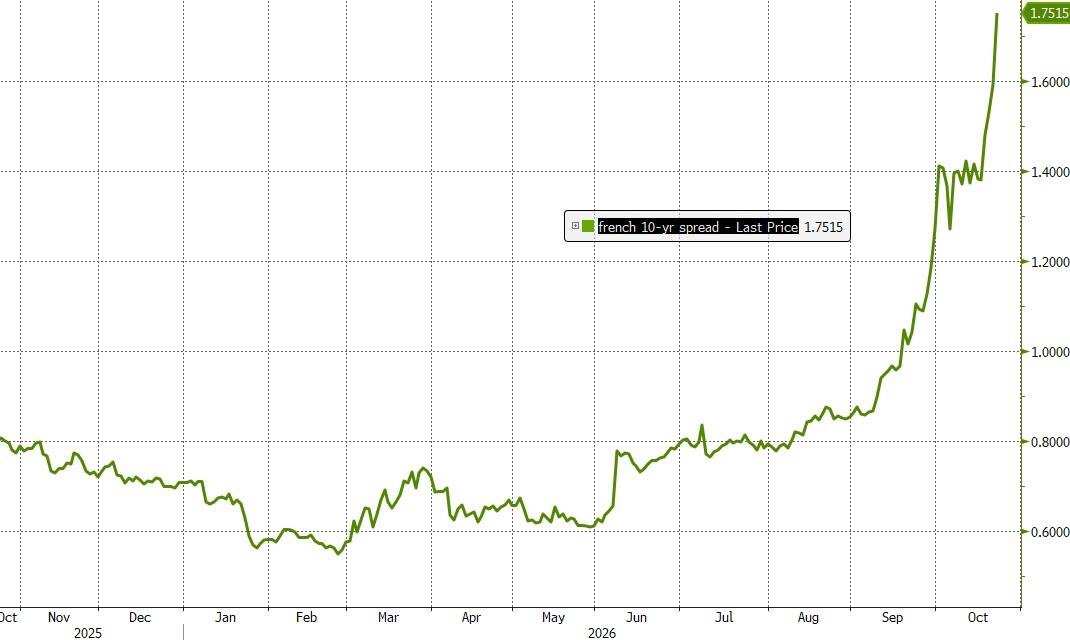
재정 개선에 대한 신뢰가 약해지자 국채시장도 민감하게 반응했습니다. 프랑스와 독일의 10년물 국채금리 차이인 OAT-Bund 스프레드는 2024년 10월 약 80bp에서 2026년 10월 175bp 수준으로 확대됐습니다. 두 나라 모두 유로화를 사용하는 만큼 공통적인 통화정책의 영향보다 프랑스의 재정·정치 위험이 금리 차이를 벌린 주요 원인으로 꼽힙니다. 프랑스 국채를 보유하는 대가로 시장이 요구하는 추가 금리가 약 2년 만에 두 배 이상 높아진 셈입니다.
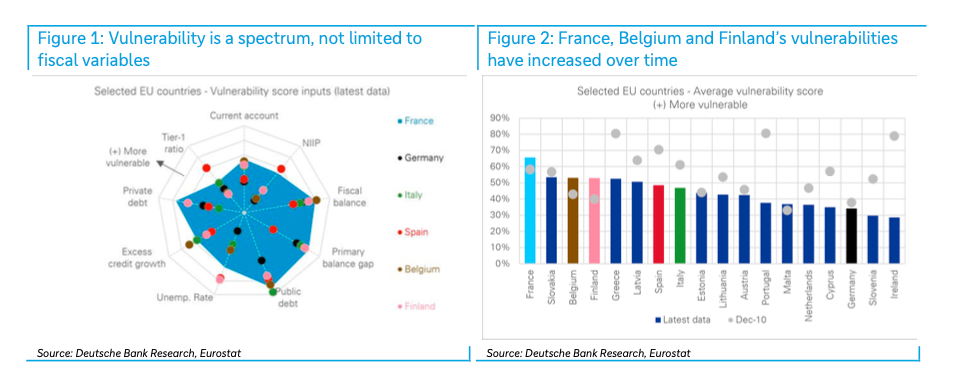
프랑스 경제가 안고 있는 구조적인 취약성도 이러한 재평가의 배경입니다. 재정, 대외수지, 민간부채, 은행 복원력과 노동시장을 종합한 취약성 점수에서 프랑스는 약 60%로 EU 17개국 가운데 가장 높았습니다. 2010년 12월 그리스·포르투갈·아일랜드가 기록한 약 78~80%보다는 낮지만, 현재 유로존 주요국 가운데 프랑스의 경제적 위험이 상대적으로 높다는 점을 보여줍니다.
그동안 프랑스의 재정 문제는 꾸준히 지적돼 왔지만, 이번에는 정부가 마련한 감축안마저 의회에서 막히면서 상황이 달라졌습니다. 여기에 국채 가격 하락으로 손실을 입은 레버리지 투자자들까지 포지션을 줄이기 시작하면서 재정 위험에 대한 우려가 실제 국채 매도로 이어지는 속도도 빨라졌습니다.