물가보다 앞선 AI 균열
2026년 10월 15일 미국 증시는 예상보다 높은 생산자물가와 소매판매에도 반등했습니다. 다만 헬스케어와 소비 관련 업종이 상승을 이끈 반면, AI 반도체는 장중 낙폭을 줄이는 데 그쳤습니다. 물가 상승에도 미국 장기국채 금리가 내려가면서 주식과 채권시장 모두 예상과 다른 움직임을 보였습니다.
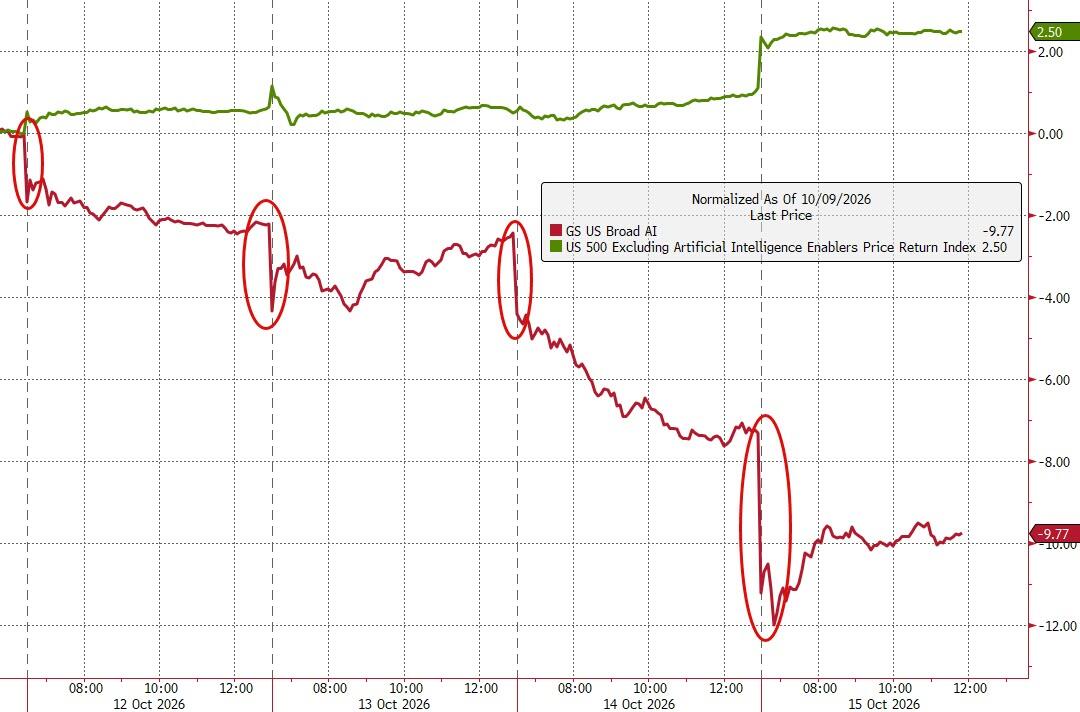
최근 주가 흐름에서는 AI 관련 종목과 나머지 업종의 차이가 더욱 뚜렷합니다. 10월 9일부터 15일까지 광범위 AI 주식 바스켓은 9.77% 하락했지만, AI 관련 종목을 제외한 S&P500은 2.50% 상승했습니다. 경기와 기업이익 전반에 대한 우려가 매도를 이끌었다면 다른 업종도 함께 약해졌겠지만, 이번에는 AI 관련 종목에 하락이 집중됐습니다. 그동안 시장을 주도했던 AI 투자에 대한 기대가 흔들리면서 업종별 성과도 크게 벌어졌습니다.
AI 주식에 매도가 집중된 배경에는 데이터센터 기업의 자금조달 문제가 있습니다. 코어위브는 막대한 부채와 높은 차입비용에 대한 우려로 주식과 채권이 함께 급락했습니다. 15일에는 엔비디아의 젠슨 황 CEO가 코어위브의 재무 건전성이 개선되고 있으며 자본조달 비용도 낮아지고 있다고 밝힌 뒤 주가가 반등했습니다. 하지만 신용시장에서는 여전히 높은 위험 보상을 요구하고 있었습니다.
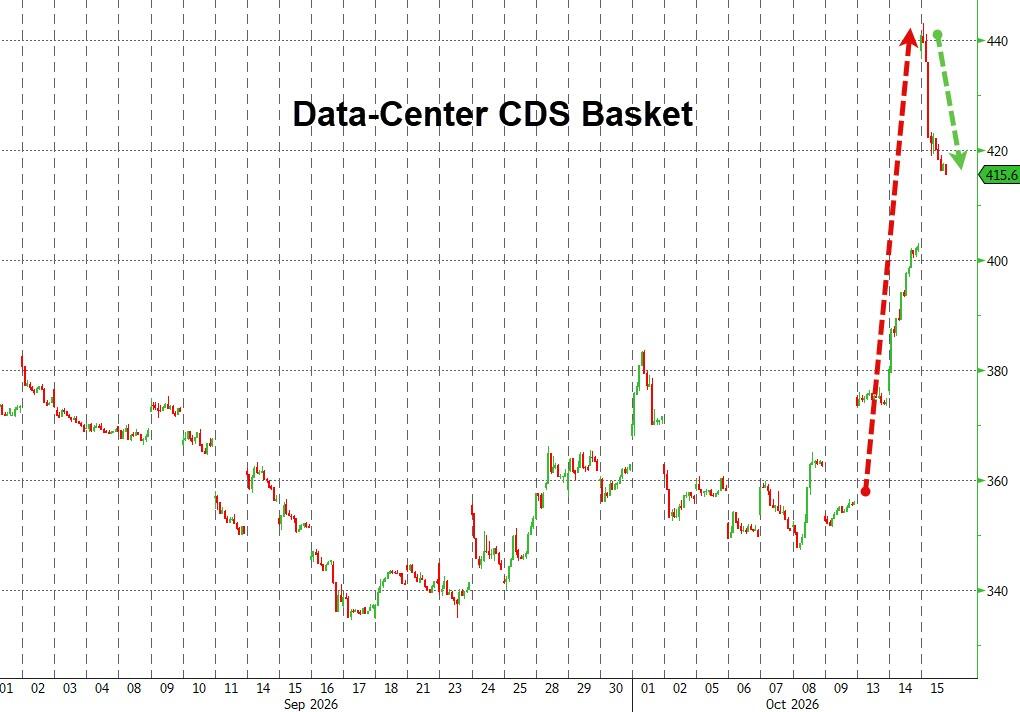
데이터센터 관련 기업의 CDS 바스켓은 9월 약 340~380bp에서 10월 14일 440bp까지 확대됐고, 15일에는 415.6bp로 일부 내려왔습니다. CDS는 채무불이행 위험에 대비해 보험료처럼 지급하는 비용으로, 기업의 신용위험뿐 아니라 이를 헤지하려는 수요에도 영향을 받습니다. AI 인프라 관련 채권과 대출의 위험을 줄이려는 거래가 늘면서 스프레드 상승 폭도 커졌을 수 있습니다. 코어위브 주가가 반등한 뒤에도 스프레드가 9월보다 높은 수준에 머무른 만큼 데이터센터 기업의 부채와 자금조달에 대한 경계심은 남아 있었습니다.
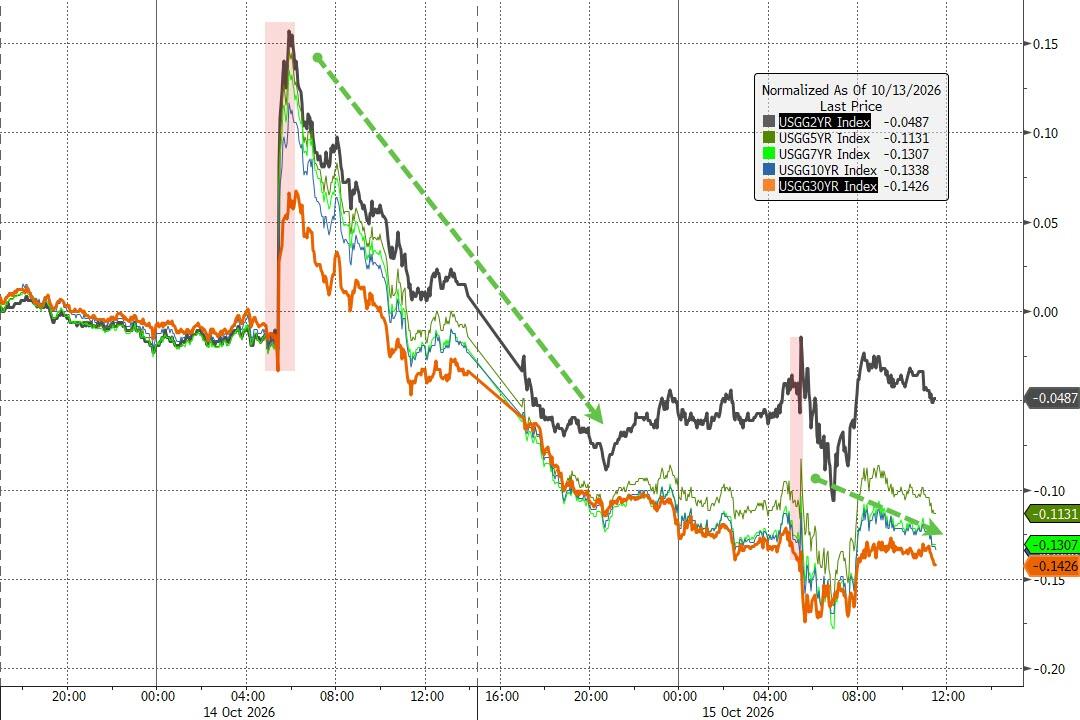
AI 관련 기업의 신용불안이 커지는 동안 미국 장기국채에는 오히려 매수세가 유입됐습니다. 10월 13일부터 15일까지 2년물 금리는 4.87bp 하락한 데 비해 10년물은 13.38bp, 30년물은 14.26bp 내려갔습니다. 연준의 정책금리에 민감한 단기물보다 장기물이 더 크게 움직였습니다. 추가 금리 인상이 늦춰질 것이라는 기대뿐 아니라 AI 투자 둔화가 향후 성장에 미칠 영향도 장기금리에 반영됐을 가능성이 있습니다.
높은 물가에도 장기국채가 강세를 보인 이유는 지표의 세부 내용에서도 찾을 수 있습니다. 9월 소비자물가는 전월 대비 0.6% 상승했지만, 휘발유 가격이 9.1% 오르면서 전체 상승분의 절반 이상을 차지했습니다. 생산자물가도 전월 대비 1.3% 올랐으나 상품물가 상승분의 80% 이상은 에너지에서 나왔습니다. 같은 달 소매판매는 0.8% 증가했지만 주유소 매출을 제외하면 0.2%에 그쳤고, GDP 산정에 반영되는 핵심 소매판매도 0.1% 증가에 머물렀습니다.
물론 에너지 이외의 물가 압력도 남아 있습니다. 식품·에너지·무역서비스를 제외한 생산자물가는 전월 대비 0.5% 상승했고, 근원 소비자물가도 시장 예상을 웃돌았습니다. 다만 전체 물가와 소매판매가 예상보다 강하게 나온 데에는 에너지 가격의 영향이 컸습니다. 물가 상승이 소비와 기업 수요의 강세를 그대로 보여주는 상황은 아니었습니다.
연준도 추가 인상을 서두르지 않았습니다. 보먼 부의장은 당장 금리를 더 올릴 긴급성이 없다고 밝혔고, 다른 연준 인사들도 경제지표를 더 살펴볼 시간이 있다는 입장을 보였습니다. 물가가 예상보다 높게 나왔어도 연속적인 금리 인상에 대한 우려가 크게 높아지지 않으면서, 장기국채는 향후 성장 둔화 위험에 더 민감하게 반응할 여지가 생겼습니다.
그동안 AI 투자 확대는 성장 기대와 대규모 자금 수요를 함께 높이며 장기금리 상승에도 영향을 미쳤습니다. 그러나 최근에는 높아진 차입비용이 데이터센터 증설을 늦출 수 있다는 우려가 커지고 있습니다. AI 연산 수요가 계속 늘더라도 기업들이 이전과 같은 속도로 설비투자를 확대할 수 있을지는 다른 문제입니다.