
🇺🇸미국 주식 시장 정리
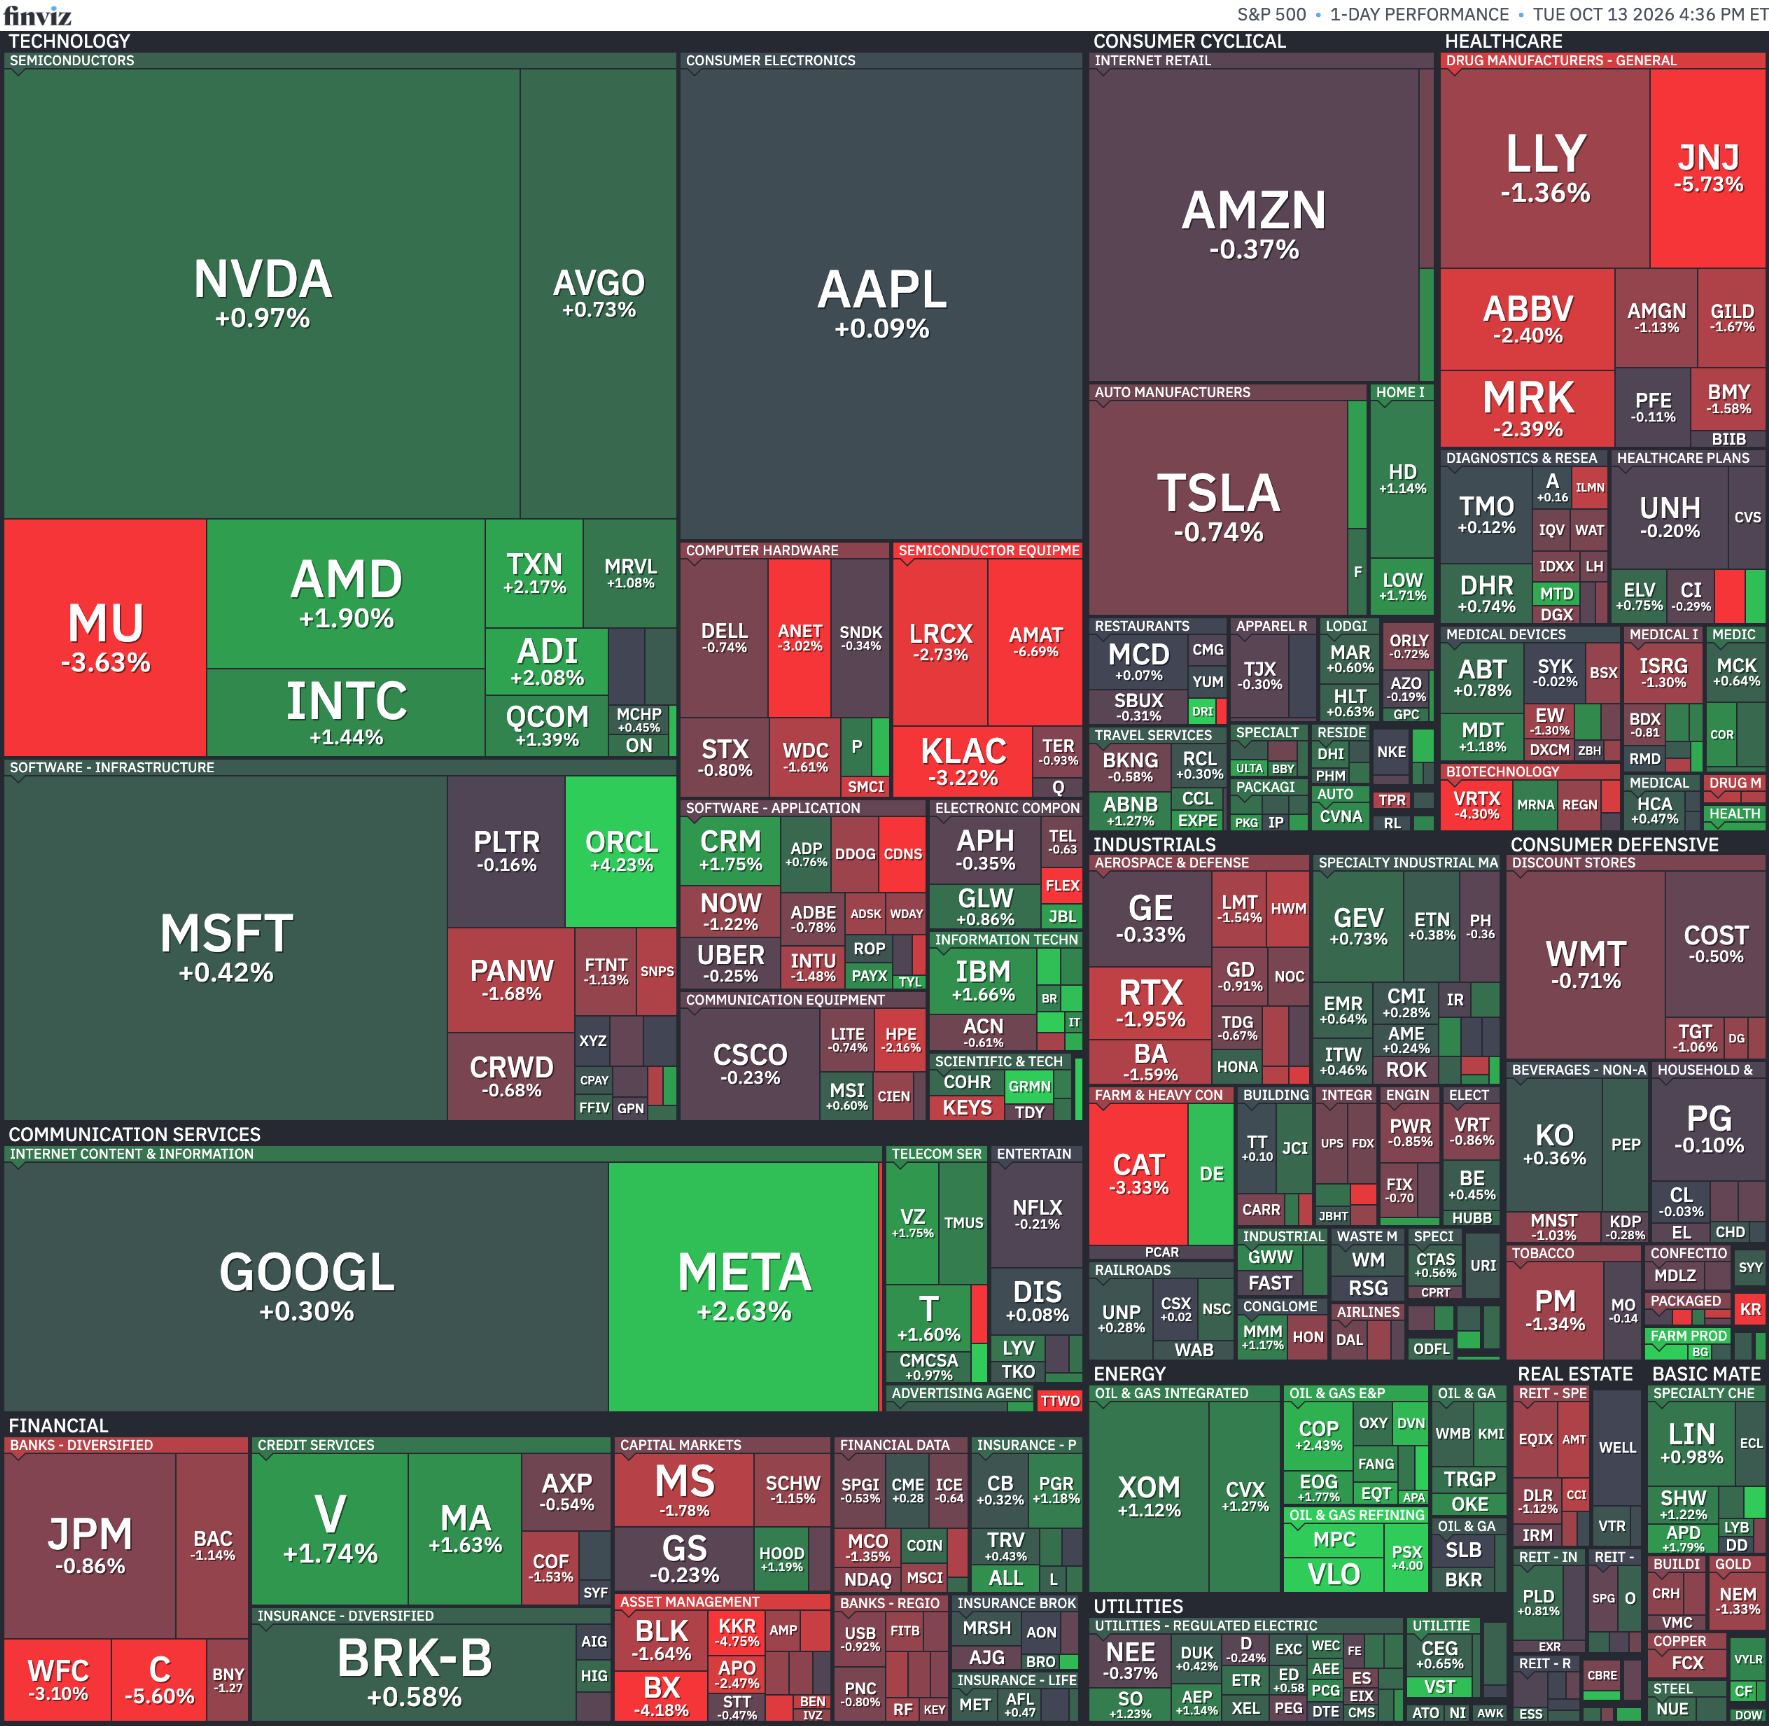
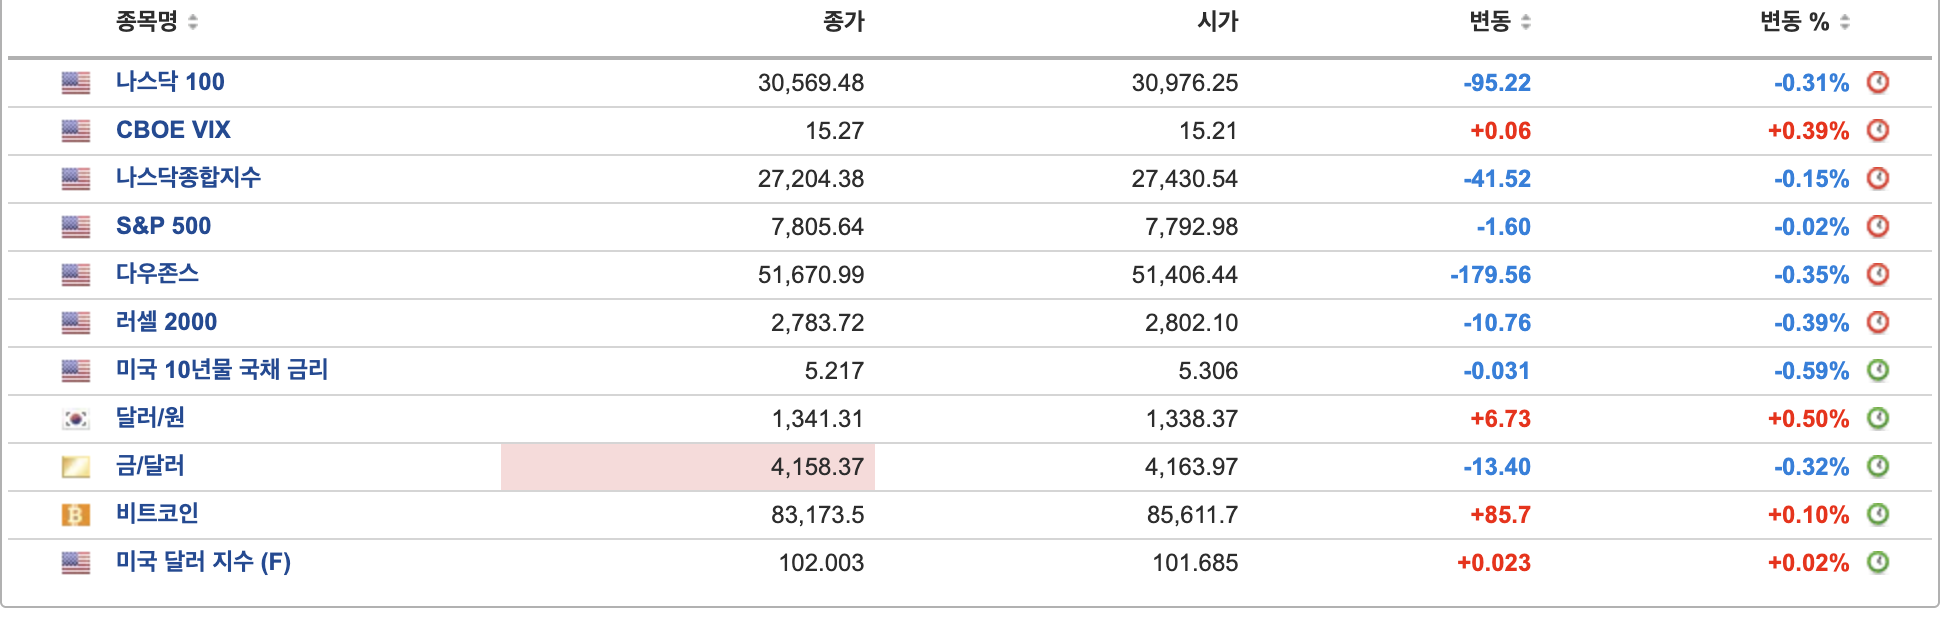
- 뉴욕증시는 반도체 약세와 은행주 실적 부담에도 연준 인사들의 발언 이후 장중 낙폭을 대부분 만회하며 혼조세로 마감했음. S&P 500은 0.02% 하락한 7,805.45, 나스닥은 0.15% 내린 27,204.38, 다우는 0.35% 하락한 51,670.10으로 거래를 마쳤으며, 장중 460포인트 넘게 올랐던 다우가 하락 전환하는 등 변동성이 큰 흐름을 보였음.
- 시장 분위기를 바꾼 것은 존 윌리엄스 뉴욕 연은 총재의 발언이었음. 윌리엄스 총재는 올해 한 차례 추가 금리 인상이 적절할 수 있다는 기존 입장을 유지하면서도, 이후에는 추가 인상이 필요할 이유가 현재로서는 보이지 않는다고 밝혔음. 크리스토퍼 월러 연준 이사도 최근 장기 국채 금리 상승이 주택과 자동차 같은 금리 민감 업종의 수요를 억제해 통화긴축의 일부 역할을 하고 있다고 평가하면서, 공격적인 추가 인상 우려를 낮췄음. 이에 따라 미국 10년물 국채금리는 3bp 하락한 5.21%로 내려왔음.
- 다만 다음 거래를 좌우할 변수로는 9월 소비자물가지수가 남아 있음. 높은 휘발유 가격으로 헤드라인 물가 상승률은 다시 높아질 가능성이 있지만, 에너지와 식품을 제외한 기조적인 물가 압력은 둔화했을 것으로 예상되고 있음. 근원 물가 둔화가 확인될 경우 연준이 다음 금리 인상 시점을 서두르기보다 지켜볼 수 있다는 기대가 형성되면서, 이날 채권금리 하락과 주가 낙폭 축소를 뒷받침했음.
- 한편 반도체주는 중국 업체와의 경쟁 우려가 이어지면서 지수 상승을 제한했음. 필라델피아 반도체지수는 0.23% 하락하며 5거래일 연속 약세를 기록했고, 같은 기간 낙폭은 8%를 넘어섰음. 중국 메모리 업체 CXMT의 기술 진전 소식이 경쟁 심화 우려를 키운 가운데 마이크론은 3.6% 하락했고, 어플라이드 머티어리얼즈는 투자자 행사에서 구체성이 부족한 전망을 제시한 뒤 약 7% 급락했음. 최근 AI 투자에 대한 밸류에이션 부담까지 겹치면서 올해 70% 넘게 오른 반도체 업종에서 차익실현 압력이 이어졌음.
- 이와 함께 본격화된 3분기 실적 시즌에서는 대형 은행들이 예상보다 양호한 이익을 내고도 주가가 약세를 보였음. 씨티그룹은 순이익이 시장 기대를 웃돌았지만 5.6% 하락했고, 골드만삭스도 0.2% 내렸으며 웰스파고는 순이자이익이 기대에 못 미치면서 3.1% 하락했음. JP모건도 이익이 시장 예상에 미치지 못하며 0.9% 떨어졌음. 미국 대형 은행들의 대출 이익은 강한 흐름을 유지했지만, 이미 높아진 실적 기대치가 주가 반응의 기준을 끌어올린 모습이었음.
- 이번 실적 시즌 전체에 대한 기대는 여전히 높은 편임. 시장에서는 S&P 500 기업의 3분기 이익이 전년 대비 약 30% 증가할 것으로 예상하고 있으며, AI 관련 기술기업이 상당 부분을 차지할 것으로 보고 있음. 애플은 장중 348.15달러로 사상 최고치를 기록한 뒤 0.1% 상승 마감했고, 마이크로소프트도 사상 최고치를 기록하면서 대형 기술주의 상대적 강세가 이어졌음. 다만 S&P 500의 올해 상승률이 14%에 달하는 반면 구성 종목의 중간값 수익률은 5%에도 못 미치고 200개가 넘는 종목이 연초 이후 하락하고 있어 지수 상승의 폭은 여전히 좁은 상태임.
- 전체적으로는 유가와 금리, AI 투자 부담이 이어지는 가운데 연준의 추가 긴축 우려가 다소 완화되면서 장중 하락세가 진정된 하루였음. S&P 500에서는 상승 종목이 하락 종목보다 1.1대1로 많았지만 나스닥에서는 52주 신고가 47개에 비해 신저가가 408개에 달해 내부 체력은 약한 모습이었음. 미국 거래소 거래량도 148억주로 최근 20거래일 평균 176억주를 크게 밑돌아 적극적인 위험 선호가 회복됐다고 보기는 어려웠으며, 시장은 CPI 발표와 대형 기술주 실적을 앞두고 방향성을 정하지 않은 채 관망하는 분위기로 마감했음.
📰 주요 뉴스 정리