가이던스·마진 충격
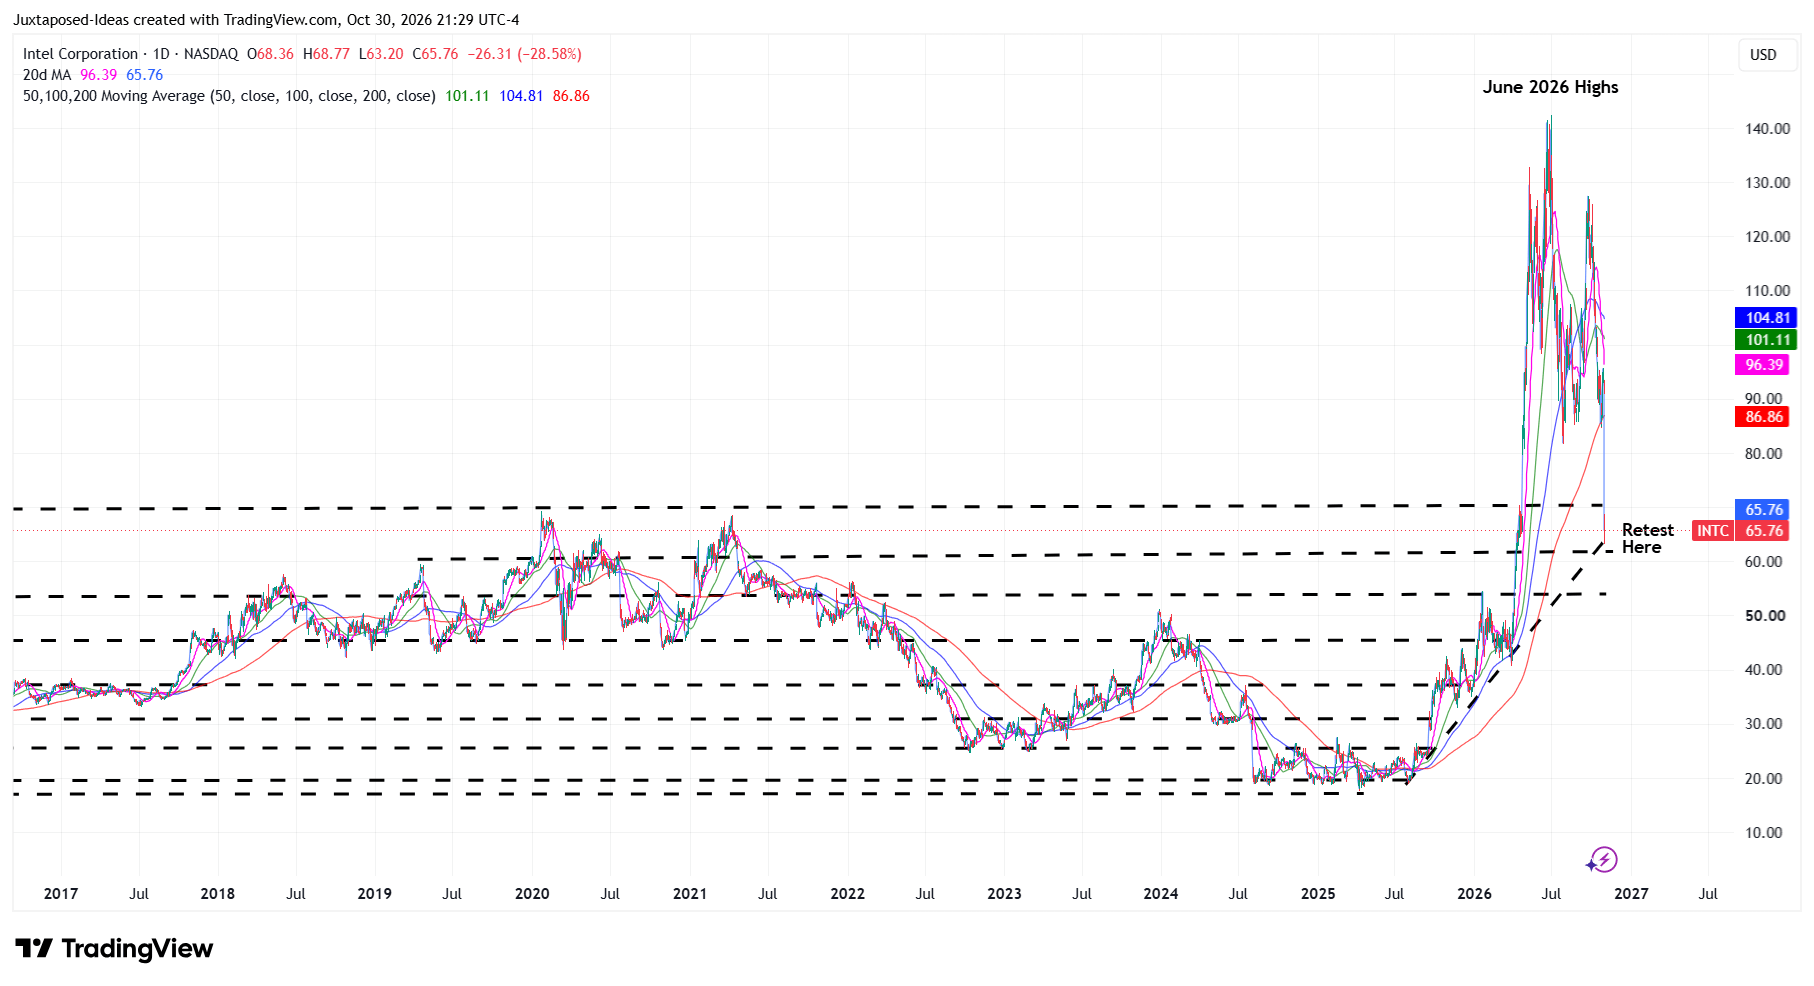
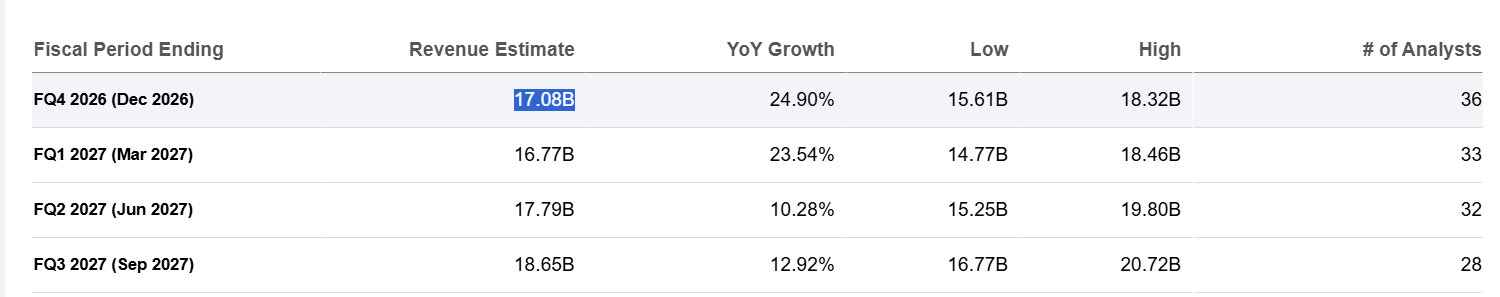
인텔 주가는 2026년 10월 30일 65.76달러로 마감해 하루 만에 28.58% 하락했습니다. 2026회계연도 3분기 매출은 165억 달러를 기록했고, 비GAAP 주당순이익 0.52달러와 비GAAP 매출총이익률 44.1%도 시장 기대를 웃돌았습니다. 그러나 시장이 주목한 것은 3분기 호실적보다 예상에 크게 못 미친 4분기 실적 전망이었습니다. 인텔이 제시한 4분기 매출 가이던스는 150억~160억 달러로, 중간값인 155억 달러는 시장 예상치 약 170억 달러를 크게 밑돌았습니다. 비GAAP 주당순이익 전망도 0.25달러로 낮아졌고, 매출총이익률은 시장 예상치 42.8%보다 4.8%포인트 낮은 38.0%에 그쳤습니다.
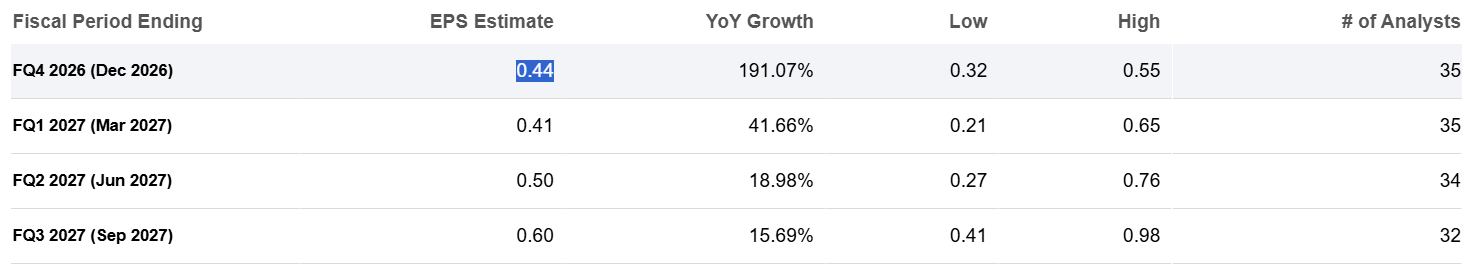
4분기 실적 전망이 악화된 원인 중 하나는 이스라엘 팹 28에서 발생한 사고입니다. 회사는 이 사고로 4분기 매출이 약 3억 달러 줄고 매출총이익률도 약 2%포인트 낮아질 것으로 추산했습니다. 여기에 PC 사업의 부진까지 겹치면서 매출총이익률은 3분기 44.1%에서 4분기 38.0%로 하락할 전망입니다. 공장 사고에 따른 손실은 가동이 정상화되면 줄어들 수 있지만, PC 사업의 매출 감소는 단기간에 해결되기 어려운 문제입니다.
PC 사업이 부진한 배경에는 메모리 부족과 가격 상승이 있습니다. 메모리 가격이 오르면서 PC 제조사들의 원가 부담이 커졌고, 완제품 가격 상승이 수요에도 부담을 줄 수 있다는 우려가 높아졌습니다. 이에 제조사들은 2027년 판매 전망에 맞춰 인텔 칩의 재고 보유 기간을 빠르게 줄이고 있습니다. 인텔도 이러한 움직임을 반영해 PC 부문인 CCPG의 4분기 매출이 전분기보다 20% 이상 감소할 것으로 전망했습니다. 3분기 매출이 81억 달러였다는 점을 고려하면 상당한 감소 폭입니다.
PC 매출 감소가 더 부담스러운 이유는 인텔이 직접 반도체를 생산하는 기업이기 때문입니다. 제품 출하량이 줄어도 공장을 유지하는 데 필요한 비용은 크게 줄지 않습니다. 생산량이 감소할수록 제품 하나에 배분되는 고정비가 늘어나면서 매출총이익률까지 낮아집니다. 이러한 재고 조정은 2026년 4분기와 2027년 1분기에 가장 두드러질 전망이며, PC 시장의 약세는 적어도 2027년 상반기까지 이어질 수 있습니다. 팹 28의 가동이 정상화되면 매출총이익률도 일부 회복되겠지만, PC 제조사들이 재고 축소를 마무리하기 전까지는 공장 가동률과 수익성에 부담이 남을 가능성이 높습니다.