부도율 상승과 구조조정의 증가
미국 프라이빗크레딧 부도율이 다시 상승하면서 취약 차주들의 상환능력에 대한 우려가 커지고 있습니다. 특히 최근에는 현금 이자 지급을 미루거나 대출 만기를 연장하는 사례가 늘고 있어, 구조조정으로 당장의 부담을 덜어낸 차주들이 앞으로 원금을 제대로 상환할 수 있을지가 중요해졌습니다.
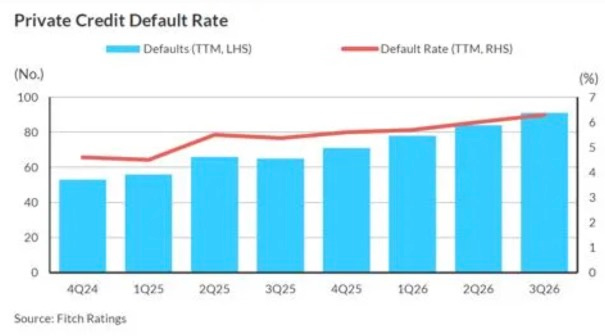
Fitch에 따르면 미국 프라이빗크레딧의 최근 12개월 차주 수 기준 부도율은 2026년 3분기 말 6.3%로, 전분기 6.0%에서 올라 5개 분기 연속 상승했습니다. 같은 기간 부도를 기록한 차주는 중복을 제외하고 91곳으로, Fitch가 집계를 시작한 이후 가장 많았습니다. 3분기 부도 발생 건수도 27건으로 2분기 20건보다 늘었습니다.
여기서 6.3%는 부도 차주 수를 기간 초·말 평균 차주 수로 나눈 비율입니다. 대출 규모와 관계없이 차주 한 곳을 동일하게 계산하기 때문에 실제 원금 손실률과는 차이가 있습니다. 더욱이 집계된 부도의 약 88%는 파산이 아니라 대출 조건을 변경한 구조조정 사례였습니다. 부도율이 6.3%에 도달했다고 해서 전체 대출 원금의 6.3%가 손실로 확정된 것은 아닙니다.
그렇다고 구조조정이 많다는 사실을 긍정적으로만 볼 수도 없습니다. 당장의 파산은 피했더라도 기존 조건대로 이자와 원금을 지급하기 어려운 차주가 늘었다는 의미이기 때문입니다.