실적 성장과 이익의 질
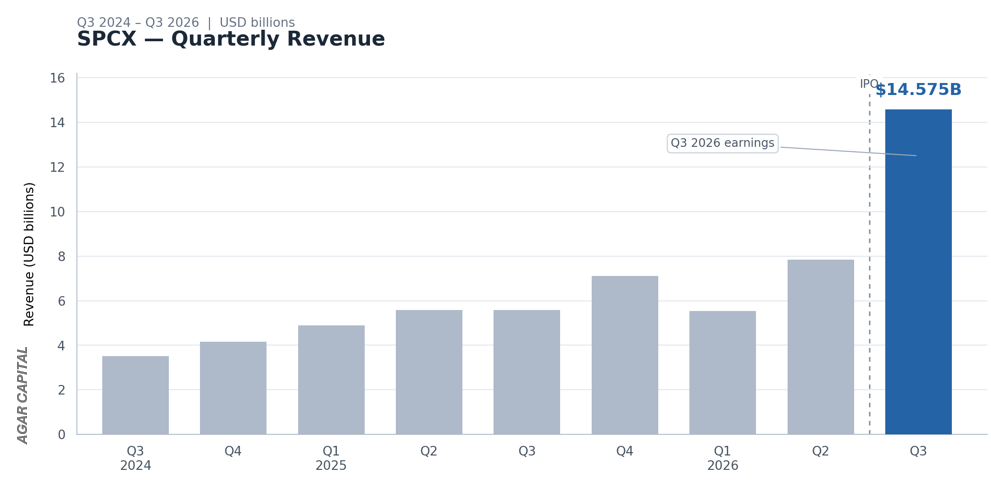
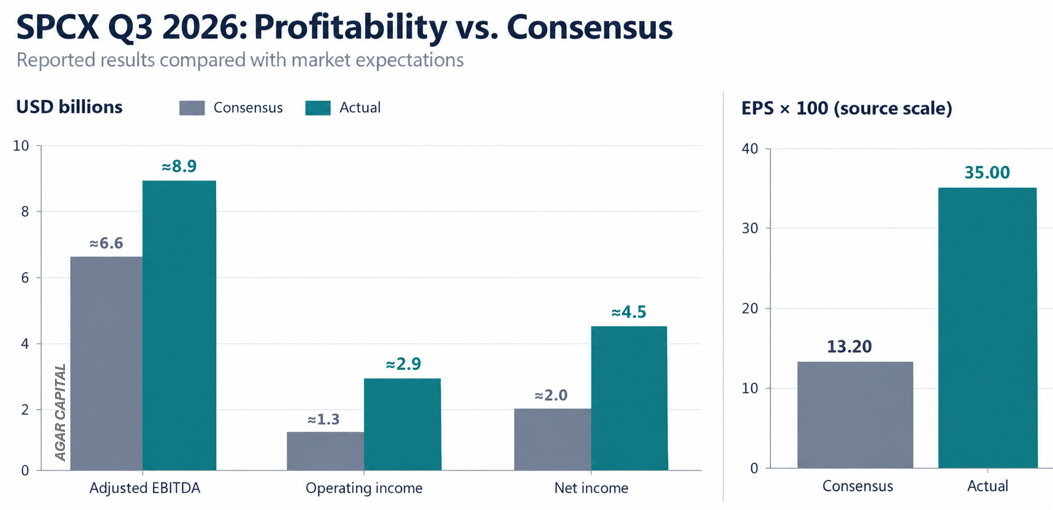
오늘 오전 공개된 스페이스X의 3분기 실적은 시장 예상을 크게 웃돌았습니다. 매출은 전년 동기보다 161% 증가한 145.75억 달러로, 시장 예상치인 128.75억 달러를 13.2% 상회했습니다. 가파른 매출 성장에 힘입어 수익성도 개선됐습니다. 지난해 3분기 2.73억 달러 적자였던 GAAP 영업손익이 올해는 27.91억 달러 흑자로 전환하면서 매출과 이익 모두 뚜렷한 성장세를 보였습니다.
다만 순이익에는 영업활동 외의 이익도 상당 부분 포함됐습니다. GAAP 순이익은 44.04억 달러로 영업이익보다 16.13억 달러 많았는데, 여기에는 IPO로 확보한 현금의 이자수익과 세제 효과, 기타 영업외이익 등이 반영됐습니다. 따라서 이번 실적에서는 순이익 규모보다 영업이익이 흑자로 전환한 배경에 주목할 필요가 있습니다.
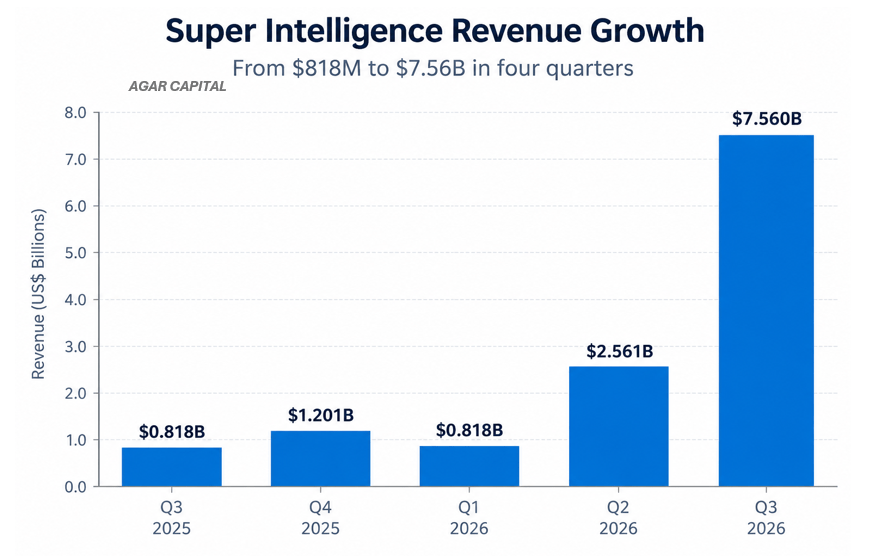
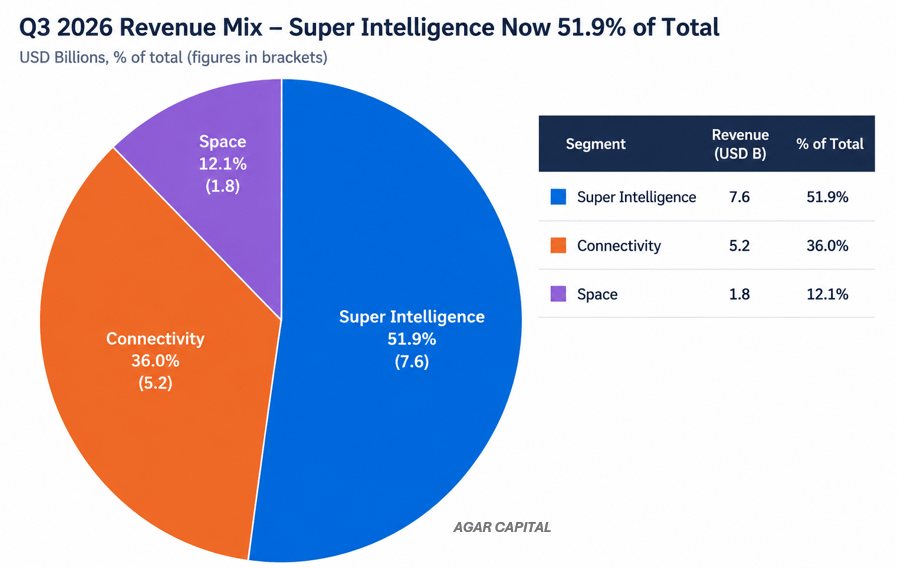
실적 개선을 이끈 사업은 Super Intelligence(SI)였습니다. 이 부문의 매출은 지난해 3분기 8.13억 달러에서 올해 75.6억 달러로 급증하며 전체 매출의 51.9%를 차지했습니다. SI에는 AI 모델과 소프트웨어뿐 아니라 데이터센터에서 고객에게 컴퓨팅 용량을 제공하는 사업도 포함됩니다. 이제는 AI가 기존 발사·위성통신 사업을 넘어 스페이스X의 가장 큰 매출원이 됐습니다.
이러한 성장에는 신규 데이터센터 가동이 큰 영향을 미쳤습니다. 3분기 말 컴퓨팅 용량은 1.7GW였으며, 회사는 10월 말까지 약 2.2GW, 연말에는 2.5~3GW로 확대할 계획입니다. 설비가 늘어나면서 AI 솔루션·인프라 매출은 Cursor 인수 효과를 제외하고도 전분기 대비 192% 증가했습니다. 신규 설비가 실제 고객 매출로 연결되면서 SI의 GAAP 영업손익도 2분기 12.57억 달러 적자에서 3분기 4.31억 달러 흑자로 전환했습니다.
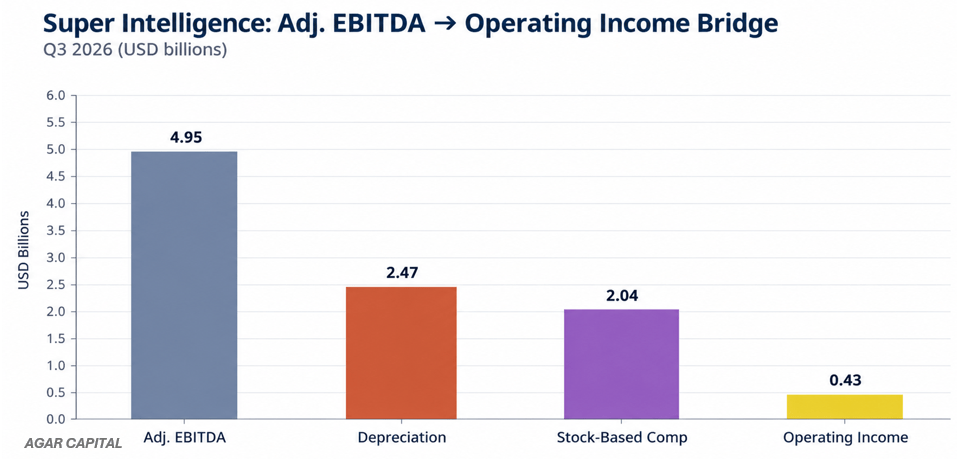
다만 AI 사업의 수익성을 평가할 때는 조정 EBITDA와 GAAP 영업이익의 차이도 살펴봐야 합니다. 3분기 SI의 조정 EBITDA는 49.53억 달러에 달했지만, GAAP 영업이익은 4.31억 달러에 그쳤습니다. 여기에는 감가상각비 24.73억 달러와 주식보상비용 20.38억 달러 등이 영향을 미쳤습니다. 주식보상비용 가운데 12.17억 달러는 Cursor 인수와 관련된 비용으로, 일반적인 영업비용과는 성격이 다릅니다. 반면 데이터센터와 GPU에서 발생하는 감가상각은 앞으로도 지속적으로 부담해야 할 비용입니다. AI 사업의 수익성이 빠르게 개선되고 있지만, 조정 EBITDA만으로 평가하면 실제 영업 수익성을 높게 판단할 수 있습니다.