10월 6일, GS리테일이 푸드 콘텐츠 기업 쿠캣의 매각을 추진한다는 보도가 나왔습니다. 2022년 1월 550억 원을 들여 경영권을 산 지 4년 만입니다. GS리테일은 "결정된 바 없다"는 입장이지만, 지분을 팔거나 새 투자자를 들이는 방안을 놓고 시장의 반응을 살피기 시작했다고 알려졌습니다.
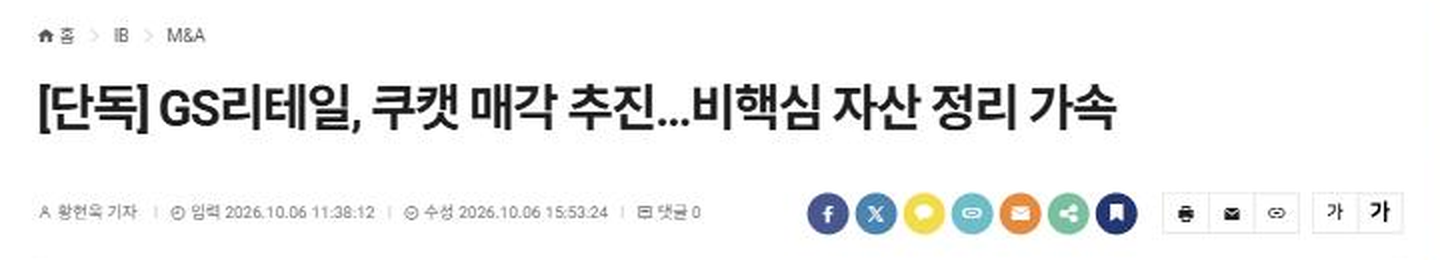
지금까지 나온 숫자는 좋지 않습니다. 쿠캣의 지난해 매출은 249억 원으로 1년 새 3분의 1이 줄었습니다.
인수 당시 쿠캣은 SNS 팔로워 3,300만 명을 가진 음식 콘텐츠 회사였습니다. 편의점 1만 6천 곳을 가진 유통 대기업이 그 팔로워를 매장으로 데려오겠다는 계산이었죠.
그런데 이 결과는 인수한 뒤에 갑자기 찾아온 것이었을까요? 쿠캣이 공시한 5년치 감사보고서를 바탕으로, 이커머스 M&A 전문 플랫폼 이숲에서 함께 살펴보도록 하겠습니다.
안녕하세요 숲메님! 이숲 뉴스레터 에디터 남채연입니다 👋
〽️ THIS WEEK 비즈레터 목차
• 🍳 GS리테일은 쿠캣에서 무엇을 사려고 했을까?
• 📉 쿠캣의 4년, 숫자로 따라가 보면?
• 🔍 인수 당시 무엇을 봤다면 달랐을까?
#1. 🍳 GS리테일은 쿠캣에서 무엇을 사려고 했을까?
레시피 영상으로 모은 팔로워에게 냉동식품을 팔았습니다
쿠캣은 콘텐츠로 사람을 모으고, 돈은 식품을 팔아 버는 회사입니다. 2014년 설립 후 페이스북 페이지 「오늘 뭐 먹지?」의 짧은 레시피 영상으로 팔로워를 모았고, 이후 페이스북·인스타그램·유튜브·틱톡에서 70여 개 채널을 운영하며 국내외 구독자를 늘렸죠.
매출은 2019년 5월 문을 연 자체 브랜드(PB) 식품몰 「쿠캣마켓」에서 나왔습니다. 채널에서 반응이 좋은 메뉴를 냉동 디저트·간편식으로 만들어 팔았고, 매출의 70% 이상이 이 PB 상품이었습니다. 그 결과 매출은 2019년 192억 원에서 2020년 390억 원으로 한 해 만에 두 배가 됐습니다.
GS리테일이 값을 매긴 것은 이익이 아니라 사람 수였습니다
GS리테일은 2019년 처음 쿠캣 지분을 산 뒤, 2022년 1월 550억 원을 더 넣어 최대주주가 됐습니다.
인수 발표에서 GS리테일이 내세운 숫자는 매출이 아니라 3,300만 명이었습니다. 쿠캣이 가진 글로벌 MZ세대 고객 3,300만 명을 GS25·GS더프레시 등 오프라인 매장 1만 6천 곳으로 연결하겠다는 것이었죠. GS25에 쿠캣 상품을 늘리고, 퀵커머스 거점에 냉동 상품을 쌓고, 요기요와 쿠캣마켓에서 동시에 팔겠다는 계획도 함께 나왔습니다.
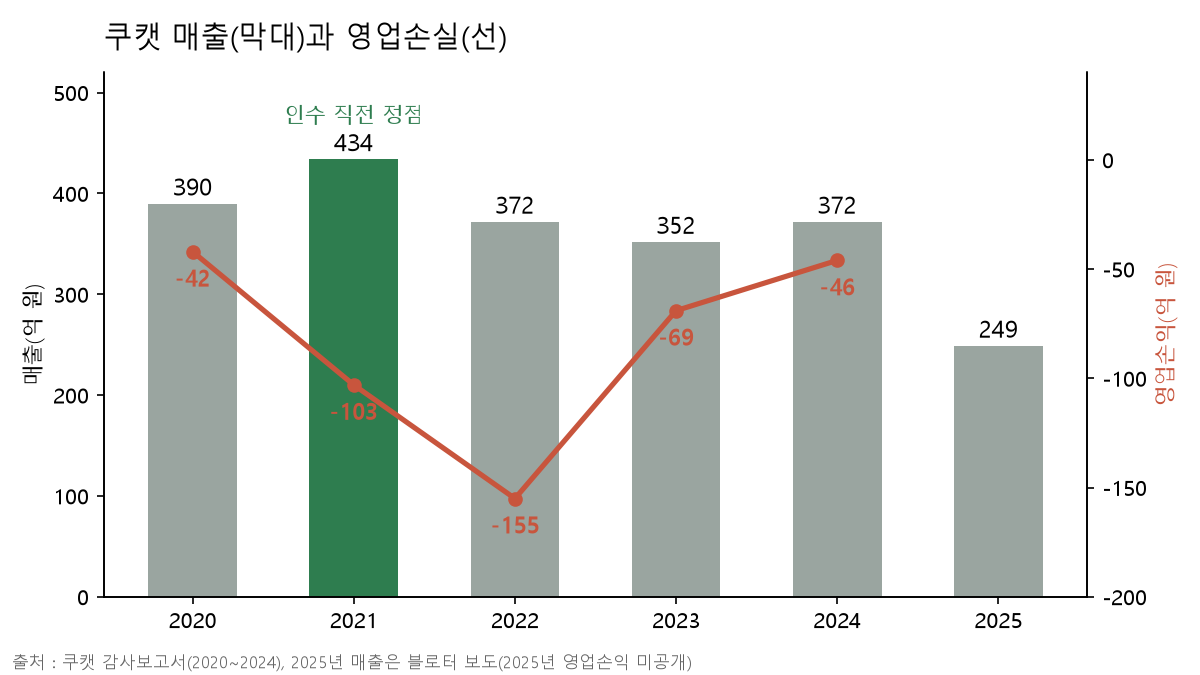
이익을 볼 수 없었던 이유는 간단합니다. 인수 직전인 2021년 쿠캣은 영업손실 103억 원을 낸 적자 회사였습니다. 그러니 550억 원의 근거는 '팔로워가 매장 매출로 바뀐다'는 기대 하나였습니다. 그렇다면 남는 질문은, 그 기대가 당시 숫자로 확인 가능한 것이었느냐입니다.
그해 GS리테일은 '사람이 모이는 곳'을 연달아 사들이고 있었습니다
쿠캣 인수는 GS리테일이 1년 동안 이어간 투자 가운데 하나였습니다. 쿠캣 인수를 발표한 날 기준으로 GS리테일은 1년 사이 13곳에 약 5,500억 원을 투자했습니다. 배달앱 요기요에 3,000억 원, 배달대행 메쉬코리아에 508억 원, 카카오모빌리티에 650억 원을 넣었고, 반려동물 커머스 펫프렌즈도 사모펀드와 함께 샀습니다.
이 투자들은 같은 기준으로 값이 매겨졌습니다. 당장 버는 돈보다 고객이 모이는 곳을 사서, 그 고객을 편의점·슈퍼로 잇겠다는 기준입니다. 당시 보도도 이 투자들을 포스트 코로나 대응과 온·오프라인 연계로 설명했죠. 쿠캣의 3,300만 명은 이 기준에 딱 맞는 숫자였습니다. 다시 말해 쿠캣의 값은 쿠캣이 버는 돈보다, GS리테일의 큰 그림에서 맡을 역할로 정해졌다는 뜻입니다. 그 역할이 실제 매출로 이어졌는지는 인수 뒤 4년의 숫자가 보여줍니다.
#2. 📉 쿠캣의 4년, 숫자로 따라가 보면?
시너지를 내려던 첫해에 손실이 가장 컸습니다
인수 첫해 쿠캣은 매출이 줄고 손실이 커졌습니다. 매출은 2021년 434억 원에서 2022년 372억 원으로 14% 줄었고, 영업손실은 155억 원으로 회사 역사상 가장 컸습니다.
손실이 커진 이유는 비용입니다. 판매수수료가 29억 원에서 44억 원으로 늘었고, 설비 감가상각비가 4억 원에서 9억 원으로 두 배가 됐고, 인건비도 늘었습니다. GS리테일도 당시 시너지를 위해 인건비와 마케팅 같은 고정비가 늘었다고 설명했죠. 시너지는 매출보다 비용으로 먼저 찾아왔습니다.
매장 연결을 늘리겠다고 했지만, 매장으로 간 매출은 줄었습니다
GS리테일은 인수 첫해부터 '매장 연결'을 실제로 해 보려 했습니다. 2022년 하반기에는 GS 매장 안 쿠캣 전용 매대를 7곳에서 연말까지 25곳으로, 쿠캣 전용 상품을 33개에서 53개로 늘리고, GS 모바일 포인트와 묶은 공동 행사도 하겠다고 밝혔습니다.
그런데 매장으로 간 매출은 오히려 줄었습니다. 쿠캣이 GS리테일에 납품한 매출은 2023년 88억 원으로 전체 매출의 4분의 1이었지만, 2024년에는 63억 원이 됐습니다. 2024년 초에는 콘텐츠 사업부를 '쿠캣미디어'로 격상하며 유튜브 채널과 크리에이터 사업에 다시 힘을 실었습니다. 인수의 핵심이던 매장 연결 대신, 원래 하던 콘텐츠 사업에서 매출을 찾기 시작한 것입니다.
비용을 줄이자 손실은 줄었지만, 매출은 돌아오지 않았습니다
2023년 쿠캣은 오프라인 매장을 모두 닫고 광고비를 절반으로 줄였습니다. 영업손실은 2023년 69억 원, 2024년 46억 원으로 줄었습니다.
하지만 매출은 2021년 수준에 한 번도 닿지 못했습니다. 2023년 352억 원, 2024년 372억 원에 머물렀고, 지난해에는 249억 원으로 꺾였습니다. 올해 상반기 매출은 96억 원입니다.
가장 좋았던 해에도, 흑자까지 매출이 얼마나 더 필요했을까?
손실이 줄던 2024년의 흐름이 이어졌다면 흑자가 났을까요? 계산해 보면 쉽지 않았습니다.
먼저 상품을 팔 때마다 남는 돈입니다. 매출에서 상품 원가를 빼고, 배송·보관비, 광고비, 판매수수료까지 빼면 2024년에는 매출 100원당 약 11원이 남았습니다. 5년 중 가장 높은 수준이었죠. 반대로 매출과 상관없이 매년 나가는 인건비·임차료 같은 고정비는 약 88억 원이었습니다.
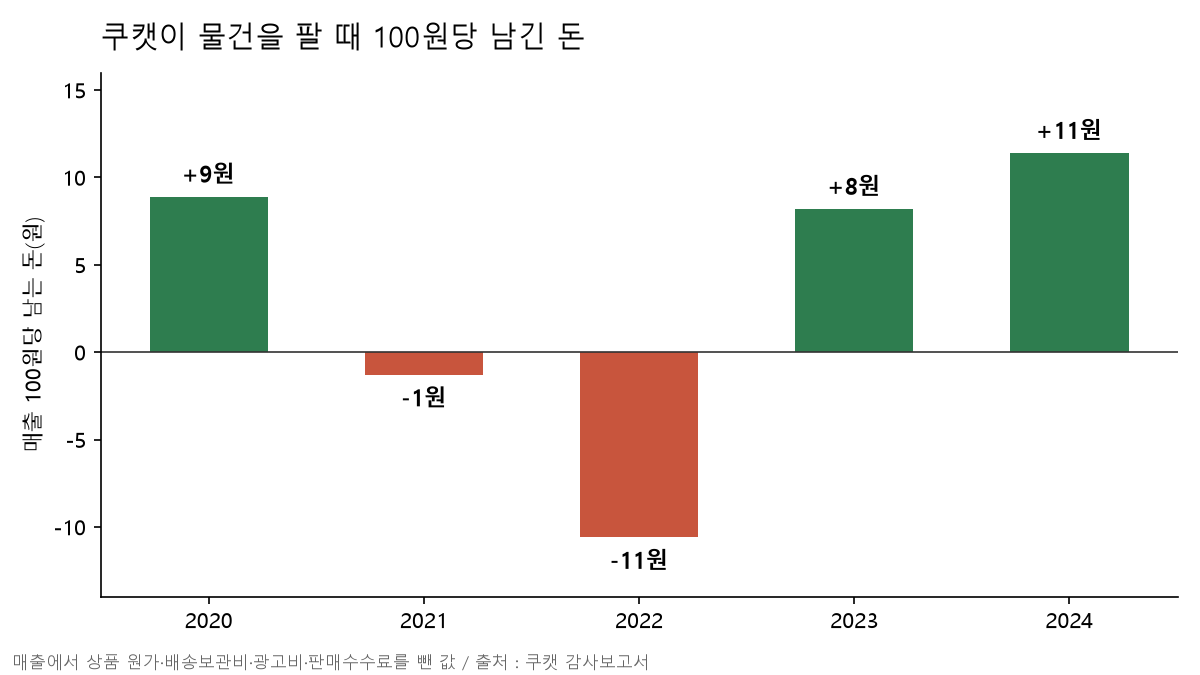
흑자를 내려면 100원당 남는 11원을 모아 고정비 88억 원을 메워야 합니다. 그러려면 매출이 약 775억 원은 돼야 합니다. 당시 매출의 두 배가 넘고, 쿠캣이 한 번도 가 본 적 없는 숫자입니다. 쿠캣의 문제는 한 해의 실적 부진이 아니라, 흑자까지의 거리가 좀처럼 좁혀지지 않는 구조였던 것입니다.
고정비는 감사보고서의 판매비와관리비에서 배송·보관비, 광고비, 판매수수료를 뺀 값으로 계산했습니다.
#3. 🔍 인수 당시 무엇을 봤다면 달랐을까?
그렇다면 이 구조는 인수한 뒤에야 드러난 것이었을까요? 인수 직전 2년, 2020년과 2021년의 숫자만 다시 펼쳐 보겠습니다.
2021년의 성장은 광고비로 산 성장이었습니다
2021년 매출 434억 원은 광고비를 두 배로 늘려 얻은 숫자였습니다. 매출은 전년보다 44억 원 늘었지만, 같은 해 광고비는 39억 원에서 73억 원으로 뛰었습니다.
늘어난 매출 44억 원에서 상품 원가만 빼면 남는 돈은 10억 원 정도였습니다. 그 10억 원을 얻으려고 광고비를 34억 원 더 썼고, 배송·보관비와 수수료도 함께 늘었습니다. 다 합치면 매출 44억 원을 더 얻는 데 든 돈이 그 매출이 남긴 돈보다 40억 원 많았습니다. 영업손실이 42억 원에서 103억 원으로 불어난 이유입니다. 이 해에는 상품을 하나 더 팔 때 남는 돈이 마이너스였습니다. 팔수록 손실이 커지는 상태였던 것이죠.
가치평가를 하는 입장이라면 매출 434억 원을 그대로 쓰지 않았을 겁니다. 광고를 늘려 만든 매출, 그리고 코로나로 집에서 밥을 해결하던 시기의 수요를 걷어낸 숫자가 이 회사가 반복해 낼 수 있는 매출이니까요. GS리테일도 인수 첫해 부진을 두고 엔데믹 전환으로 온라인몰 성장이 둔화됐다고 설명했습니다. 실제로 쿠캣의 매출은 이후 3년 동안 350억~370억 원 사이에 머물렀습니다. 걷어내고 남은 숫자가 그대로 이후의 실적이 된 셈입니다.
냉동식품을 집 앞까지 보내는 비용도 따져봤어야 합니다
2021년의 손실은 광고비만으로 설명되지 않습니다. 쿠캣의 주력은 냉동 디저트와 간편식이고, 이걸 새벽배송으로 집 앞까지 보내야 합니다. 2021년 배송·보관비는 74억 원, 매출의 17%였습니다.
주문 한 건으로 바꿔 보면 더 잘 보입니다. 당시 쿠캣마켓의 한 번 주문 금액은 4만~5만 원, 무료배송 기준은 5만 원이었습니다. 주문 금액의 17%면 주문마다 7,000~8,000원꼴이 배송과 보관에 들어간 셈입니다.
이걸 100원어치 판매로 다시 계산하면 2021년의 손실이 설명됩니다. 100원어치를 팔면 상품 원가를 빼고 39원이 남습니다. 여기서 배송·보관비 17원, 광고비 17원, 판매수수료 7원을 내고 나면 오히려 모자랍니다. 앞에서 본 '팔수록 손실이 커지는 상태'가 이렇게 만들어졌습니다.
배송비를 줄이는 길은 셋입니다. 한 번 주문 금액을 키우거나, 값을 올려도 떠나지 않는 고객을 확보하거나, 배송이 필요 없는 매장 판매를 늘리는 것입니다. GS 매장과의 시너지는 세 번째 길이었지만, 매장으로 간 매출은 오히려 줄었습니다. 인수 당시 이 배송비 구조를 봤다면, 시너지가 얼마나 빨리 매장 매출로 바뀌어야 하는지부터 따졌을 것입니다.
3,300만 명 가운데 실제로 사는 사람은 몇 명이었을까?
3,300만이라는 숫자도 나눠 볼 필요가 있었습니다. 2018년 쿠캣이 밝힌 구독자 가운데 10명 중 6명은 해외에 있었고, 인수 당시에도 베트남·홍콩·태국 등 나라별 채널을 따로 운영하고 있었습니다. 홍콩이나 베트남의 구독자는 쿠캣 영상을 보지만, 한국에서 새벽배송되는 냉동 떡을 살 수는 없습니다.
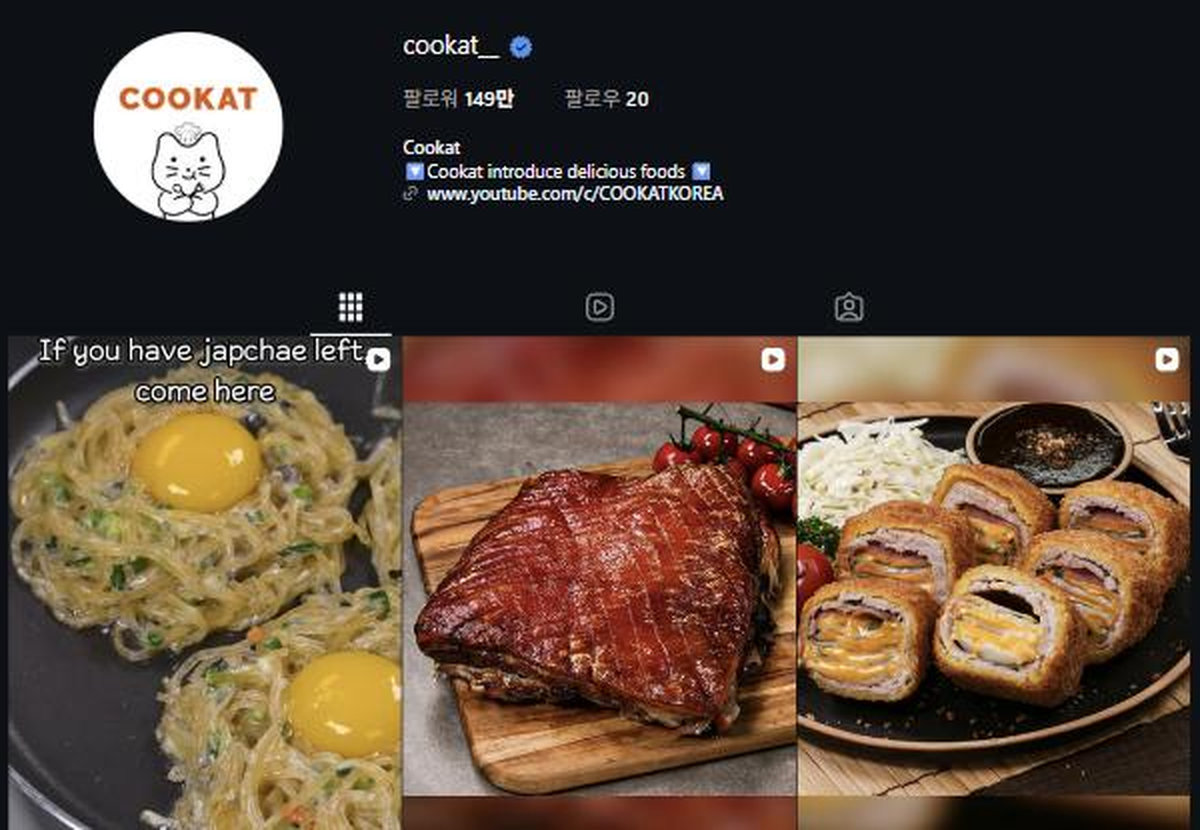
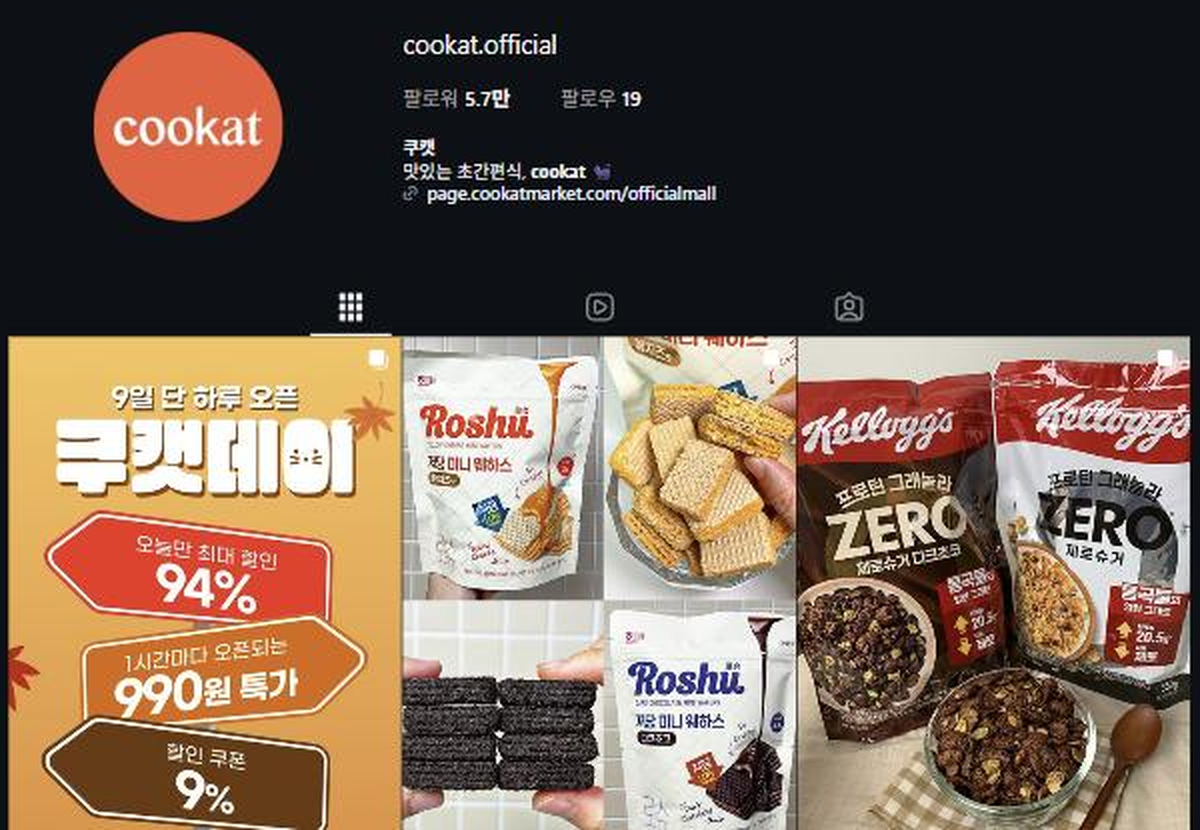
보는 사람과 사는 사람이 다르다는 것은 지금 계정에서도 확인됩니다. 10월 12일 기준 쿠캣의 대표 콘텐츠 계정(@cookat__)은 팔로워가 149만 명이고 게시물 문구는 영어입니다. 반면 쿠캣마켓 상품을 소개하는 공식 계정(@cookat.official)의 팔로워는 5.7만 명입니다. 영상을 보는 사람이 상품 계정까지 따라오는 비율은 크지 않은 것이죠.
실제 고객은 훨씬 적었습니다. 인수 직전 쿠캣마켓의 회원은 약 130만 명으로, 팔로워의 4% 수준이었습니다. 한 달에 한 번 이상 들어오는 이용자는 약 100만 명이었고요. 대신 이 130만 명은 다시 돌아오는 고객이었습니다. 석 달 안에 다시 산 비율이 40%를 넘었습니다. 쿠캣이 가진 진짜 자산은 3,300만 명이 아니라 이 130만 명이었다는 뜻입니다.
팔로워는 가능성을 보여주는 숫자이지, 매출을 약속하는 숫자는 아닙니다. 인수자가 값을 매겨야 했던 것은 3,300만 명이 아니라, 130만 명이 얼마나 자주 사고 한 번 살 때 얼마를 남기는지였습니다.
흑자까지의 거리는 인수 전에도 멀었습니다
앞서 2024년으로 했던 계산을 인수 전 숫자로 다시 해 보면, 거리는 그때도 멀었습니다. 2020년 쿠캣은 매출 100원당 약 9원을 남겼고, 고정비는 약 77억 원이었습니다. 흑자를 내려면 매출이 860억 원은 돼야 했습니다. 실제 매출의 두 배가 넘습니다.
2021년에는 그 거리마저 잴 수 없었습니다. 앞에서 본 것처럼 팔수록 손실이 커지는 상태였기 때문입니다. 이런 회사에 매장과 채널을 붙여 매출을 늘리는 시너지는 손실을 줄이는 게 아니라 키울 수 있습니다. 2022년에 실제로 그런 일이 벌어졌고요.
정리하면, 쿠캣이 이후 걸어간 길은 인수 직전 2년의 숫자 안에 대부분 들어 있었습니다. 광고로 산 성장, 코로나가 끌어올린 수요, 매출의 6분의 1이 들어가는 냉동 배송, 지갑을 열지 않는 팔로워, 그리고 매출을 두 배로 늘려야 닿는 흑자. 매출 434억 원과 팔로워 3,300만 명을 걷어내고 보면, 남는 것은 매출 360억 원 안팎에서 해마다 수십억 원씩 잃는 회사였습니다.
이숲의 시선
인수 실패를 결과만 보고 탓하기는 쉽습니다. GS리테일의 판단에도 이유는 있었습니다. 2021년의 쿠캣은 젊은 세대에게 이름이 알려진 음식 브랜드였고, 유통 대기업이 그 이름값을 매장에 붙이면 매출이 달라질 것이라는 기대는 자연스러웠죠.
다만 가치평가는 기대가 아니라 숫자가 반복될 수 있는지를 묻는 일입니다. 광고와 한때의 수요로 부풀린 매출을 걷어내고, 팔로워가 아니라 실제로 사는 고객을 세고, 하나를 팔 때 얼마가 남는지와 흑자까지 매출이 얼마나 더 필요한지를 재는 일. 이 세 가지만 했어도 550억 원이라는 값과 시너지에 대한 기대는 지금과 많이 달랐을 것입니다.
물론 모든 콘텐츠 커머스가 쿠캣과 같은 것은 아닙니다. 팬이 실제 구매로 이어지고, 하나를 팔 때 넉넉히 남는 구조를 갖춘 브랜드라면 이야기는 또 달라집니다.
그렇다면 쿠캣의 다음 주인은 이 숫자를 어떻게 읽을까요? 그리고 팔로워가 곧 몸값이던 시대는 이제 끝난 걸까요? 이숲은 언제나 이커머스 브랜드 M&A 시장의 중심에서 함께하겠습니다.