10월 20일, 서울회생법원이 정육각에 파산을 선고했습니다. 회사 전체를 인수하겠다는 곳이 나서지 않아 8월에 회생절차가 폐지된 끝에 나온 결정이었습니다. 9월 14일에는 회사 전체가 아니라 상표권과 온라인 주문·배송 플랫폼만 JYG프레시가 넘겨받았다는 보도가 나왔습니다.
정육각이 4년 전 현금 876억 원에 인수한 초록마을도 같은 길을 걸었습니다. 두 회사는 지난해 함께 회생절차에 들어갔고, 올해 초록마을의 새 주인은 협력업체 채권자들이 주도하는 신설법인으로 바뀌었습니다.
876억 원이 들어간 인수가 이렇게 끝나기까지 4년이 걸린 셈입니다. 그런데 이 거래에는 처음부터 눈에 띄는 숫자가 있었습니다. 인수 직전 해인 2021년 감사보고서에서 정육각은 매출 401억 원에 영업손실 251억 원이었고, 초록마을은 매출 2,002억 원에 영업손실 41억 원이었습니다. 둘 다 적자였는데, 인수한 회사의 매출은 인수자의 5배였습니다.
정육각은 왜 이 거래를 했고, 그 뒤 숫자는 어떻게 흘렀을까요? 이커머스 M&A 전문 플랫폼 이숲에서 감사보고서로 함께 살펴보도록 하겠습니다.
안녕하세요 숲메님! 이숲 뉴스레터 에디터 남채연입니다 👋
〽️ THIS WEEK 비즈레터 목차
- 🥩 정육각은 초록마을에서 무엇을 사려 했을까?
- 📉 인수 뒤 4년, 숫자는 어떻게 흘렀을까?
- 🔍 인수 당시 이 숫자까지 봤다면, 무엇이 달랐을까?
#1. 🥩 정육각은 초록마을에서 무엇을 사려 했을까?
팔수록 손해를 보던 회사였습니다
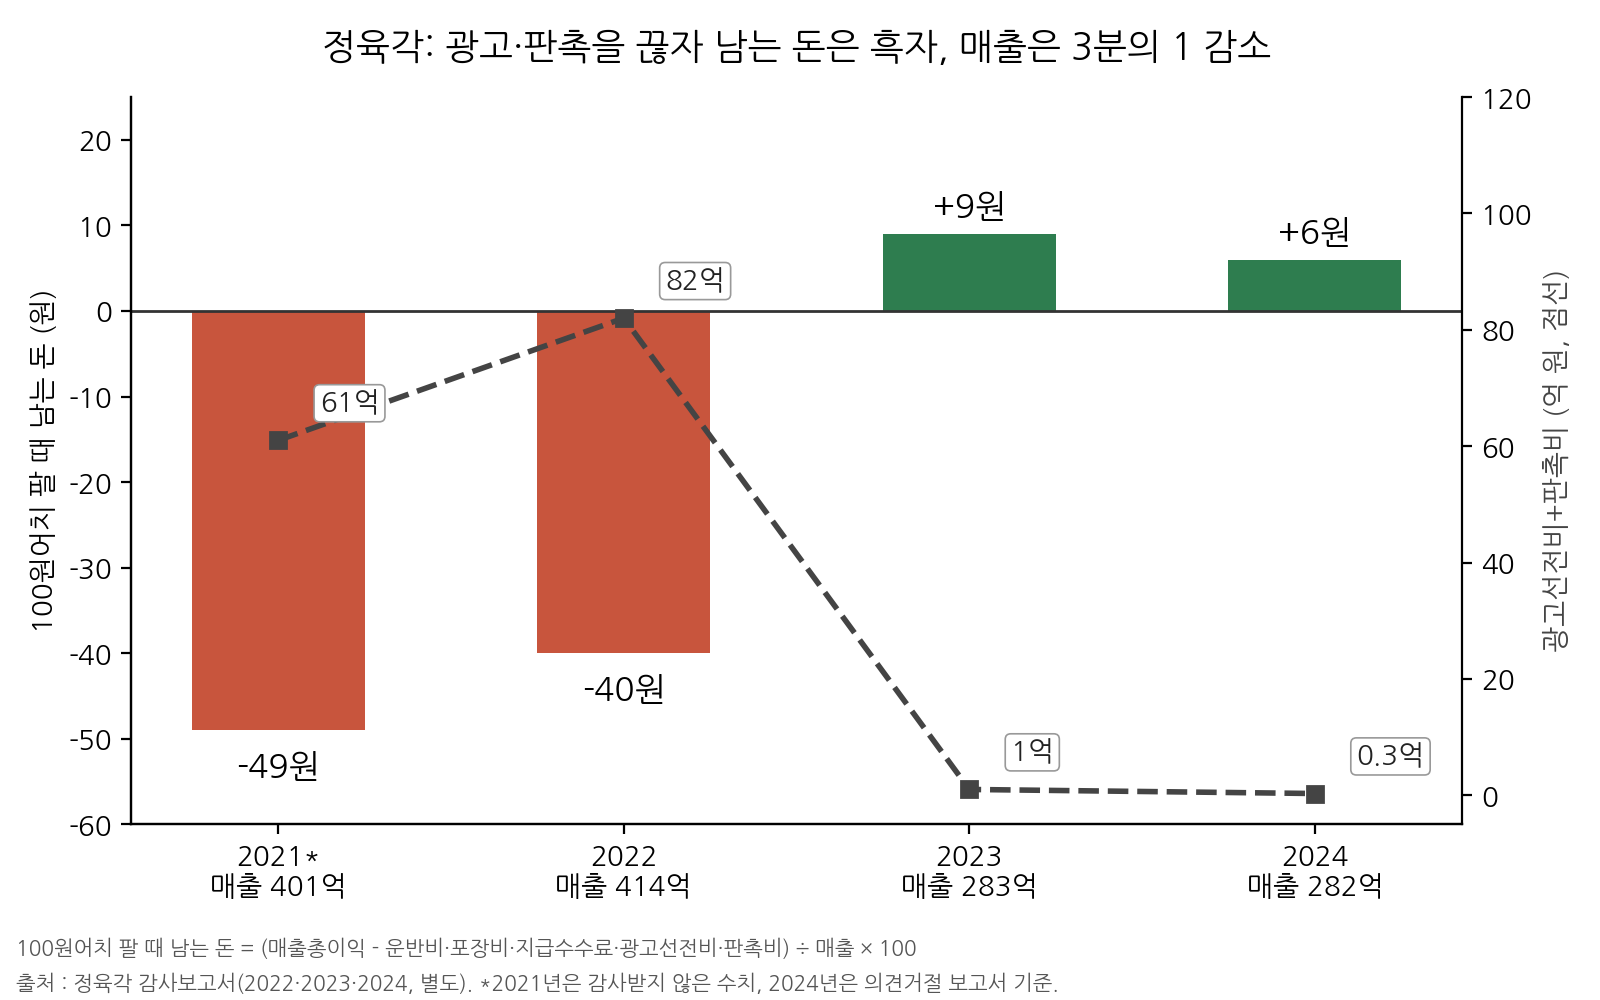
정육각은 '초신선' 육류를 앞세워 성장한 온라인 신선식품 회사입니다. 그런데 2021년 감사보고서를 보면 매출보다 매출원가(458억 원)가 더 컸습니다. 100원어치를 팔 때 상품 원가만 114원이 든 셈입니다.
여기에 배송·포장비, 판매수수료, 광고·판촉비까지 빼고 나면, 정육각이 100원어치를 팔 때 실제로 남는 돈은 -49원이었습니다. 정육각의 광고선전비와 판촉비만 61억 원으로 매출의 15%였습니다.
출처 : 정육각 감사보고서(2022), 별도 재무제표. 2021년은 감사받지 않은 수치입니다.
초록마을은 매출 2,000억 원의 전국 매장망이었습니다
초록마을은 2009년 대상그룹에 편입된 국내 1세대 유기농 식품 유통기업으로, 가맹점을 거느린 구조입니다. 인수 당시 초록마을의 강점으로는 전국 주요 입지에 자리 잡은 매장 네트워크가 꼽혔습니다. 초록마을은 100원어치를 팔면 상품 원가를 뺀 총이익이 28원 남는 구조였습니다.
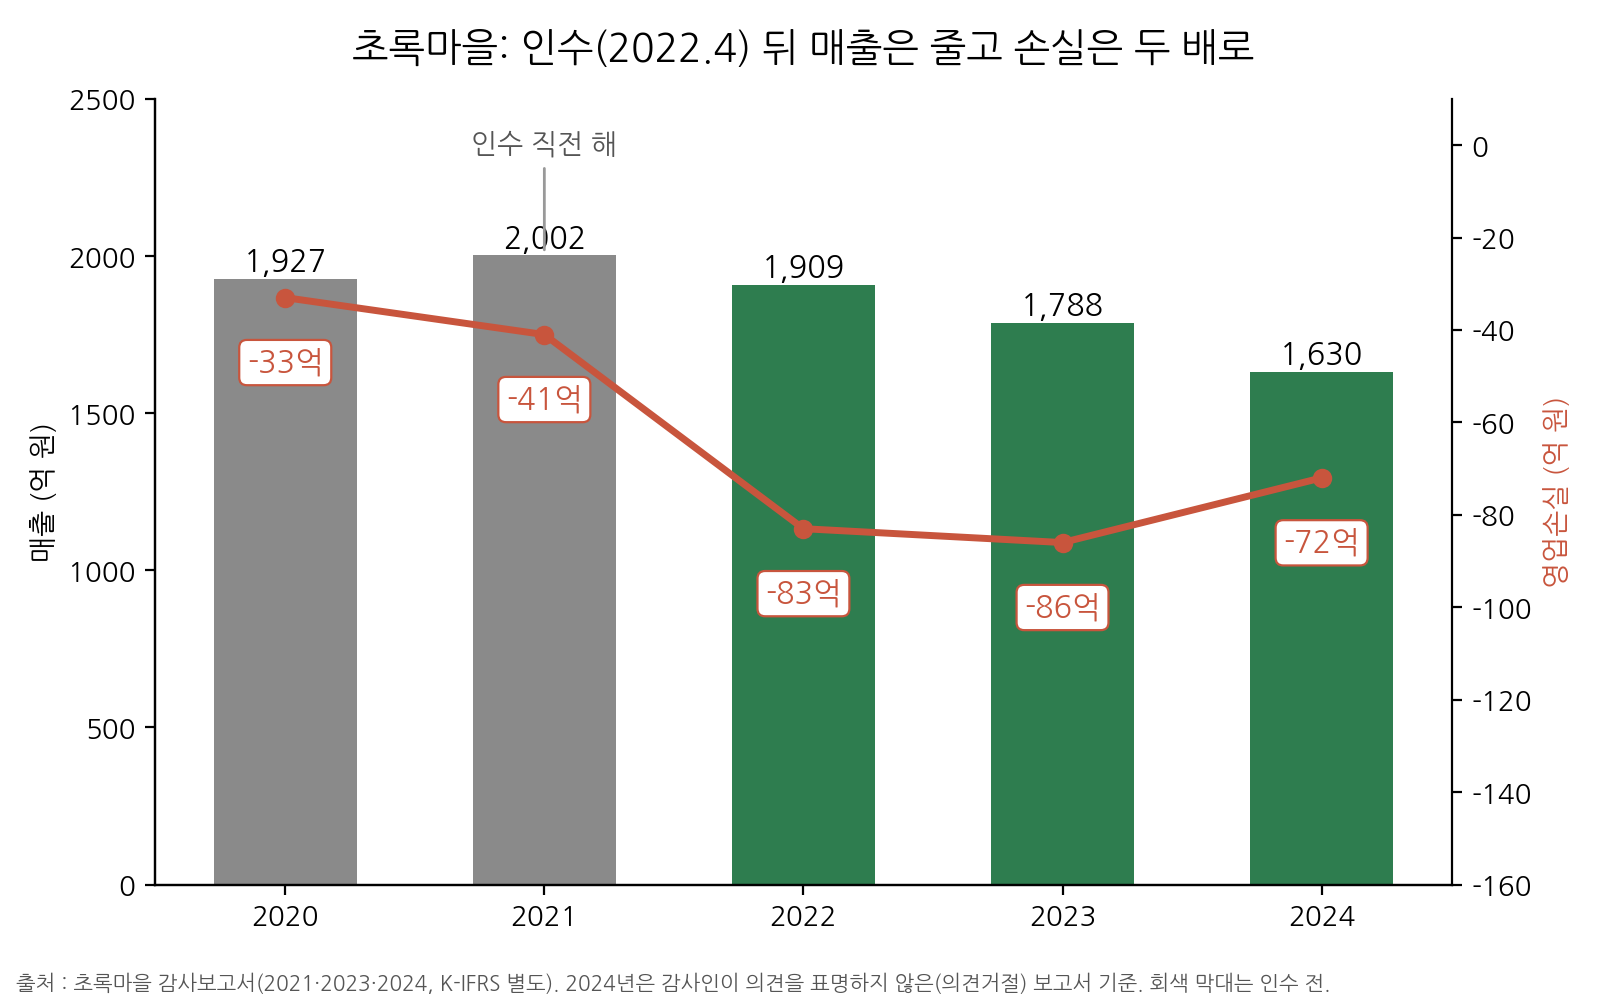
다만 초록마을도 이익을 내던 회사는 아니었습니다. 영업손실이 2020년 33억 원, 2021년 41억 원이었습니다.
정육각은 2022년 3월 16일 인수 계약을 맺고, 4월 29일 초록마을 지분 99.57%를 현금 876억 원에 취득했습니다.
정육각이 밝힌 인수 목적은 분명했습니다. 직접 판매(D2C)로 쌓은 노하우와 스마트팩토리 제조 역량으로 초록마을 자체개발상품(PB)의 경쟁력을 끌어올리고, 자체 개발한 물류 솔루션 '정육각런즈'로 고객 집 앞까지 가는 마지막 배송 구간(라스트마일)도 넓히겠다는 구상이었습니다. 초록마을의 매장망 위에 자기 제조·물류 역량을 얹겠다는 계산이었던 셈입니다.
매출이 2,000억 원이어도 영업손실이 났다면, 확인할 것은 하나입니다. 그 매출이 이익으로 바뀌는 구조인가입니다. M&A에서도 매출의 크기보다 매출이 남기는 돈을 먼저 따져야 하는 이유입니다.
#2. 📉 인수 뒤 4년, 숫자는 어떻게 흘렀을까?
초록마을의 매출은 인수 뒤 3년 연속 줄었습니다
초록마을 매출은 2021년 2,002억 원에서 2024년 1,630억 원으로 19% 줄었습니다.
초록마을의 영업손실은 2021년 41억 원에서 2023년 86억 원으로 두 배 넘게 늘었습니다. 매출 100원당 영업이익도 2021년 -2원에서 2023년 -5원으로 낮아졌습니다.
손실이 커진 원인은 총이익이 아니라 판매관리비였습니다. 매출 100원당 총이익(상품 원가를 뺀 이익)은 27원 안팎으로 거의 변하지 않았지만, 배송·수수료·인건비 등 판매관리비는 2021년 30원에서 2023년 32원으로 늘었습니다.
판매관리비 가운데 배송(운반)비는 매출 100원당 2021년 7.8원에서 2023년 8.9원으로 늘었습니다. 그 결과 2023년에는 총이익이 판매관리비를 덮지 못해, 100원당 약 5원의 영업손실이 났습니다.
출처 : 초록마을 감사보고서(2021·2023·2024), K-IFRS 별도 재무제표. 배송비는 판매비와관리비의 운반비 기준. 2024년은 감사인이 의견을 표명하지 않은(의견거절) 보고서 기준.
정육각은 광고를 끊자 100원어치 팔 때 남는 돈이 플러스로 돌아섰지만, 매출이 3분의 1 가까이 줄었습니다
정육각 본체는 2022년에 광고선전비와 판촉비로 82억 원을 썼습니다. 매출의 20%였고, 그해 100원어치를 팔 때 남는 돈은 -40원이었습니다.
2023년에는 두 비용의 합계를 1억 원으로 줄였고, 100원어치당 남는 돈은 +9원으로 돌아섰습니다. 그러나 매출은 414억 원에서 283억 원으로 32% 줄었습니다.
2022년 매출 가운데 상당 부분은 광고가 받치던 매출이었을 수 있습니다. 광고를 멈추면 이어지지 않는 매출이라면 가치평가에서는 걷어내고 봐야 하는 숫자입니다. 정육각이 비용을 줄이는 방법이 매출을 함께 줄이는 것이었다는 점은, 초록마을에서 비용 절감을 기대할 수 있었는지를 따질 때 함께 봐야 합니다.
2024년에도 매출은 282억 원으로 그대로였습니다. 광고를 쓰지 않는데도 정육각의 지급수수료가 매출의 7%에서 11%로 올라, 남는 돈은 +6원으로 줄었습니다.
두 회사를 하나로 합쳐 계산한 숫자(연결 기준)로 봐도 흑자와는 거리가 멀었습니다. 합친 첫 해인 2022년(4월 29일부터)의 영업손실은 352억 원이었고, 처음으로 1년 치가 잡힌 2023년에는 매출 2,007억 원에 영업손실 225억 원이었습니다.
그리고 876억 원은 지금 얼마가 됐을까요
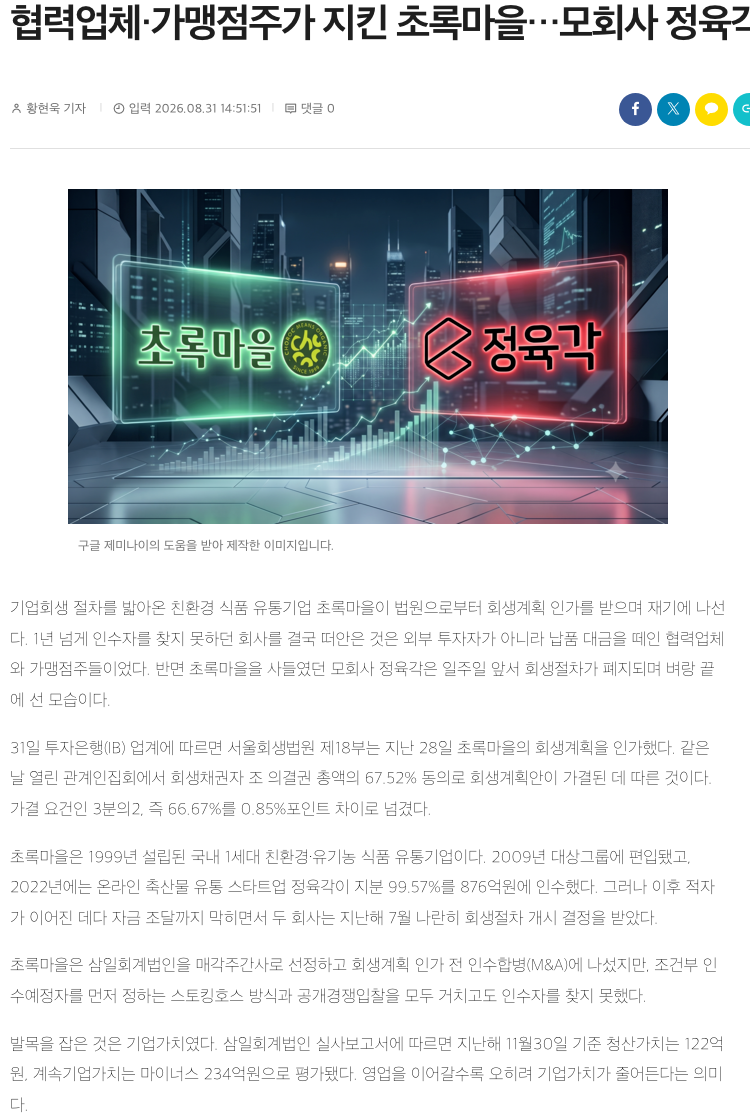
2025년 7월 두 회사에 회생절차 개시 결정이 났고, 정육각의 회생절차는 올해 8월 폐지됐습니다.
삼일회계법인의 실사보고서는 초록마을을 2025년 11월 30일 기준으로, 문을 닫고 자산을 팔 때의 가치(청산가치) 122억 원으로 평가한 것으로 알려졌습니다. 정육각이 인수에 들인 876억 원의 약 14% 수준입니다.
#3. 🔍 인수 당시 이 숫자까지 봤다면, 무엇이 달랐을까?
인수자의 판단에도 이유는 있었습니다
이 거래를 인수자 입장에서 풀어 보면, 초록마을은 자기 매출의 5배에 이르는 매출과 전국 매장망을 한꺼번에 얻을 수 있는 회사였습니다. 자체 몰 중심의 신선식품 회사가 오프라인 접점과 규모를 한 번에 얻는 거래였던 셈입니다. 배송처럼 규모가 클수록 단가가 내려가는 비용이 큰 업종에서, 규모를 키우면 비용이 줄 것이라는 기대는 충분히 이해할 만한 가정입니다.
초록마을은 매출을 키우는 것만으로는 흑자가 되기 어려운 구조였습니다
그러나 2021년 숫자에는 이미 단서가 있었습니다. 초록마을은 100원을 팔면 총이익 28원이 남았는데 판매관리비가 30원이어서, 팔수록 2원씩 모자랐습니다. 판매관리비가 매출에 비례해 늘어난다고 본다면, 매출을 키워도 부족분은 같은 비율로 커집니다. 그렇다면 흑자가 되려면 매출을 키우는 것보다 100원당 비용을 낮추는 쪽이 먼저였습니다.
가정을 하나 해보겠습니다. 다른 비용이 그대로라면, 초록마을의 배송비를 매출 100원당 7.8원에서 5.7원까지 낮춰야 영업손익이 겨우 0원이 됩니다. 인수자가 배송에서 그만큼을 줄여야 한다는 뜻입니다. 실제로는 인수 뒤 배송비가 8.9원까지 올랐습니다.
정육각이 내세운 구상은 자체 물류 솔루션으로 배송을 넓히는 것이었습니다. 그런데 같은 시기 정육각 자신의 100원어치는 -49원이었습니다. 물류로 비용을 낮추겠다는 구상을 받쳐 줄 숫자가 인수자 쪽에도 아직 없었던 셈입니다. 그만큼 M&A에서는 인수 대상의 숫자와 함께 인수자가 비용 구조를 바꿀 수 있는 근거가 있는지도 같이 봐야 합니다.
인수 대금은 인수자가 한 해에 내던 영업손실의 3.5배였습니다
정육각은 2021년에 영업손실 251억 원을 냈고, 이듬해 초록마을 인수에 현금 876억 원을 지급했습니다. 인수 대금이 한 해 영업손실의 3.5배였습니다. 인수 대금과 함께, 합친 첫 해의 손실(앞서 본 352억 원)도 감당해야 했습니다. 인수 대금만이 아니라 합친 뒤 첫 해에 얼마가 더 필요한지까지 계산해야 하는 이유입니다.
이숲의 시선
정육각의 선택에는 이유가 있었습니다. 전국 매장망을 가진 회사를 인수하는 것은 그 규모를 한꺼번에 얻는 길이었으니까요. 다만 규모를 확보했다면, 그 규모가 이익으로 바뀔 근거까지 함께 확인했어야 합니다.
가치평가는 결국 이 매출이 앞으로 얼마를 남기는지를 묻는 일입니다. 이익이 없는 회사일수록 매출의 크기가 아니라 100원어치를 팔 때 남는 돈, 그리고 그 돈이 고정비를 덮기까지 필요한 매출을 먼저 봐야 합니다.
물론 모든 적자 회사의 인수가 실패로 끝나는 것은 아닙니다. 비용 구조를 바꿀 수 있는 인수자에게는 적자가 값을 낮추는 협상 카드가 되기도 합니다. 다만 그 판단은 매출이 아니라 비용 구조에서 시작돼야 합니다.
100원 중 8~9원이 배송비로 나가는 업종에서, 규모는 언제 비용을 낮추고 언제 손실을 키울까요? 이익이 나지 않는 회사의 값은 무엇을 기준으로 정해야 할까요?
이숲은 언제나 이커머스 브랜드 M&A 시장의 중심에서 함께하겠습니다.