9월 23일, K2코리아그룹이 네파의 새 최대주주가 된다는 보도가 나왔습니다. 2013년 네파 지분 94.2%를 9,970억 원에 인수했던 MBK파트너스는 13년 만에 손을 뗍니다. MBK는 이번 유상증자에 참여하지 않고 배정받을 신주를 포기하며, K2가 그 신주를 모두 인수해 최대주주가 될 예정입니다. 증자가 끝나면 MBK가 가진 기존 지분도 K2에 넘기는 절차가 이어질 예정이라고 전해졌습니다.
그런데 네파의 지난해 성적표는 좋지 않습니다. 매출은 2,875억 원이었지만 영업손실이 18억 원이었습니다. 불과 3년 전인 2022년에는 매출 3,273억 원에 영업이익 264억 원을 냈던 회사입니다. 매출은 12% 줄었을 뿐인데 영업이익은 282억 원이 줄어 적자가 됐습니다.
이 차이는 어디서 생겼을까요? 네파가 공시한 감사보고서 6년 치를 바탕으로, 이커머스 M&A 전문 플랫폼 이숲에서 함께 살펴보도록 하겠습니다. 이 글의 실적은 별도 표기가 없으면 자회사를 합치지 않은 네파 단독 기준이라, 언론에서 흔히 인용하는 연결 기준 수치와 조금 다릅니다.
안녕하세요 숲메님! 이숲 뉴스레터 에디터 남채연입니다 👋
〽️ THIS WEEK 비즈레터 목차
- 🏔️ 네파는 100원어치를 팔면 실제로 얼마가 남을까?
- 📉 매출 12%가 줄 때 영업이익은 왜 282억 원이나 줄었을까?
- 🔍 새 주인이 값을 따진다면, 어떤 숫자를 먼저 봐야 할까?
#1. 🏔️ 네파는 100원어치를 팔면 실제로 얼마가 남을까?
새 주인 K2는 이미 아웃도어 브랜드를 가진 회사입니다
K2코리아그룹은 K2와 아이더를 운영하는 아웃도어 회사입니다. 네파를 더하면 한 회사가 아웃도어 브랜드를 세 개 갖게 됩니다. 경쟁하던 브랜드를 같은 지붕 아래 두는 거래라는 뜻입니다.
감사보고서로 네파의 2025년을 열어 보면, 매출 2,875억 원이 어디로 나가는지가 단순하게 보입니다.
100원어치를 팔면, 원가를 빼고도 52원이 남습니다
2025년 네파의 매출총이익률은 52.5%였습니다. 100원어치를 팔면 원가를 빼고 52원 남짓이 남았다는 뜻입니다.
문제는 그다음입니다. 판매수수료로만 매출의 29.5%인 847억 원이 나갔습니다. 여기에 운반비 102억 원, 광고선전비 84억 원, 판촉비 15억 원이 더해집니다. 판매수수료·운반비·판촉비는 하나를 더 팔 때마다 같이 따라붙는 비용입니다. 광고선전비는 경영진이 예산으로 정하는 비용이라 고정비로 볼 수도 있는데, 이 글에서는 판매에 맞춰 조절하는 비용으로 보고 함께 뺐습니다. 고정비로 바꿔도 결론이 달라지지 않는다는 점은 뒤에서 확인합니다. 이 비용을 다 빼고 나면, 100원어치를 팔 때 실제로 남는 돈은 약 16원입니다.
이 비용 가운데 가장 큰 판매수수료는 2020~2025년 내내 매출의 29.3~30.3%였습니다. 매출이 늘면 같이 늘고 줄면 같이 줄어드는 비용이라는 뜻입니다. 비율이 6년간 거의 그대로였으니, 이익이 줄어든 이유를 판매수수료에서 찾기는 어렵습니다.
이 16원이 네파라는 회사를 읽는 첫 번째 숫자입니다. 이 돈으로 매출과 상관없이 매년 나가는 인건비·감가상각비·임차료 같은 고정비 478억 원을 메워야 하기 때문입니다.
100원당 남는 돈은 매출총이익에서 판매수수료, 운반비, 광고선전비, 판촉비를 빼고 매출로 나눈 값입니다. 고정비는 판매비와관리비에 대손상각비를 더한 뒤 이 네 항목을 뺀 값입니다.
출처 : 네파 감사보고서(2020~2025, 자회사를 합치지 않은 네파 단독 기준)
#2. 📉 매출 12%가 줄 때 영업이익은 왜 282억 원이나 줄었을까?
2022년이 가장 높았고, 그 뒤 3년 연속 매출이 줄었습니다
네파의 매출은 2020년 2,796억 원에서 2022년 3,273억 원까지 올랐습니다. 영업이익도 같은 기간 78억 원에서 264억 원으로 세 배 넘게 늘었죠. 그 뒤로는 해마다 내려왔습니다. 매출은 2023년 3,120억 원, 2024년 2,967억 원, 2025년 2,875억 원이었고, 영업이익은 134억 원에서 6억 원 적자, 18억 원 적자로 내려갔습니다.
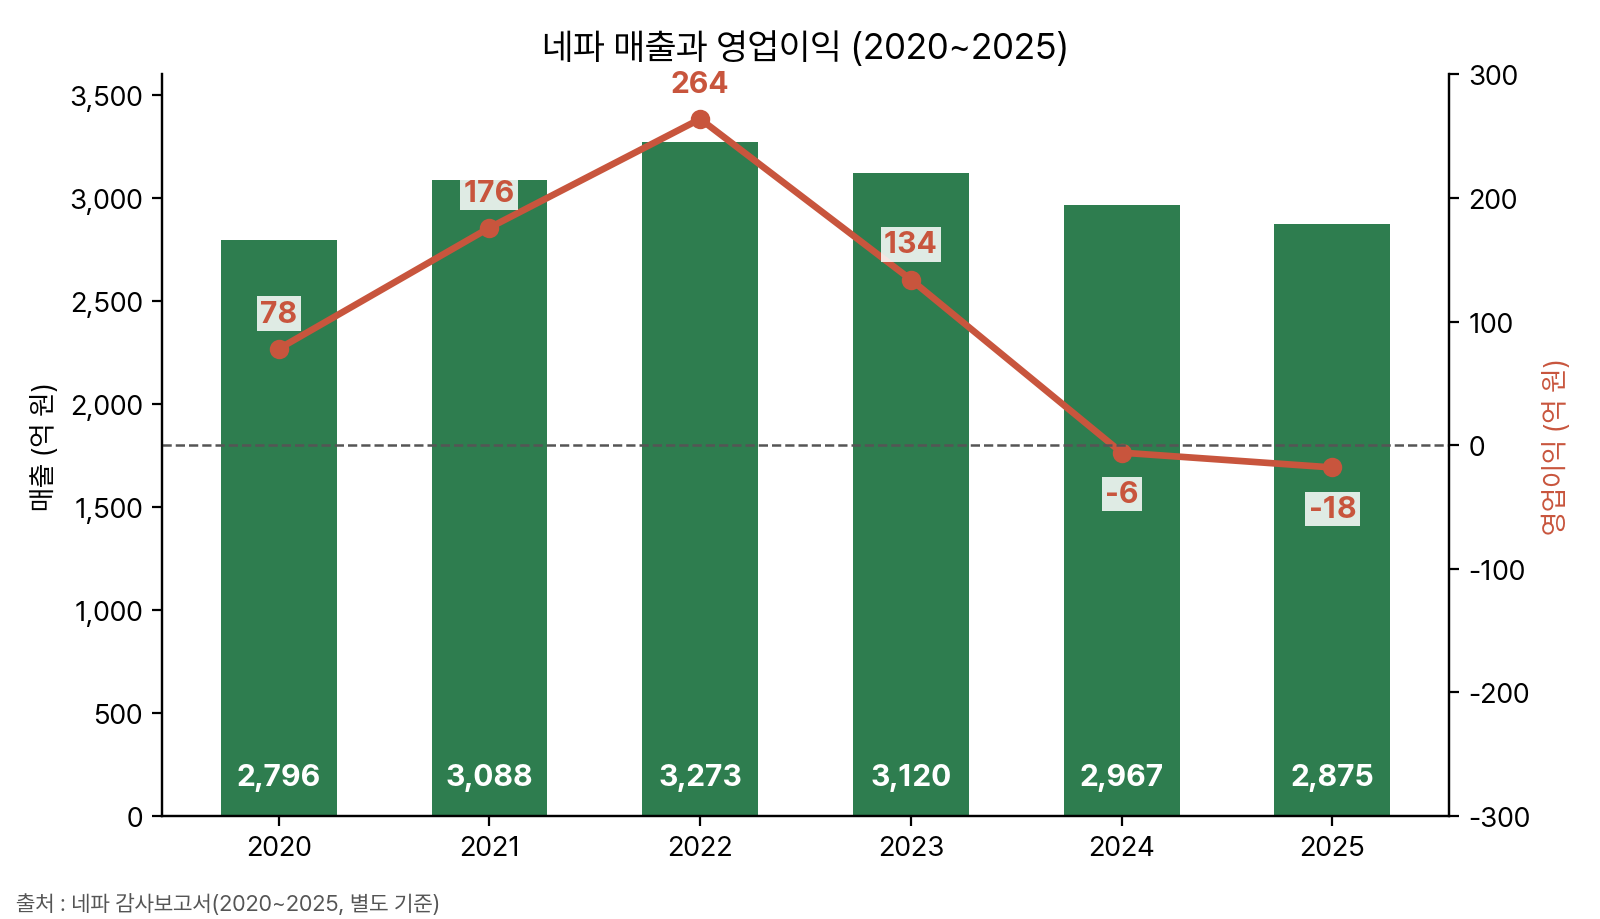
그래프로 보면 매출은 완만하게 내려오는데 영업이익은 절벽처럼 떨어집니다. 이 차이가 이번 숲레터의 핵심입니다. 2022년과 2025년만 놓고 보면 매출은 12% 줄었는데, 원가를 빼고 남는 매출총이익은 1,840억 원에서 1,509억 원으로 18% 줄었고, 영업이익은 264억 원에서 18억 원 적자가 됐습니다.
같은 옷을 팔아도 원가를 뺀 몫이 줄었습니다
매출총이익률은 2022년 56.2%에서 2025년 52.5%로 3.7%포인트 내려갔습니다. 같은 100원어치를 팔아도 원가를 빼고 남는 돈이 3.7원 줄었다는 뜻입니다. 여기에 판매수수료 같은 따라붙는 비용의 비율이 0.7%포인트 올라, 100원당 남는 돈은 2022년 약 20원에서 2025년 약 16원이 됐습니다.
공시만으로는 이 3.7%포인트의 이유를 가릴 수 없습니다. 할인이 늘었는지, 원가가 올랐는지, 재고를 털어내는 비중이 컸는지는 보고서에 나와 있지 않습니다. 다만 매출이 같은 수준이어도 남는 돈이 줄어드는 구조라는 점은 숫자가 보여줍니다.
광고선전비를 줄여 버텼지만 매출은 계속 줄었습니다
비용을 손놓고 있던 것은 아닙니다. 광고선전비는 2022년 113억 원에서 2025년 84억 원으로 줄었습니다. 광고선전비를 2022년 수준으로 유지했다면 단순 계산으로 지난해 영업손실은 18억 원이 아니라 47억 원쯤이었을 것입니다.
그러나 광고비를 줄인 해에도 매출은 계속 내려갔습니다. 비용을 아껴서 덜어낸 몫이지, 늘어난 매출이 만든 이익은 아니었습니다.
#3. 🔍 새 주인이 값을 따진다면, 어떤 숫자를 먼저 봐야 할까?
흑자에 필요한 매출이 1,990억 원에서 2,990억 원이 됐습니다
고정비 478억 원을 100원당 남는 돈 16원으로 메우려면 매출이 약 2,990억 원은 돼야 합니다. 지난해 매출 2,875억 원에서 약 4%, 금액으로 110억 원쯤 모자랍니다. 영업손실 18억 원이 바로 그 모자란 몫입니다.
2022년에는 이 숫자가 달랐습니다. 그해 네파는 100원당 20원을 남겼고 고정비는 406억 원이어서, 흑자에 필요한 매출은 약 1,990억 원이었습니다.
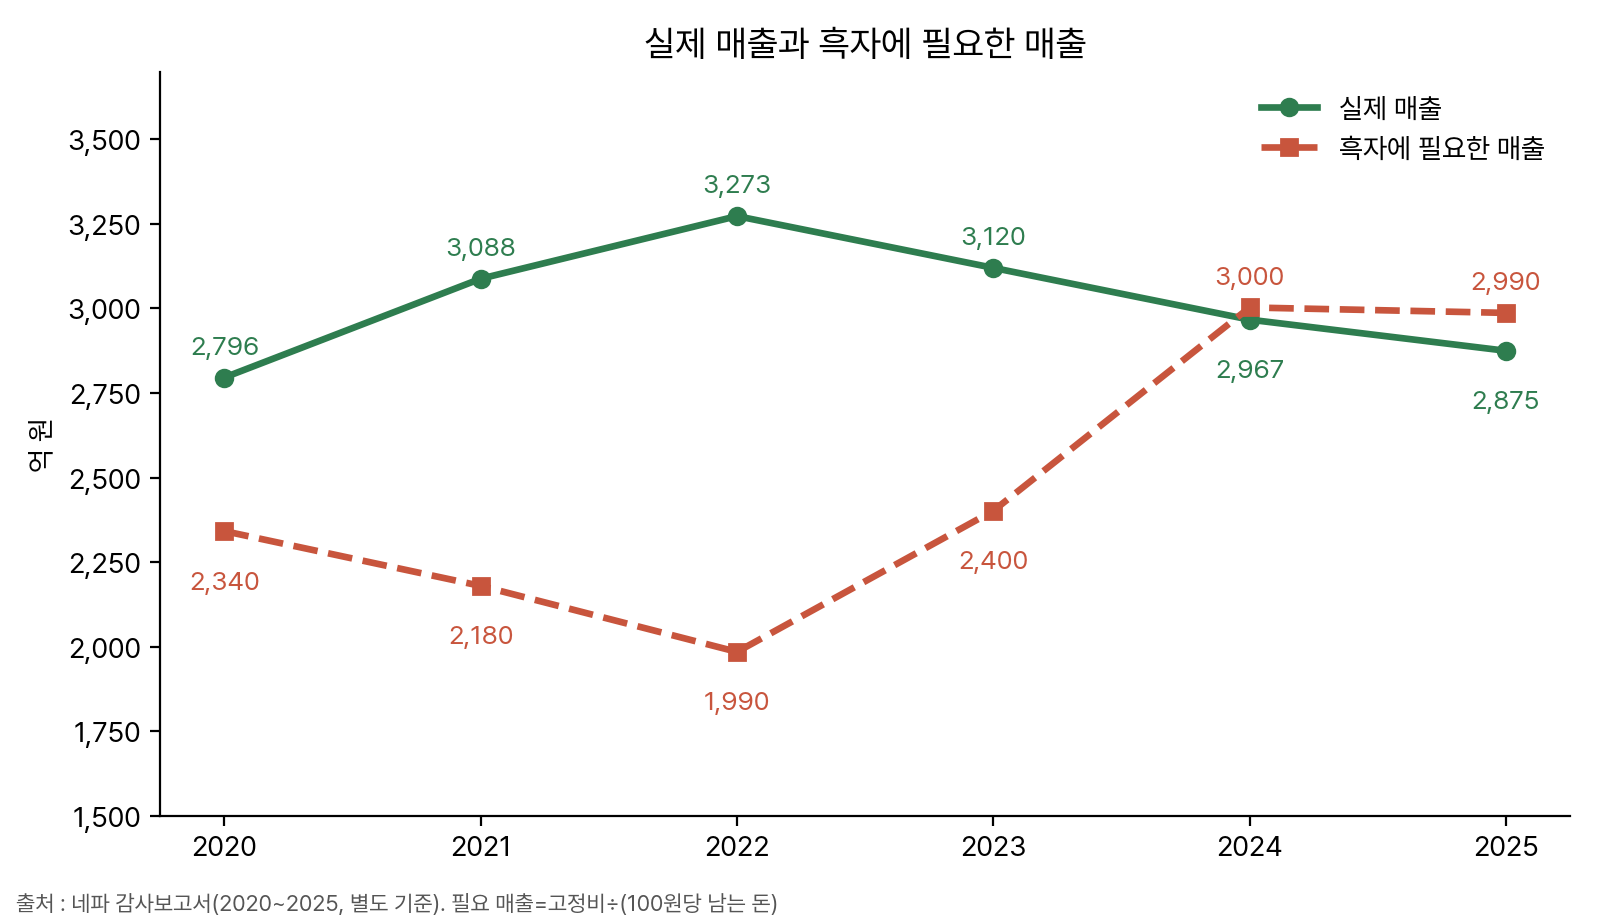
흑자에 필요한 매출을 1,290억 원 넘기던 회사가 3년 만에 110억 원 모자란 회사가 됐습니다
같은 계산을 6년 치로 해 보면 흐름이 더 분명해집니다. 위 그래프는 해마다 '흑자에 필요한 매출'을 구해 실제 매출과 나란히 놓은 것입니다.
흑자에 필요한 매출과 실제 매출과의 차이는 반올림 전 값으로 계산해 10억 원 단위로 적었습니다. 계산 기준은 앞의 설명과 같습니다. 출처 : 네파 감사보고서(2020~2025, 자회사를 합치지 않은 네파 단독 기준)
2022년에는 실제 매출이 흑자에 필요한 매출보다 1,290억 원 많았습니다. 매출이 1,000억 원쯤 빠져도 이익이 났을 만큼 넉넉했다는 뜻입니다. 그 차이가 2023년 720억 원으로 줄었고, 2024년에는 처음으로 40억 원 모자라는 쪽으로 넘어갔습니다. 2024년 영업손실이 6억 원에 그친 것도 이 40억 원 부족분에 100원당 남는 돈 15.6원을 곱한 값과 맞습니다.
매출이 399억 원 빠지는 동안 흑자에 필요한 매출은 1,000억 원 올라갔습니다. 영업이익은 이 두 움직임이 만나 사라진 것입니다.
흑자에 필요한 매출이 늘어난 이유는 고정비보다 100원당 남는 돈의 하락 쪽이 더 큽니다
필요한 매출이 1,000억 원 가까이 늘어난 이유를 나눠 보면, 고정비가 406억 원에서 478억 원으로 늘어난 몫이 약 4할이고 100원당 남는 돈이 20원에서 16원으로 줄어든 몫이 약 6할입니다. 어느 쪽을 먼저 계산하느냐에 따라 고정비 몫은 35~45% 사이에서 달라지지만, 계산 순서의 영향을 없애는 방식(비율로 나누는 방식)으로 구하면 약 4:6이 됩니다. 어느 방식으로 계산해도 100원당 남는 돈의 하락 쪽이 더 큽니다. 앞에서 판매에 맞춰 조절하는 비용으로 묶은 광고선전비를 고정비로 바꿔 다시 계산해도, 지난해 흑자에 필요한 매출은 약 2,970억 원으로 거의 같고 부족분은 약 3%(96억 원)입니다.
그래서 올해 실적에서 먼저 볼 숫자는 매출보다 100원당 남는 돈입니다. 네파는 5월 12일 보도자료로 올해 1분기 영업이익이 전년의 2배 이상 늘었다고 밝혔지만, 구체적인 금액은 공개하지 않았습니다. 금액이 나오지 않아 '2배'가 얼마의 이익인지는 알 수 없습니다. 물류비를 32% 줄였고 수익성이 낮은 매장을 정리했다는 설명은 비용 쪽의 변화이고, 100원당 남는 돈이 얼마나 올랐는지는 연간 감사보고서가 나와야 확인할 수 있습니다.
흑자에 필요한 매출 2,990억 원은 네파가 넘어 본 적이 있는 숫자입니다
그래도 한 가지 분명한 점이 있습니다. 2020년 이후 매출이 2,990억 원을 넘은 해는 2021년, 2022년, 2023년의 세 해이고, 2022년에는 3,273억 원까지 갔습니다. 한 번도 닿아 본 적 없는 매출을 목표로 해야 하는 회사와는 사정이 다릅니다. 다만 그 매출은 그때의 시장과 판매 채널 환경에서 나온 것이어서, 닿아 본 적이 있다는 사실이 다시 닿을 수 있다는 근거는 아닙니다.
반대로 같은 숫자가 보여주는 위험도 있습니다. 매출이 3년 연속 줄고 있다는 사실입니다. 흑자에 필요한 매출에서 모자란 몫은 2024년 약 40억 원에서 2025년 약 110억 원으로 벌어졌습니다. 올해 매출이 지난해만큼 내려간다면 이 차이는 더 벌어질 수 있습니다.
이숲의 시선
새 주인이 값을 따진다는 것은 결국 어떤 이익을 앞으로도 반복될 이익으로 보느냐의 문제입니다. 실제 가치평가는 한 해가 아니라 여러 해를 함께 보지만, 2022년의 264억 원에 무게를 두면 네파는 이익이 큰 회사로 보이고, 2025년의 영업손실 18억 원에 무게를 두면 적자 회사로 보입니다.
다만 가치평가는 기대가 아니라 숫자가 반복될 수 있는지를 묻는 일입니다. 100원어치 팔 때 실제로 남는 돈이 얼마인지, 매출과 상관없이 나가는 돈이 얼마인지, 그 둘로 흑자까지 매출이 얼마나 더 필요한지. 이 세 가지를 같은 기준으로 몇 해 이어서 보면, 한 해의 영업이익이 어떤 해의 숫자인지가 보입니다.
물론 모든 아웃도어 브랜드가 네파와 같은 것은 아닙니다. 100원당 남는 돈이 안정적이고 매출이 늘어 흑자가 넉넉한 브랜드라면 이야기는 또 달라집니다.
그렇다면 2022년의 네파와 2025년의 네파 가운데 어느 쪽이 다시 올까요? 그 답은 올해 100원당 남는 돈에서 먼저 드러날 것입니다. 그리고 매출이 줄어도 100원당 남는 돈이 지켜지는 브랜드는 어떤 모습일까요? 이숲은 언제나 이커머스 브랜드 M&A 시장의 중심에서 함께하겠습니다.