
🇺🇸미국 주식 시장 정리
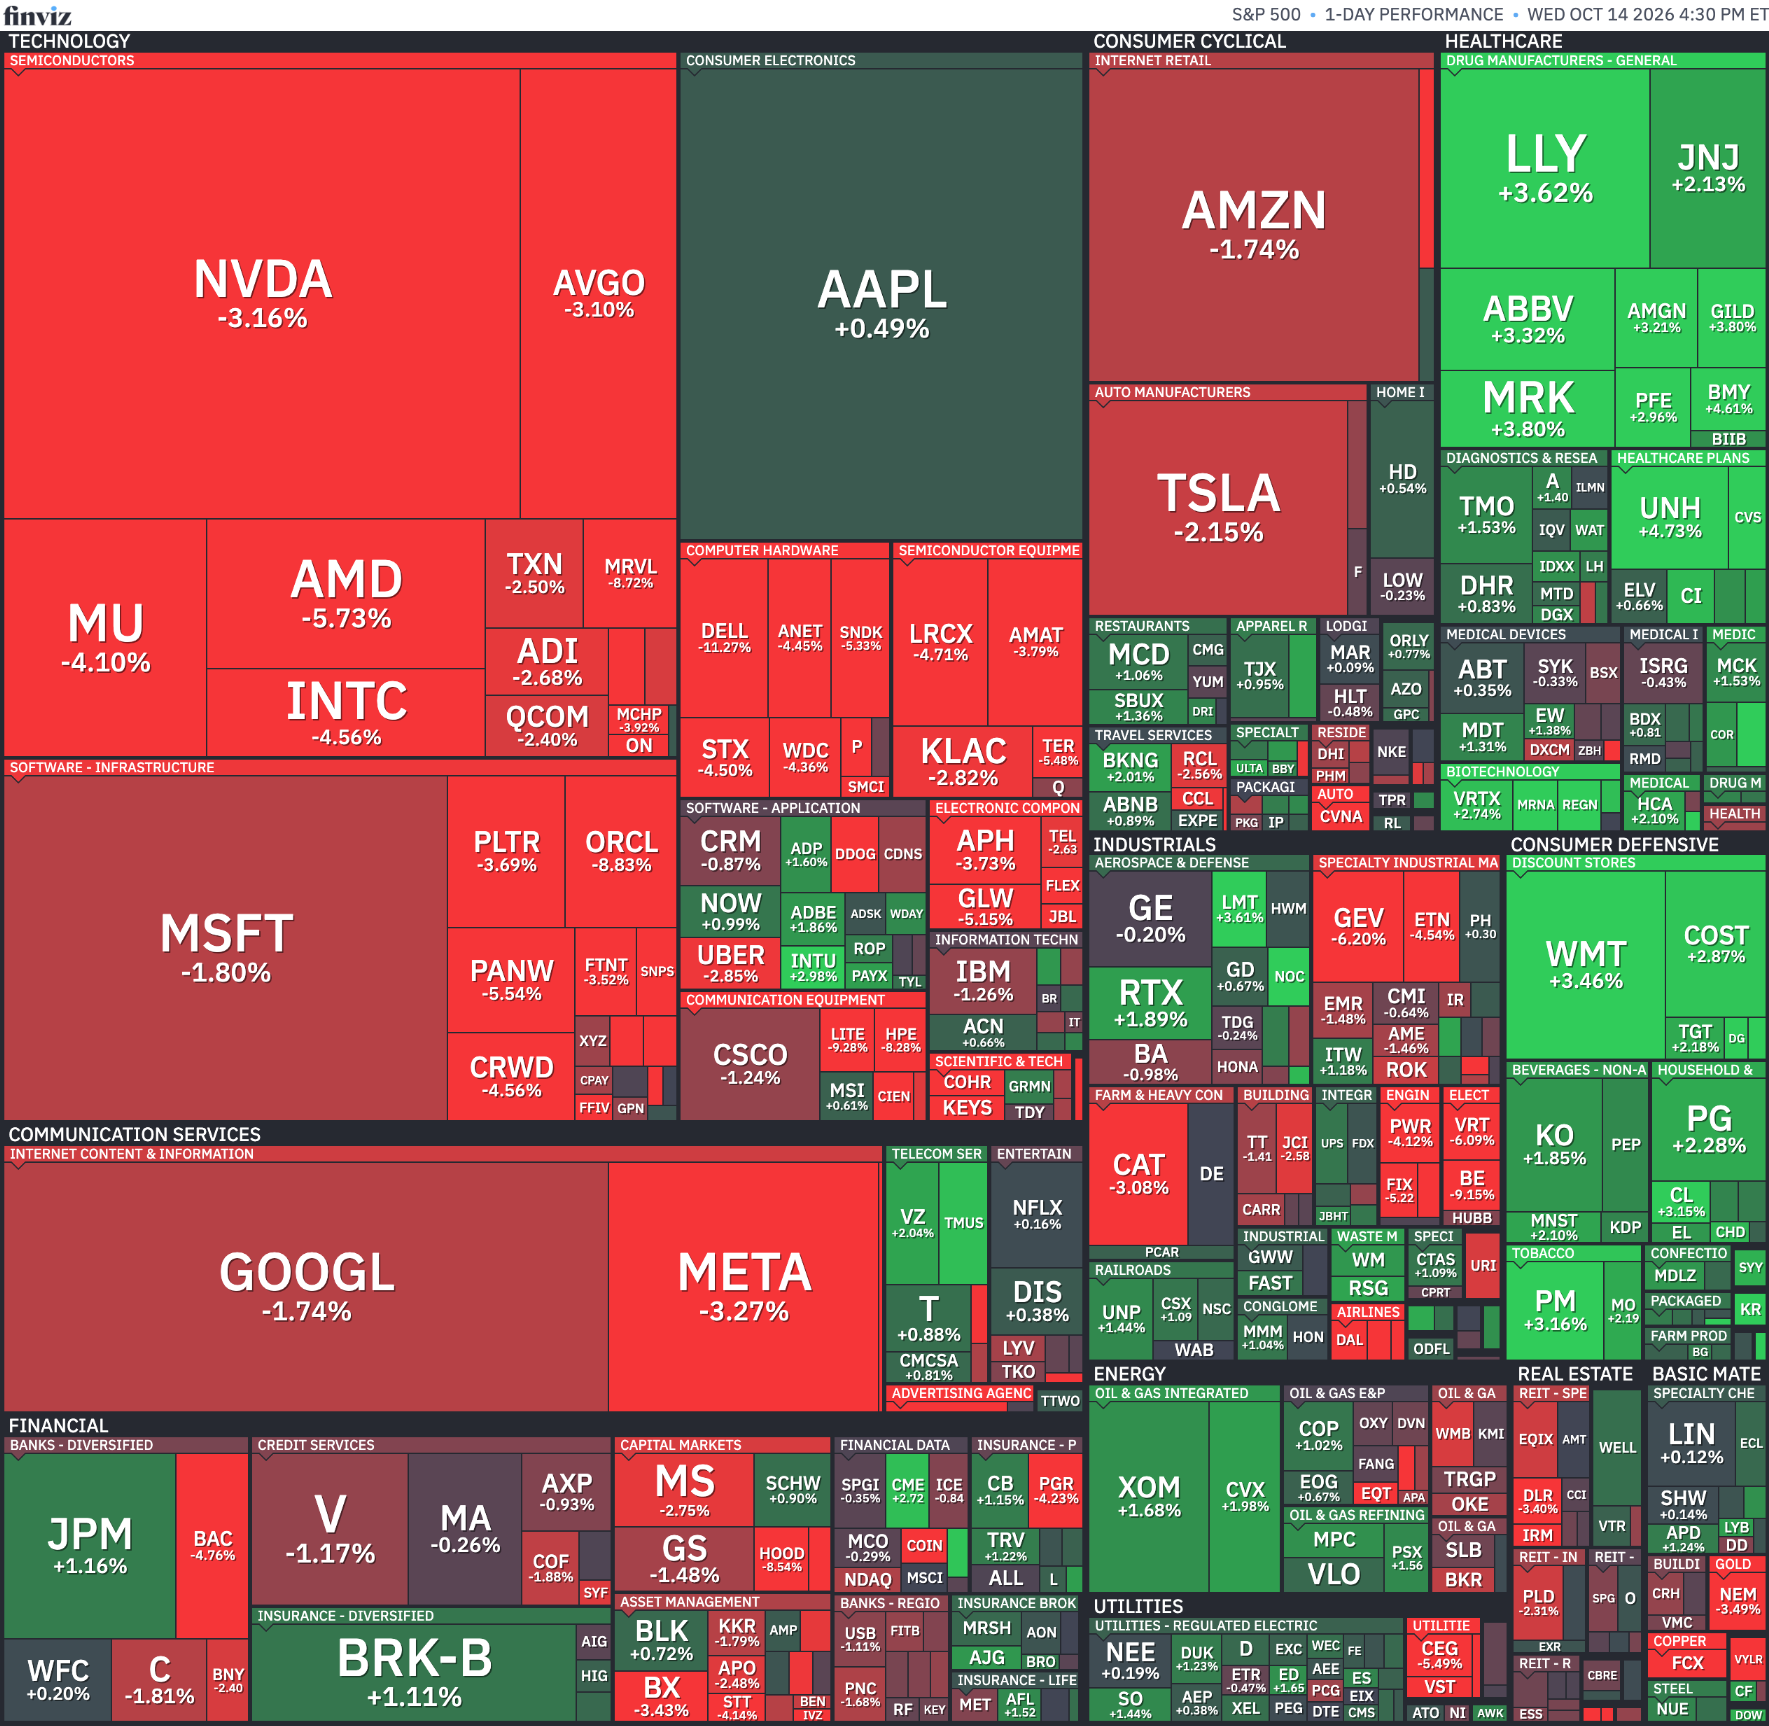
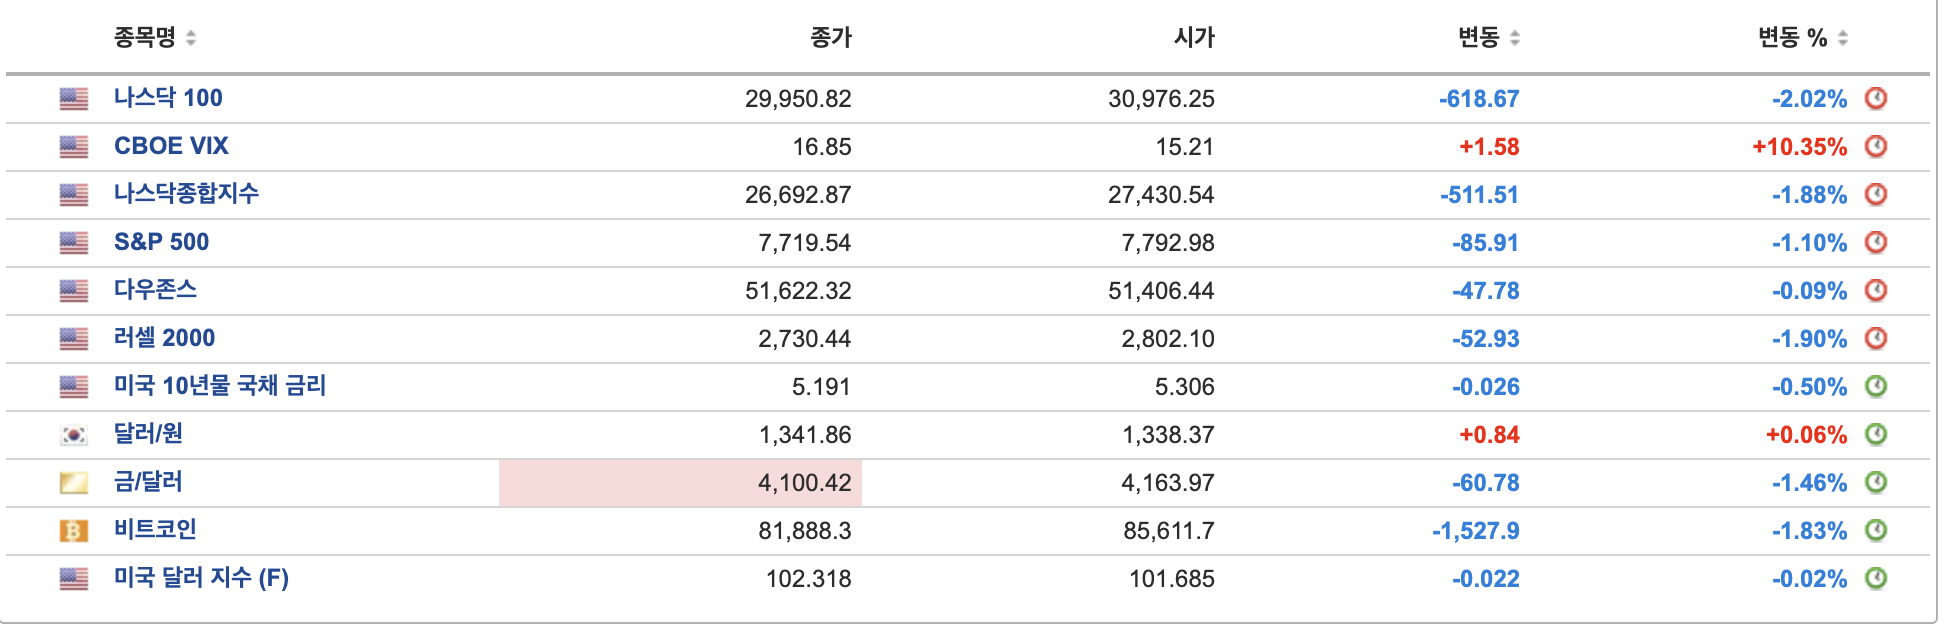
- 9월 물가가 예상보다 강하게 나오면서 금리 인상 우려가 되살아났고, 최근 조정이 이어지던 AI·반도체주 매도세가 겹치며 미국 증시가 하락 마감했음. S&P 500은 1.11% 내린 7,718.94, 나스닥은 1.88% 하락한 26,692.87을 기록했으며, 다우지수는 헬스케어주 강세에 힘입어 0.09% 하락한 51,621.48로 상대적으로 선방했음.
- 시장을 가장 크게 압박한 것은 9월 소비자물가지수였음. 헤드라인 CPI는 전월 대비 0.6%, 전년 대비 3.7% 상승해 연간 상승률이 예상치 3.6%를 웃돌았고, 식품과 에너지를 제외한 근원 CPI 역시 전월 대비 0.3%, 전년 대비 2.6%로 각각 예상치 0.2%, 2.5%를 상회했음. 휘발유 가격 상승뿐 아니라 물가 압력이 에너지 외 품목으로 확산되고 있다는 점이 확인되면서, 시장에서는 연준의 긴축이 예상보다 길어질 수 있다는 우려가 커졌음.
- 이에 따라 10월 연방공개시장위원회에서 금리를 인상할 가능성은 전날 22%에서 37%까지 높아졌음. 다만 연준이 9월 금리 인상 이후 속도 조절을 강조해온 만큼 시장의 중심 시나리오는 여전히 10월 동결과 12월 추가 인상에 가까웠고, 장중 한때 내년 1월까지 두 차례 인상을 반영했던 기대도 이후 일부 후퇴했음. 채권시장에서는 초기 물가 충격으로 금리가 상승했지만 주식시장 조정이 깊어지면서 안전자산 수요가 유입돼 10년물 국채금리는 결국 2bp 하락한 5.19%로 마감했음.
- 높아진 금리에 가장 민감하게 반응한 곳은 AI와 반도체 업종이었음. 필라델피아 반도체지수는 4.3% 하락하며 6거래일 연속 약세를 이어갔고, 지난 6월 고점 대비로는 약 20% 밀렸음. 오라클이 8.8%, 코어위브가 15%, 네비우스가 10% 하락하는 등 대규모 설비투자를 외부 자금조달에 의존하는 AI 인프라 기업의 낙폭이 특히 컸으며, 코어위브 채권 가격도 통상 재무적 스트레스를 반영하는 수준까지 하락했음.
- 반도체와 서버 관련주 조정도 이어졌음. 마이크론은 4%, AMD와 샌디스크는 5% 이상, 인텔은 4% 하락했으며, 바클레이스가 최근 주가 상승과 기업 IT 지출 환경을 이유로 투자의견을 낮춘 델과 휴렛팩커드 엔터프라이즈는 각각 11.4%, 8.2% 급락했음. 정보기술 섹터가 2.6%, 커뮤니케이션서비스가 1.78% 하락한 반면 유나이티드헬스와 암젠 등 헬스케어주는 강세를 보이며 다우지수의 낙폭을 제한했음.
- 한편 금융주는 실적 발표에도 힘을 받지 못했음. 뱅크오브아메리카는 자금세탁 및 제재 관련 규제 벌금 충당금 12억달러와 기대를 밑돈 일부 실적 영향으로 4.8% 하락했고, 모건스탠리는 주식 트레이딩 호조로 이익이 증가했음에도 약 3% 밀렸음. 반대로 버크셔해서웨이가 비메오와 AOL을 보유한 벤딩스푼스에 3억3,000만달러를 추가 투자했다는 소식이 전해지면서 해당 종목은 41% 급등했음.
- 이날 미국 증시 거래량은 약 180억주로 최근 20거래일 평균인 176억주를 웃돌아 매도 과정에서 거래가 비교적 활발했음. S&P 500 내 하락 종목이 상승 종목보다 1.1대1로 많았고, 나스닥에서는 신고가 27개에 비해 신저가가 521개에 달해 체감 시장은 지수보다 약했음. S&P 500은 올해 여전히 약 13% 상승해 있지만 중간값 기준 구성 종목 상승률은 4%에 그치고 200개가 넘는 종목이 연초 대비 하락한 상태로, 높은 금리와 AI 투자비용 부담이 동시에 부각되며 상승 종목 쏠림에 대한 경계가 다시 커진 하루였음.