신고가와 좁아진 시장 폭
지난주 S&P 500은 7,818까지 오르며 사상 최고치를 경신한 뒤 고점 부근에서 횡보하고 있습니다. 최근에는 기술주에서 자금이 빠져나가고 금융주로 매수세가 유입되면서 업종별 주가에도 차이가 나타났습니다. 3분기 실적 시즌에 접어든 가운데 AI 주도주의 강세가 이어질지, 그동안 뒤처졌던 업종으로 상승세가 확산될지가 관심사입니다.
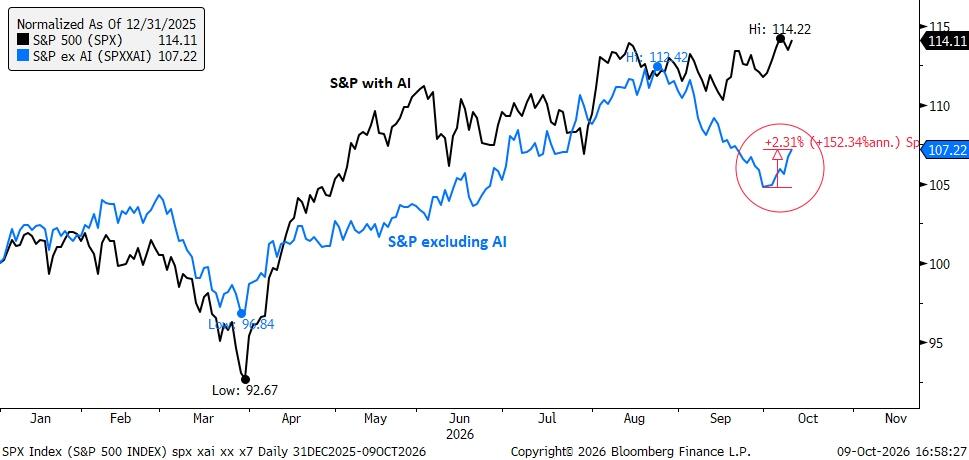
올해 지수 상승의 상당 부분은 AI 관련 종목이 차지했습니다. 2025년 말 값을 100으로 놓으면 10월 9일 S&P 500은 114.11까지 올랐지만, AI 관련 종목을 제외한 지수는 107.22에 머물렀습니다. AI 관련 종목을 빼면 같은 기간 상승분의 절반가량이 사라집니다.
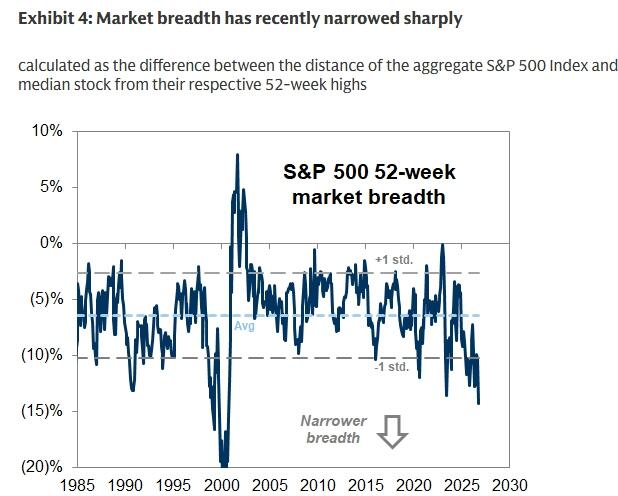
개별 종목으로 내려가면 차이는 더 커집니다. 52주 신고가와 신저가를 바탕으로 산출한 시장 폭 지표는 최근 -10%를 밑돌며 1985년 이후 장기 평균인 약 -7%보다 낮아졌습니다. S&P 500이 사상 최고치에서 1% 이내에 머무는 동안에도 구성 종목의 중간값은 각자의 고점보다 16% 낮았습니다. 일부 대형주가 지수를 끌어올렸지만 상당수 종목은 여전히 고점에 크게 못 미치고 있습니다.
이런 상황에서 최근 금융주로 자금이 이동한 점은 눈여겨볼 만합니다. 금융업의 3분기 예상 이익 증가율은 4.9%로 기술업의 66.5%에 크게 못 미치지만, 은행 실적에는 가계와 기업의 대출 수요, 연체와 충당금, 자본시장 거래까지 폭넓게 반영됩니다. 은행의 대출이 늘고 신용비용이 안정된다면 AI 이외의 업종에서도 이익이 개선될 여지가 있다는 의미입니다.
다만 높은 금리는 은행의 수익과 건전성에 서로 다른 영향을 미칩니다. 대출금리가 오르면 순이자마진이 개선될 수 있지만, 차주의 이자 부담이 커지면서 연체와 충당금도 늘어날 수 있습니다. 보유채권의 평가손실까지 확대되면 이자수익 증가가 실제 이익 개선으로 이어지기 어렵습니다. 최근 금융주의 반등이 이어질지는 이번 은행 실적에서 대출 성장과 신용비용이 어떻게 나타나는지에 달려 있습니다.
금융주를 비롯한 경기민감 업종으로 상승세가 넓어지려면 실적 개선과 함께 금리 부담도 줄어들어야 합니다. 그런데 최근 미국 장기금리 상승은 물가 기대보다 실질금리가 높아진 영향이 컸습니다. 이 변화는 AI 기업의 밸류에이션과 투자비용뿐 아니라 은행의 신용 여건에도 부담을 주고 있습니다.