기록적 매출 이후 이어진 가격 인상
애플은 주요 제품의 가격을 잇달아 인상했지만, 이전처럼 높은 수익성을 유지할 수 있을지는 불확실해졌습니다. AI 데이터센터 투자가 급증하면서 메모리 가격이 빠르게 올랐고, 애플이 오랫동안 누려온 부품 구매력에도 변화가 나타나고 있기 때문입니다.
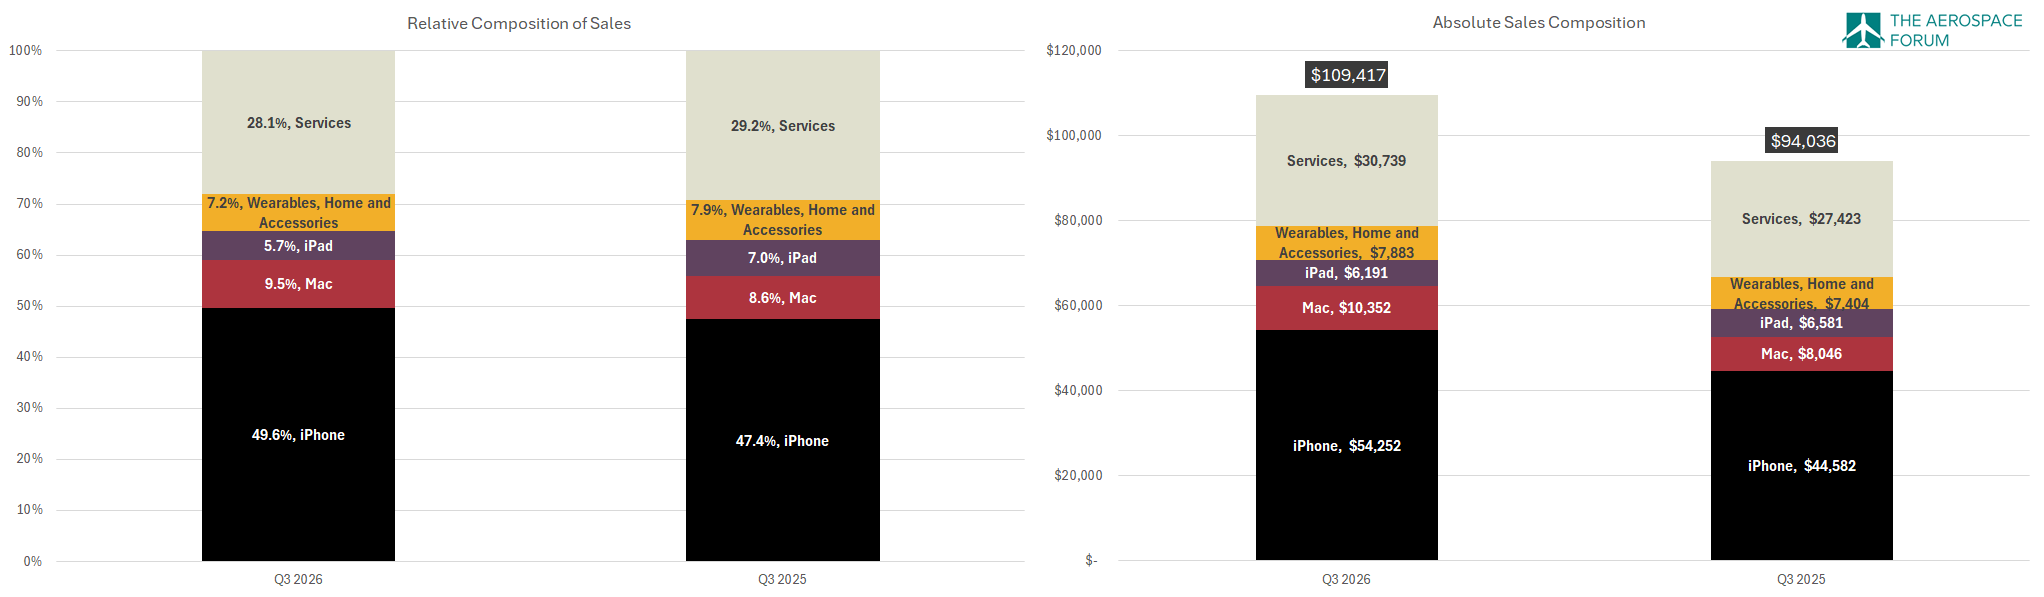
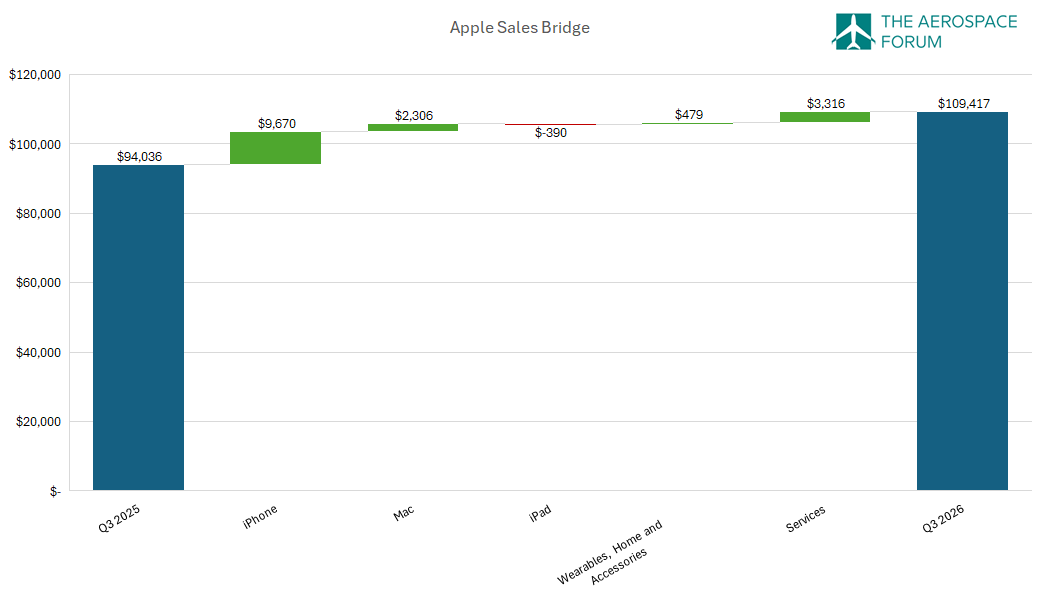
지난 7월 발표된 애플의 2026회계연도 3분기 실적에서는 원가 상승에 따른 부담이 크게 드러나지 않았습니다. 매출은 전년 동기보다 16.4% 증가한 1,094억 1,700만 달러를 기록했습니다. 특히 iPhone과 Mac 매출이 각각 96억 7,000만 달러, 23억 600만 달러 늘면서 전체 매출 증가액의 약 78%를 차지했습니다. 핵심 제품들이 성장을 이끌면서 애플은 역대 가장 높은 6월 분기 매출을 달성했습니다.
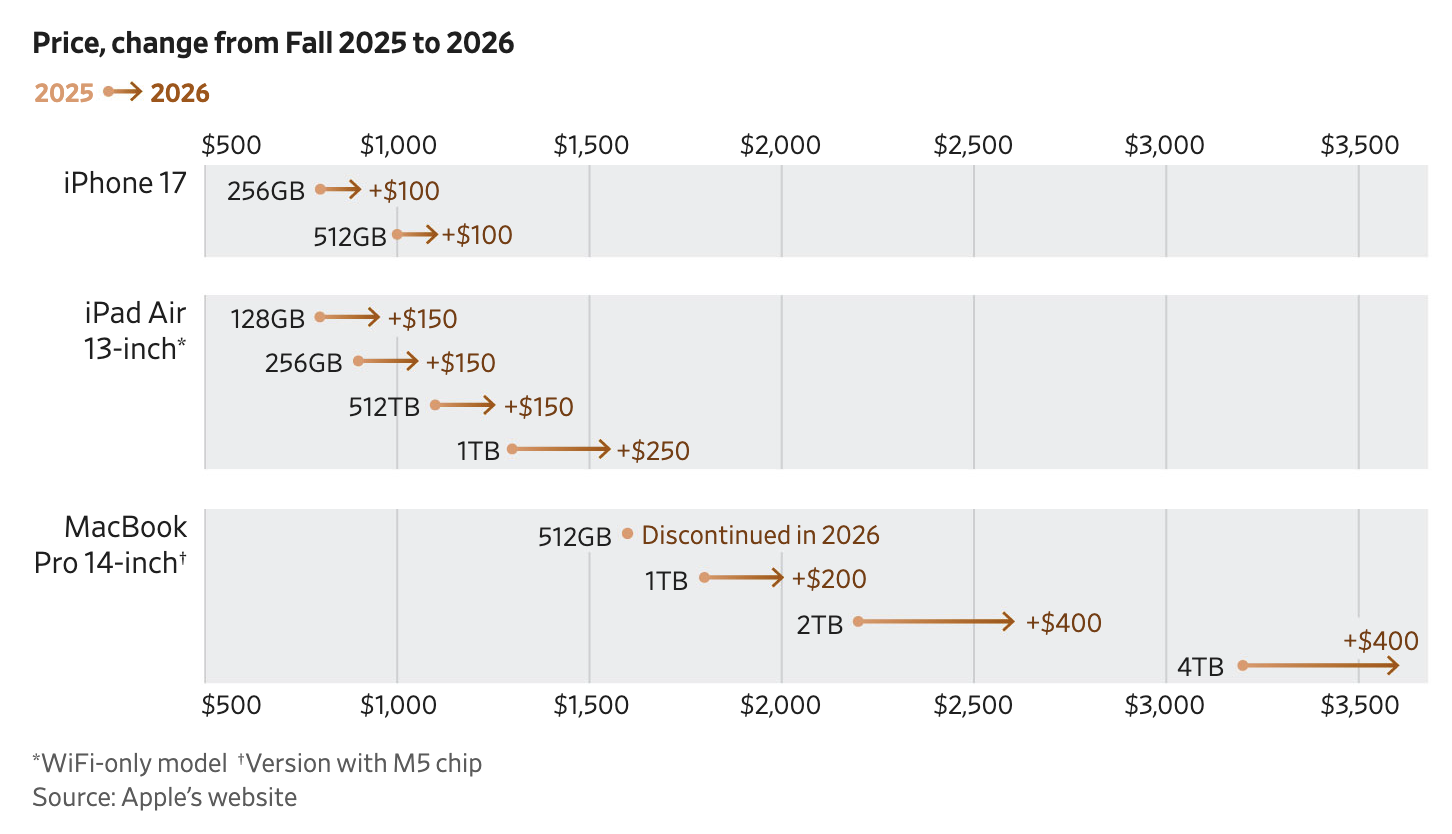
이후 애플은 iPhone뿐 아니라 iPad와 Mac까지 가격을 올렸습니다. 2025년 가을과 비교하면 iPhone 17의 256GB와 512GB 모델은 각각 100달러 인상됐습니다. 13인치 iPad Air는 저장용량에 따라 150~250달러, 14인치 MacBook Pro는 200~400달러 올랐습니다. 저장용량이 클수록 인상액이 커졌다는 점도 눈에 띕니다.
가격 인상에는 제품 사양과 판매 전략 등 여러 요인이 영향을 미치지만, 최근 메모리 가격 상승도 애플이 감당해야 할 부담입니다. 특히 저장용량을 늘릴 때 추가금을 받는 판매 방식은 저렴하게 NAND 플래시를 조달할수록 더 많은 이익을 남길 수 있습니다. 그런데 AI 데이터센터가 새로운 대형 구매자로 등장하면서 이러한 수익 구조에도 변화가 생기고 있습니다.