2026년 8월, 빌보드 200의 1위가 발표됐다.
하이브가 미국에서 만든 걸그룹 KATSEYE의 EP ‘WILD’였다. K-pop의 방식으로 만든 팀이 미국 메인 차트 정상에 오른 것이다.
언론에선 박수가 쏟아졌다. ‘K-pop 방법론’을 바탕으로 발굴·육성한 글로벌 걸그룹이 세계 최대 팝 시장에서 경쟁력을 입증했다는 평가였다. 그런데 같은 회사의 재무제표를 펼치면 다른 장면이 나온다.
하이브 아메리카는 2024년 1,400억 원, 2025년 3,231억 원의 순손실을 냈고, 하이브는 그 법인에 조 단위 돈을 넣어 왔다.
1위의 순간과 적자의 장부가 한 회사 안에 함께 있다.
오늘 함께 고민해 볼 질문은 “해외 레이블은 성공했는가”가 아니다. “그 돈으로 정확히 무엇을 샀고, 그 대가는 어떤 모습으로 치르고 있는가”다.
지난 편에서 K-pop이 코어 팬덤이라는 좁은 우물 안에서 수익을 짜내고 있다고 했다. 우물이 좁아지면 선택지는 둘이다.
우물을 넓히거나, 다른 곳에 새 우물을 파거나. 이번 편은 바다 건너에 새 우물을 판 사람들의 이야기다.
국내는 이미 꽉 찼다
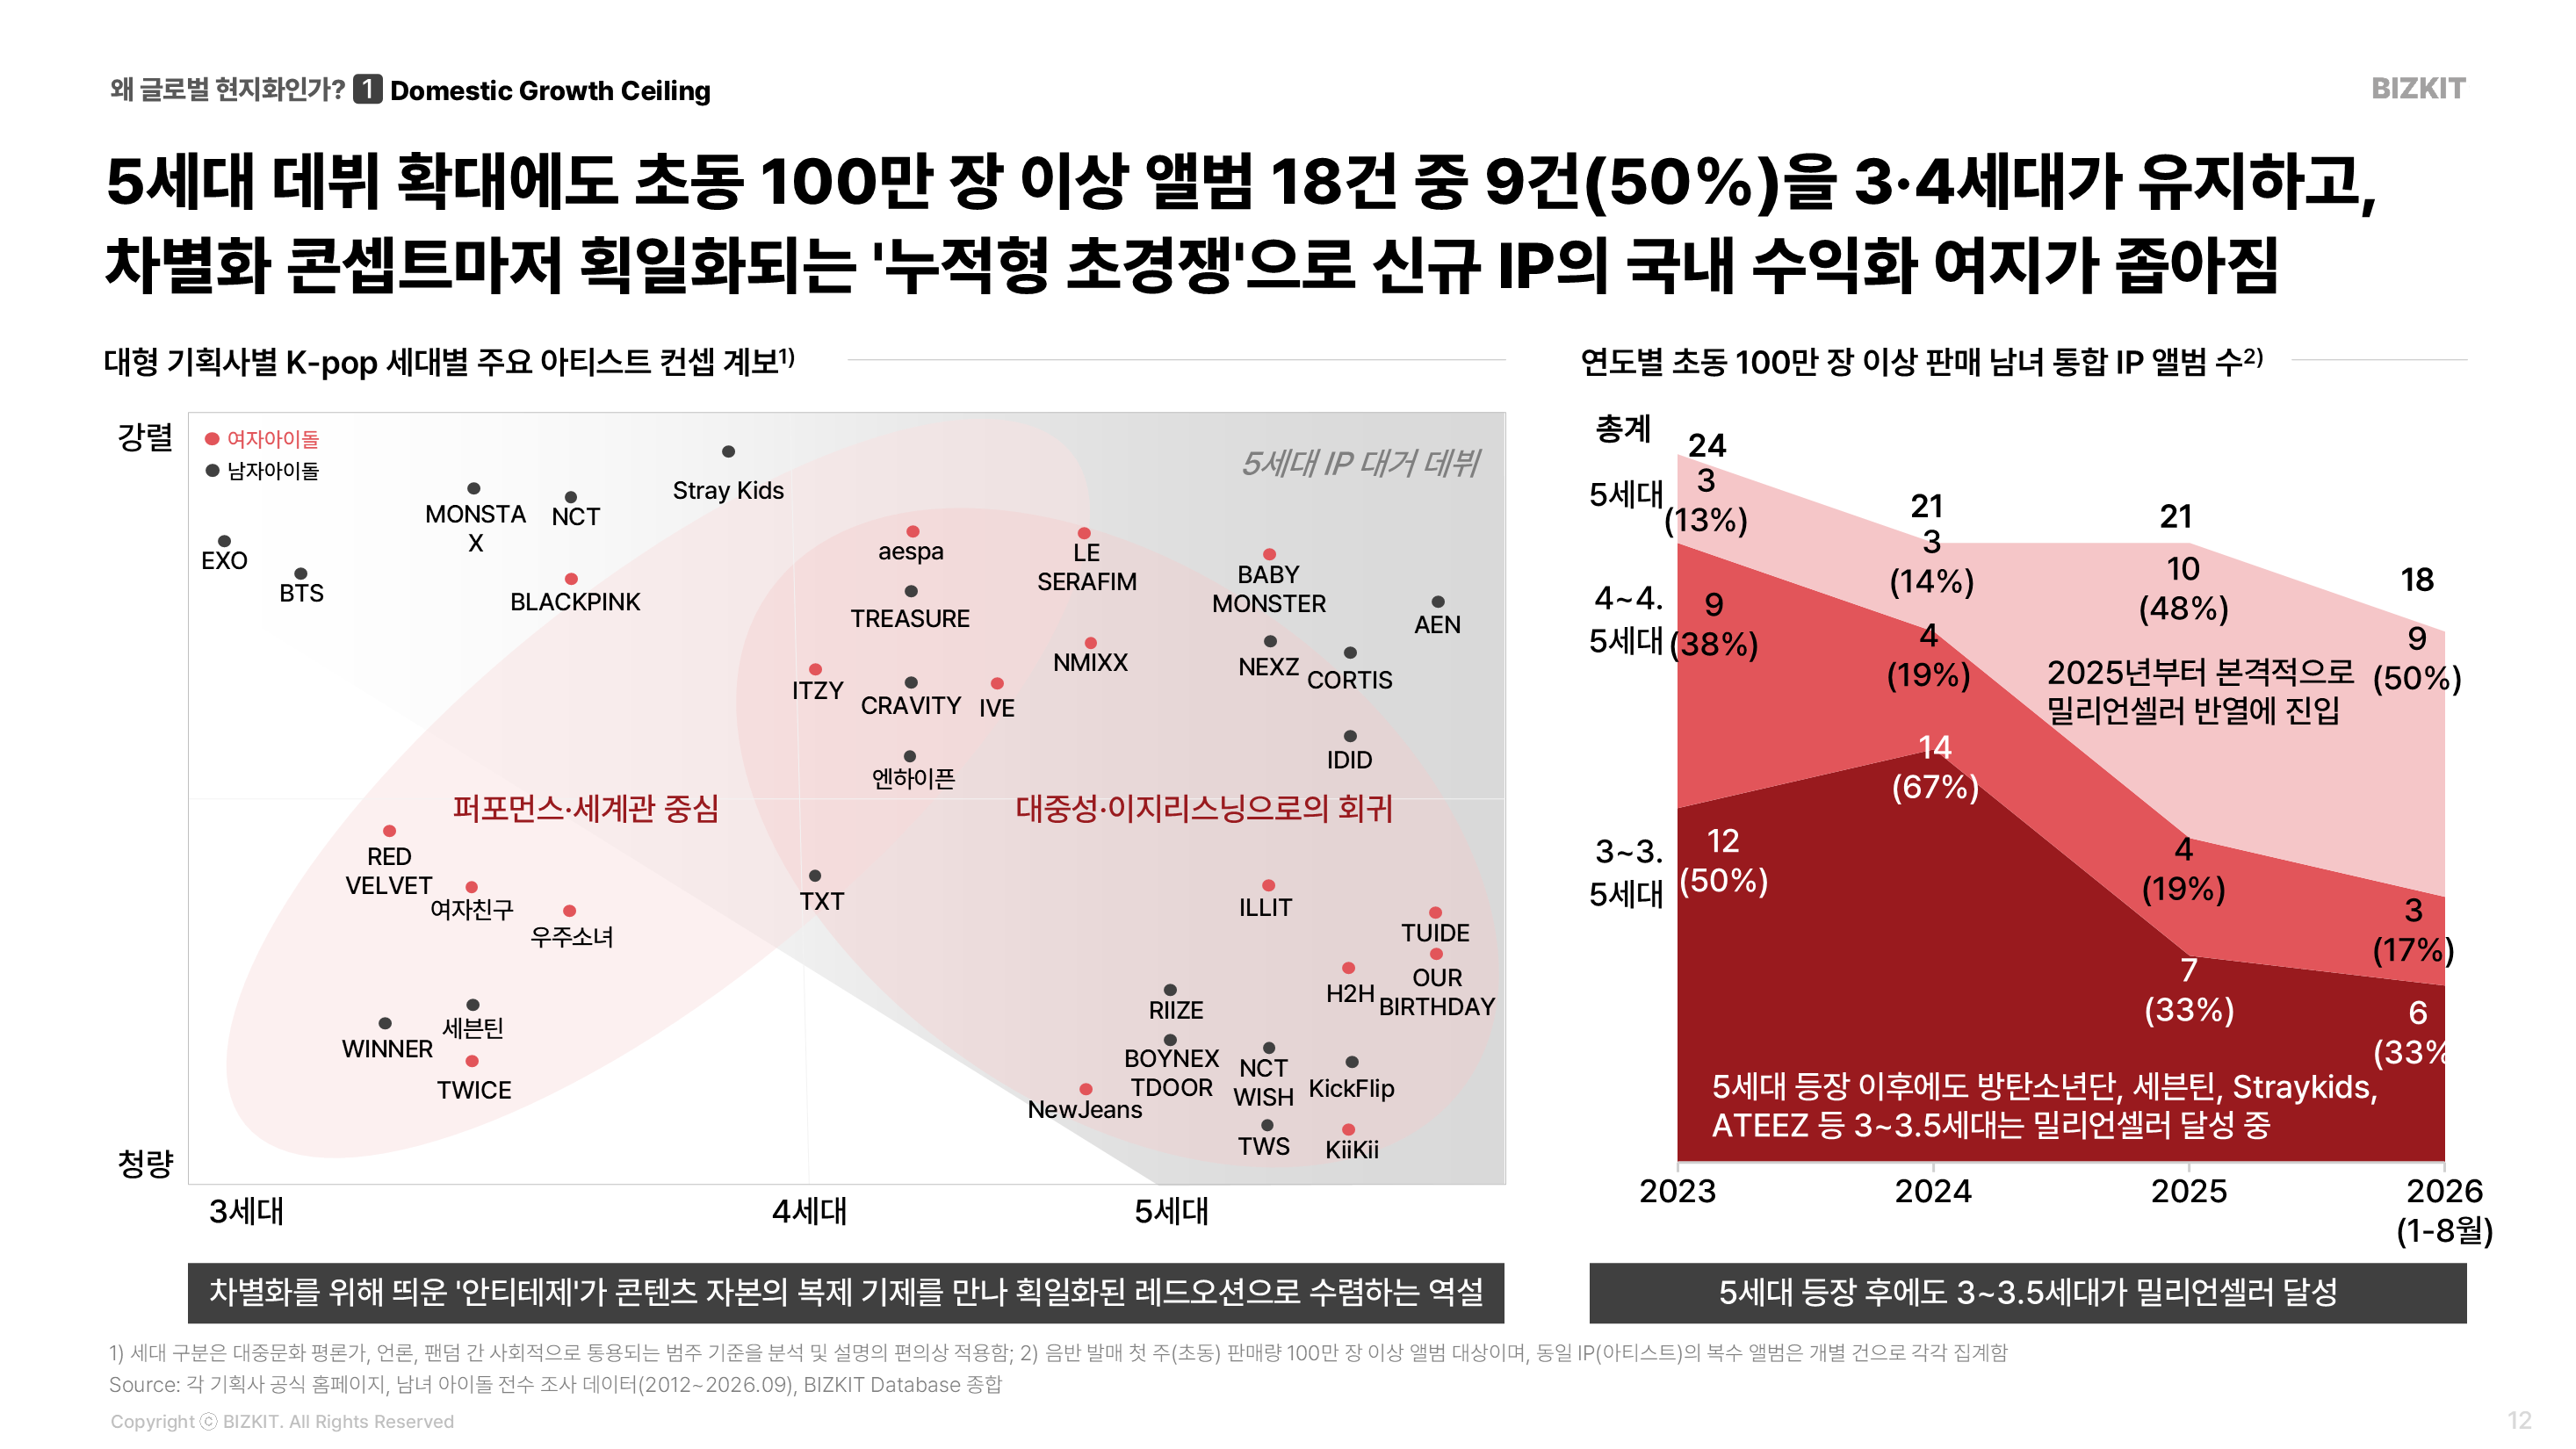
K-pop 시장은 세대교체가 아니라 ‘누적’으로 바뀌었다. 3세대가 물러나지 않은 채 4세대, 5세대가 계속 쌓이고 있기 때문이다.
올해 1~8월 초동 100만 장을 넘긴 앨범은 18건. 그중 절반이 3·4세대 몫이다. 신인은 데뷔하자마자 방탄소년단, 세븐틴, 스트레이 키즈와 같은 링에 오른다.
그렇다고 선배를 붙잡는 일이 싼 것도 아니다. 신인은 7년 계약 동안 투자비를 먼저 쏟아부어야 하고, 잘된 팀은 재계약 때 정산 비율이 음원반 기준 5:5 근처까지 올라간다.
키우자니 자리가 없고, 지키자니 값이 비싸다.
그래서 시선이 바깥으로 향한다. 그리고 5세대에게는 바깥이 처음부터 출발점이다.
3·4세대가 첫 월드투어까지 2년 반 넘게 걸렸다면, 데뷔 직후 해외 활동에 나선 5세대 팀들은 평균 20개월이다. 첫 해외 팬미팅은 26~28개월에서 8.5개월로 줄었다. 올해 밀리언셀러 앨범 타이틀곡 가사 중 영어 비중은 단어 수 합산 기준 약 74%다.
데뷔하자마자 글로벌이면, 서울에서 비행기를 타고 가는 방식에는 한계가 있다. 팬미팅도, 현지 PR도, 법무도 그 땅에서 바로 돌아가야 한다.
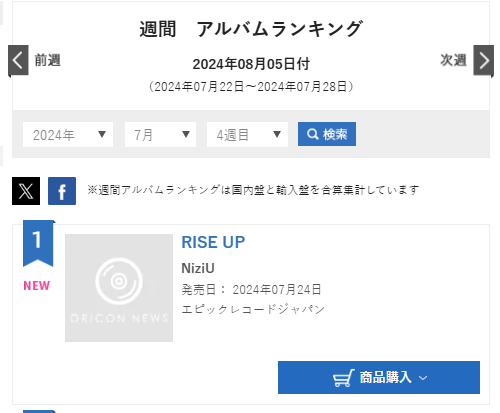
일본에서는 이미 증명된 방식이다. 2020년 12월 2일, JYP와 소니뮤직이 일본 현지 오디션으로 만든 NiziU가 데뷔했다. 데뷔 당일 오리콘 데일리 싱글 차트 1위, 데뷔 주 주간 차트도 1위였다.
현지에서 처음부터 만들면 ‘해외 진출’이라는 단계가 사라진다. 진출하는 게 아니라, 태어난 곳이 거기인 것이다.
수출만 하면, 더 팔수록 덜 남는다
해외로 나가는 가장 쉬운 방법은 서울에서 만든 IP를 해외에서 파는 것이다. 월드투어를 돌고, 현지 유통사와 프로모터를 쓴다. 투자는 적고, 매출은 바로 본사에 잡힌다.
좋은 장사다. 적어도 숫자를 보기 전까지는.
하이브 별도 기준으로 해외 매출 비중은 2024년 44%에서 2026년 상반기 65%까지 올랐다. 같은 기간 영업이익률은 5.6%에서 -3.6%로 내려갔다. 범인은 외주가공비다. 매출 대비 16.6%에서 32.8%로 두 배 가까이 불어났다.
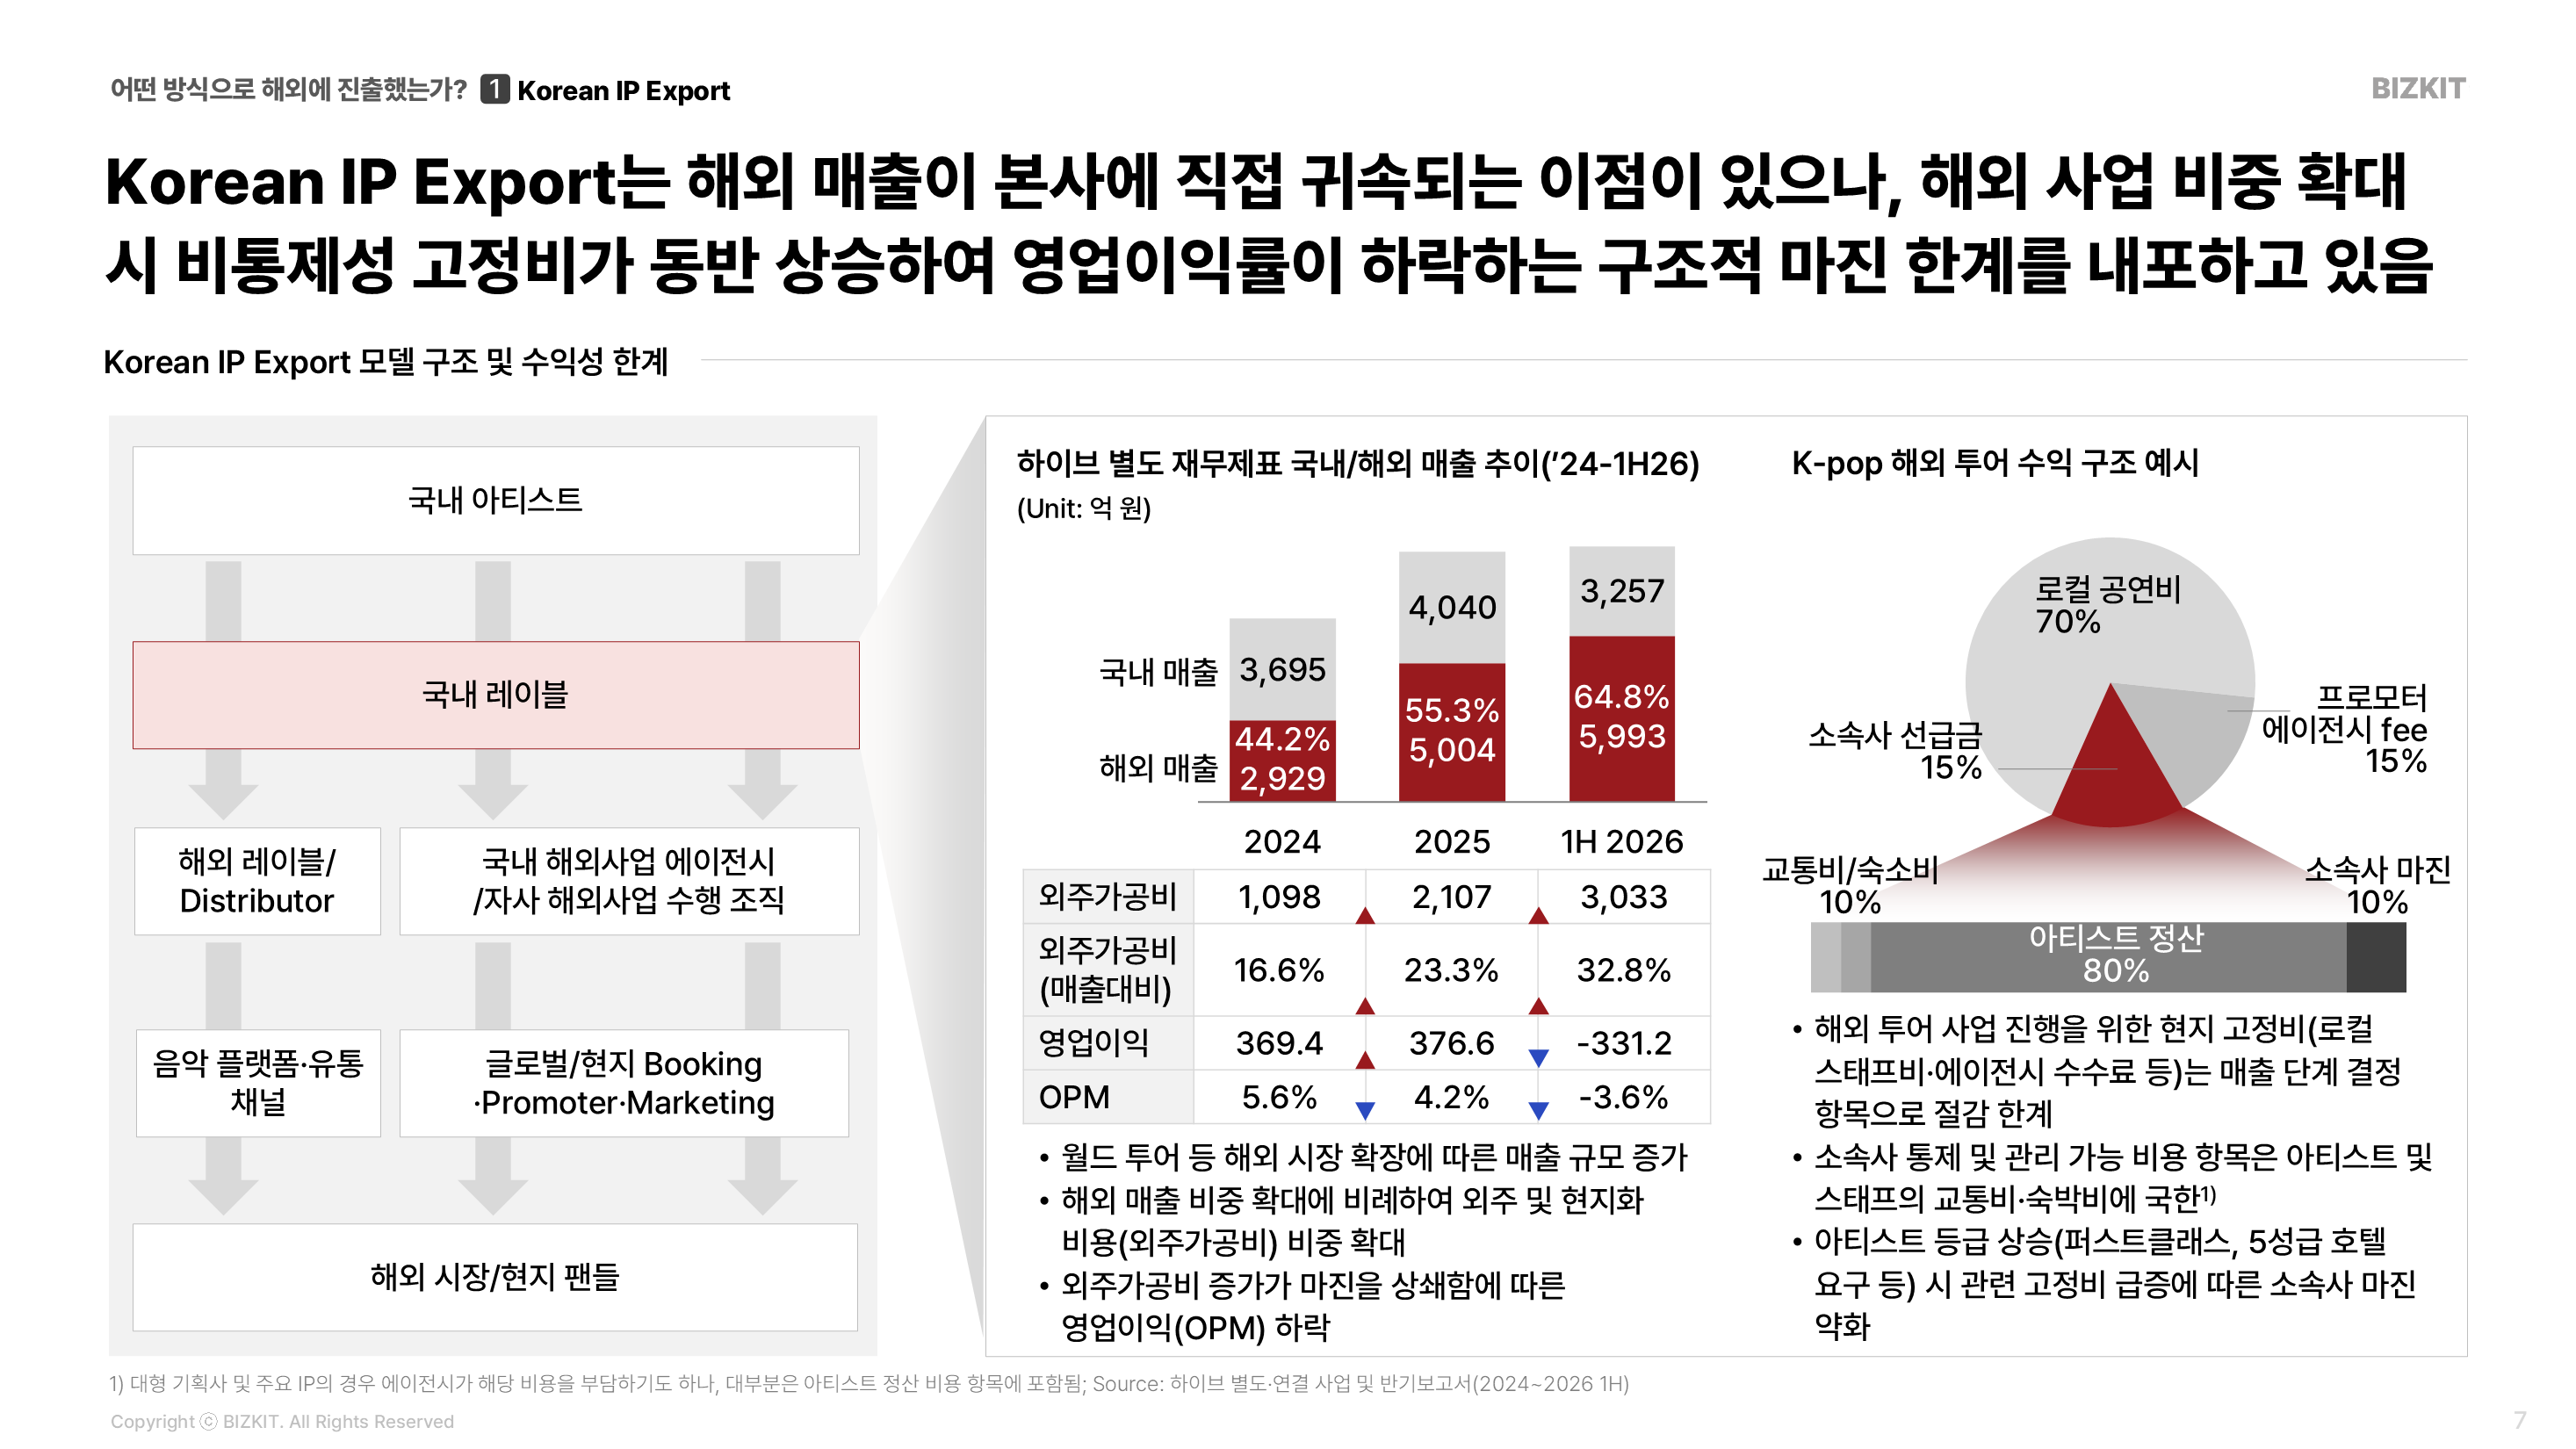
해외에서 더 많이 팔수록, 더 적게 남는 구조다.
이유는 해외 투어의 돈 흐름에 있다. 예시로 보면 해외 공연 매출 100원 중 70원은 현지 공연비로 나가고, 15원은 프로모터와 에이전시가 가져간다. 소속사 손에 들어오는 선급금은 15원이다. 거기서 아티스트 정산과 교통·숙박비를 빼면 소속사 마진은 선급금의 10%, 공연 매출 100원 중 약 1.5원이다.
더 아픈 건 줄일 수 있는 비용이 거의 없다는 점이다. 현지 스태프비와 수수료는 공연이 정해지는 순간 같이 정해진다. 소속사가 손댈 수 있는 건 교통비와 숙박비 정도인데, 아티스트 등급이 올라가면 퍼스트클래스와 5성급 호텔이 따라온다.
잘될수록 마진이 얇아진다. 그렇다면 질문이 달라진다.
해외에서 ‘파는’ IP가 아니라, 해외에서 ‘만드는’ IP라면 어떨까.
해외 진출은 사다리다, 네 칸짜리
K-pop의 해외 진출은 한 번에 일어난 일이 아니다. 단계가 있었다.
| 단계 | 한 줄 요약 | 대표 사례 |
|---|---|---|
| 1. Korean IP Export | 서울에서 만든 IP를 해외에서 판다 | BTS, 블랙핑크, 트와이스 |
| 2. Local IP Co-Development | 현지 파트너와 현지 IP를 같이 만든다 | KATSEYE, VCHA |
| 3. Local Capability | 현지 레이블과 조직을 통째로 산다 | 하이브의 이타카 |
| 4. Global Label Network | 나라마다 레이블을 두고, 본사는 자본·데이터·유통을 공유한다 | 대형 기획사의 지향점 |
아래로 내려갈수록 현지에 가까워지고, 그만큼 돈이 먼저 나간다.
여기서 소니를 잠깐 보자. 지난 7월 편에서 소니가 1989년 컬럼비아 픽처스를 산 이야기를 했다. 방송 면허가 없는 순수 제작사였기에 외국 자본이 들어갈 수 있었던 거래다. 소니는 거기서 멈추지 않았다.
하이브가 이타카를 사던 2021년, 소니는 미국 힙합 레이블 Alamo Records의 과반 지분과 브라질 대형 레이블 Som Livre를 샀다. 이듬해에는 인디 유통사 AWAL까지 가져갔다.
그런데 소니는 현지에 아무것도 이식하지 않았다. 브라질에서는 브라질 음악을, 미국에서는 힙합을 샀다. 이미 팔리는 IP와 카탈로그, 현지 A&R 조직을 그대로 내 것으로 만든 것이다.
‘현지의 것을 사는 M&A’와 ‘내 시스템을 심으려는 M&A’는 결과가 다르다. 뒤에 나올 하이브와 JYP의 이야기가 그 차이를 보여준다.
하이브는 레이블이 아니라 ‘시간’을 샀다
2021년 4월, 하이브는 이타카 홀딩스를 약 1조 원(10.5억 달러)에 인수했다. 이후 QC Media 인수와 운영자금 출자가 이어지면서, 2026년 상반기 기준 미국 법인에 들어간 누적 취득원가는 1.8조 원이 됐다. 같은 시점 미국 법인의 순자산은 1.4조 원이다. (다만 취득원가는 본사 별도, 순자산은 미국 법인 연결 기준이라 단순 비교는 아니다.)
왜 굳이 통째로 샀을까. 이유는 두 갈래다.
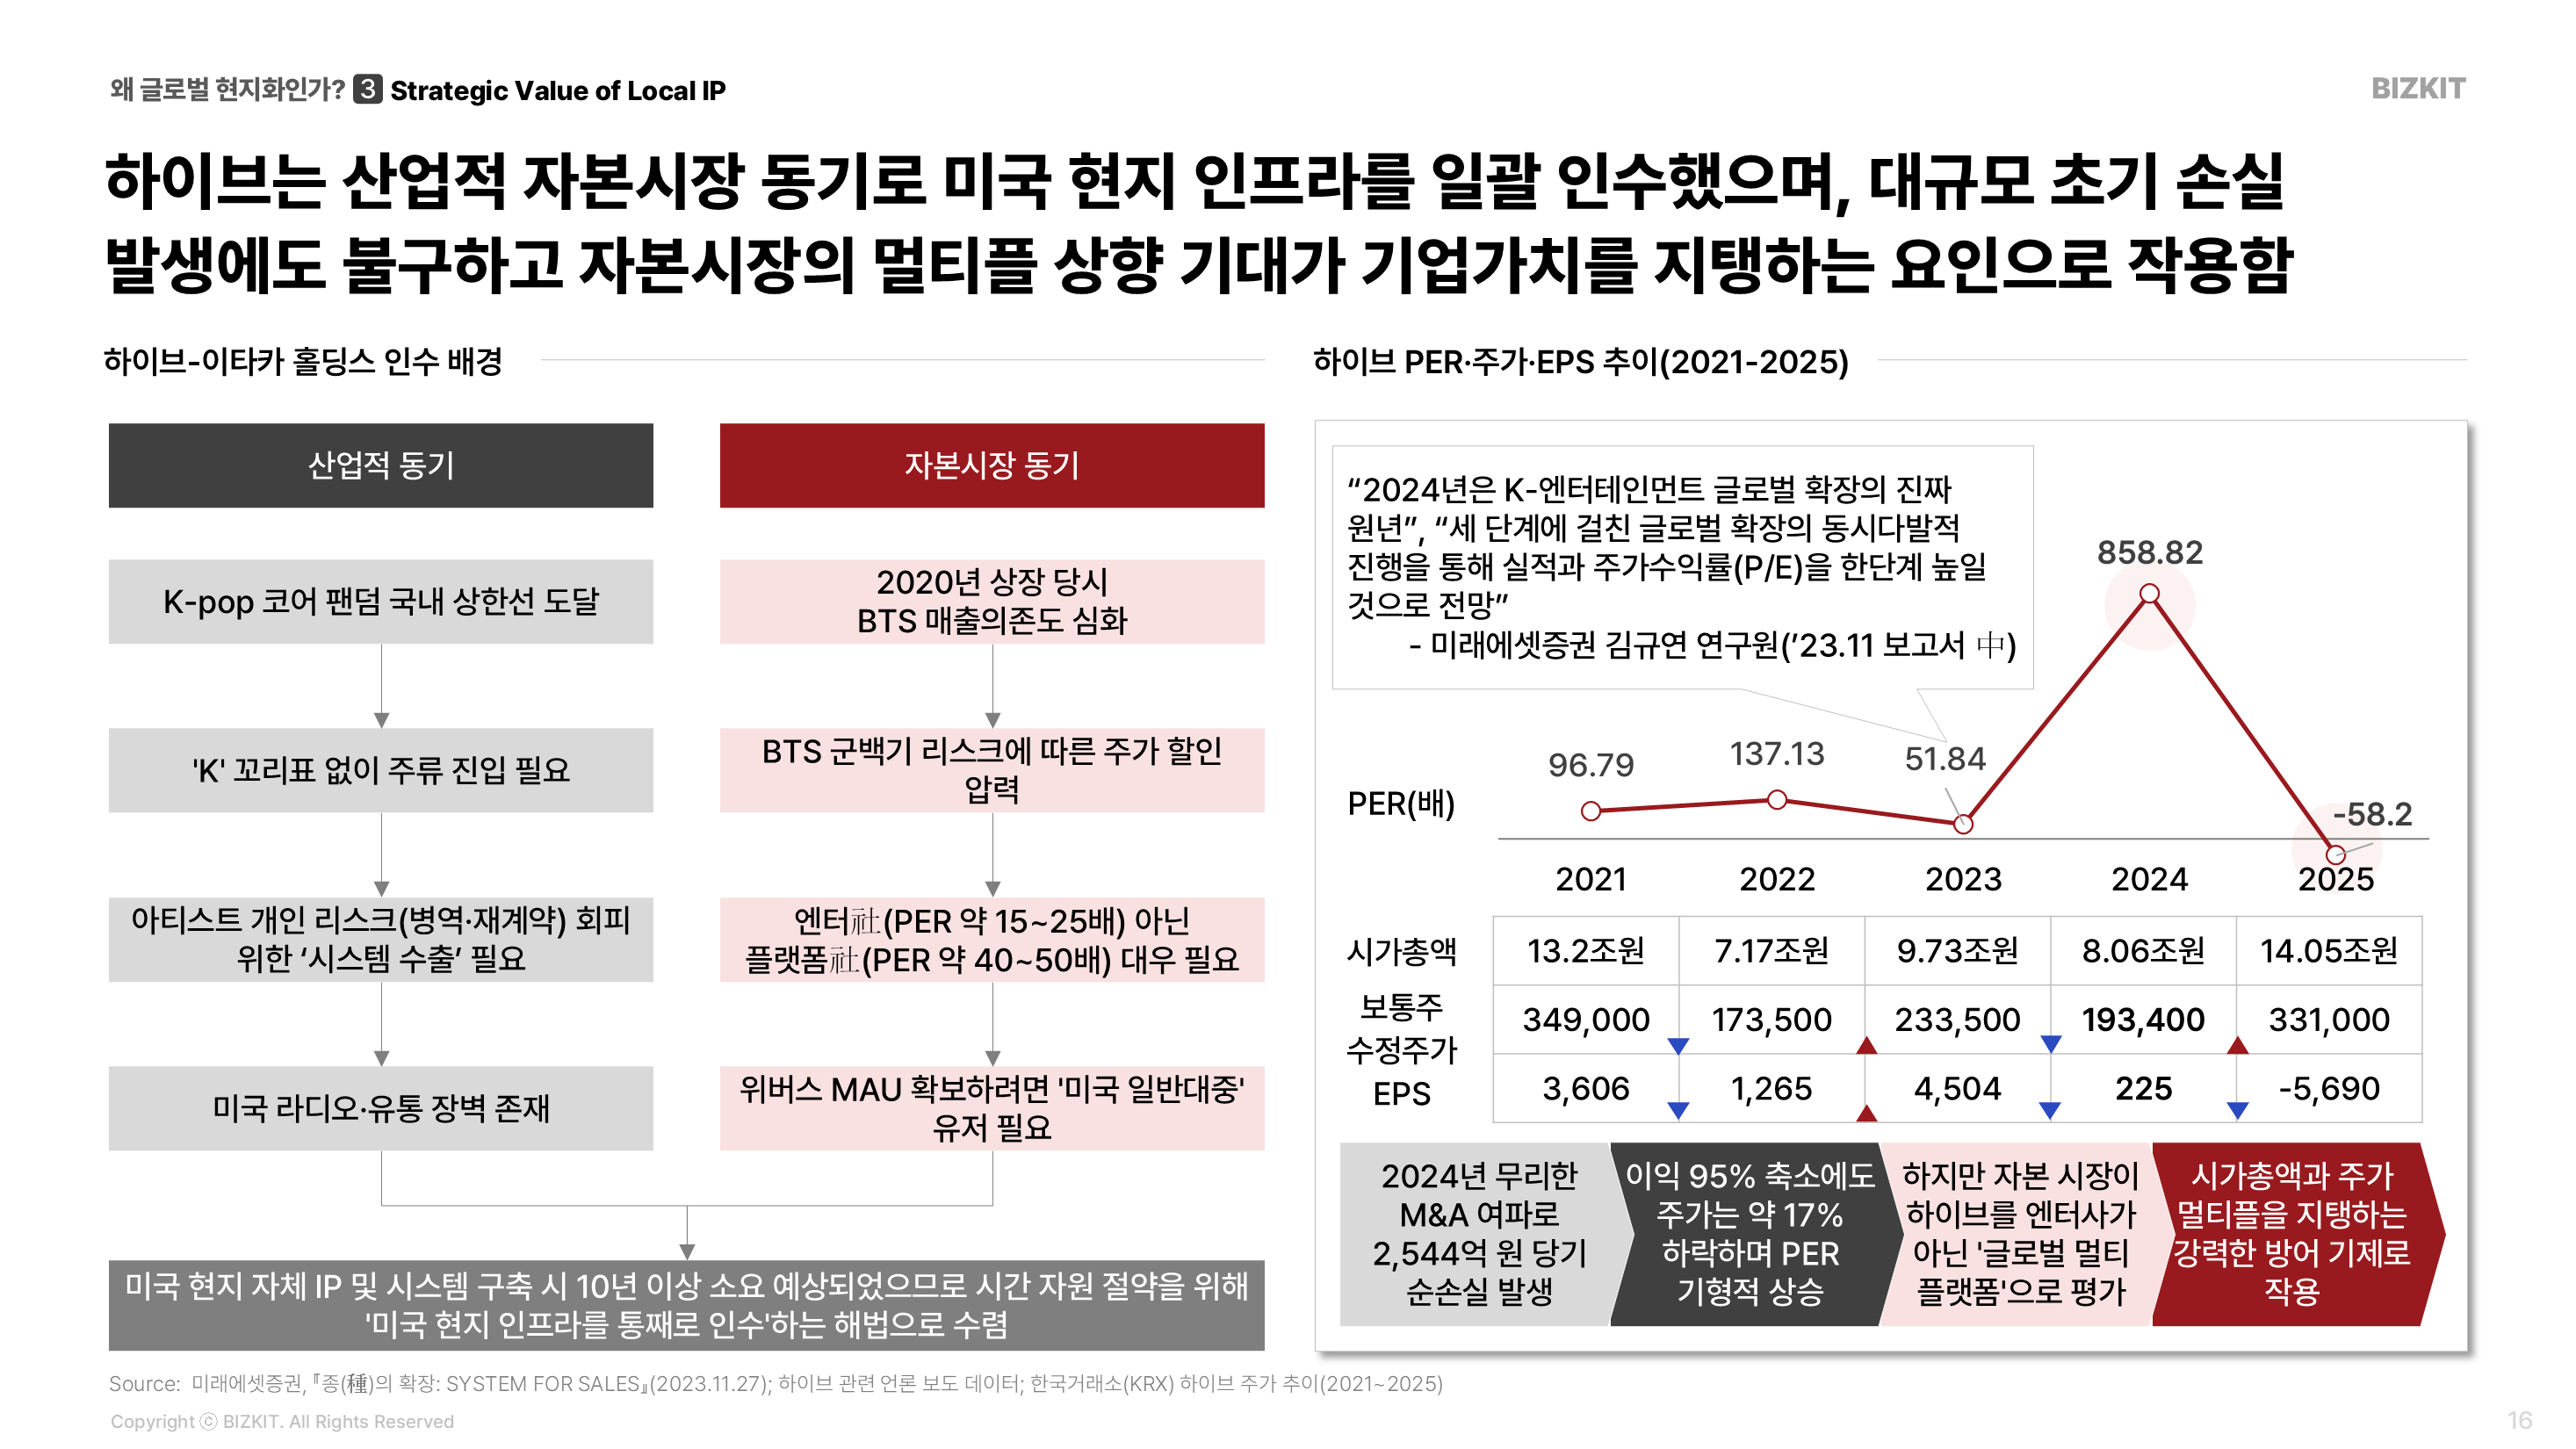
산업적 이유. 미국에는 라디오와 유통의 벽이 있다. 맨바닥에서 IP와 시스템을 만들면 10년이 넘게 걸릴 거라 봤다. 그래서 시간을 사기로 했다.
자본시장의 이유. 하이브는 상장 당시 BTS 의존도가 80% 수준이었다. 군백기가 오면 주가는 할인된다. 게다가 엔터사(PER 15~25배)가 아니라 플랫폼사(PER 40~50배)로 평가받아야 위버스 같은 사업이 설명됐고, 그러려면 ‘미국 일반 대중’이 필요했다.
하이브가 산 건 레이블만이 아니었다. 시장이 매겨줄 멀티플까지 함께 산 것이다.
효과는 숫자에 남아 있다. 2024년 하이브는 이익이 95% 줄었는데도 주가는 17% 빠지는 데 그쳤다. 2025년에는 EPS가 -5,690원으로 적자 전환했는데, 연말 주가는 오히려 331,000원이었다.
시장이 하이브를 엔터사가 아니라 ‘글로벌 멀티 플랫폼’으로 보고 있다는 뜻이다. (물론 이 주가에는 2026년 BTS 정규 5집 같은 컴백 기대감도 섞여 있다. 어디까지가 미국 사업에 대한 평가인지는 분리하기 어렵다.)
다만 회계는 다르게 읽는다. 2025년 미국 법인의 순손실은 3,231억 원이었다. 이타카(211억 원)와 QC Media(277억 원)에서는 영업권 손상도 났다.
이 회사들에 걸어둔 성장 가정은 매출 기준 연 26~28%. 국내 레이블 평균(19.7%)보다 높게 잡은 만큼 ‘앞으로 이만큼 클 것’이라는 전제로 치른 가격이, 실적이 못 따라오자 장부에서 깎여 나가고 있다.
KATSEYE는 성공했다. 그런데 무엇의 성공인가
성과부터 보자.
하이브는 2021년 Geffen Records와 손잡고 합작사(HYBE UMG)를 세웠다. 전 세계에서 12만 명이 지원한 오디션을 거쳐 6명이 뽑히기까지 약 2년이 걸렸다. 2024년 8월 데뷔한 KATSEYE는 3년 차인 올해 북미·유럽 아레나 투어를 티켓 오픈 48시간 만에 매진시켰고, 8월에는 빌보드 200 1위에 올랐다.
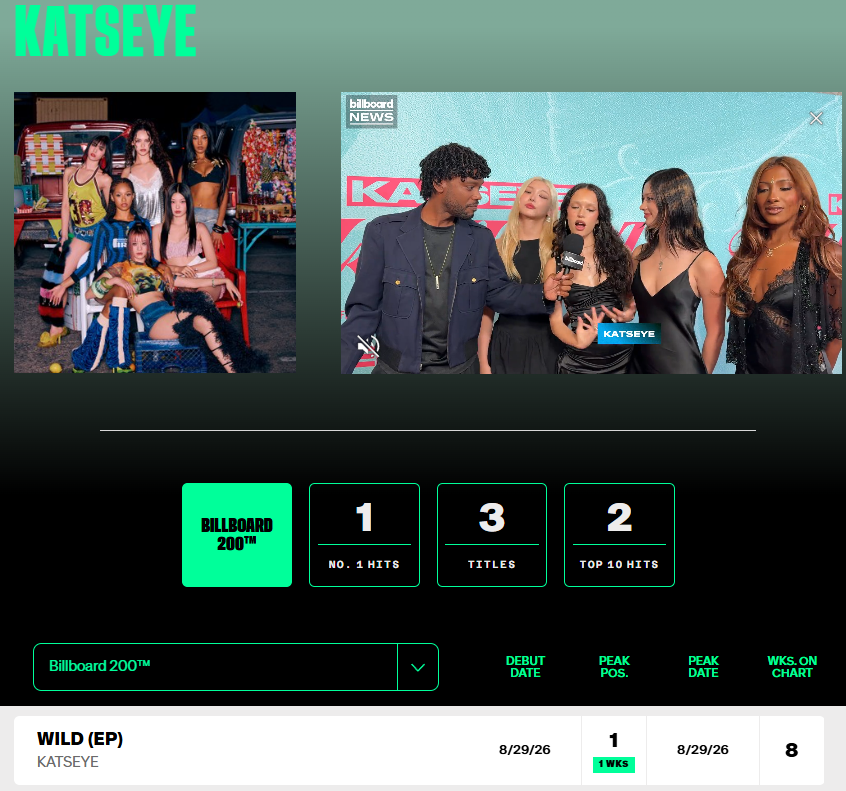
이 1위를 조금만 들여다보자. 첫 주 17만 유닛 중 14만 5,000이 순수 앨범 판매였다. 그리고 그 앨범은 CD와 바이닐 30종 이상으로 나왔다.
지난 편에서 테일러 스위프트가 신보를 27종의 실물 앨범으로 냈다는 이야기를 했다. KATSEYE는 그걸 30종 넘게 냈다.
현지에서 만든 팀이 미국 메인스트림 1위를 했지만, 1위를 만든 수익 구조는 K-pop식 앨범 비즈니스였다. 현지화한 건 팀이고, 이식된 건 방법론이다.
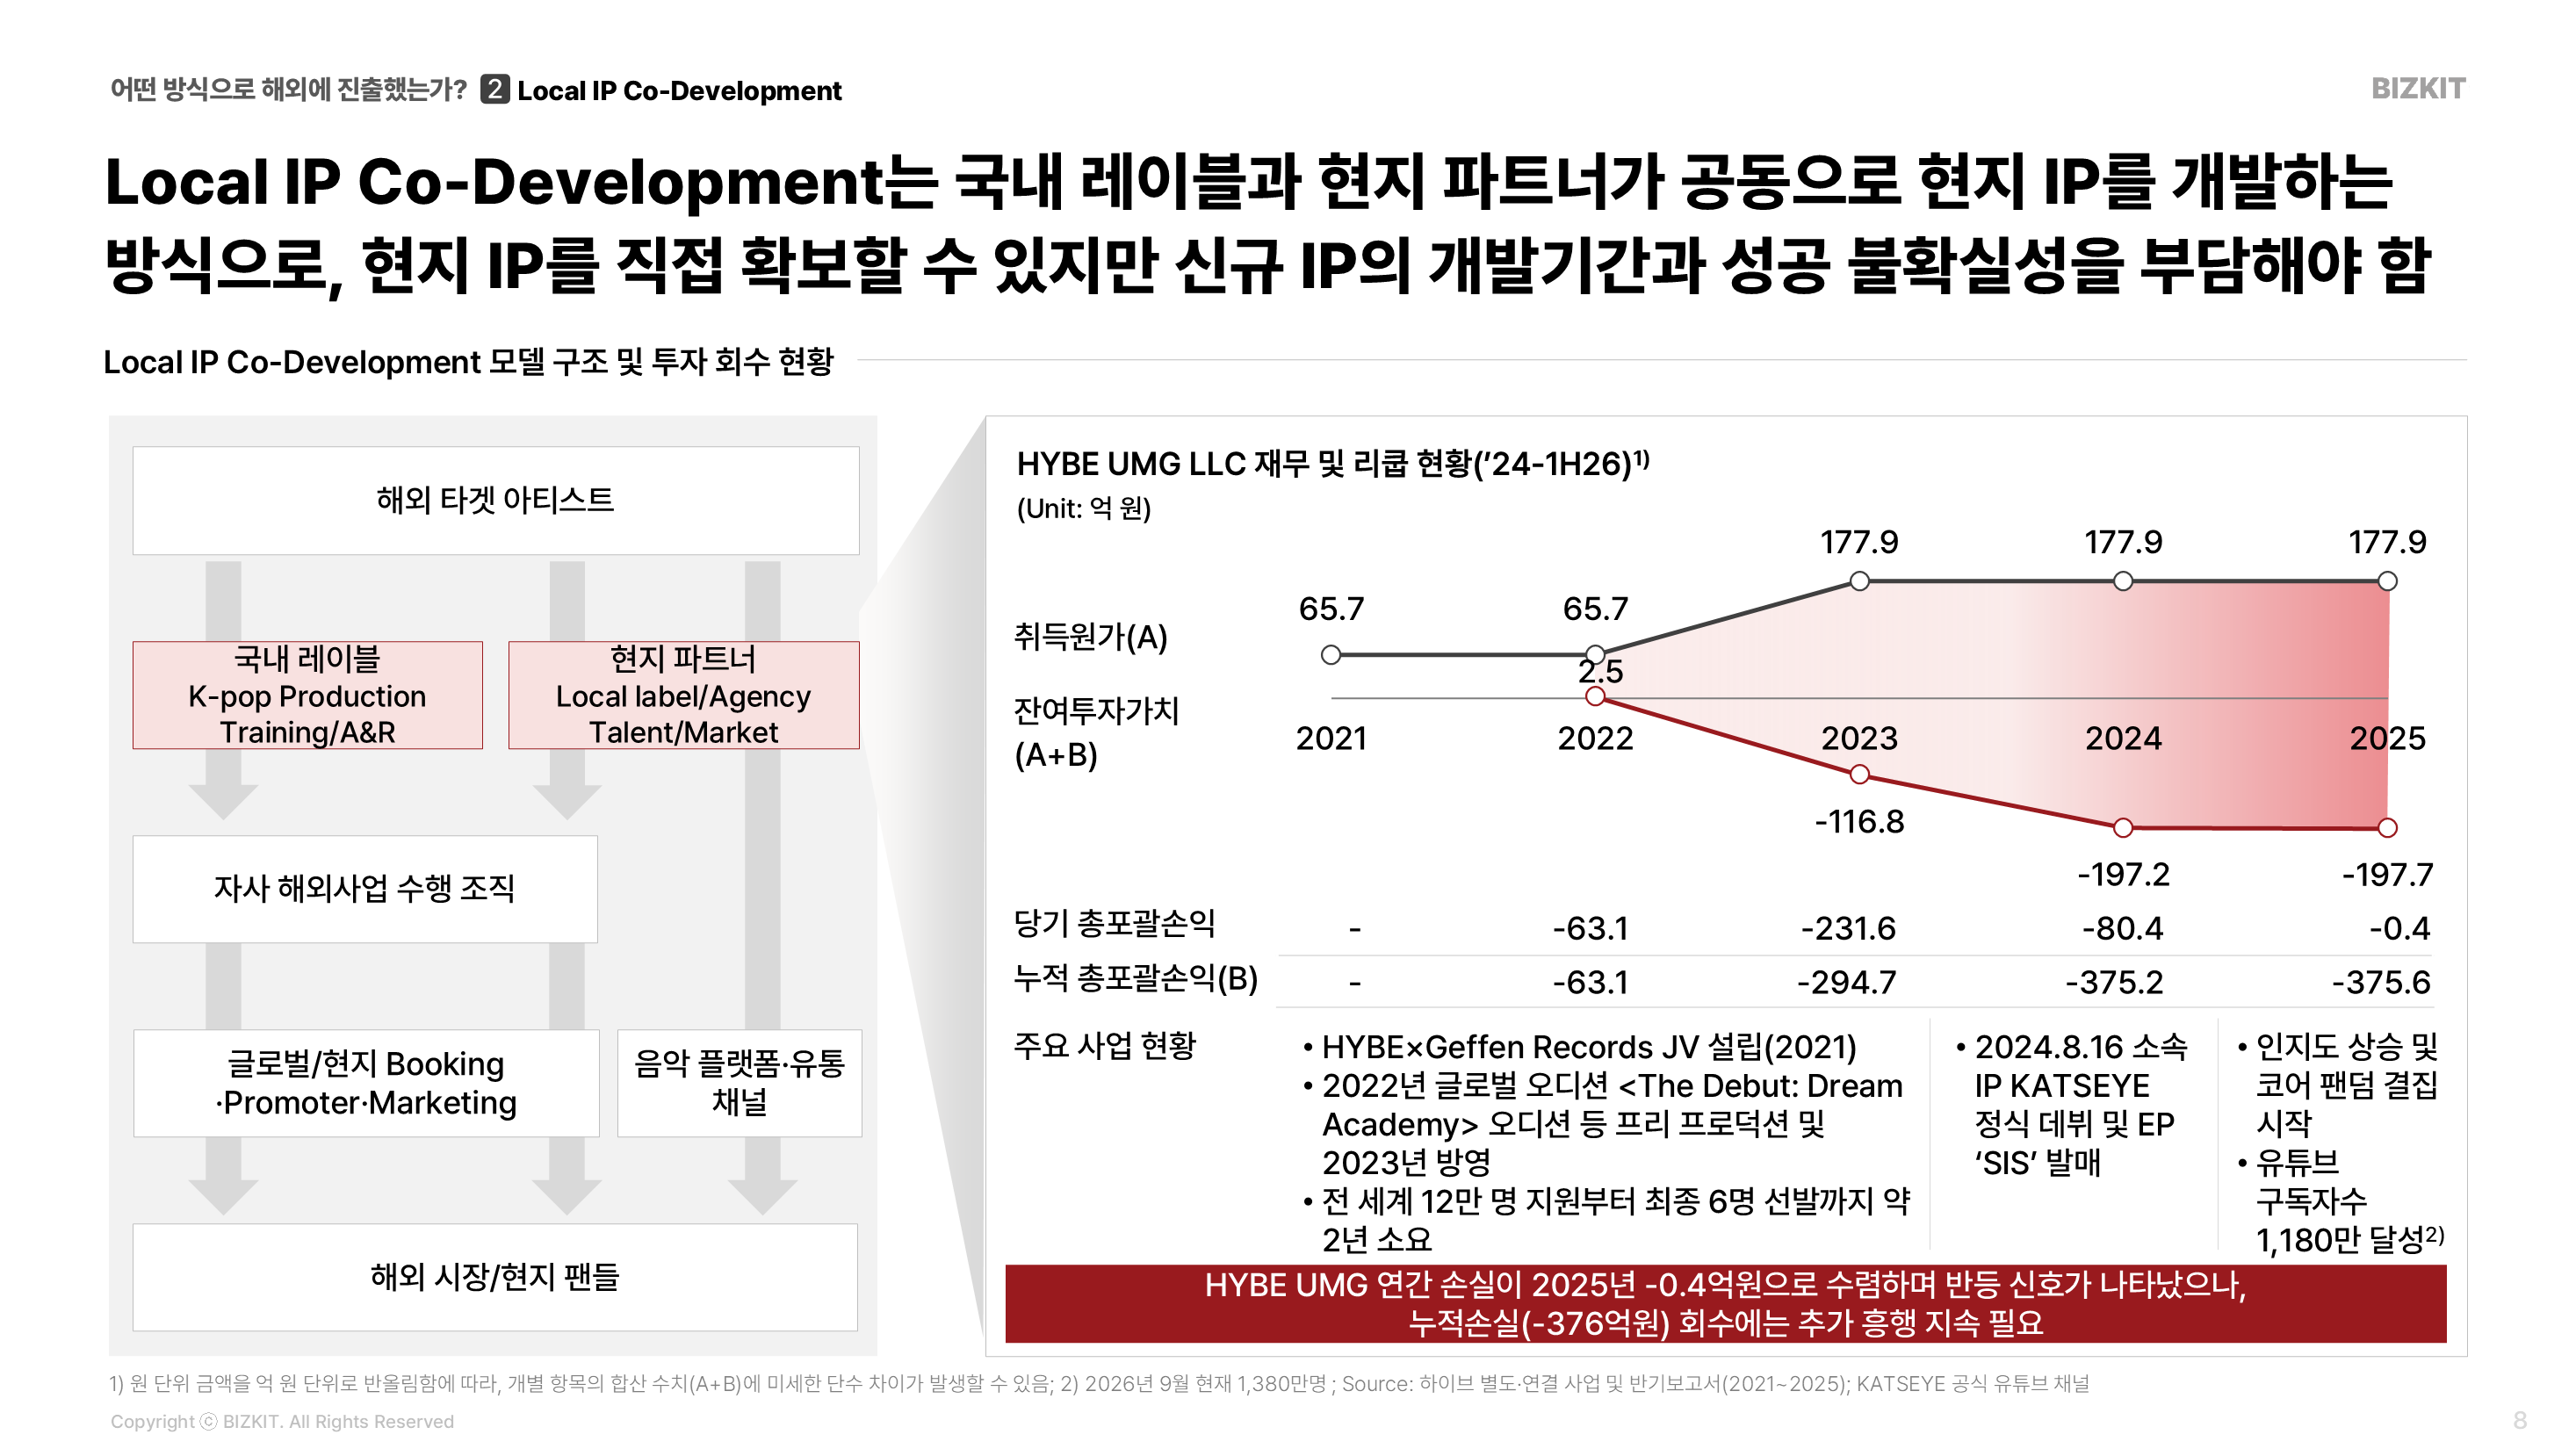
합작사 장부는 바닥을 찍고 올라오는 중이다. 연간 손실이 -231.6억 원에서 -80.4억 원, 그리고 -0.4억 원으로 줄었다. 반등 신호는 켜졌지만, 쌓인 손실 376억 원은 아직 그대로다.
그리고 반전이 하나 있다.
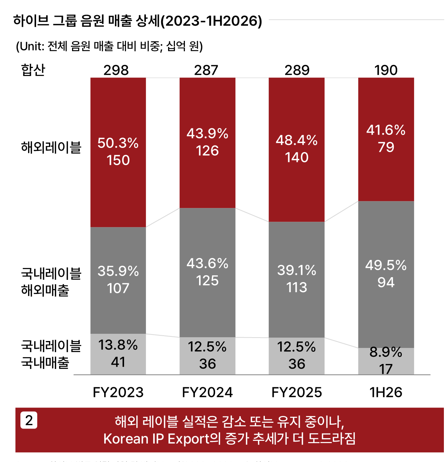
하이브 음원 매출을 보면, 2023년에는 해외 레이블(1,500억 원)이 서울 레이블의 해외 매출(1,070억 원)보다 컸다. 올해 상반기에는 순서가 뒤집혔다(790억 원 대 940억 원). 음원 매출에서 서울 레이블이 차지하는 몫도 2023년 약 50%에서 올해 상반기 58%로 올랐다. 컴백 같은 일회성 효과가 섞였을 수 있는 반기 수치지만, 방향은 분명하다.
바다 건너에 조 단위 인프라를 심었는데, 해외 음원 매출을 키운 건 여전히 서울이 만든 IP다. 현지화가 한국 IP 의존을 줄여주는 보험이 되려면 아직 갈 길이 멀다.
사람 리스크도 있었다. 이타카 산하 SB Projects의 핵심 수익원이던 저스틴 비버, 아리아나 그란데, 데미 로바토가 2023~2024년 사이 줄줄이 떠났다. 이타카를 이끌던 스쿠터 브라운은 2025년 7월 하이브 아메리카 CEO에서 물러났고, 지금은 아이작 리가 미주를 총괄한다.
법인은 살 수 있어도 사람은 살 수 없다. 사람은 계약서 바깥으로 걸어 나간다.
JYP는 시스템을 ‘그대로’ 들고 갔다
JYP America의 이야기는 결이 다르다. JYP는 K-pop 훈련 시스템을 미국에 그대로 이식하는 쪽을 택했다.
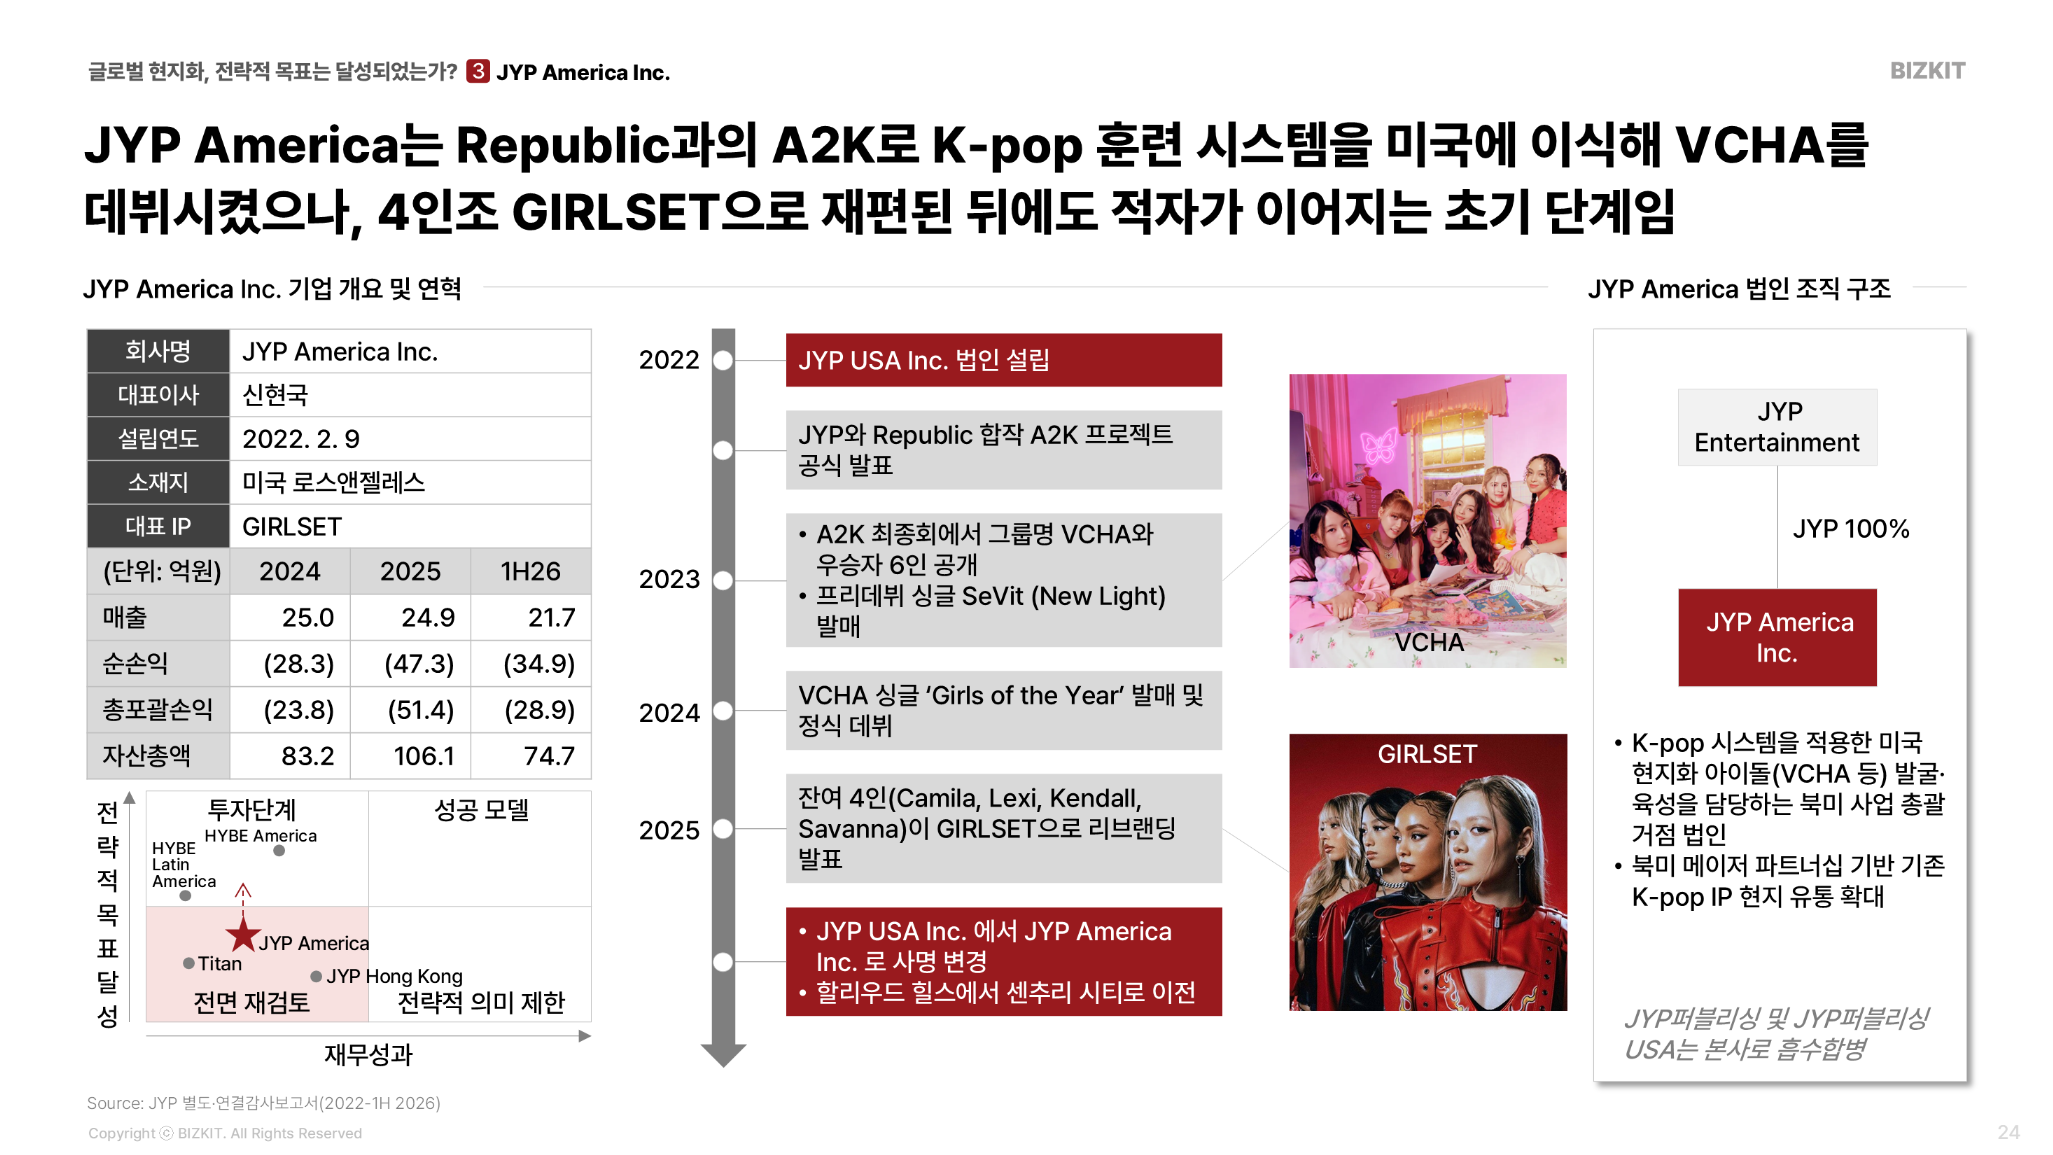
2022년 미국 법인을 세우고, Republic과 오디션 프로젝트 A2K를 열어 6인조 VCHA를 데뷔시켰다. 그리고 핵심 멤버 2명이 팀을 떠났다. 팀은 4인조 GIRLSET으로 다시 출발했다.
캘리포니아의 미성년자 노동 규제와 충돌했다는 문제 제기와 소송이 이어졌다. 서구권 PR을 총괄할 컨트롤 타워가 없어서, 이슈가 글로벌로 번지는 걸 막지도 못했다.
매출은 연 25억 원 안팎에서 제자리인데, 순손실은 2024년 28억 원에서 2025년 47억 원으로 커졌다.
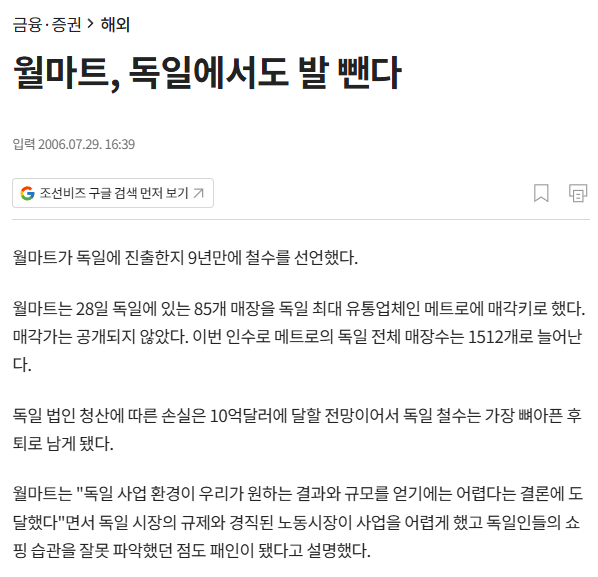
이쯤에서 1997년 월마트가 떠오른다. 월마트는 독일 체인을 사들이고 미국식 운영을 그대로 얹었다. 사내 윤리강령의 직장 내 연애 금지와 익명 제보 핫라인은 독일 노동법과 충돌해 법원에서 제동이 걸렸다. 월마트는 독일 시장의 규제와 경직된 노동시장, 독일인의 쇼핑 습관을 잘못 읽었다고 설명하며 2006년 독일에서 철수했다.
시스템은 이식되지 않는다. 현지의 법과 관습 위에서 다시 짜인다.
JYP America는 R&B로 방향을 틀며 반등을 찾고 있다. 올해 ‘Tweak’이 빌보드 Digital Song Sales 22위에 올랐다. 다만 메가 히트보다는 결속력 높은 코어 팬덤 중심의 IP로 재편되는 모습이다.
JYP는 중국에서도 같은 질문을 만났다. 외국인 투자 제한으로 지분을 100% 가질 수 없어, 홍콩 법인을 통해 현지 파트너와 합작사를 만들었다. 텐센트 등과 함께하는 합작사에서 JYP의 지분율은 약 32%다. 의사결정권은 제한적이고, 오디션 프로그램 금지와 팬덤 과금 차단, 음악방송 부재로 K-pop식 수익 모델을 돌리기도 어렵다. BOY STORY 같은 현지 IP 매출은 연결매출의 1.4~1.5% 수준이다.
타이탄 콘텐츠는 처음부터 미국 회사로 태어났다
하이브처럼 조 단위를 쓸 수 없는 스타트업은 다른 길을 택했다. 타이탄 콘텐츠다.
신생 기획사의 정석은 정해져 있다. 한국에서 먼저 데뷔하고, 대기업 팀들과 같은 링에서 싸우다가, 잘되면 해외로 나간다. 타이탄은 이 순서를 뒤집었다. 2023년 4월 LA, 6월 서울에 법인을 세웠지만 출발점은 미국이다. 시드는 RW3 벤처스와 랩터 그룹이 이끌었고, 2025년에는 시리즈 A를 더 받았다. 유통은 UMG 산하 임페리얼과 손잡았다. 서울 스튜디오는 캐스팅과 트레이닝을 맡는다. 한국의 육성 시스템 위에 미국의 자본과 유통망을 얹은 구조다.
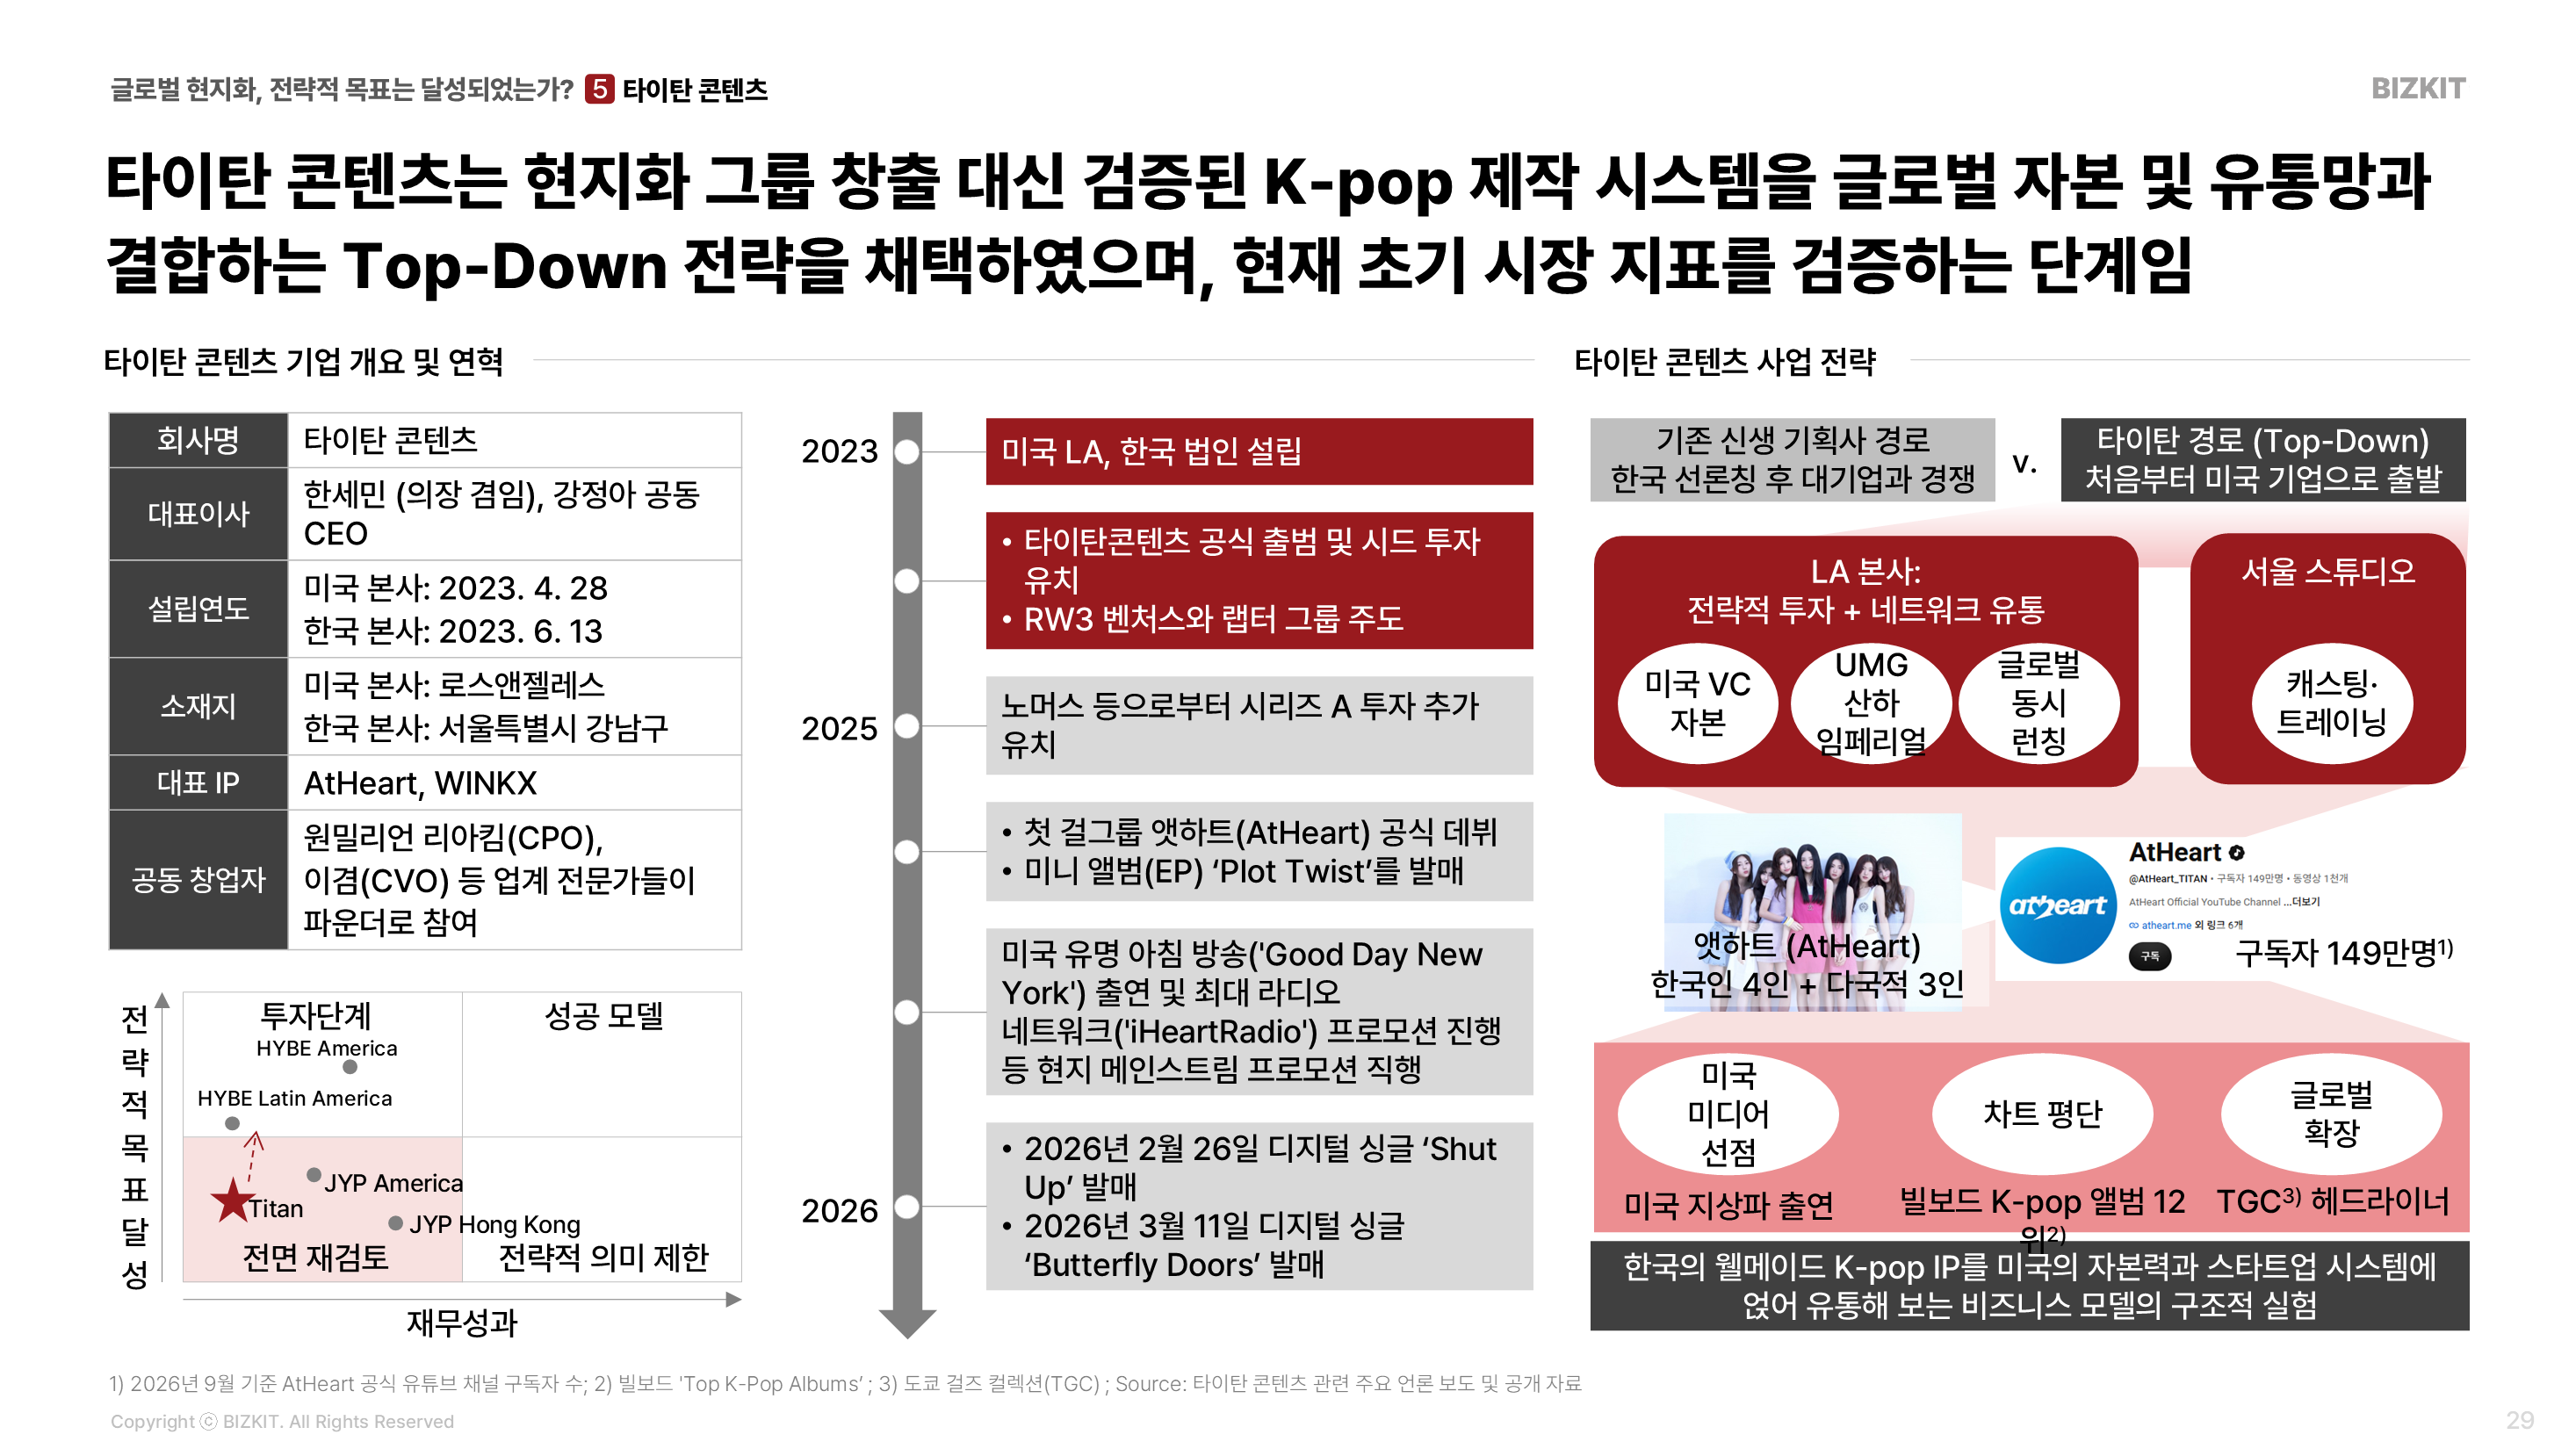
JYP와는 정반대다. JYP는 한국 시스템을 미국에 들고 갔다가 현지 노동법과 PR에서 부딪혔다. 타이탄은 미국 법인 위에 한국 시스템을 얹었다. 같은 K-pop 방법론이어도 '누구의 땅에서 돌리느냐'가 다르다.
첫 걸그룹 AtHeart(한국인 4명, 다국적 3명)는 2025년 미니앨범 ‘Plot Twist’로 데뷔했다. 한국 팬덤을 쌓는 단계를 건너뛰고, 데뷔 직후 미국 아침 방송과 최대 라디오 네트워크 iHeartRadio를 탔다. 2026년 9월 기준 유튜브 구독자는 149만 명이고, 빌보드 Top K-Pop Albums 12위에 올랐으며, 도쿄 걸즈 컬렉션 헤드라이너도 맡았다. 같은 시점 KATSEYE는 1,380만 명, GIRLSET은 110만 명이다.
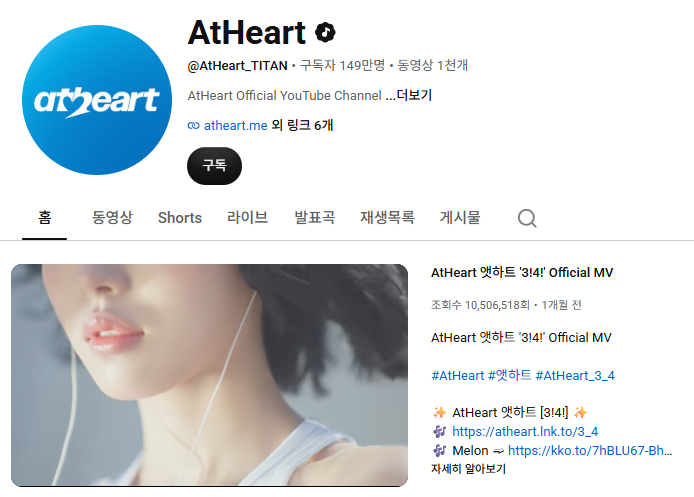
다만 구독자는 팬덤의 입구일 뿐 수익이 아니다. 벤처 자금으로 얼마나 버틸 수 있는지, 음원·공연·MD 사슬이 돌아가는지는 아직 확인되지 않았다. 팀이 AtHeart와 WINKX 둘뿐이라 멤버 한 명의 이탈이 곧 사업의 위기가 될 수 있다.
AtHeart는 데뷔 이후 지표를 쌓아가는 단계다. 한국 팬덤을 건너뛴 이 경로가 통하는지는 앞으로의 숫자가 말해줄 것이다.
해외 레이블은 투자가 아니라 ‘버티기’다
하이브와 JYP의 사례를 나란히 놓고 보면 다섯 가지 요인이 눈에 들어온다. 갈린 건 ‘얼마를 넣었나’가 아니었다.
그렇다면 무엇이 달랐고, 무엇이 아직 모자란가.
첫째, 돈이 아니라 시간의 게임이다
현지 IP가 자라려면 시간이 필요하다. 하이브는 2021년 합작사를 세운 뒤 첫 현지 IP KATSEYE를 데뷔시키기까지 3년 4개월이 걸렸다.
그 시간을 적자로 버틸 수 있느냐가 첫 관문이다. 이 기간을 버틸 수 있느냐에 따라 사업의 결이 달라진다.
하이브에게는 연료가 하나 더 있었다. 적자를 ‘성장 투자’로 읽어주는 시장의 멀티플이다. 이건 모든 회사가 가질 수 있는 게 아니다.
둘째, 들어가는 구조에 통제권이 있어야 한다
중국처럼 외국 회사가 지분을 100% 가질 수 없는 곳에서는, 계약으로 통제권을 따로 설계해야 한다. 통제 없는 이식도, 통제 없는 의존도 실패한다.
셋째, 현지를 읽는 사람이 있어야 한다
JYP는 시스템은 가져갔지만, 그 시스템을 현지에서 읽어줄 사람과 법무, PR이 없었다. 외국인 멤버를 넣는다고 현지화가 되는 게 아니다. 시장을 읽고 운영하는 사람이 있어야 현지화다.
넷째, 한 명이 빠져도 굴러가야 한다
VCHA는 핵심 멤버가 빠지면서 6인조에서 4인조가 됐다. 하이브도 스쿠터 브라운과 팝스타들이 떠나는 걸 막지 못했다.
팀이 한두 개뿐이면, 이탈 한 번이 곧 사업의 위기다. 한 사람에게 기대는 회사는 그 사람이 걸어 나가는 날 흔들린다. 그래서 IP를 여러 개로 나누고, 계약 장치를 걸어두어야 한다.
다섯째, 돈이 되는 ‘사슬’이 그 땅에 있는가
히트곡 하나로는 사업이 되지 않는다. 음원, 음반, 공연, MD가 이어져야 돈이 된다. 음악방송이 없고 팬덤 소비를 막아둔 시장에서는, 이 사슬이 처음부터 돌지 않는다.
그래서 ‘무엇을 보며 기다릴지’부터 정해야 한다
해외 레이블은 오래 걸리는 사업이다. 그렇다면 기다리는 동안 무엇을 봐야 할까. 이번 편의 사례에서 확인할 수 있는 건 두 가지다.
하나는 현지 IP의 성과다. 하이브는 KATSEYE로 빌보드 200 1위와 북미·유럽 아레나 투어 매진을 만들었다. JYP는 R&B로 방향을 틀어 코어 팬덤 중심의 IP로 재편하는 중이고, 타이탄의 AtHeart는 초기 지표를 쌓아가고 있다.
다른 하나는 재무 성과다. 하이브 아메리카는 2025년 3,231억 원, 2026년 상반기 1,403억 원의 순손실을 냈고, 올해 1,513억 원의 증자가 더해졌다. 하이브의 경우 현지 IP 성과가 먼저 나왔고, 재무 성과는 아직 숫자로 확인되지 않았다.
두 축은 같은 속도로 움직이지 않는다. 그래서 시작 전에 이 둘을 따로 놓고 무엇을 확인하며 기다릴지 정해두면, 시간이 길어져도 흔들리지 않고 기다릴 수 있다.
1.8조 원은 무엇의 값인가
하이브에게 1.8조 원은 미국 레이블과 유통 인프라, 시장이 매겨주는 멀티플, 그리고 현지에서 직접 만들어낸 IP의 값이다. JYP는 시스템을 현지의 법과 관습에 맞춰 다시 짜는 중이고, 타이탄은 미국 자본 위에 한국의 육성 시스템을 얹어보는 실험을 이어가고 있다.
해외 레이블은 글로벌 진출의 유일한 길이 아니라 여러 선택지 중 하나다. 서울에서 만든 IP를 해외에 파는 길도, 현지 IP를 함께 만드는 길도, 현지 조직을 통째로 사는 길도 얻는 것과 치르는 대가가 다르다. 그래서 먼저 정해야 할 것은 어디로 나갈지가 아니라 무엇을 얻으려는지다.
글로벌 현지화를 고민하는 기업이 스스로에게 던져야 할 질문은 이것이다.
“해외 레이블을 시작하기 전에, 무엇을 보며 기다릴지 적어두었는가?”
“우리가 사려는 것은 현지 시장인가, 아니면 시장이 매겨줄 멀티플인가?”
소니는 1989년에 컬럼비아를 샀고, 지금도 현지 레이블을 사 모으고 있다. 해외 레이블은 한 번 사고 끝나는 거래가 아니다. 오래 이어지는 약속이다.
이번 뉴스레터에서 다룬 K-pop 해외 레이블 모델에 대해 더 깊이 다룬 리포트를 비즈킷 컨설팅 https://bizkit.ai.kr/2026-k-pop-global-label/에서 확인할 수 있습니다.
의견을 남겨주세요