2026년 10월, 넷플릭스가 K팝 걸그룹을 만들겠다고 선언했다.
오리지널 오디션 프로그램 ‘위 고 하이(We Go High)’를 통해 참가자 모집을 시작했고, SM C&C와 데뷔 이후 그룹의 성장과 활동을 돕는 MOU도 맺었다.
이를 통해 데뷔한 아이돌에게 '넷플릭스의 딸들'이라는 별명이 붙을 수도 있는 것이다. 넷플릭스가 아이돌 오디션을 방영하는 'IP 플랫폼'이자, 이들의 'IP 홀더'가 되는 순간이다.
지난 편에서 다루었던 치이카와의 한국 IP 플랫폼, 대원미디어의 사례를 떠올려보자.
2022년부터 한국 팬덤을 키워냈지만 판권 계약에는 만료일이 있다. 원작사가 한국 법인을 세우거나 다른 파트너를 고르면 지금의 매출은 사라질 수 있다.
남의 IP로 돈을 버는 플랫폼은 밤에 잠이 잘 올까?
피땀 흘려 키워낸 이 시장 뒤에 우리에겐 무엇이 남는지, 남의 자식을 키워주고 떠나야 하는 건 아닌지 늘 같은 질문을 품는다. 그래서 IP 플랫폼에는 계약이 끝나도 남는 것이 있도록 자기 IP를 만들라는 조언이 따라붙는다.
반대로 IP 홀더는 중개 플랫폼에 수수료를 주는 대신, 직접 유통망을 만들고 팬을 붙잡고 싶어 한다.
서로의 결핍을 메우기 위한 위험한 동거의 시작이다.
홀더의 DNA는 희소성, 플랫폼의 DNA는 볼륨이다
IP 비즈니스에는 서로 다른 DNA를 가진 두 종류의 회사가 있다.
디즈니, 닌텐도, 하이브처럼 직접 캐릭터와 콘텐츠를 만들고 권리를 보유하는 'IP 홀더'와, 넷플릭스, 유튜브, 대원미디어처럼 남의 IP를 가져와 콘텐츠와 상품으로 확장하는 'IP 플랫폼'이다.
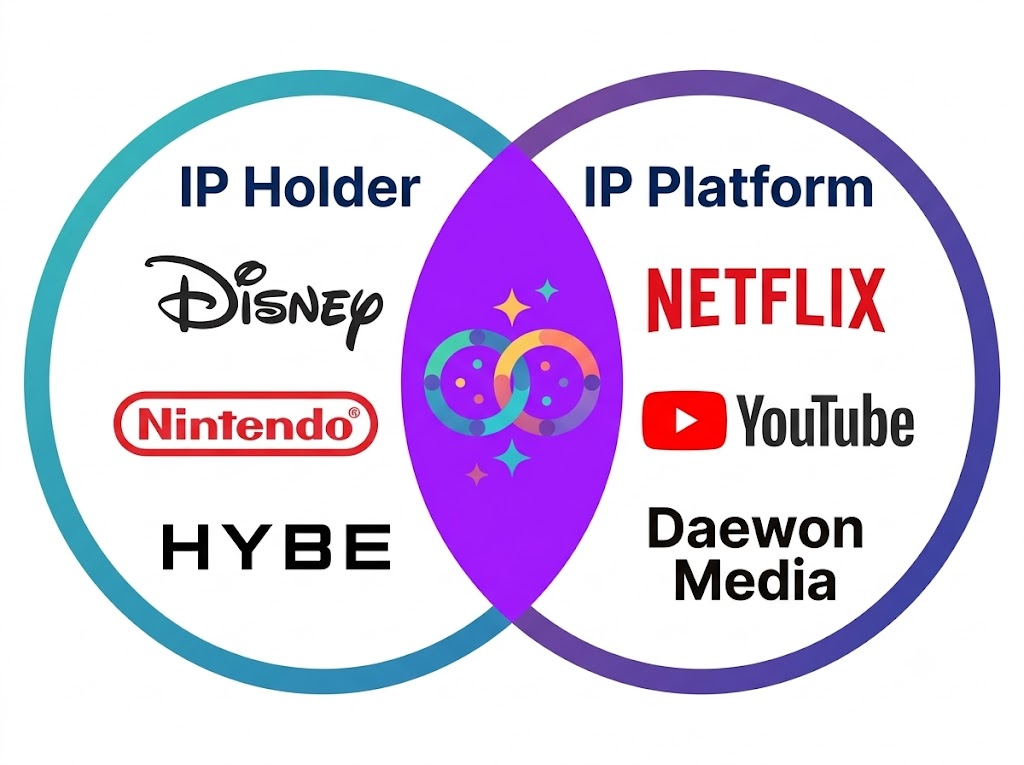
이 둘은 일하는 방식과 리스크 구조가 완전히 다르다.
홀더는 좋은 IP를 적게 풀어 희소성을 지키고, 가격과 품질, 세계관을 직접 통제해 높은 마진을 남긴다. 개발과 육성에 수십, 수백억 원의 큰돈과 시간이 필요하며 흥행 여부도 알 수 없지만, 성공하면 IP의 장기 가치와 수익을 독식한다.
반면 플랫폼의 DNA는 개방성과 볼륨이다. 이미 팬이 모인 다양한 IP를 활용하므로 초기 개발 리스크가 낮고, 여러 사업자를 연결해 팬이 계속 들어오게 만든다.
하지만 플랫폼의 장점은 곧 플랫폼의 불안이다. 개발비와 흥행 위험은 피했지만, 수익을 권리자와 나눠야 하고 계약이 끝나면 판권을 돌려줘야 하기 때문이다.
결국 플랫폼은 어느 순간 묻게 된다. 이만큼 잘 팔고 있는데 왜 유통만 해야 하는지, 직접 IP를 만들면 수익을 전부 가져갈 수 있는지.
IP 플랫폼이 자체 IP를 갖고자 했던 사례들을 먼저 살펴보자
대원미디어는 플랫폼인가, 홀더인가
치이카와의 한국 어머니 '대원미디어'는 남의 IP를 한국 시장에서 키우는 플랫폼과 자체 콘텐츠를 만드는 홀더 사이를 오가며 성장했다.
1970년대 일본 애니메이션 OEM 제작에서 시작한 대원미디어는 1980년대 자체 창작 애니메이션으로 영역을 넓혔고, 이후 캐릭터 라이선싱, 게임, 카드게임, 완구, 출판으로 사업을 확장했다.
링크
그런 대원미디어가 '이번에는 진짜 우리 IP를 갖겠다'고 작정하고 만든 프로젝트가 있다. SF 특촬물 ‘아머드 사우루스’다.
아머드 사우루스는 왜 대원미디어의 핵심 무기가 되지 못했나
아머드 사우루스에는 약 200억 원 규모의 제작비가 투입됐다. 실사 촬영에 VFX와 3D CG를 결합하고, 완구·웹툰·게임으로 확장하는 OSMU(One Source Multi Use) 구조를 염두에 둔 프로젝트였다. 2021년부터 방영을 시작했고, 대원미디어가 직접 기획과 제작을 총괄했다.
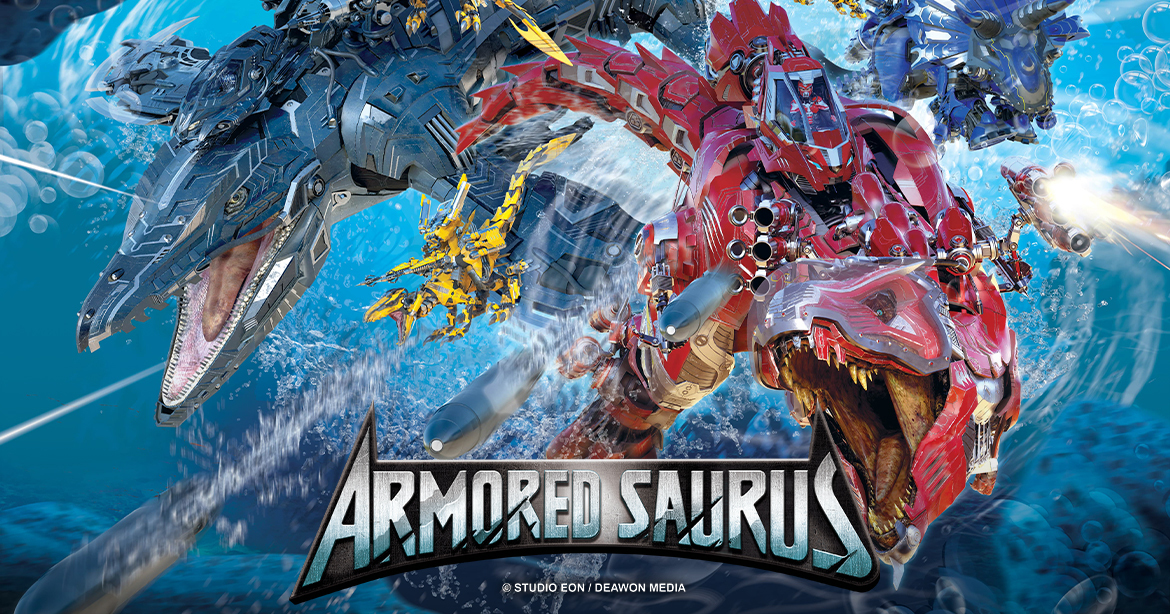
'남의 자식을 키우는 중노동을 그만두고, 우리 아이를 만들자.'
아머드 사우루스는 그 결심의 결과였다. 하지만 자체 IP를 확보하는 일과 이를 장기적인 수익원으로 키우는 일은 별개의 과제다.
첫 번째 과제는 속도다.
대원미디어가 익숙한 플랫폼 사업은 반응을 보면서 팝업을 열고, 협업 상품을 붙이고, 판매 속도에 맞춰 다음 상품을 내놓는 방식이었다. 반면 특촬물은 기획, 촬영, VFX, 편집이 먼저 진행된다. 방송 편성을 잡고, 완구 금형을 설계하고, 유통 물량을 준비하는 데 수년이 걸린다.
팝업에서 팬의 반응이 나쁘면 다음 달 콘셉트를 바꿀 수 있다. 하지만 대규모 제작비가 들어간 특촬물의 세계관, 에피소드, 완구는 쉽게 방향을 틀 수 없다. 오늘의 팬 반응이 내일의 매출로 연결되지 않는 긴 제작 시차를 플랫폼 조직이 견뎌야 했다.
두 번째 과제는 ROI다.
아머드 사우루스는 제작비를 먼저 지출하고, 방송과 완구와 글로벌 라이선싱을 통해 나중에 회수하는 구조였다. 하지만 타깃인 초등학생 이하 완구 소비층은 제한적이었고, 미디어 소비는 TV에서 유튜브와 숏폼으로 빠르게 이동하고 있었다. 완구 매출과 글로벌 라이선싱이 제작비와 마케팅비를 상쇄할 만큼 폭발하지 않으면, 자체 IP는 자산이 아니라 본업의 이익을 깎는 비용이 된다.
세 번째 과제는 내부 자원 배분의 딜레마와 기회비용이다.
자체 IP 프로젝트에 자본과 마케팅 비용이 몰리면, 검증된 본업(플랫폼·유통 사업)에 쓸 투자 여력이 줄어든다. 성과가 불확실한 대형 프로젝트일수록 본업의 투자 기회를 제약하고 회사 전체의 재무 부담을 키운다.
대원미디어는 《아머드 사우루스》를 통해 대형 IP를 직접 기획·제작한 경험을 쌓았다. 다만 이 IP가 기존 플랫폼 사업을 넘어 독립적인 수익 엔진으로 자리 잡았다고 단정하기는 어렵다.
대원미디어의 웹툰·웹소설 자회사 스토리작도 이 도전의 또 다른 장면이다.
스토리작(Storyjack) 또한 대원미디어의 도전이었다.
2020년 설립된 스토리작은 창작 스튜디오와 프로듀서를 관리하는 CP(Content Provider) 역할을 수행하며, 웹툰·웹소설 분야의 원천 IP를 직접 소유하고 그룹 전체의 OSMU 밸류체인을 완성할 핵심 전방 기지로 기대를 모았다.
그러나 결과는 혹독했다. 2024년 기준 매출 9.7억 원, 당기순손실 35억 원을 기록하며 완전자본잠식 상태에 빠졌고, 오너 2세 중심의 경영진 퇴진 및 IPO 추진 철회로 이어졌다.
당시 스토리작의 실적 악화는 웹툰 스튜디오 산업의 구조적 리스크와 내부 전략적 실책이 복합적으로 작용한 결과였다.(현재는 '대원산 IP 밸류체인'의 핵심 제작 기지로 포지셔닝을 재정의하고 피벗 진행 중이다.)
첫째, 세분화된 분업 프로덕션 체제 전환으로 라인업 확대에 따른 초기 선투자 비용과 인건비 고정비 부담이 대폭 가중되었으나, 이를 회수할 메가 히트작을 배출하지 못했다.
둘째, 플랫폼 파워를 지닌 네이버·카카오 등 빅테크에 대한 높은 종속성으로 인해 메인 노출 구좌 확보가 제약되었고, CP로서의 매출 수거율이 스튜디오 유지비를 밑도는 한계에 봉착했다.
셋째, 단기 유통 및 라이선싱 효율성에 최적화된 대원미디어 본업의 조직 DNA가 장기적 자본과 창작자 육성이 필수적인 IP 스튜디오 사업과 충돌한 가운데, 무리하게 추진된 조기 상장(IPO) 작업이 재무적 리스크를 가속했다. 이는 자체 IP 생산기지를 만드는 일이 얼마나 오래 걸리고, 기대한 투자 회수 구조가 얼마나 쉽게 흔들리는지 보여주는 신호다.
스토리작 사례는 《아머드 사우루스》와 마찬가지로, 외부 IP 유통 역량과 디지털 원천 IP를 직접 기획·제작하는 역량이 다를 수 있음을 보여준다.
이미 시장에서 검증된 IP를 유통하는 일과 오리지널 IP의 팬덤을 처음부터 키우는 일에는 서로 다른 역량과 시간이 필요하다.
이는 대원미디어가 창작 역량이 없다는 뜻이 아니다. 플랫폼 사업의 실행력을 그대로 자체 IP 사업에 옮겨 심으면 성공할 것이라는 가정이 틀릴 수 있다는 뜻이다. 자체 IP는 긴 육성과 고위험 자본과 실패를 견디는 조직이 필요하다. 빠른 회전율을 잘하는 회사가 반드시 긴 호흡의 홀더가 되는 것은 아니다.
대원미디어가 얻은 가장 큰 자산은 자체 IP가 아니라, 자체 제작의 시간과 비용과 병목을 직접 경험했다는 사실일지도 모른다. 이 경험은 앞으로 자체 IP와 외부 IP를 어떤 조직과 자본으로 분리해 운영할지 결정하는 기준이 된다.
(주)손오공은 무엇을 남기지 못했나
(주) 손오공의 사례는 아머드 사우루스와 반대 방향에서 시작한다. 손오공은 자체 IP를 보유하지 않은 상태에서 유통망에 의존했고, 핵심 IP와의 관계가 바뀐 뒤 실적과 사업 기반이 흔들렸다.
손오공의 창업주 최신규 전 회장과 초이락컨텐츠팩토리는 같은 사업적 관계 안에서 연결돼 있었다. 초이락은 터닝메카드, 헬로카봇, 소피루비 같은 콘텐츠와 완구 IP를 기획하고 보유했고, 손오공은 관련 상품을 유통했다.
초이락이 개발·생산을 담당하고 손오공이 유통을 담당하는 분업이었다. 두 회사에 직접적인 지분 얽힘이 있었던 것은 아니지만, 최신규 전 회장과 그의 가족을 중심으로 연결된 긴밀한 관계가 이 구조를 지탱했다. 소비자에게는 손오공과 초이락이 하나의 회사처럼 보였다.
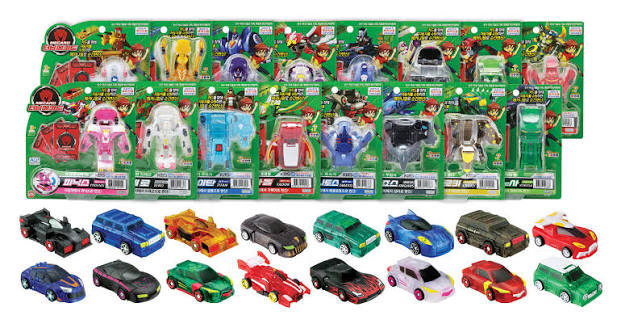
2010년대 중반까지 이 분업은 완벽하게 작동했다. 터닝메카드와 헬로카봇이 히트하자 초이락은 IP를 만들고, 손오공은 전국 매장에 상품을 깔았다. 손오공은 2015년 매출 1,251억 원과 영업이익 104억 원을 기록하며 전성기를 맞았다. 하지만 핵심은 손오공이 그 IP의 권리자가 아니었다는 점이다.
2016년 최신규 전 회장은 손오공 보유 지분 11.99%를 마텔에 약 139억 6,799만 원에 양도했고, 마텔이 최대주주가 됐다. 최신규 전 회장의 지분은 16.93%에서 4.94%로 줄었다. 핵심 IP와 개발·제작 역량은 초이락에 남았다.
이후 초이락과 손오공의 판권·유통 관계가 해지되면서, 초이락은 자체 유통망을 확대했고 손오공은 마텔과 다른 글로벌 완구 및 신규 IP를 찾아야 했다.
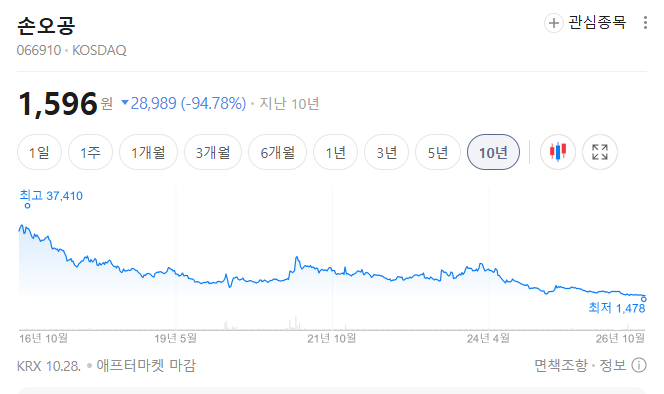
손오공의 문제는 판권 관계가 바뀌었을 때 유통망 외에 남는 자산이 충분했는지에 있었다. 2022년 매출은 전년보다 12% 줄어 667억 원을 기록했고, 영업이익은 60억 원 적자로 돌아섰다. 초이락과의 판권계약 해지 뒤 순이익도 2021년 34억 원에서 2022년 76억 원 손실로 바뀌었다.
상품을 팔아 매출을 만들었지만, 권리자와의 관계가 바뀐 뒤에도 남는 독립적인 IP·팬덤·기획 자산을 충분히 확보했는지는 별개의 문제였다.
팬덤 행동 데이터가 남아야 한다. 파트너와 연결할 수 있는 유통망이 남아야 한다. 새로운 IP를 데려와 다시 키울 수 있는 기획과 운영 시스템이 남아야 한다.
그렇지 않으면 플랫폼은 IP 홀더가 직접 진출하는 날 가장 먼저 흔들린다.
넷플릭스는 왜 자체 IP를 만들 수 있었나
플랫폼이 자체 IP를 확장한 대표적인 사례가 넷플릭스다. 넷플릭스는 처음에는 남의 영화와 드라마를 제공하는 유통 플랫폼으로 출발했다. 이후 주요 스튜디오가 자사 콘텐츠를 직접 유통하려는 흐름이 커지면서, 인기 콘텐츠를 계속 빌려 쓰는 전략의 한계가 드러났다.
넷플릭스는 자체 제작에 앞서 글로벌 가입자 기반, 결제 시스템, 시청 데이터, 추천 알고리즘을 확보하고 있었다.
넷플릭스의 강점은 제작비만이 아니라, 한 작품의 성패를 플랫폼 전체의 구독·유통 구조 안에서 감당할 수 있었다는 점이다. 작품 하나가 기대에 미치지 못해도 다른 콘텐츠로 실험을 이어갈 수 있고, 성공한 작품은 글로벌 가입자에게 동시에 배포할 수 있다. 성공한 IP는 작품 자체의 수익을 넘어 구독자 유입과 이탈 방지, 글로벌 확장으로 이어질 수 있다.
남의 아이돌 홍보에서 ‘독점 IP’ 구축으로
앞서 서론에서 넷플릭스가 글로벌 K팝 걸그룹을 직접 키우겠다고 나선 현상을 언급했다. 단순한 콘텐츠 유통 플랫폼에서 K팝 ‘IP 홀더’로 한 발 더 깊숙이 들어간 이 장면의 이면에는 뼈아픈 학습 효과가 있다.
2024년 넷플릭스는 하이브와 게펜 레코드가 만든 글로벌 걸그룹 캣츠아이(KATSEYE)의 탄생 다큐멘터리 《팝스타 아카데미》를 방영했다. 넷플릭스는 그룹의 탄생 과정을 콘텐츠로 만들고 유통했지만, 냉정하게 말해 남의 기획사가 만든 아이돌을 전 세계에 띄워준 홍보 채널 역할을 한 셈이었다.
여기서 넷플릭스는 깨달았을 것이다. '기획사 눈치 보지 않고, 우리가 처음부터 기획하고 소유하는 자체 K팝 오디션 IP가 필요하다.'
그 시도 중 하나가 오리지널 오디션 ‘위 고 하이(We Go High)’다. 이 오디션 포맷과 프로그램의 주인은 100% 넷플릭스다. 넷플릭스는 이 메가 IP를 활용해 무궁무진한 비즈니스를 독점할 수 있게 된다. 향후 《일본 편》, 《미국 편》 등으로 시즌을 무한 확장하며 오디션 포맷 자체를 거대한 IP로 굳힐 수도 있다.
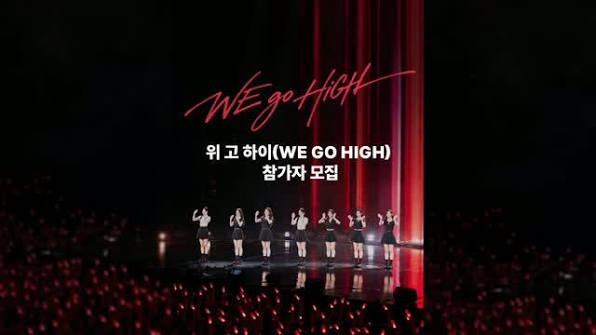
넷플릭스가 오디션 콘텐츠를 통해 K팝 아이돌 IP에 더 가까이 접근하려 한다는 점이다. 무엇보다 파생되는 오디션 비하인드 다큐멘터리, 데뷔 후 자체 리얼리티 예능, 독점 콘서트 실황 영상 등 이 걸그룹으로부터 파생되는 오리지널 콘텐츠 권리 등 ‘미디어 믹스’를 독식할 가능성이 높다.
플랫폼이 홀더가 되려면 최소한 하나는 있어야 한다.
압도적인 유통망, 검증된 IP·제작 역량, 또는 실패를 분산할 수 있는 사업 구조 중 하나 이상이 필요하다.
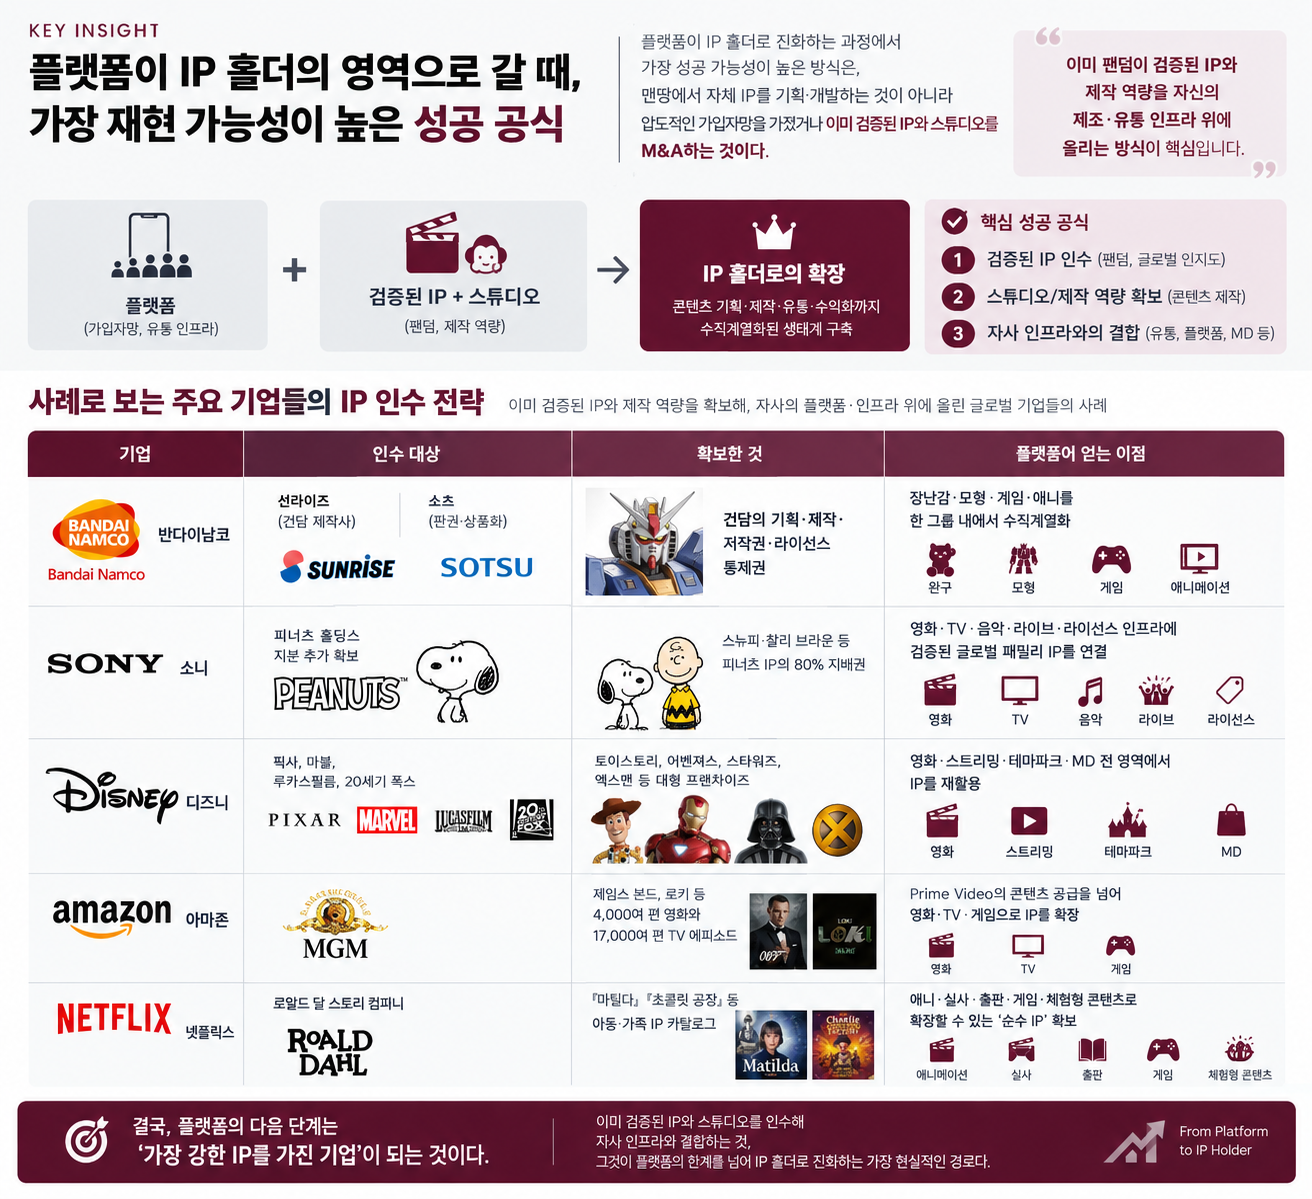
그렇지 않다면 맨땅에서 자체 IP를 기획·개발하는 것이 아니라, 압도적인 가입자망을 가졌거나 이미 검증된 IP와 스튜디오를 M&A하는 것도 방법이다.
반다이남코가 건담 관련 제작·권리 회사들과의 관계를 바탕으로 IP와 제조·유통 인프라(스튜디오 선라이즈와 판권사 소츠 인수)를 연결해온 것처럼, 이미 팬덤이 검증된 IP와 제작 역량을 자신의 인프라 위에 올리는 방식이다.
소니가 피너츠·스누피 관련 권리와 콘텐츠를 자사의 영화·TV·음악·라이브 이벤트 인프라와 연결한 것도 비슷한 방향으로 볼 수 있다.
홀더가 직접 플랫폼을 만들면 무엇이 달라질까
반대 방향의 도전도 있다.
IP 홀더가 중간 플랫폼을 거치지 않고 직접 팬을 모으려는 경우다. 유통 플랫폼에 수수료를 내는 대신 자체 OTT와 자체 매장과 자체 커머스를 만들고 싶어진다.
이 전략이 성공하려면 IP의 밀도와 콘텐츠의 볼륨이 충분해야 한다.
디즈니플러스는 마블, 스타워즈, 픽사, 디즈니 애니메이션 등 여러 강력한 IP를 갖고 있었다. 팬이 특정 콘텐츠 하나가 아니라 여러 IP를 보기 위해 구독할 이유가 있었다.
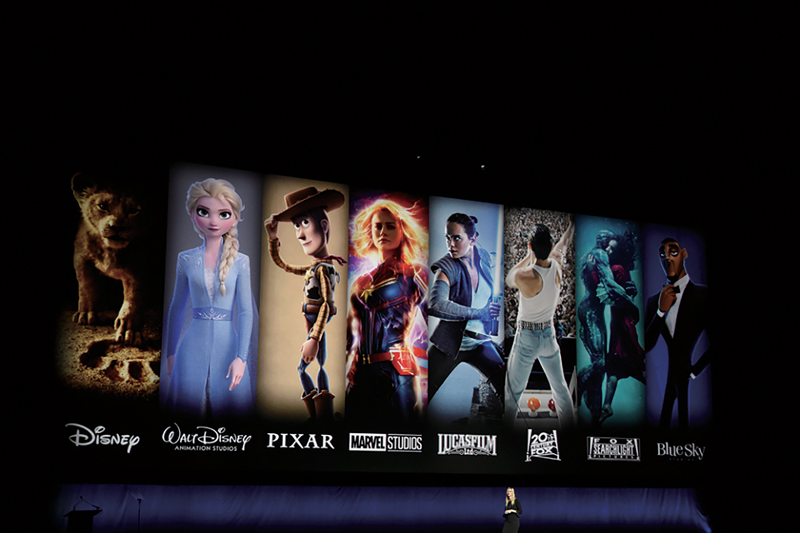
이것은 캐릭터 하나의 힘만으로 설명되지 않는다. 플랫폼에는 한 번 결제하는 이유뿐 아니라 다음 달에도 돌아올 이유가 필요하다. 디즈니는 여러 세대와 장르에 걸친 IP 묶음으로 그 이유를 만들었고, 일부 콘텐츠를 자체 플랫폼으로 가져와 볼거리를 채웠다.
하지만 모든 홀더가 디즈니는 아니다
파라마운트+와 피콕은 자사 IP를 중심으로 자체 OTT를 만들었지만, 플랫폼에 필요한 콘텐츠의 다양성과 볼륨을 채우는 데 어려움을 겪었다. 인프라와 콘텐츠 제작비는 계속 들어가는데 가입자와 수익이 따라오지 않으면 적자는 커진다.
결국 일부 판권을 다시 외부 플랫폼에 공급하는 방향으로 돌아갈 수밖에 없다. IP를 갖고 있다는 것과 플랫폼을 운영할 수 있다는 것은 다른 능력이다.
산리오는 무엇을 포기해서 더 많이 남겼나
이러한 영역의 경계를 다시 설계한 사례가 산리오다.
과거의 산리오는 IP 홀더인 동시에 제조사, 유통사, 매장 운영자였다. 직접 공장을 돌려 굿즈를 만들고 오프라인 직영 매장에 진열했다. 이 방식은 캐릭터가 폭발적으로 성장할 때는 강력하다. 시장의 반응을 즉각 데이터로 확인하고, 판매 마진을 온전히 가져갈 수 있기 때문이다.
하지만 제조와 유통은 필연적으로 고정비와 리스크를 동반한다. 이 한계점 앞에서 산리오는 정체성을 완전히 다시 정의했다. '우리는 굿즈를 직접 만드는 회사가 아니라, 캐릭터와 상표권을 활용하게 하는 IP 홀더다.'
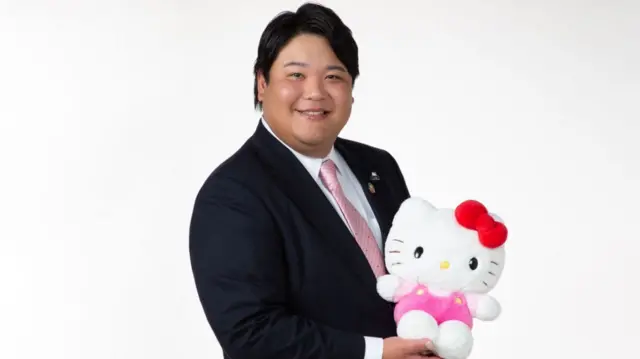
산리오는 제조와 매장 운영의 부담을 덜어내고 외부 파트너에게 상표권을 빌려주는 ‘마스터 라이선스’ 모델로 체질을 바꿨다. 패션, 식품, 편의점, 생활용품 등 각 분야의 기업이 자신의 자본과 유통망으로 상품화하고, 산리오는 라이선스 수익을 얻는 구조다.
이는 IP 홀더가 유통과 플랫폼의 역할을 포기한 것이 아니다. 외부 파트너들의 유통망을 레버리지로 삼은 것이다. 고정비와 중노동을 덜어내고 순수 라이선서에 가깝게 피봇(Pivot)한 산리오는 영업이익률을 무려 40%대까지 끌어올렸다.
산리오의 극적인 변화는 IP 비즈니스에 묵직한 교훈을 던진다. 회사가 성장하기 위해 모든 단계를 직접 다 껴안을 필요는 없다. 오히려 내가 가장 잘하는 본질(IP 기획 및 육성)에 집중하고, 내가 부족한 영역(제조와 유통망)은 그것을 더 잘하는 파트너에게 과감히 넘겨줄 때 더 단단해질 수 있다.
홀더와 플랫폼은 서로의 영역을 탐내도 된다
그렇다고 홀더는 영원히 홀더로, 플랫폼은 플랫폼으로만 남아야 한다는 뜻은 아니다. 디즈니는 강력한 IP를 바탕으로 플랫폼(디즈니+)을 만들었고, 넷플릭스는 거대한 유통망을 무기로 IP 홀더가 됐다. 반다이남코와 소니는 검증된 IP와 조직을 인수해 수직계열화를 이뤘고, 산리오는 유통을 직접 할 수 있음에도 수익성과 확장성을 위해 파트너에게 그 역할을 나눴다.
이 사례들의 공통점은 상대의 영역을 무작정 복제한 것이 아니라, 자신의 결핍을 확인하고 이를 메울 자산과 인프라를 먼저 확보했다는 데 있다.
반대로 자신의 결핍을 확인하지 않은 채 상대의 겉모습만 따라가면 위험이 커진다.
IP 사업에서 가장 경계해야 할 말은 '우리도 다 하겠다'이다. 플랫폼이 '우리도 자체 IP가 필요하다'는 불안감에 무작정 콘텐츠 제작에 뛰어들거나, 홀더가 '수수료를 아끼자'며 자체 플랫폼을 고집하면 필연적으로 한계에 부딪힌다.
제작, 유통, 공간 운영은 각 단계마다 필요한 능력과 자본, 시간이 다르다 본업의 안정성을 해치지 않는 구조가 먼저 필요하다.
수직계열화가 항상 답은 아니다
결국 사업을 확장하기 전, 자신이 누구인지 먼저 정의해야 한다.
플랫폼이라면 자체 IP에 앞서 외부 IP를 끌어들여 띄울 수 있는 유통·운영 인프라를 갖춰야 한다. 자체 IP를 시도하더라도 본업의 재무 안정성과 유통 실행력을 흔들지 않는 선에서 관리해야 한다.
홀더라면 팬에게 직접 닿고 싶은 욕심 이전에, 매달 유저를 다시 찾아오게 만들 '콘텐츠의 볼륨과 운영 역량'이 있는지 냉정하게 물어야 한다.
IP 홀더와 플랫폼의 관계는 아름다운 공생일 수 있지만, 서로의 결핍을 숨긴 채 상대의 영역만 차지하려 든다면 그 위험한 동거는 오래갈 수 없다. 지금 두 진영은 스스로에게 질문을 던져야 한다.
- IP 홀더에게: “우리 IP는 단독 플랫폼을 운영할 만큼 충분히 다양하고 강력한가? 굳이 우리가 직접 하지 않아도 될 유통과 운영을 억지로 붙잡고 있진 않은가?”
- IP 플랫폼에게: “우리에게 진짜 필요한 것은 자체 IP인가, 아니면 어떤 IP든 띄울 수 있는 대체 불가능한 인프라인가? 판권 계약이 끝난 뒤에도 우리에게 남는 팬덤 데이터와 스케일업 시스템은 무엇인가?”
[다음 편 예고] 권리를 확보하는 것보다 어려운 일은 그 권리를 오래 지키는 것이다. 때로는 상대의 영역으로 넘어가기보다 지금의 자리에서 내가 잘하는 일을 더 뾰족하게 다듬는 편이 이익일 수 있다. 다음 편에서는 농담곰과 오스왈드의 사례를 통해 IP 권리를 오래 지키는 방법을 살펴본다.
[기획: IP 자본론 3/4] 그림을 그린 창작자는 왜 캐릭터의 주권을 빼앗기는가 - 저작권은 캐릭터를 낳고, 상표권과 계약은 그 가치를 지키고, 시스템은 창작자의 생애보다 길게 이어 준다
이번 뉴스레터에서 다룬 IP 자산화에 대해 더 깊이 다룬 리포트를 비즈킷 컨설팅 bizkit.ai.kr에서 확인할 수 있습니다.




의견을 남겨주세요