Written by Sian · 전략기획 10년 차가 기업의 돈·힘·타이밍을 읽습니다
오늘 다룰 것의 결론부터 이야기 하면 ,
- 108조 원 적자의 90%는 현금이 나가지 않은 장부상 손실이에요.
- 본업만 보면 2분기에 처음으로 영업이익을 냈어요.
- 남은 부담은 약 558조 원의 컴퓨팅 지급 약정이고, 상장하면 이 돈을 공개 시장에서 조달할 수 있어요.
무슨 일이 있었나
10월 26일 앤스로픽이 미국 증권거래위원회(SEC)에 상장 신청 서류(S-1)를 공개 제출했어요. 나스닥 티커는 'ANT'이고, 주관사는 골드만삭스·모건스탠리 등이에요. 공모가와 주식 수는 아직 비워 져있어요
The Wall Street Journal은 11월 16일 주 상장을 목표로, 1,000억 달러 이상을 조달하고 몸값 1.5조~2조 달러를 노린다고 보도했어요. 회사가 확정한 숫자는 아니에요.
S-1에 따르면, 1년 전 앤스로픽의 상반기 매출은 12억 달러였다가, 올해 상반기에는 163억 달러(약 21.8조 원)로 14배로 폭풍 성장을 했어요. 하지만, 같은 기간 순손실은 130억 달러에서 807억 달러(약 108조 원)로 늘었어요. 그런데도 이 회사는 다음 달 나스닥 상장을 준비하고 있어요. 하나하나 찬찬히 따져보면..
1. 적자의 90%는 아마존 전환사채의 평가손실이에요
순손실 807억 달러 가운데 723.9억 달러가 '전환사채 등 공정가치 변동'이라는 한 항목에서 나왔어요. 본업에서 난 영업손실은 6.9억 달러로, 순손실의 1%도 안 돼요.
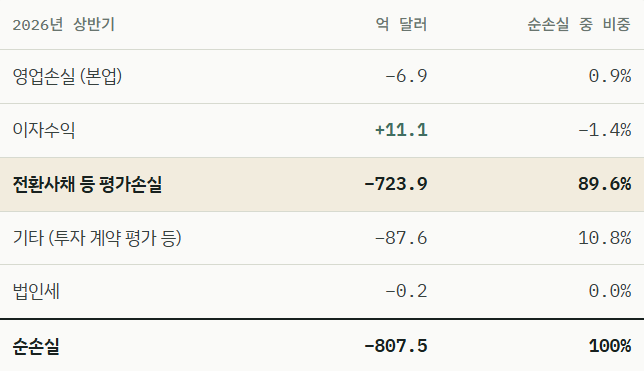
S-1은 이 손실이 "기업가치가 오르면서 전환사채의 공정가치(지금 시장에서 매기는 값)가 커져서" 생겼다고 설명해요. 전환사채는 나중에 정해 둔 가격에 주식으로 바꿀 수 있는 빚이에요.
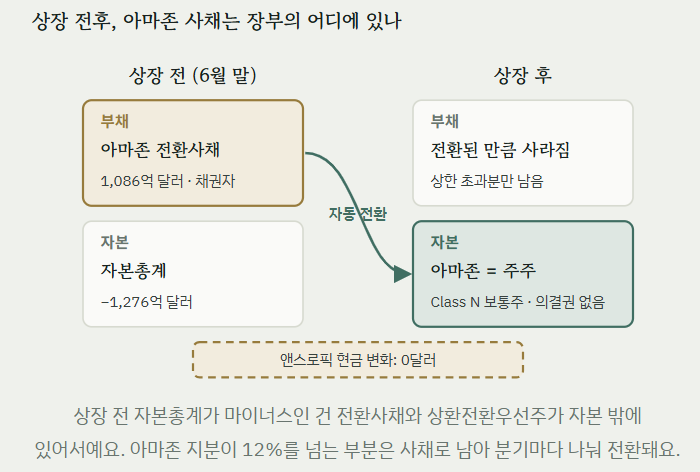
남은 전환사채는 전부 아마존 것이에요. 원금은 62억 달러인데, 6월 말 장부에는 1,086억 달러(약 145조 원)로 잡혀 있어요.
아마존의 전환가격은 주당 2.09와 5.05달러인데, 올해 초 투자자들이 낸 값은 보통주로 치면 주당 약 25.9달러예요. 앤스로픽 몸값이 오를수록 아마존이 받을 주식의 가치도 커져요. 회계에서는 그만큼 앤스로픽의 빚이 늘었다고 보고 손실로 적어요
이 빚은 현금으로 갚지 않아요. 상장하면 사채는 자동으로 주식이 되고, 금액은 부채에서 자본으로 옮겨가요 (아래 그림 참고). 대신 아마존이 받는 주식만큼 기존 주주의 지분이 희석돼요.
2. 본업은 2026년 2분기에 처음으로 영업이익을 냈어요
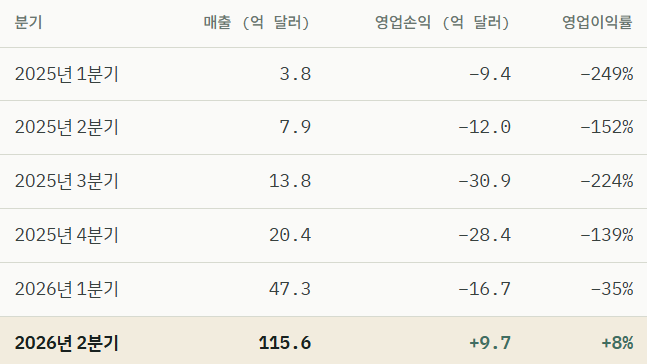
다섯 분기 만에 분기 매출은 30배 넘게 늘었고, 영업이익률은 −249%에서 +8%로 올라왔어요.
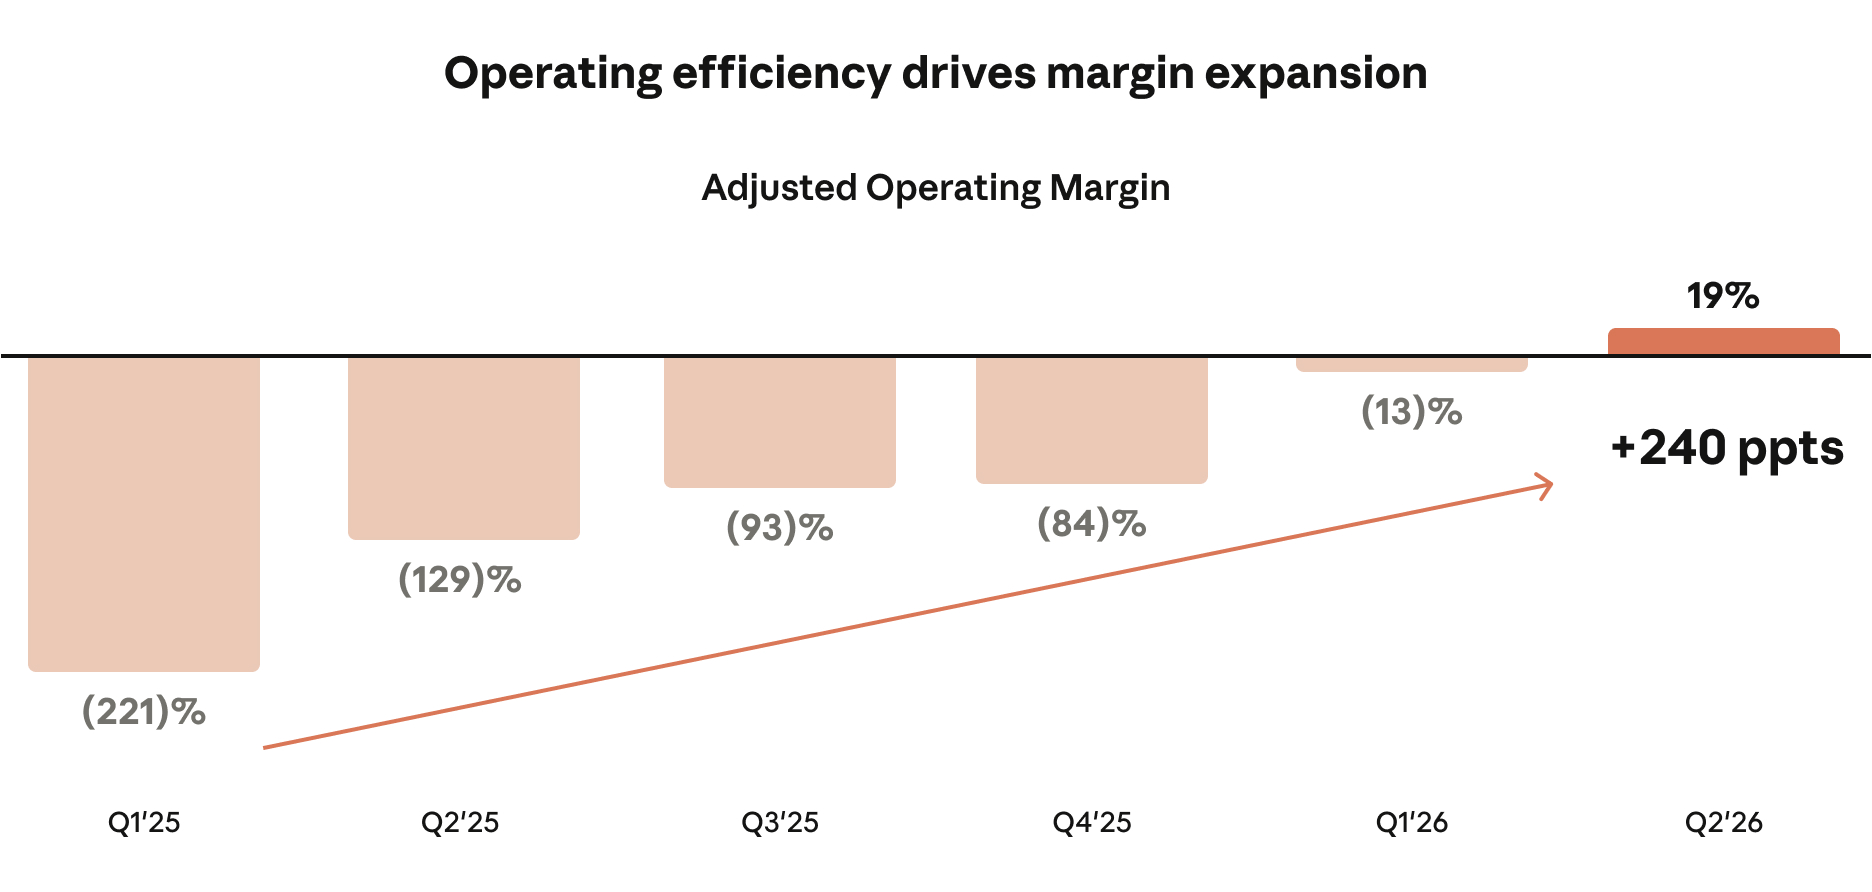
아래 그래프는 조정 영업이익률(주식보상·소송 합의금처럼 일회성이거나 현금이 안 나가는 비용을 뺀 이익률)으로 같은 흐름을 보여줘요. −221%에서 +19%로 240%p 올랐어요. 위 표의 회계기준 이익률(+8%)보다 높은 건 이 비용들을 빼서예요. 회사는 개선 이유로 운영 효율과 컴퓨팅 효율을 들어요. 컴퓨팅 비용 1달러로 거둔 매출이 같은 기간 0.40달러에서 2.08달러로 늘었어요.
3. 매출의 48%는 AWS·구글·MS 클라우드를 거쳐 들어와요
앤스로픽 매출은 들어오는 길로 나누면 두 갈래예요.
- 상반기 매출의 48%는 AWS·구글 클라우드·MS 애저의 마켓플레이스를 거쳐 들어왔고,
- 나머지 52%는 앤스로픽에 직접 들어왔어요.
48%를 내는 건 클라우드 회사가 아니라 그 클라우드를 쓰는 기업이에요. 이미 AWS를 쓰는 회사가 AWS 안에서 클로드를 골라 쓰는 방식이에요. S-1에 따르면 계약은 앤스로픽이 고객과 직접 맺고, 클라우드 회사는 요금을 대신 걷어 주는 수금 대행만 해요. 앤스로픽은 그 대가로 클라우드 회사에 수수료를 내요. 이 경로의 비중은 2023년 11%, 2024년 32%, 2025년 47%로 커졌어요.
나머지 52%는 앤스로픽이 직접 받는 매출이에요. 기업·개발자가 앤스로픽과 직접 계약해 클로드를 자기 서비스에 연결하는 개발자 플랫폼(Claude Platform), 그리고 클로드 앱·Claude Code 같은 자체 앱 요금이 여기에 들어가요. 개인이 내는 월정액 구독(Pro·Max)도 이쪽이에요.
큰 고객도 빠르게 늘었어요. 1년에 100만 달러 넘게 쓰는 고객은 1,900곳이 넘고, 10만 달러 넘게 쓰는 고객에는 포춘 10대 기업이 모두 들어 있어요.
여기부터가 이 뉴스레터가 진짜 하려는 이야기예요. 이런 분석을 매주 메일로 받아보세요. 무료 구독 →
속사정
타이밍
현금이 176조 원이나 있는데 왜 지금 상장할까요. S-1이 밝힌 목적은 "자본과 재무 유연성 확충, 공개 시장 마련"이에요. 언론에서는 현 시점의 상장 이유를 컴퓨팅에 써야할 엄청난 자금 때문이라고 하고 있어요. CNBC에 따르면 컴퓨팅 공급사에 줄 돈이 약 4,170억 달러(약 558조 원)예요. 해지할 수 없는 구매 약정은 작년 말 546억 달러에서 6개월 만에 2,656억 달러로 늘었어요.
이해관계
앤스로픽은 공익법인(PBC, Public Benefit Corporation)이에요. 이사회는 주주 수익, 회사 결정으로 영향받는 사람들의 이익, 정관에 적은 공익 목적을 함께 따져야 해요. 앤스로픽은 공익 목적을 지킬 장치를 아래와 같이 먼저 만들어 두고 상장해요.
- 이사회 과반은 회사와 금전 관계가 없는 수탁자 5명의 장기이익신탁(LTBT)이 Class T 주식으로 뽑아요.
- 주총 표결에서는 창업자 7명이 세운 법인이 Class F 주식 1주로 의결권 50.1%를 가져요.
- 아마존 같은 사업 파트너가 받는 Class N 주식에는 의결권이 없어요.
- 공모 투자자가 표로 경영진을 바꾸기는 어려워요.
경쟁구도
앤스로픽은 S-1에 성장 구조를 두 개의 순환으로 그렸어요. 좋은 모델이 더 많이 쓰이며 다시 좋아지는 개선 순환, 성장이 투자를 부르고 투자가 다시 성장을 만드는 투자 순환이에요.
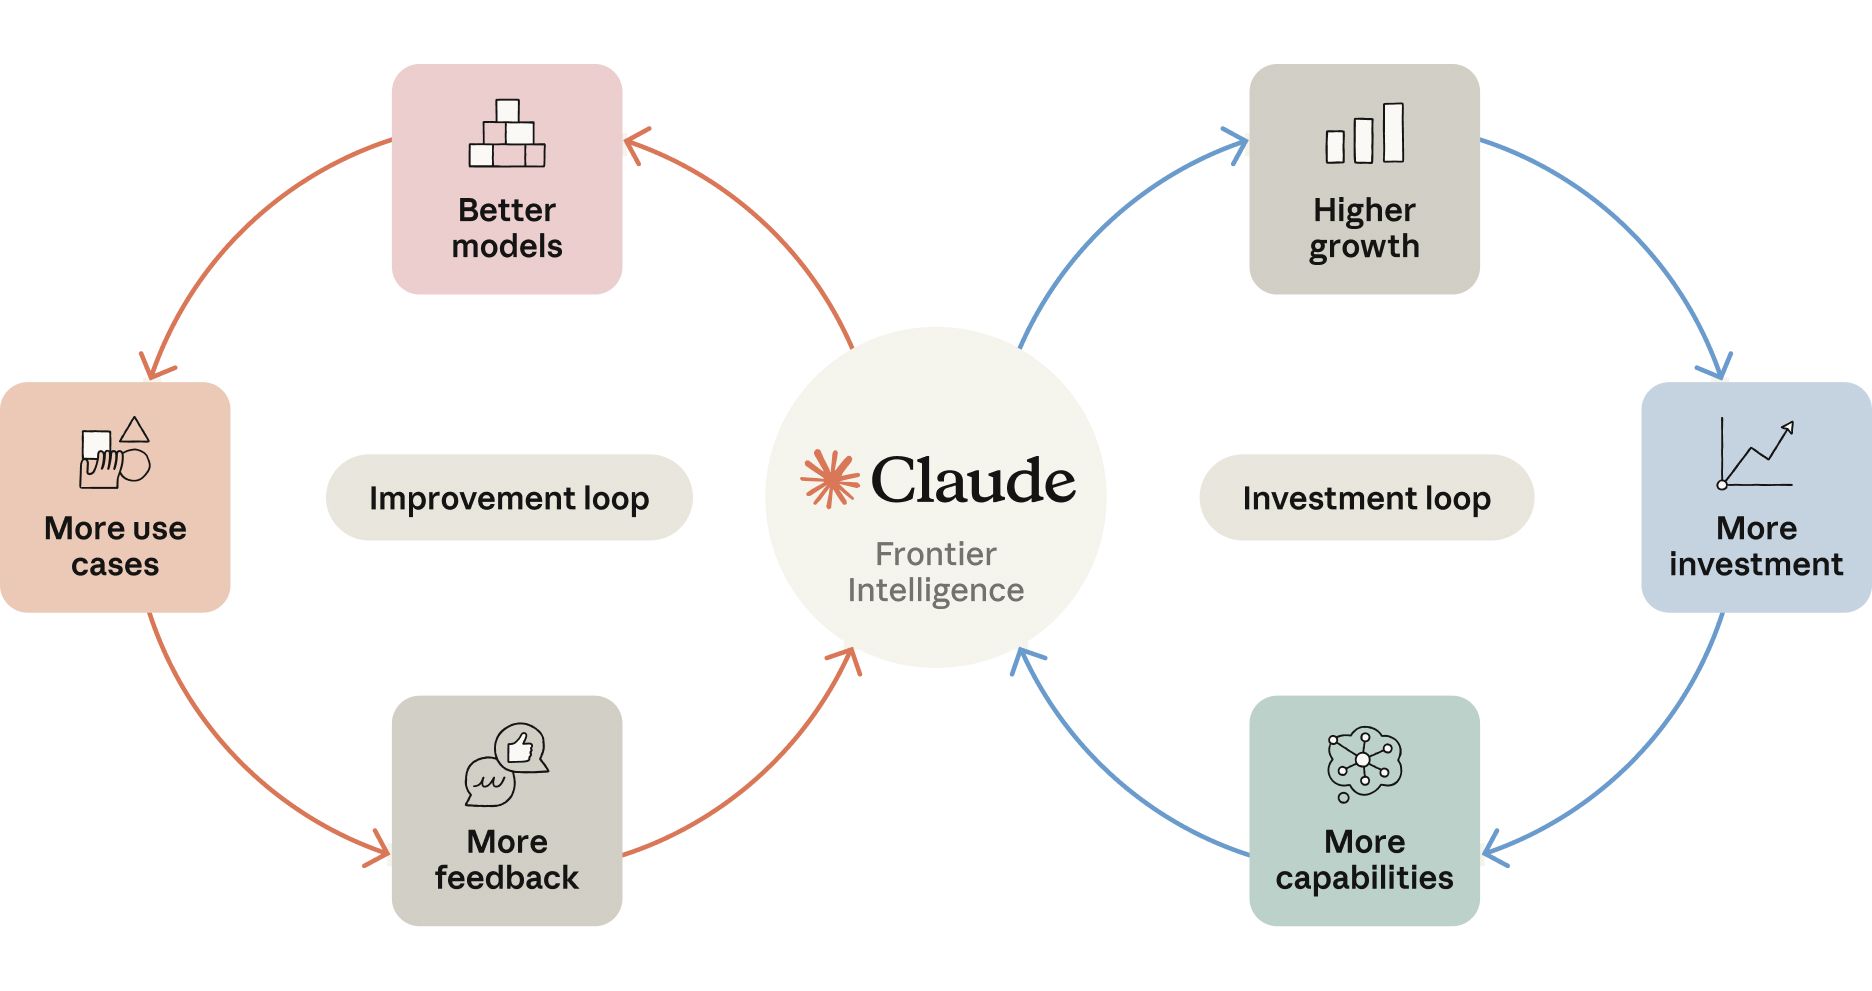
이 순환은 클로드가 다른 모델보다 뚜렷하게 나을 때 돌아가요. S-1도 위험요인에 오픈웨이트 모델(누구나 내려받아 쓰는 공개 모델) 때문에 가격을 내리거나 과금 방식을 바꿔야 할 수 있다고 적었어요.
중국에서는 이미 가격 전쟁이 벌어지고 있어요. Semafor에 따르면 DeepSeek은 8월 오픈웨이트 모델 V4-Flash를 내놓으며 토큰 요금을 50% 내렸어요. 중국 정부는 태양광·전기차처럼 출혈 경쟁이 번질까 경고하면서도, AI 기업의 컴퓨팅·전력 구매를 보조해요. 전문가들은 이 보조금이 적자 기업을 버티게 해 경쟁을 더 부추긴다고 봐요.
조선일보는 AI 연구소 Epoch AI를 인용해, 표준적인 AI 업무 처리 비용이 2023년 이후 분기마다 평균 47%씩 떨어졌다고 전했어요. 앤스로픽도 이달 초 이전 모델보다 비용을 75% 낮춘 클로드 하이쿠 5.5를 내놨어요.
가장 큰 위험은 단가 하락으로, 그럼 오른쪽 Investment loop가 제대로 안 돌아갈 수 있어요. 558조 원 컴퓨팅 지급 의무는 그대로인데, 경쟁 때문에 단가가 내려가면 컴퓨팅 1달러당 매출과 이익률이 다시 낮아질 수 있어요.
다음에 볼 것
- 11월 상장, 될까. 다음 관문은 공모가 범위와 주식 수를 채운 수정 신고서(S-1/A)예요. WSJ는 2주 안에 세부 조건이 나올 수 있다고 봤어요. 비공개 초안을 먼저 낸 회사는 공개 제출 15일 뒤부터 투자설명회(로드쇼)를 열 수 있어, 11월 10일 전후부터 가능해요. 11월 16일 주 목표와 맞아요.
- 변수는 시장이에요. 이번 주 MS·알파벳·아마존 실적이 이어져요. AI 지출을 보는 시장 분위기가 공모가에 그대로 반영돼요.
- 상장 후 첫 분기보고서. 전환사채 평가손실 항목이 얼마나 남는지, 2분기 영업이익이 이어지는지 함께 보세요.
한 줄 결론
108조 원 적자는 대부분 몸값 상승에 따른 장부상 평가손실이에요. 상장 뒤 봐야 할 건 558조 원 컴퓨팅 약정을 매출로 감당할 수 있느냐예요.
-2분기 흑자와 558조 원 약정, 상장 뒤 앤스로픽을 볼 때 어느 쪽에 더 무게를 두시겠어요? 댓글로 의견을 남겨주세요.
함께 읽으면 좋은 글
매주, 기업 뉴스 뒤의 '돈·힘·타이밍'을 3분 분량으로 정리해 보내드려요. 전략의 속사정 무료 구독하기
의견을 남겨주세요